「結婚したら家計ってどう管理すればいいの?」ユキが迷い始めた
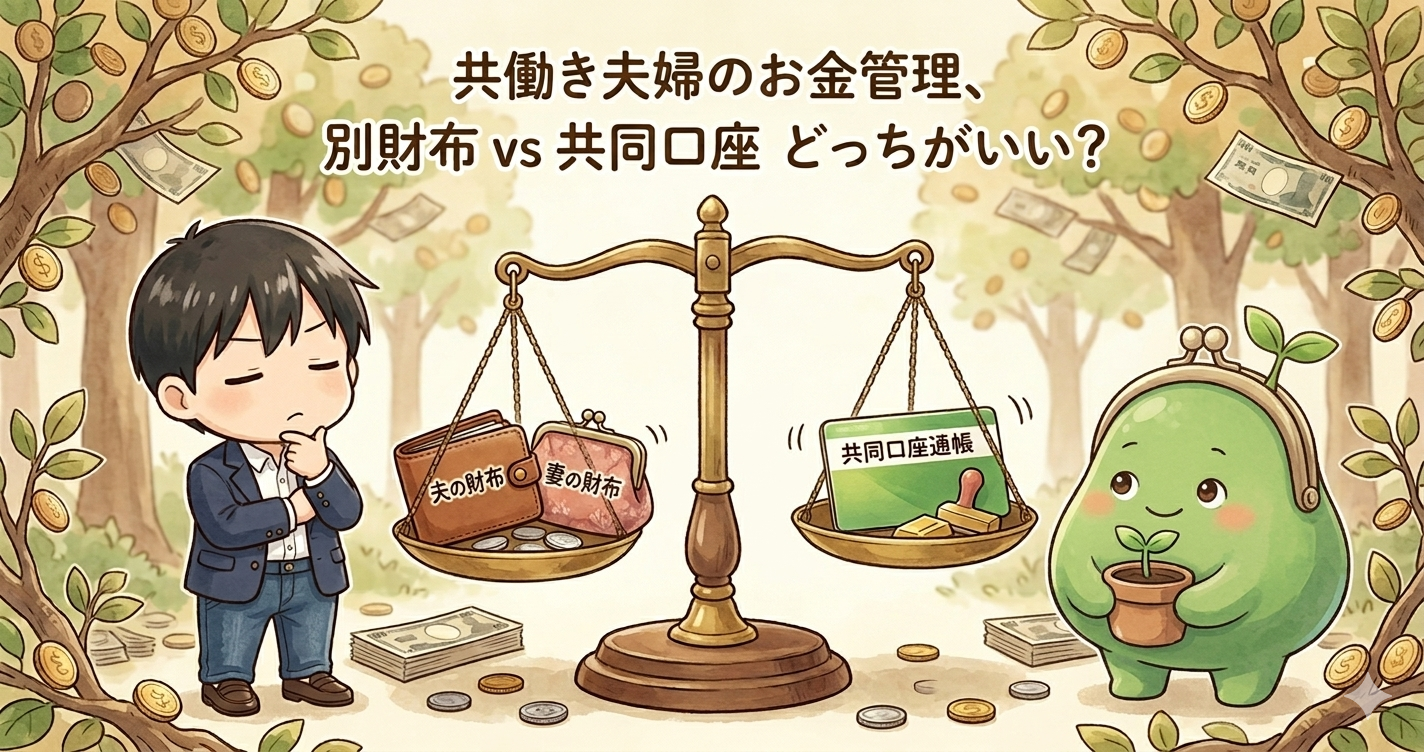
共働き夫婦の家計管理、実は4パターンある
共働き夫婦の家計管理は、大きく次の4つのパターンに分けて考えられます。
| スタイル | 一言説明 |
|---|---|
| 費目別分担型 | 担当する費目を夫婦で分けて各自が払う |
| 共同口座型 | 一定額または割合を共同口座に入れる |
| 全額一本化型 | 全収入を合算し、両方おこづかい制 |
| 片方管理型 | 得意なほうが全体を管理し、相手はおこづかい制 |
マネーフォワードが2024年10〜11月に、家計簿アプリの利用者502人にアンケートを行いました。家計が黒字の人のやり方で多かったのは、次の3つです。
- 項目ごとに支払いを分担:32.7%
- 共同口座に収入を全部まとめる:19.1%
- 一方の収入を生活費、もう一方を貯蓄にあてる:14.3%
どのやり方にも黒字の家計があります。それぞれの特徴と、生活費や貯蓄をどう分担するかを見ていきましょう。
それぞれのスタイルにメリット・デメリットがあります。順番に見ていきましょう。
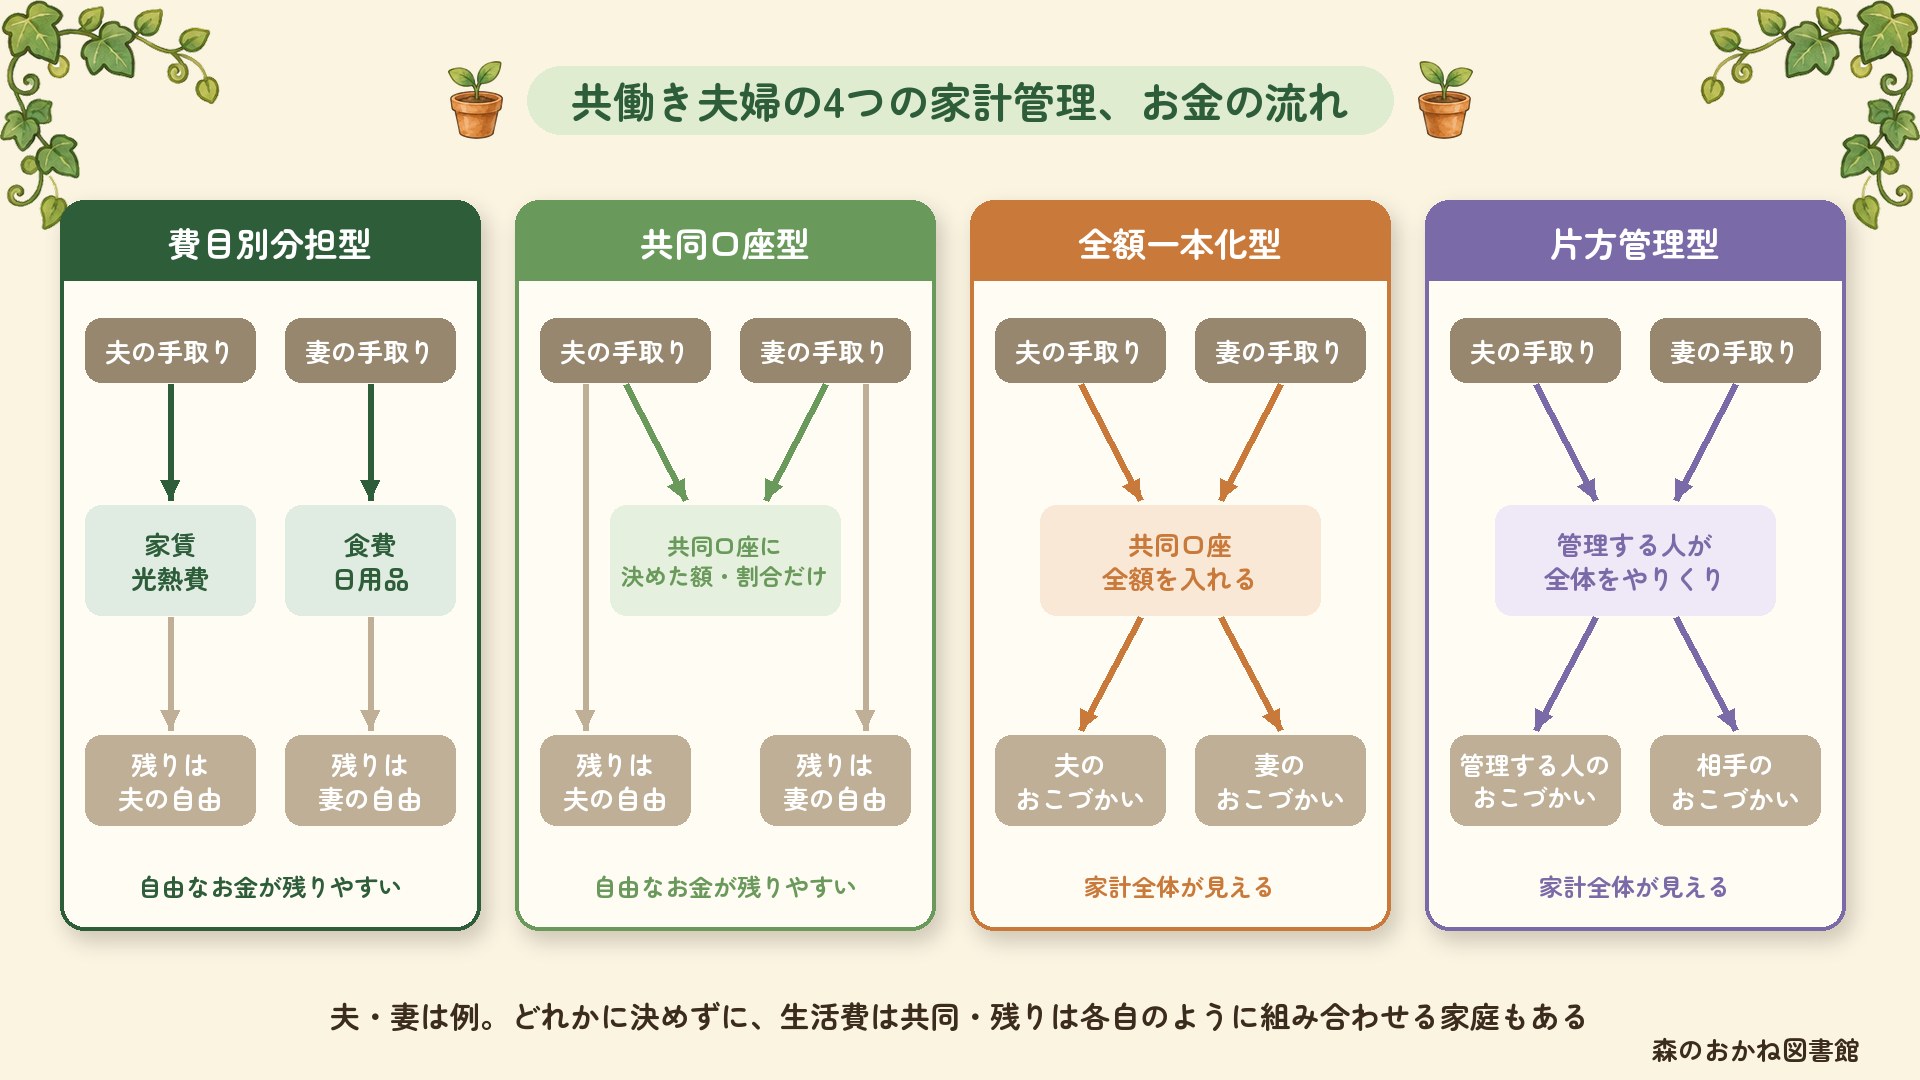
①費目別分担型 ─ 担当する費目を夫婦で決める
「家賃と光熱費は夫、食費と日用品費は妻」というように、費目ごとに担当者を決めて各自が払うスタイルです。ユキ家のやり方はこれに近いですね。
| メリット | デメリット |
|---|---|
|
|
②共同口座型 ─ 毎月一定額または割合を共同口座に入れる
夫婦が毎月一定額、または手取り(税金や社会保険料を引いたあとの収入)の一定割合を共同口座に入れ、そこから生活費と貯蓄をまかなうスタイルです。残りは各自の自由なお金になります。
| メリット | デメリット |
|---|---|
|
|
③全額一本化型(両方おこづかい制) ─ 給料を全額まとめて管理
夫婦の給料を全額共同口座に集め、お互いに設定したおこづかいを受け取るスタイルです。次の④と似ていますが、③は「お金を全部まとめること」、④は「管理する人を1人に決めること」に注目した分け方です。
| メリット | デメリット |
|---|---|
|
|
④片方管理型 ─ 得意なほうが全体を管理し、相手はおこづかい
夫婦のどちらか一方がすべてのお金を管理し、もう一方はおこづかいを受け取るスタイルです。管理者自身もおこづかいを家計から受け取ります。
| メリット | デメリット |
|---|---|
|
|
「…どれがいいの?」ユキ、完全にパンクする
がま口がパカッと開いた ── ツール登場
スタイルを選ぶときの3つの視点
ツールの結果を、次の3つの視点から見てみましょう。
視点① 収入差が大きい場合
収入比で拠出する共同口座型(割合制)や、全額を一つにまとめる全額一本化型が、負担感のバランスを取りやすい傾向があります。費目別分担型の場合は「担当費目の金額差」を意識して調整する必要があります。
視点② 個人の自由を重視したい場合
手元に残るお金は、費目別分担型なら担当する費用、共同口座型なら口座に入れる額で変わります。自由に使える額が大きくなりやすいのは費目別分担型か、入れる割合を低めにした共同口座型です。自分だけのお金が確保できると、お互いの不満が溜まりにくい傾向があります。ただし貯蓄ペースは下がる可能性があります。
視点③ まず貯蓄を固めたい場合
家計全体が見渡せる全額一本化型は、貯蓄の計画を立てやすい方法です。ただし、マネーフォワードの調査では、黒字の家計でいちばん多かったのは費目別分担型でした。どの方法でも、先に貯蓄額を決めておくことが共通のポイントです。育児・住宅・老後など複数の目標を同時に進めたい場合は、ライフプランシミュレーターで全体像を把握してから配分を決めるのが一つの方法です。
まとめ ─ 正解は夫婦の数だけある
共働き夫婦の家計管理スタイルは、大きく4つに分けられます。
- 費目別分担型:担当費目を夫婦で分けて各自が払う(自由度は高め・貯蓄計画は立てにくい)
- 共同口座型:定額または割合を共同口座に拠出(バランス型)
- 全額一本化型:全収入を一つにまとめ、おこづかい制(家計全体を見渡しやすい)
- 片方管理型:得意なほうが全体管理(シンプルだが透明性は低め)
どのスタイルが「正解」ということはありません。収入のバランス・個人の自由度の希望・貯蓄目標によって、わが家に合う方法は変わります。まずはシミュレーターで自分たちの数字を確認してみることが、話し合いの第一歩になります。
関連ツール・記事
- → 共働き世帯 家計配分シミュレーター 4スタイルの配分を数字で比較
- → 家計バランス診断 今の家計の構造をチェック
- → ライフプランシミュレーター 結婚・育児・老後まで一生のお金を試算
- → 家計チェック記事 収入・支出・貯蓄のバランスを確認
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。
出典:マネーフォワード「家計管理に関するアンケート」(2024年10〜11月・マネーフォワード ME利用者502人)/総務省「家計調査年報」(2024年)
※この記事は一般的な情報提供を目的としたものであり、特定の金融商品の推奨や投資助言を行うものではありません。実際の判断はご自身の状況に合わせて、必要に応じて専門家にご相談ください。記載内容は作成時点の情報に基づいています。
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
厚生労働省「育児・介護休業」
— 育児休業給付金・産休・育休の制度 -
総務省統計局「家計調査」
— 家計の収支・消費支出の統計
よくある質問
Q. 共働き夫婦の家計管理はどう分ける?
別財布・共同口座・一方が管理など複数の方法があります。共通の支出は共同、個人の支出は各自など、収入差や価値観に合わせて組み合わせるのが現実的です。
Q. 別財布と共同口座どちらがいい?
一概には言えません。共同口座は貯蓄を把握しやすく、別財布は各自の自由度が高い特徴があります。生活費は共同、お小遣いは各自など折衷案も有効です。
Q. 共働きで貯金を増やすコツは?
共通の貯蓄口座を作り、毎月の貯蓄額を先取りで自動積立にするのが効果的です。お互いの収入と支出を見える化することも大切です。