「iDeCoが改悪されるって聞いたけど、どういうこと?」
2026年の春、そんなニュースがじわじわと広まり始めました。
手数料が上がる、退職金との関係が変わる——。でも、具体的に何がどう変わるのか、自分にどんな影響があるのか、いまいちピンとこない人も多いはずです。
今回はモリガマと一緒に、iDeCo改悪の中身を整理して、「それでも続ける価値があるか」を考えるための材料をそろえていきましょう。
「iDeCo改悪」って何が変わるの?
変更①:手数料が上がる(2027年1月〜)
iDeCoには、運用中にかかる3種類の手数料があります。表の「拠出」は、掛金を出すことです。
| 手数料の種類 | 変更前 | 変更後(2027年1月〜) |
|---|---|---|
| 国民年金基金連合会 | 105円 ×拠出回数 | 120円 ×毎月(固定) |
| 信託銀行 | 66円/月 | 66円/月(変更なし) |
| 運営管理機関(金融機関) | 0〜500円/月程度 | 変更なし |
金額だけ見ると「月15円の値上がり」なのですが、変更のポイントは金額よりも課金の仕組みが変わることにあります。
つまり、年1回にまとめて拠出して手数料を抑える方法は、2027年1月以降は使えなくなります。
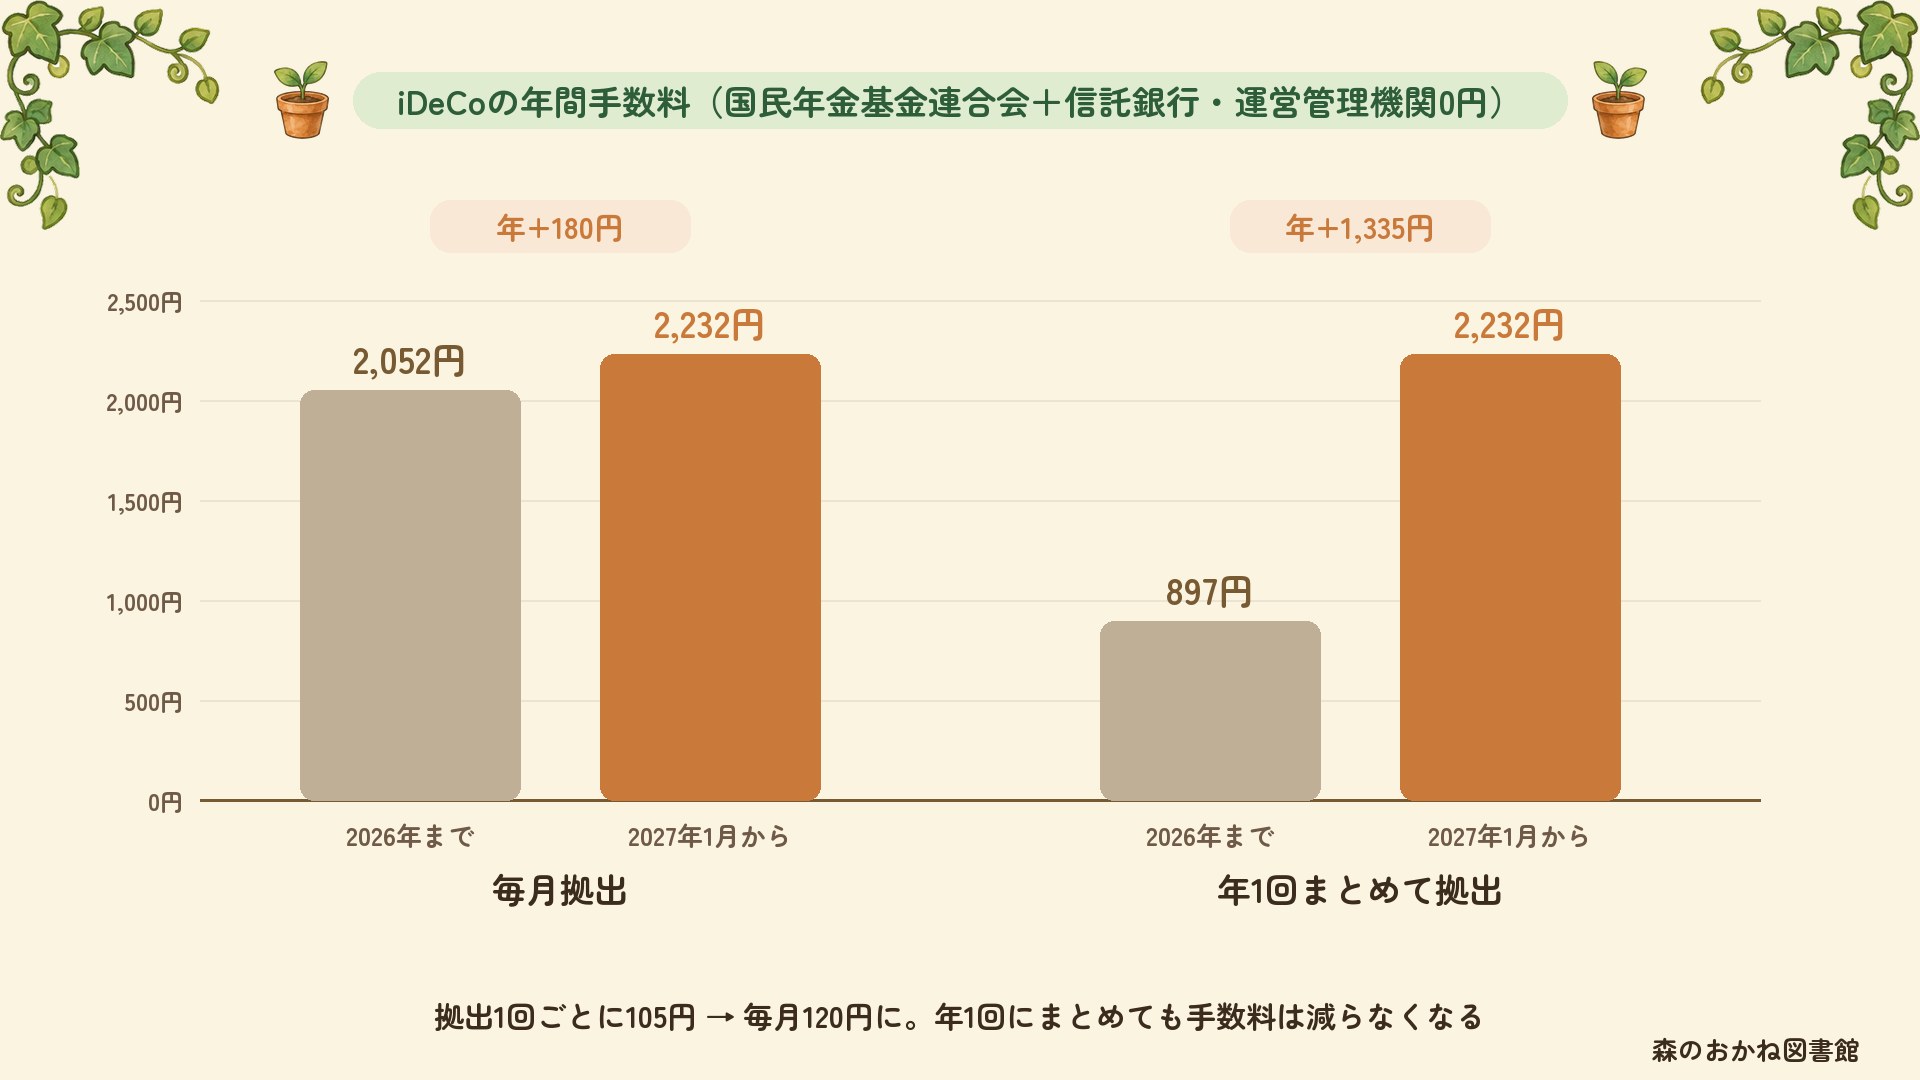
年間の手数料合計を比べると、こうなります(信託銀行66円/月・運営管理機関0円の場合)。
| 拠出パターン | 旧・年間手数料 | 新・年間手数料 | 増減 |
|---|---|---|---|
| 毎月拠出 | 2,052円 105円×12回+66円×12 |
2,232円 120円×12+66円×12 |
+180円 |
| 年1回まとめて拠出 | 897円 105円×1回+66円×12 |
2,232円 120円×12+66円×12 |
+1,335円 |
毎月拠出なら年+180円の影響。でも年1回拠出を活用していた人は、年+1,335円の影響を受けます。
変更②:退職所得控除の「5年ルール→10年ルール」(2026年1月〜すでに適用中)
iDeCoの一時金と会社の退職金は、それぞれ「退職所得控除」が使えます。加入年数や勤続年数に応じて、税金がかかる金額を減らせる仕組みです。
ただし、この2つの控除を両方フルに活かすには、受け取り時期を一定期間あけなければなりません。
- 改正前:5年以上あければOK
- 改正後(2026年1月〜):10年以上あけなければならない
たとえば「iDeCoを60歳で一時金受取 → 65歳で退職金受取」という5年差のプランでは、新ルールでは退職金への控除が制限される可能性があります。
「改善」もある。2026年12月の制度変更も見ておこう
2026年12月からは、iDeCoの制度が大幅に使いやすくなる変更も予定されています。
| 変更点 | 現在 | 2026年12月〜 |
|---|---|---|
| 会社員(企業年金なし)の拠出上限 | 23,000円/月 | 62,000円/月 |
| 加入可能年齢の上限 | 65歳未満 | 70歳未満 |
特に会社員の拠出上限は約2.7倍に拡大されます。節税メリットをより大きく活かせるようになる変更です。
手数料が上がっても、iDeCoは「費用負け」しないの?
iDeCoの節税効果は、「掛金全額が所得控除になること」によって生まれます。掛金の額がそのまま戻るのではありません。税金を計算するもとになる所得から掛金を差し引き、その分にかかるはずだった税金が減ります。年収が高いほど所得税率が高くなるため、節税額は大きくなります。
たとえば月12,000円の拠出で比べると:
| 年収 | 所得税率目安 | 年間節税額目安 | 年間手数料(新) | 差引き |
|---|---|---|---|---|
| 300万円 | 5% | 約21,600円 | 2,232円〜 | プラス |
| 400万円 | 5% | 約21,600円 | 2,232円〜 | プラス |
| 600万円 | 10% | 約28,800円 | 2,232円〜 | プラス |
- 節税額:2026年分の所得税率で計算し、住民税(10%)を含む。復興特別所得税は含めない
- 手数料:国民年金基金連合会の新しい手数料(月120円)と信託銀行(月66円)の合計。運営管理機関0円の場合
- 計算は、iDeCo手数料 損得シミュレーターと同じ
この表の条件では、いずれも節税額が手数料を上回っています。ただし、収入が少なく、もともと税金がほとんどかからない方は、節税額が小さくなります。運営管理機関の手数料が高い金融機関を使っている方も、比べてみる価値があります。
自分の数字で確認してみよう
▼ iDeCo手数料 損得シミュレーターで確認できます
まとめ:改悪の中身を整理すると
- 手数料は月15円の値上がり。ただし年1回にまとめて拠出する方法では手数料を抑えられなくなるため、その方法を使っていた人は年+1,335円の影響あり
- 退職所得控除のルールが「5年→10年」に変更(2026年1月〜)。iDeCoと会社退職金の受取タイミングの再確認が必要な人も
- 一方で2026年12月には拠出上限の大幅引き上げという「改善」もある
- 記事の表の条件(年収300〜600万円・月12,000円)では、節税額が手数料を上回る。ただし個人の状況によって異なる
「改悪」という言葉に不安を感じたときこそ、自分の数字で確認することが一番の判断材料になります。
気になる人はツールで一度試してみてください。
関連ツール・記事
- iDeCo手数料 損得シミュレーター(本記事のツール)
- iDeCo節税額シミュレーター
- NISAシミュレーター
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。
手数料・税率・制度の内容は変更される場合があります。最新情報は国民年金基金連合会・国税庁等の公式情報をご確認ください。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
iDeCo公式サイト(国民年金基金連合会)
— iDeCoの制度・拠出限度額・税制優遇 -
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額
よくある質問
Q. iDeCoの手数料はいくらかかる?
加入時の手数料に加え、毎月の口座管理手数料がかかります。金融機関により月171円〜数百円と差があり(2027年1月の引き落とし分からは国民年金基金連合会の手数料が上がり、最低でも月186円)、ネット証券は安いところが多いです。
Q. 手数料が上がってもiDeCoは続ける価値がある?
年収と掛金しだいです。掛金が全額所得控除になる節税効果は、多くの年収帯で手数料を上回ります。自分の年収・掛金で損得を試算するのが確実です。
Q. iDeCoの手数料を抑えるには?
口座管理手数料が安いネット証券を選ぶのが基本です。すでに手数料の高い金融機関に加入している場合は、移換(金融機関変更)も検討できます。