「年金は繰り下げたほうが増える」という話を聞いたことがある方は多いと思います。実際、受給開始を遅らせると月額が増える仕組みがあります。ただし「誰にとっても得」というわけではなく、健康状態・加給年金の有無・在職状況などによって判断が変わります。この記事では仕組みと損益分岐点を整理し、最後にツールで「自分の場合」を確かめられるようにします。
繰り下げ受給の仕組み:月0.7%ずつ増える
老齢年金(老齢基礎年金・老齢厚生年金)は65歳が標準の受給開始年齢ですが、66歳以降に受け取り開始を遅らせる(繰り下げる)ことで、月額が増額されます。増額率は1ヶ月あたり0.7%です(日本年金機構)。2022年4月からは最長75歳(10年)まで繰り下げられるようになり、最大で84%増えます。
繰り下げ年数と増額率の早見表
| 受給開始年齢 | 繰り下げ月数 | 増額率 | 月15万円の場合 |
|---|---|---|---|
| 65歳(標準) | 0ヶ月 | 増減なし | 15.0万円 |
| 66歳(1年繰り下げ) | 12ヶ月 | +8.4% | 約16.3万円 |
| 68歳(3年繰り下げ) | 36ヶ月 | +25.2% | 約18.8万円 |
| 70歳(5年繰り下げ) | 60ヶ月 | +42.0% | 約21.3万円 |
| 75歳(10年繰り下げ) | 120ヶ月 | +84.0% | 約27.6万円 |
出典:日本年金機構「老齢年金の繰り下げ受給」/最大75歳への拡張は2022年4月施行(昭和27年4月2日以降生まれの方が対象)
老齢基礎年金と老齢厚生年金は別々に繰り下げることも可能です。どちらか一方だけを繰り下げる選択もできます。
「損益分岐点」とは何か
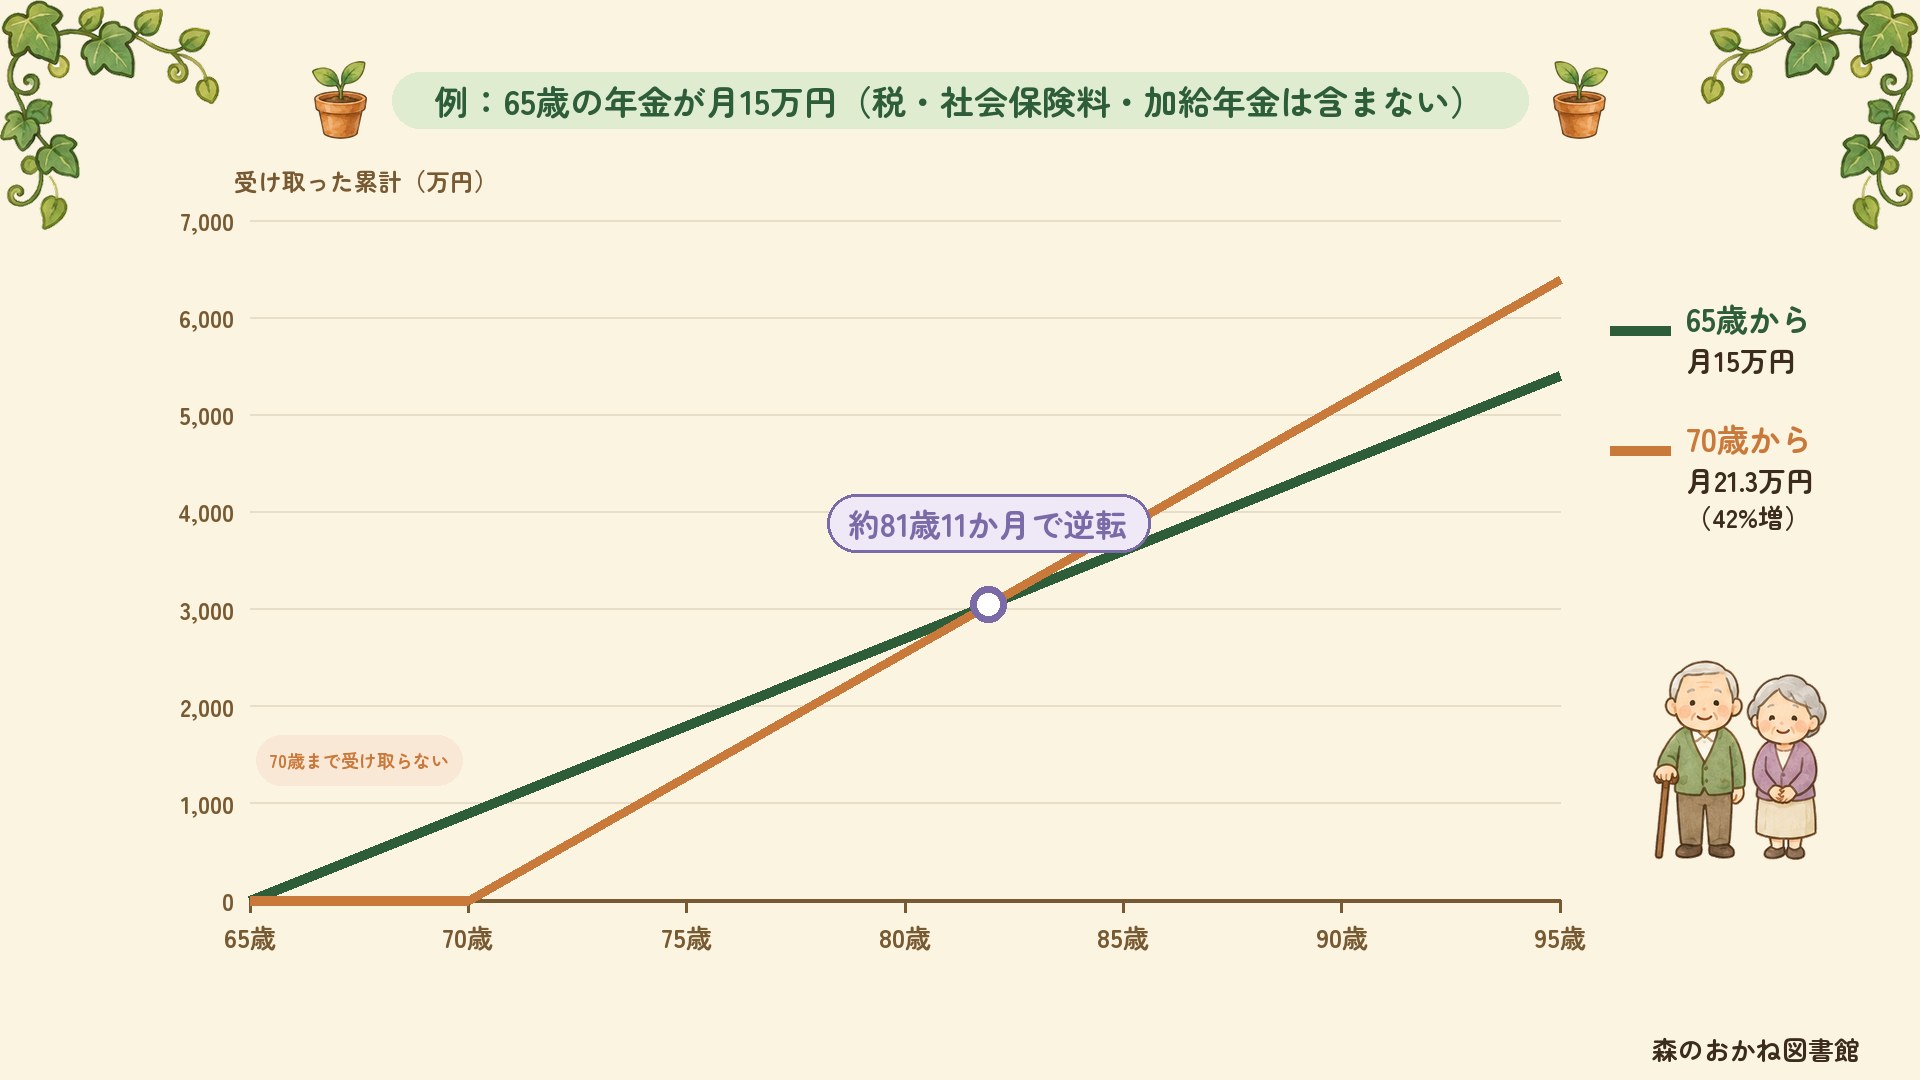
繰り下げ受給の「損益分岐点」とは、65歳から受け取り続けた場合の累計と、繰り下げた場合の累計が逆転する年齢のことです。
考え方は、待っている間に受け取らなかった総額を、繰り下げで毎月増える金額で割る、というものです。これが、受け取らなかった分に追いつくまでの月数になります。
1か月繰り下げるごとに増えるのは月額の0.7%なので、計算すると次のとおりです。
1 ÷ 0.007 ≈ 142.9ヶ月(約11年11ヶ月)
繰り下げた月数が増えると、待つ間の受け取らない額と、毎月の増額分が同じ割合で増えます。そのため、この月数は何年繰り下げても変わりません。
受給開始年齢別の損益分岐年齢(目安)
| 受給開始年齢 | 損益分岐年齢の目安 | 受給開始からの年数 |
|---|---|---|
| 66歳(1年繰り下げ) | 約77歳11ヶ月 | 約11年11ヶ月後 |
| 70歳(5年繰り下げ) | 約81歳11ヶ月 | 約11年11ヶ月後 |
| 75歳(10年繰り下げ) | 約86歳11ヶ月 | 約11年11ヶ月後 |
上記は税・社会保険料・加給年金を含まない目安の値です。実際の損益分岐点はこれより遅くなる場合があります。
ここからは、制度全体の設計の話です。厚生労働省は「どの時点で受け取り始めても、65歳時点の平均余命まで生きた場合の受給総額が年金財政上中立となるよう設計されている」と説明しています。平均余命は、その年齢の人が平均してあと何年生きるかを示す数字です。国は、特定の受け取り開始年齢を「正解」として示してはいません。
繰り下げが「得になりやすいケース」と「注意が必要なケース」
繰り下げが得になりやすいケース
| ケース | 理由 |
|---|---|
| 健康状態が良く、長生きが見込まれる | 損益分岐点を超えて受け取る期間が長いほど、累計が多くなる |
| 65歳以降も働いて収入がある | 待機中の生活費を給与で賄えるため、年金なしでも生活できる |
| 配偶者への加給年金がない | 繰り下げ中の給付停止による損失が生じない |
| 老後の生活費を月額増加分でカバーしたい | 月々の手取りが増えると生活の安定につながる |
注意が必要なケース
| ケース | 注意点 |
|---|---|
| 配偶者に加給年金が加算される予定 | 繰り下げ待機中は加給年金が停止され、増額対象にもならない。待機中の損失が大きくなる場合がある |
| 65歳以降は収入がない | 待機中の生活費を貯蓄から取り崩す必要があり、総資産が早く減る可能性がある |
| 健康状態に不安がある | 損益分岐点を迎える前に亡くなった場合、繰り下げ分の恩恵を受けられない |
| 65歳以降も一定以上の収入がある(在職) | 在職老齢年金(働きながら受け取る老齢厚生年金を、給与との合計に応じて減らす仕組み)で止められた分は、繰り下げても増えない。基準額は2026年4月から月65万円 |
出典:日本年金機構「老齢年金の繰り下げ受給」、厚生労働省「年金制度の仕組みと考え方」
みなし増額特例(2023年4月施行)
- どんな場合か:70歳を過ぎてから、繰り下げの申し出をせずに、過去の分をさかのぼってまとめて請求するとき
- 受け取り方:請求した日の5年前に繰り下げの申し出があったものとみなし、増額された年金の5年分をまとめて受け取れる
- 対象の人:昭和27年4月2日以降に生まれた人、または平成29年4月1日以降に年金を受け取る権利ができた人
まとめて受け取ると、医療・介護の保険料や税金に影響することがあるため、年金事務所で確かめてください。
自分の損益分岐点をツールで確かめる
年金繰り下げ受給 損益分岐点シミュレーター
65歳時点の標準受給月額と繰り下げ年数を入れると、
年齢別の累計受給額グラフと損益分岐年齢が確認できます
(税・社会保険料・加給年金を含まない目安です)
判断材料を整理する:自分の収入や暮らしに合っているか
繰り下げ受給の得失は、シンプルな「月額 × 年数」の計算だけでは答えが出ません。判断に必要な主な要素を整理します。
繰り下げを検討するときの確認リスト
- 65歳以降の収入は見込めるか(年金を待つ間の生活費を何でまかなうか)
- 加給年金・振替加算の受給資格はあるか(配偶者扶養状況の確認)
- 在職老齢年金で年金が減る収入水準か(給与と老齢厚生年金の合計が月65万円を超えるか:2026年4月〜)
- 健康状態・平均余命と損益分岐年齢を比較する
- 老齢基礎年金と老齢厚生年金を別々に繰り下げることも検討する
あわせて使ってみる
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。年金制度は法改正により変更される場合があります。正確な情報は日本年金機構または年金事務所でご確認ください。最終的な判断はご自身でお願いします。
あわせて読みたい
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「参考情報・公的機関リンク」にある国税庁・日本年金機構・厚生労働省の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年10月26日(数字の確かめ方について)
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額
よくある質問
Q. 年金を70歳まで繰り下げるといくら増える?
1ヶ月あたり0.7%増額され、70歳まで5年遅らせると42%増になります。この増額率は一生続きます。
Q. 繰り下げ受給の損益分岐点は何歳?
おおむね受給開始から約12年後(70歳開始なら81〜82歳ごろ)が目安です(税・社会保険料・加給年金を含めない場合)。それより長く受け取ると、繰り下げたほうが累計は多くなります。
Q. 繰り下げ受給は誰にでも向いている?
長生きが見込め、繰り下げる間の生活費を別に確保できる人に向きます。健康に不安がある人や当面の生活費が必要な人は慎重に判断しましょう。