※本記事は2026年9月時点の情報です。金利は変動するため、実際の判断は借入先の最新の適用金利でご確認ください。
まず結論:3行でわかる要点
- 比べるのは「ローン金利」と「投資の期待利回り」。ただしそのまま比べてはいけない
- 住宅ローン控除の期間中は、繰り上げ返済すると控除額も減る。実質の利回りは金利 − 0.7%
- 日銀は2026年9月に政策金利を1.25%程度へ引き上げ(6月に続く利上げ・9月24日から)。ローン金利の側が動いている局面
「ボーナスが入ったら繰り上げ返済しようと思ってたんだけど、NISAに回した方がいいのかな……」
住宅ローンを抱えながら投資もしている人なら、一度は迷ったことがある問いではないでしょうか。
結論から言うと、どちらが有利かは「ローンの金利」と「投資の利回り」の大小関係で決まります。この記事では、その仕組みをモリガマと一緒に整理し、最後に自分の条件で比較できるツールを紹介します。
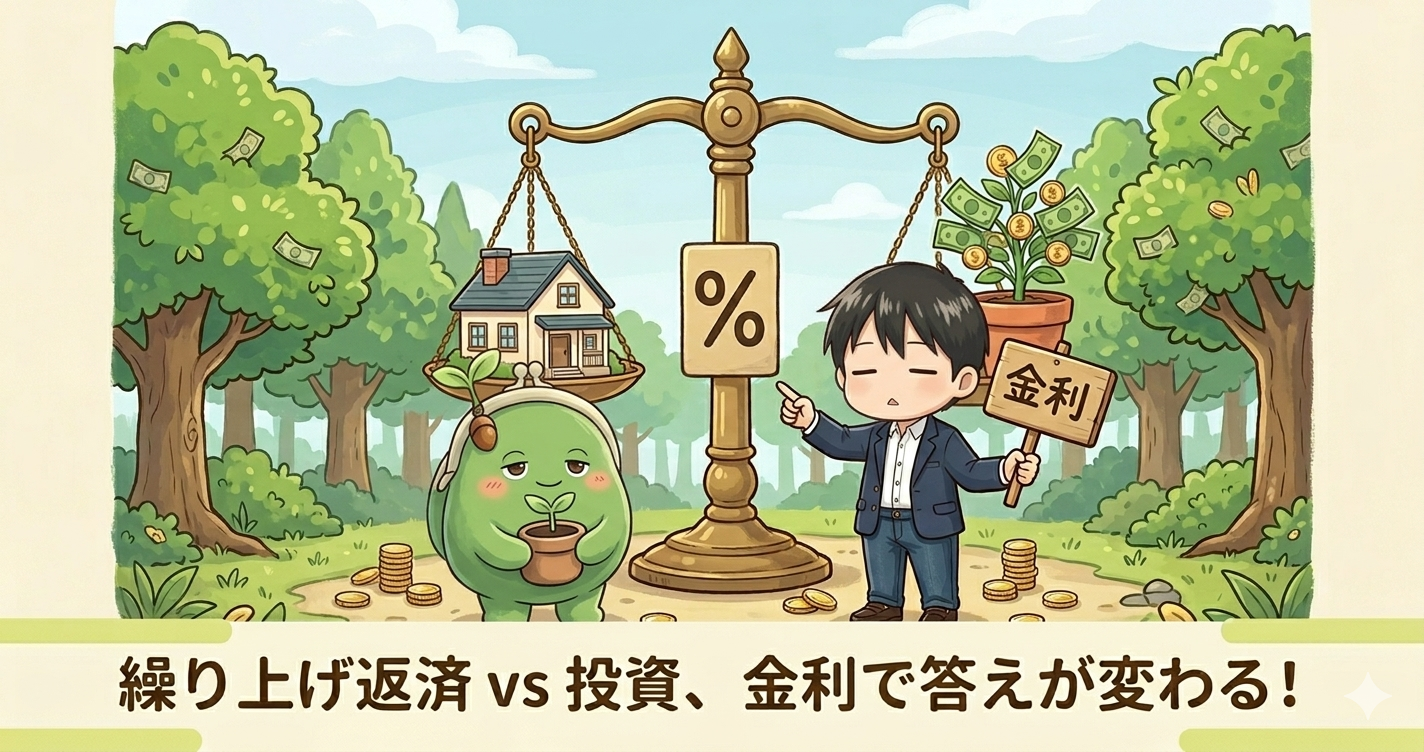
手元の100万円、繰り上げ返済と投資どっちに使う?
住宅ローンがある家庭では、手元の資金をどう使うかは家計全体の大きな判断です。「とりあえず繰り上げ返済」でも「とりあえずNISA」でもなく、自分の条件を数字で確かめてから判断する方法を見ていきましょう。
繰り上げ返済を選んだ場合のメリット・デメリット
メリット
| メリット | 内容 |
|---|---|
| 確実に利息が減る | ローン金利分のコストを確定的に削減できる。投資と違い、元本割れリスクがない |
| 精神的な安心感 | 借入残高が減ることで、将来への不安が和らぐ |
| 期間短縮型なら効果大 | 返済期間を短縮する方式は、利息軽減額が大きくなりやすい |
デメリット
| デメリット | 内容 |
|---|---|
| 流動性がなくなる | 一度返済したお金は戻ってこない。急な出費には対応できない |
| 住宅ローン控除に注意 | 繰り上げ返済で最初の返済月から完済月までの期間が10年未満になると、住宅ローン控除の対象外になる。判定は残り期間ではなく、当初の返済開始からの通算期間で行う(国税庁) |
| 機会損失の可能性 | 投資に回せば得られたかもしれないリターンを逃す可能性がある |
投資(NISA)を選んだ場合のメリット・デメリット
メリット
| メリット | 内容 |
|---|---|
| 複利の効果 | 長期投資では利益にもリターンが乗り、資産が雪だるま式に増える可能性がある |
| NISA なら運用益非課税 | 新NISAの成長投資枠を活用すれば、売却益・分配金がすべて非課税 |
| 流動性を保てる | いざとなれば売却して現金化できる(相場次第で損失の可能性もある) |
| インフレ対策になる | 物価上昇局面では、現金のまま持つより資産が実質目減りしにくい |
デメリット
| デメリット | 内容 |
|---|---|
| リターンは不確実 | 金融庁の資料では、国内外の株式・債券に毎月同額ずつ20年間積み立てた場合、収益率は年率2〜8%の範囲に収まったと示されている。過去の実績であり、将来を保証するものではない |
| 元本割れリスク | 短期では資産が減る局面もある。精神的に耐えられるかどうかも重要 |
| 投資の知識・管理が必要 | どの商品を選ぶか、どう運用するかの判断が必要 |
金利水準で「正解」は変わる
判断の基本は、「ローン金利」と「投資の期待利回り」を比べることです。
損益分岐点の考え方
ローン金利 < 投資利回り → 投資が有利(期待値ベース)
ローン金利 > 投資利回り → 繰り上げ返済が確実に有利
ローン金利 = 投資利回り → ほぼ同等
そしていま、この「ローン金利」の側が動いています。日本銀行は2026年6月16日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を「0.75%程度」から「1.0%程度」へ引き上げ、さらに9月18日の会合で「1.25%程度」へ引き上げました(9月24日から適用)。
変動金利は、この短期金利を土台にした各行の基準金利に連動します。基準金利の見直しは多くの銀行で年2回(4月・10月)、そして返済額への反映はさらに遅れるのが一般的です。利上げの影響は、時間差で効いてきます。金利上昇局面での考え方は変動金利が上がったらどうする?で整理しています。
一方、金融庁の資料では、1985年以降に毎月同額ずつ国内外の株式・債券を買い付けた場合、20年間の保有では収益率が年率2〜8%の範囲に収まったと示されています(国内・先進国・新興国の株式・債券に6分の1ずつ投資した例では年平均4.6%)。過去の実績であり、将来を保証するものではありません。単純比較では「現在の変動金利なら投資が有利」という計算になりやすいのが実情です。
控除期間中は「金利 − 0.7%」で考える
ここが、この判断でいちばん見落とされるところです。
住宅ローン控除を受けている間は、年末残高の0.7%が税金から戻ってきます(令和4年以降に入居した場合。認定住宅等で控除期間13年/国税庁)。
繰り上げ返済をすると、その分だけ年末残高が減ります。年末残高が減れば、戻ってくる控除額も減ります。
・減る利息 = 100万円 × ローン金利
・減る控除 = 100万円 × 0.7% = 7,000円
→ 差し引きの効果 = 100万円 ×(ローン金利 − 0.7%)
つまり控除を受けている間の繰り上げ返済は、実質的には「金利 − 0.7%」で運用したのと同じことになります。
| ローン金利 | 見かけの利回り | 控除期間中の実質 |
|---|---|---|
| 年0.5% | 0.5% | −0.2%(損) |
| 年0.7% | 0.7% | 0% |
| 年1.0% | 1.0% | 0.3% |
| 年1.5% | 1.5% | 0.8% |
金利0.7%以下の人が控除期間中に繰り上げ返済すると、税金の戻りが減るぶんだけ損になります。「借金は早く減らしたい」という気持ちとは逆の答えですが、数字はそうなります。
ただし、次の場合はこの限りではありません。
- 年末残高が借入限度額を上回っているとき。控除額は「年末残高」と「借入限度額」の小さいほうで計算されるため、残高が限度額を超えている間は繰り上げ返済しても控除額は減りません
- 控除しきれていないとき。控除額が所得税額(と住民税からの控除枠)を上回っていると、減った分がそもそも戻っていません
- 控除期間が終わっているとき。この場合は0.7%を引く必要がなく、金利がそのまま実質の利回りになります
控除の仕組みそのものは住宅ローン控除、いくら戻る?で、2026年の改正内容は住宅ローン控除どう変わる?で扱っています。
ただし、ここには重要な前提があります。
- 変動金利は今後上昇する可能性がある(日本銀行は利上げを継続中)
- 投資リターンは確定ではなく、期待値(年によって大きくぶれる)
- 「確実な利息削減」と「期待値のリターン」は性質が異なる
- 控除期間中は実質の利回りが0.7%分下がる(前章のとおり)
自分の場合はどっちが得?ツールで確かめよう
ローン残高・金利・繰り上げ額・想定利回りを入れると、何年後にいくら差が出るかをグラフで確認できます。損益分岐点(投資が有利になる利回り)も自動で算出します。
まとめ:数字で確認してから判断しよう
繰り上げ返済 vs 投資、どちらが有利かは「ローン金利 vs 投資利回り」の比較で決まります。現時点の変動金利水準(1%前後)では、長期インデックス投資の期待リターンが上回りやすい傾向がありますが、金利上昇・投資リターンの不確実性・個人のリスク許容度も重要な変数です。
重要なのは、「どちらが絶対正解か」ではなく、自分の条件で試算したうえで、自分が納得できる方を選ぶことです。
この記事のまとめ
- ローン金利 < 投資利回りなら、理論上は投資が有利(期待値ベース)
- 繰り上げ返済は「確実な利益」、投資は「期待値の利益(ブレあり)」
- 変動金利は今後上昇する可能性があり、判断が変わるケースも
- 住宅ローン控除の残り期間は繰り上げ返済前に確認を
- 流動性(すぐ使えるお金)を手放す前に生活防衛資金の確保が優先
住宅購入の段階から資金計画を立てたい人は、住宅購入シミュレーターも参考にどうぞ。積立投資の複利効果をもっと詳しく知りたい人は、NISAシミュレーターで確かめられます。
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。
参考・出典
- 国税庁:住宅借入金等特別控除(令和4年以降に居住を開始した場合) — 控除率0.7%・控除期間・償還期間10年以上の要件
- 日本銀行:金融市場調節方針の変更について(2026年6月16日・PDF) — 誘導目標を0.75%程度から1.0%程度へ
- 日本銀行:金融市場調節方針の変更について(2026年9月18日・PDF) — 誘導目標を1.0%程度から1.25%程度へ(9月24日から)
- 住宅金融支援機構:金利情報
- 金融庁:NISAの基本
- 金融庁:はじめてみよう!NISA早わかりガイドブック(PDF) — 20年間の積立・分散投資では収益率が年率2〜8%の範囲に収まった(過去の実績)
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
日本銀行
— 金利・経済統計・金融政策 -
国土交通省「住宅ローン減税」
— 住宅ローン控除の要件・控除額
よくある質問
Q. 住宅ローンは繰り上げ返済と投資どちらが得?
ローン金利と投資の期待リターンの大小で変わります。金利が高ければ繰り上げ返済、低金利で投資リターンが上回る見込みなら投資が有利になりやすいです。
Q. 低金利なら投資を優先していい?
金利が低く、NISAなどでローン金利を上回るリターンが期待できるなら投資が合理的です。ただし投資は元本保証がないため、自分のリスク許容度も踏まえて判断します。
Q. 繰り上げ返済のメリットは?
支払う利息を確実に減らせ、返済期間の短縮や毎月の負担軽減につながります。「確実なリターン」として精神的な安心も得られるのが利点です。