※本記事の制度内容・数値は2026年6月時点の情報に基づきます。固定資産税や解体費は物件・地域で大きく変わります。実際の判断は記事末尾の公的機関リンク・自治体・専門家にご確認ください。
・相続税の基本ガイドでは「相続税がいくらかかるか」を解説
・持ち家 vs 賃貸の生涯コスト比較では自分の住まいの選び方を解説
・本記事は「実家を相続したあと、どうするか」に特化し、放置のコスト・義務・売る/活かす/手放す選択肢を整理します
誰も住まなくなった実家をどうするか――これは多くの家庭がいずれ直面するお金の問題です。全国の空き家は約900万戸に達し、社会問題として制度の整備が急速に進みました。この記事では、実家を相続したときに知っておくべき「義務」「維持コスト」「3つの選択肢」を整理します。
まず知っておく義務:相続登記は3年以内(2024年〜)
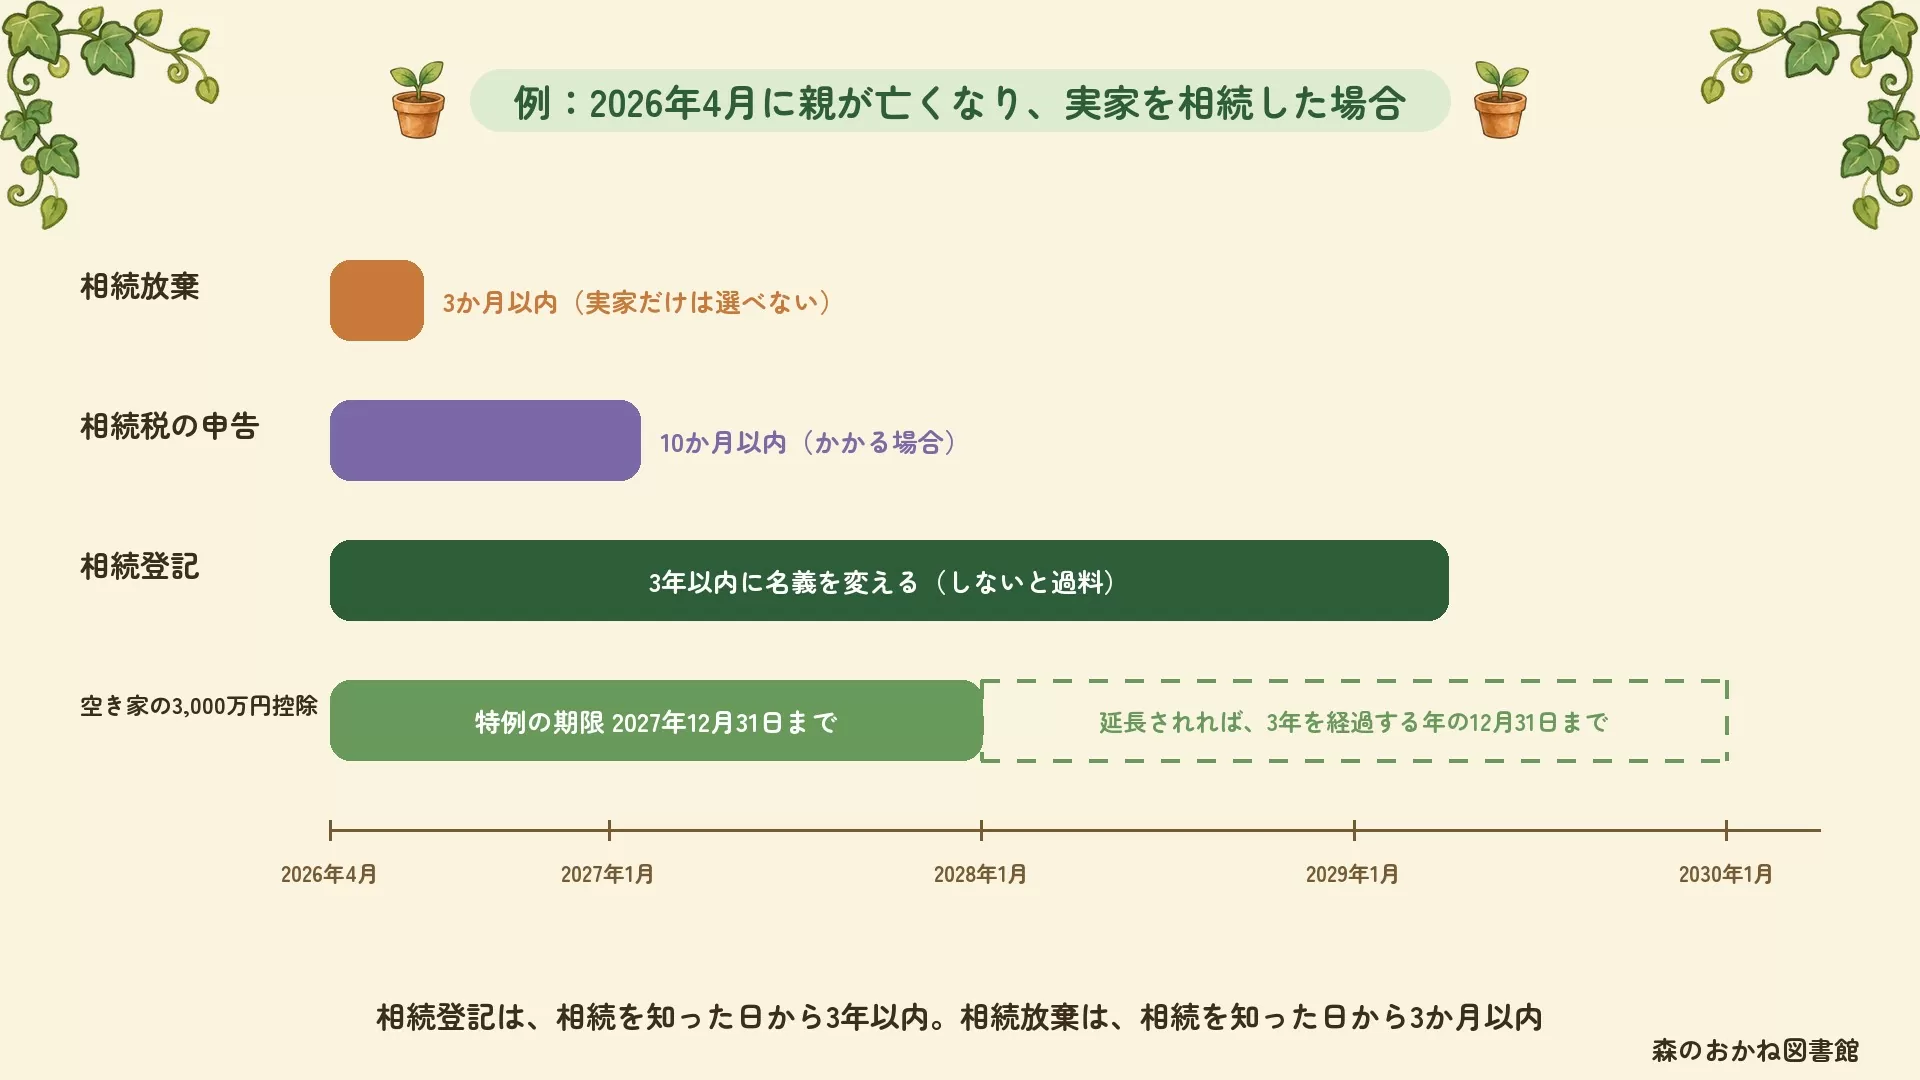
2024年4月から相続登記が義務化されました。不動産を相続で取得したことを知った日から3年以内に、名義変更(相続登記)を申請します。正当な理由なく申請しないと、10万円以下の過料(行政上のペナルティとして納めるお金)の対象になります。なお、相続するかどうかを決める期限は、登記より先に来ます。相続放棄は原則3か月以内です(選択肢③で説明します)。
義務化より前(2024年3月以前)に相続した不動産も対象で、2027年3月31日までに登記が必要です。「ずっと祖父名義のまま」という実家は要注意。遺産分割(遺産を誰がどう受け継ぐかを決めること)がまとまらない場合は、ひとまず「相続人申告登記」という簡易な手続きで義務を果たすこともできます。
空き家の維持コストは年間どれくらい?
誰も住まなくても、家を持っているだけで毎年お金が出ていきます。代表的な項目を整理します。
| 項目 | 年間の目安 | メモ |
|---|---|---|
| 固定資産税・都市計画税 | 数万〜十数万円 | 立地・評価額で大きく変動 |
| 火災保険(空き家向け) | 数万円 | 空き家は割高になりやすい |
| 水道光熱費の基本料金 | 数千〜数万円 | 通水などの管理で契約を残す場合 |
| 管理の手間・交通費 | 人それぞれ | 遠方なら帰省費用も。管理代行は月数千円〜 |
| 合計の目安 | 年10万〜数十万円 | 10年持てば100万円超になることも |
放置すると固定資産税が跳ね上がる?
住宅が建っている土地は、固定資産税が最大6分の1に軽減される「住宅用地の特例」があります。ところが、管理されていない空き家が自治体から「特定空家」や「管理不全空家」に指定されて勧告を受けると、この軽減が解除され、土地の固定資産税が実質数倍になる場合があります。
2023年の法改正で、倒壊寸前の「特定空家」だけでなく、その予備軍である「管理不全空家」も対象になりました。「壊れてないから大丈夫」ではなく、窓や庭が荒れた状態の放置もリスクになっています。
選択肢①:売る(3,000万円控除の特例が使える)
住む予定がない場合、売却も選択肢になります。相続した空き家の売却には、条件を満たすと使える税金の特例「空き家の譲渡所得の3,000万円特別控除」があります。家を売って得た利益(譲渡所得)から最大3,000万円を差し引いて、税金を計算できる仕組みです。
| 項目 | 内容 |
|---|---|
| 効果 | 売却益から最大3,000万円を控除(相続人が3人以上の場合は1人最大2,000万円) |
| 主な要件 | ・建築時期:1981年5月以前に建築された家屋 ・住んでいた人:亡くなった人が一人で住んでいた ・相続後:売却まで空き家のまま ・売却額:1億円以下 など |
| 耐震・解体の要件 | 耐震基準を満たして売るか、更地にして売る。2024年からは売却後に買主が翌年2月15日までに耐震改修・取壊しでも適用可に緩和 |
| 期限 | ・売却の期限:相続開始から3年を経過する年の12月31日まで ・特例そのものの期限:2027年12月31日まで |
期限が2つある点に注意が必要です。相続から時間が経つと、この特例は使えなくなります。
選択肢②:活かす(貸す・自分で使う)
立地や状態によっては、賃貸に出して家賃収入を得る道もあります。ただし、古い実家は貸す前のリフォーム費用(水回りだけでも数百万円かかることも)と、入居が見込めるエリアかの見極めが必要です。自治体の「空き家バンク」に登録して、移住希望者などに安く貸す・売る方法もあります。
家賃収入は、不動産所得(家賃収入などから必要経費を引いた額)として確定申告が必要になる点も覚えておきましょう。
選択肢③:手放す(国庫帰属・相続放棄)
「売れない・貸せない・使わない」土地のための制度も整ってきました。
相続土地国庫帰属制度(2023年〜)
相続した土地を、審査を経て国に引き取ってもらう制度です。利用には、次の費用がかかります。
- 審査手数料:土地一筆(登記上の土地1区画)あたり14,000円
- 負担金:10年分の管理費に相当する額。原則20万円〜で、市街地の宅地などは面積に応じて加算
- 解体費:建物が建ったままでは申請できないため、先に解体が必要。木造でおおむね100万〜300万円程度が目安
相続放棄
最初から相続しない選択です。ただし実家だけを放棄することはできず、預貯金など他の財産もすべて放棄することになります。期限は原則、相続を知ってから3か月以内。プラスの財産とのバランスで慎重に判断する必要があります。
結局どう考えればいい?(判断の流れ)
- 住む・使う予定がある → 維持し、相続登記を3年以内に済ませる
- 予定がなく、売れそうな立地 → 3,000万円控除の期限内(相続から3年目の年末まで)に売却を検討
- 貸せそうな立地・状態 → リフォーム費と家賃収入を比較して賃貸化
- 売れない・貸せない → 解体+国庫帰属、または(相続前なら)相続放棄も視野に
いちばん避けたいのは「決めずに放置」です。維持費は毎年かかり続け、建物は傷み、特例の期限は過ぎ、税の軽減も外れるリスクが高まります。親が元気なうちに「実家をどうするか」を家族で話しておくことが、最大の備えになります。
よくある誤解
誤解1:名義変更しなくても困らない
2024年から相続登記は法律上の義務です。3年以内に登記しないと10万円以下の過料の対象になり、過去の相続分も2027年3月末が期限です。名義が古いままだと売却もできません。
誤解2:空き家でも固定資産税は安いまま
管理されていない空き家が「特定空家」「管理不全空家」として勧告を受けると、住宅用地の軽減(最大6分の1)が外れ、土地の固定資産税が実質数倍になる場合があります。
誤解3:3,000万円控除はいつでも使える
期限が二重にあります。相続開始から3年を経過する年の12月31日までに売却が必要で、特例自体も2027年12月31日までの時限措置です。
誤解4:いらない実家だけ相続放棄できる
できません。相続放棄はすべての財産をまとめて放棄する制度です。実家だけを手放したい場合は、売却や(土地なら)相続土地国庫帰属制度の検討になります。
関連記事
よくある質問(FAQ)
Q. 実家を相続したら、まず何をすればいい?
A. まず相続登記(名義変更)です。2024年4月から義務化され、相続で不動産を取得したことを知った日から3年以内に、正当な理由なく申請しないと10万円以下の過料の対象になります。義務化前に相続した不動産も2027年3月31日までに登記が必要です。遺産分割がまとまらない場合は相続人申告登記という簡易な手続きで義務を果たせます。
Q. 空き家の維持費は年間いくらかかりますか?
A. 固定資産税・都市計画税、空き家向けの火災保険、水道光熱費の基本料金、管理の手間や交通費などを合わせて、年間10万円から数十万円が目安です。さらに管理されていない空き家が特定空家や管理不全空家として勧告を受けると、住宅用地の税軽減(最大6分の1)が外れ、土地の固定資産税が実質数倍になる場合があります。
Q. 相続した空き家を売ると税金の特例はありますか?
A. 空き家の譲渡所得の3,000万円特別控除があります。1981年5月以前築で亡くなった人が一人で住んでいた家などの要件を満たし、相続開始から3年を経過する年の12月31日までに売却すると、売却益から最大3,000万円(相続人3人以上は1人最大2,000万円)を控除できます。特例自体の期限は2027年12月31日までです。
Q. 売れない実家の土地は国に引き取ってもらえますか?
A. 相続土地国庫帰属制度により、審査を経て土地を国に引き取ってもらえます。審査手数料が土地一筆あたり14,000円、10年分の管理費相当の負担金が原則20万円からかかります。建物が建ったままでは申請できないため、先に解体が必要です。なお相続放棄という方法もありますが、実家だけでなくすべての財産をまとめて放棄することになります。
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「公的機関の最新情報」にある国土交通省・法務省の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年11月3日(数字の確かめ方について)
公的機関の最新情報
※本記事の内容は執筆時点(2026年6月)の情報に基づきます。税額・解体費・負担金は物件や地域により大きく異なり、特例の適用には細かな要件があります。実際の手続き・判断は法務局・税務署・自治体・税理士や司法書士などの専門家にご確認ください。本記事は情報提供を目的としています。
このテーマの記事をまとめて読む
親の介護・相続のお金まとめ →
関係する記事を、読む順番に並べています。