※本記事は2026年9月時点の情報です。税率や納期は市町村が条例で定めるため、実際の金額はお住まいの自治体の通知でご確認ください。
まず結論:3行でわかる要点
- 払う人は1月1日時点の所有者。年の途中で売っても、その年は元の所有者にかかる
- 住宅が建っている土地は200㎡まで課税標準(税額を計算するもとになる金額)が6分の1。更地(建物のない土地)にすると大きく上がる
- 新築4年目に上がって見えるのは減額が終わっただけ。増税ではない
家を買うと、毎年春に固定資産税の通知が届きます。金額は大きいのに、計算の中身を説明されることはほとんどありません。
この税金は仕組みを知っていると読み解けるタイプのものです。とくに「なぜ4年目に上がるのか」「更地にすると本当に高くなるのか」は、理由がはっきりしています。
この記事では、誰にいくらかかるのかと、家計に効いてくる2つの特例を整理します。
誰が、何に、いくら払うのか
総務省の説明では、固定資産税の骨格はこうなっています。表の「償却資産」は、事業で使う機械や設備などのことです。「免税点」は、課税標準がこの額に届かなければ税金がかからない基準額です。
| 項目 | 中身 |
|---|---|
| かかるもの | 土地、家屋、償却資産 |
| 納める先 | 全市町村(東京23区内は東京都) |
| 納める人 | 所有者(土地・家屋は登記簿上の所有者等) |
| 課税標準 | 価格(適正な時価) |
| 税率 | 標準税率1.4% |
| 基準になる日 | その年度の初日の属する年の1月1日 |
| 免税点 | 令和8年度まで:土地30万円・家屋20万円・償却資産150万円 令和9年度以後:土地30万円・家屋30万円・償却資産180万円 |
課税標準のもとになる価格は、通知では「評価額」と書かれています。市町村が決める価格で、売買価格そのものではありません(決まり方は記事の後半で説明します)。
1月1日がすべてを決める
ここがいちばん実務に効きます。1月1日時点の所有者に、その年度の1年分がかかります。
3月に売っても、その年度の納税義務者は元の所有者のままです。実務では売買のときに日割りで精算するのが一般的ですが、それは当事者どうしの取り決めであって、市町村から見れば納める人は変わりません。
逆に、12月に買った家は翌年1月1日から自分にかかります。年末に引き渡しを受けると、すぐ次の年度分が来る形になります。
家計に効く特例1:住宅用地は6分の1
住宅が建っている土地には、大きな軽減があります。
| 区分 | 範囲 | 課税標準 |
|---|---|---|
| 小規模住宅用地 | 200㎡以下の部分 | 評価額の6分の1 |
| 一般住宅用地 | 200㎡を超える部分 (家屋の床面積の10倍まで) |
評価額の3分の1 |
一般的な戸建ての敷地は200㎡以下に収まることが多いので、多くの家庭は6分の1で計算されています。
更地にすると、この特例が外れる
この軽減は「住宅が建っていること」が条件です。建物を解体して更地にすると特例がなくなり、土地の税額は大きく上がります。
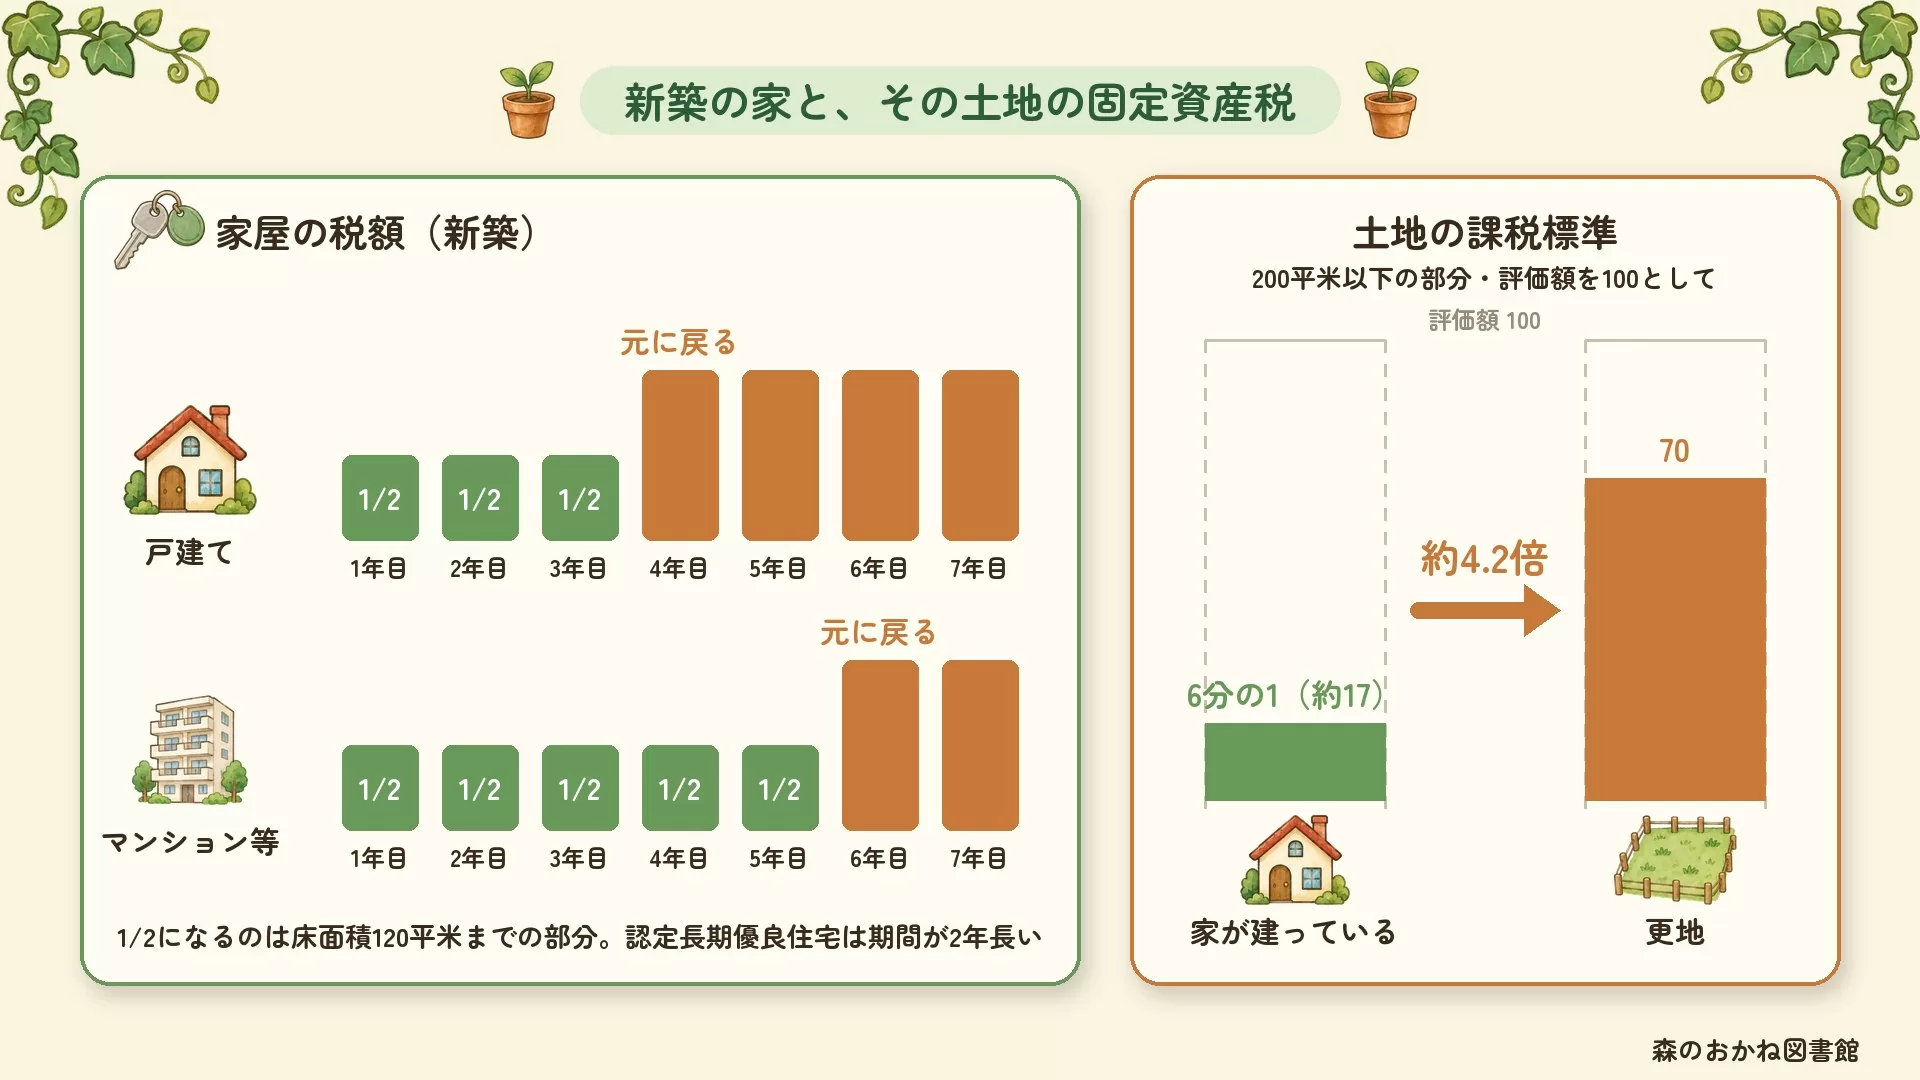
・住宅があるとき:200㎡以下の部分の課税標準は、評価額の6分の1(約17%)
・更地にしたとき:課税標準は、評価額の70%まで
このため単純な6倍にはなりませんが、200㎡以下の部分の固定資産税は最大で約4.2倍になります。
前の年も更地だったものとして計算する決まりがあるため、少しずつではなく翌年度からほぼ一度に上がるのが一般的です。
実家を相続して「とりあえず解体しよう」と考えるときに、いちばん効いてくる論点です。解体の見積もりだけでなく、翌年からの固定資産税もあわせて比べる必要があります。
詳しくは実家を相続したらどうする?で整理しています。
家計に効く特例2:新築は3年間(マンション等は5年間)半分
もうひとつが、新築住宅への減額です。国土交通省の説明はこうです。
新築住宅にかかる固定資産税を3年間(マンション等の場合は5年間)、2分の1に減額します。(適用期限:令和13年3月31日)
※なお、4年目(マンション等の場合は6年目)から固定資産税の額が”元に戻る”ことになります。固定資産税が”増税”されるわけではありません。 国土交通省「新築住宅に係る税額の減額措置」より
国交省も、4年目に税額が増える理由を「元に戻る」ためだと説明しています。冒頭のユキのケースは、おそらくこれです。
認定長期優良住宅(長く良好な状態で使えると認定された住宅)なら、この減額が5年間(マンション等は7年間)に延びます。なお、2分の1になるのは居住部分の床面積120㎡までの部分で、それを超える部分は減額されません。
2026年に条件が変わった
国土交通省は、令和8年度税制改正のポイントとして次の2点を挙げています。
・床面積要件の下限が50㎡から40㎡に引き下げられた
・令和11年4月1日以降に新築した住宅のうち、特定区域内に新築されたものは適用対象外となる
1つ目の変更で、コンパクトなマンションも対象に入りやすくなりました。
評価額はどう決まるのか
通知に書かれている「評価額」は、資産の種類ごとに次のように決まります。
- 宅地 ── 地価公示価格(国が毎年公表する土地の価格)等の7割を目安に評価される(平成6年度の評価替えから)
- 家屋 ── 再建築価格 × 経年減点補正率。いま同じ家を建てたらいくらか、から築年数ぶん減らす
- 償却資産 ── 取得価額から経過年数に応じて減らす。ただし最低でも取得価額の5%は残る
家屋の評価は「買った値段」ではなく「建て直したらいくらか」で決まります。だから建物が古くなっても、評価額はゼロにはなりません。木造でも一定の割合で下げ止まります。
また、評価額は毎年見直されるわけではなく3年ごとの評価替えです。土地の値段が上がった地域では、評価替えの年に負担が増えることがあります。ただし急に跳ね上がらないよう、負担調整措置という緩やかに上げる仕組みが入っています。
順番としては、こうなる
- 届いた通知で「評価額」と「課税標準額」を見分ける。特例が効いていれば両者は違う額になる
- 土地の課税標準額が評価額のおよそ6分の1なら、住宅用地の特例が効いている
- 家を建てて4年目(マンション等は6年目)なら、減額の終了を疑う
- 家を買うときは、4年目以降の税額で資金計画を立てる
- 実家を解体するか迷ったら、翌年度から土地の固定資産税が最大で約4.2倍になることを計算に入れる
- 金額に納得できないときは、市町村に縦覧(ほかの土地や家屋の評価額と見比べられる制度)と審査申出(評価額への不服を申し出る手続き)がある
モリガマがちょうどいいものを持ってきてくれました。
家を持つと、ローン返済のほかに固定資産税・管理費・修繕積立金・保険料が毎年かかります。しかも固定資産税は4年目から上がる。この前提で無理のない価格を見ておくのが確実です。
まとめ
- 納めるのは1月1日時点の所有者。年の途中で売っても、その年度は元の所有者にかかる
- 標準税率は1.4%。課税標準は「価格(適正な時価)」
- 免税点は土地30万円・家屋20万円。令和9年度以後は家屋30万円・償却資産180万円に
- 住宅用地は200㎡以下が6分の1、超えた部分(床面積の10倍まで)が3分の1
- 更地にすると特例が外れる。課税標準は評価額の70%が上限なので、200㎡以下の部分の固定資産税は最大で約4.2倍(6倍ではない)
- 新築は3年間(マンション等は5年間)2分の1。認定長期優良住宅は5年(7年)
- 4年目に上がって見えるのは減額の終了。国交省も「増税ではない」と明記
- 2026年の改正で床面積要件の下限が50㎡→40㎡に
- 宅地は地価公示価格等の7割を目途に評価。評価替えは3年ごと
よくある質問(FAQ)
Q. 固定資産税は誰が払うのですか?
A. その年度の初日の属する年の1月1日時点の所有者です。土地・家屋は登記簿上の所有者等が固定資産課税台帳に登録され、そこに課税されます。年の途中で売却しても、その年度の納税義務者は変わりません。実務では売買時に日割りで精算することが多いですが、それは当事者間の取り決めです。
Q. 税率は何%ですか?
A. 標準税率は1.4%です。実際の税率は市町村が条例で定めるため、自治体によって異なることがあります。課税主体は全市町村で、東京23区内は東京都が課税します。
Q. 住宅が建っている土地の特例とは何ですか?
A. 住宅用地の特例です。200㎡以下の部分(小規模住宅用地)は課税標準が評価額の6分の1に、200㎡を超える部分(一般住宅用地、家屋の床面積の10倍まで)は3分の1になります。住宅が建っていることが条件のため、建物を解体して更地にするとこの特例が外れ、土地の税額は大きく上がります。住宅のない宅地の課税標準は評価額の70%が上限なので、200㎡以下の部分の固定資産税は最大で約4.2倍です(単純な6倍ではありません)。
Q. 新築4年目に税額が上がったのはなぜですか?
A. 新築住宅の減額措置が終わったためです。新築住宅は3年間(マンション等は5年間)固定資産税が2分の1に減額されます。国土交通省も「4年目(マンション等の場合は6年目)から固定資産税の額が元に戻ることになります。固定資産税が増税されるわけではありません」と説明しています。認定長期優良住宅なら5年間(マンション等は7年間)です。
Q. 評価額はどう決まりますか?
A. 宅地は地価公示価格等の7割を目途に評価されます。家屋は再建築価格に経年減点補正率などをかけて算定するため、買った値段ではなく「いま同じ家を建てたらいくらか」が基準です。償却資産は取得価額から経過年数に応じて減らしますが、最低でも取得価額の5%は残ります。評価額の見直しは3年ごとの評価替えで行われます。
Q. 2026年に変わった点はありますか?
A. 新築住宅の減額措置について、床面積要件の下限が50㎡から40㎡に引き下げられました。また令和11年4月1日以降に新築した住宅のうち、特定区域内に新築されたものは適用対象外となります。あわせて免税点も、令和9年度以後の年度分から家屋が20万円から30万円、償却資産が150万円から180万円に引き上げられます。
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「参考・出典」にある総務省・国土交通省の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年10月26日(数字の確かめ方について)
参考・出典
- 総務省「固定資産税の概要」 — 納税義務者、標準税率1.4%、賦課期日1月1日、免税点、評価の仕組み、住宅用地の特例、負担調整措置
- 柏市「土地に対する課税のしくみ」 — 商業地等(住宅用地以外の宅地)の課税標準は評価額の70%が上限。土地の状況が変わった年は、前年度も同じ状況だったとした「比準課税標準額」で負担調整を計算
- 国土交通省「新築住宅に係る税額の減額措置」 — 3年間(マンション等は5年間)2分の1、4年目から元に戻ること、令和8年度改正のポイント
※税率・納期・減額の適用は市町村が定めます。個別の税額や特例の可否は、お住まいの市町村の資産税担当窓口にご確認ください。