

※本記事の数値・制度内容は2026年5月時点の情報(2026年1月大手損保改定含む)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
本記事は自動車保険の見直しに特化した実務チェックリストです。2026年1月の大手損保各社の値上げを踏まえ、補償内容と保険料を見直す7つのチェック項目を紹介します。補償が変わる項目は、その都度書いています。
2024〜2026年は、修理費高騰と物価上昇を背景に自動車保険の値上げが続いています。2026年1月には損保ジャパンが約7.5%、三井住友海上が約7%、あいおいニッセイ同和損保が約6%の改定を実施しました(東京海上日動は2025年10月に改定)。本記事では、保険料を見直す7つのチェックポイントを整理します。
なぜ自動車保険は値上がりし続けているのか
- 修理費の高騰:先進安全装置(自動ブレーキ・センサー)搭載車の修理が高額化
- 物価上昇:部品代・人件費の上昇
- 事故の重大化:高齢ドライバー増加で支払保険金が増加
- 原価率の悪化:保険金支払額が保険料収入に近づき、保険会社の収支悪化
2026年以降も保険料上昇は続く見込みのため、「契約を放置しない」意識が今後の家計に効いてきます。
見直しチェックリスト①:運転者範囲
もっとも保険料インパクトが大きいのが「誰が運転するか」の設定です。
| 運転者範囲 | 保険料の目安 |
|---|---|
| 本人限定 | 最安(基準) |
| 本人・配偶者限定 | +約5% |
| 家族限定 | +約10% |
| 限定なし | +約15〜20% |
チェックポイント
- 子どもが独立したのに「家族限定」のまま → 本人・配偶者限定に変更
- 同居の子どもが運転しないなら「本人限定」に変更
- 同居家族が増えた/減った時は必ず見直し
見直しチェックリスト②:運転者の年齢条件
| 年齢条件 | 保険料の目安 |
|---|---|
| 年齢を問わず | 最も高い |
| 21歳以上 | ▲約30% |
| 26歳以上 | ▲約50% |
| 30歳以上 | ▲約55% |
| 35歳以上 | ▲約60% |
年齢条件を見直すと、保険料が大きく下がる場合があります。運転する人の誕生日が来たら、年齢条件を変えられるか確認しましょう。
見直しチェックリスト③:車両保険
車両保険(自分の車の損害に備える保険)は、保険料の30〜50%を占めることが多く、見直しのインパクトが大きい領域です。
車両保険を外すか考える目安
- 新車登録から10年超(車両時価が下落)
- 車両保険の年間保険料 × 10年 > 車両時価
- 事故時に廃車にして買い替えを選ぶ予定
車両保険の「タイプ変更」も有効
| タイプ | 補償範囲 | 保険料 |
|---|---|---|
| 一般型(フルカバー) | 事故・盗難・自然災害・自損・あて逃げ | 高い |
| 限定型(エコノミー) | 他車との事故・盗難・自然災害(自損・あて逃げは対象外) | 一般型より▲30〜50% |
限定型は、一般型より補償範囲が狭くなります。表の「対象外」の事故(自損・あて逃げ)を確認して比べましょう。免責金額(自己負担額)を5万円・10万円と上げると、さらに保険料を下げられます。
見直しチェックリスト④:補償の重複チェック
他の保険と補償が重なっていることがあります。名前が似ているだけで判断せず、契約している保険の補償内容を照らし合わせて確認します。重なっていれば、自動車保険側を外せる可能性があります。確認する候補は次のとおりです。
- 個人賠償責任特約(他人にけがをさせたり物を壊したりしたときの弁償に備える追加の補償):火災保険・クレジットカード・自転車保険と重複しやすい
- 人身傷害保険:生命保険・医療保険の死亡・入院保障と重複
- 弁護士費用特約:他の損害保険にもつけている場合は要確認
- ファミリーバイク特約:別途バイク保険に入っていないか確認
見直しチェックリスト⑤:割引の見直し
適用漏れがちな割引を確認しましょう。
| 割引名 | 条件・効果 |
|---|---|
| 新車割引 | 新車登録から3年程度・▲5〜10% |
| ASV割引 | 自動ブレーキ装備車・▲9%(3年間) |
| エコカー割引 | ハイブリッド・EV・▲1〜3% |
| インターネット割引 | ダイレクト型でネット申込・▲最大1万円 |
| 早期契約割引 | 満期日の45日前まで継続契約・▲約3% |
| ゴールド免許割引 | ゴールド免許保持者・▲約10〜20% |
見直しチェックリスト⑥:代理店型 vs ダイレクト型
代理店型とダイレクト型では、保険料や相談のしかたに違いがあります。ダイレクト型は代理店の手数料がないぶん、同じ補償内容で20〜30%安くなるケースが多いです。
代理店型のメリット
- 事故時の対応を代理店が代行
- 対面で相談できる
- 高齢者・初心者には安心感が大きい
ダイレクト型のメリット
- 代理店手数料がなく、保険料が安い
- ネットで完結・24時間申込可能
- 事故対応は保険会社のコールセンターや担当者が直接行う
ノンフリート等級(1〜20等級)は、保険会社が変わっても原則そのまま引き継ぎできます。「乗り換えで割引が消える」と誤解して放置している人は多いですが、20等級ならどこに移っても20等級です。※等級を引き継ぐには、前の契約の満期日の翌日から7日以内に新しい契約を始めるのが原則です。
見直しチェックリスト⑦:等級の活用
ノンフリート等級は1〜20等級に分かれ、20等級なら最大63%の割引が適用されます。
| 等級 | 無事故割引率 |
|---|---|
| 6等級(新規) | ▲19% |
| 10等級 | ▲45% |
| 15等級 | ▲51% |
| 20等級 | ▲63% |
※等級ごとの割引率は、保険会社や改定の時期によって違います。表の数字は目安です。20等級の63%割引はおおむね共通です。
家族間での等級引継ぎ
同居の親族間(配偶者・子など)であれば、等級の引継ぎが可能です。たとえば「等級リレー」と呼ばれる方法では、次のように契約を組み替えます。
- 子ども:親の20等級を引き継ぐ
- 親:新規の6等級で契約する
保険料が高くなりやすい若い運転者に高い等級を移すことで、家族全体の保険料が下がる場合があります。
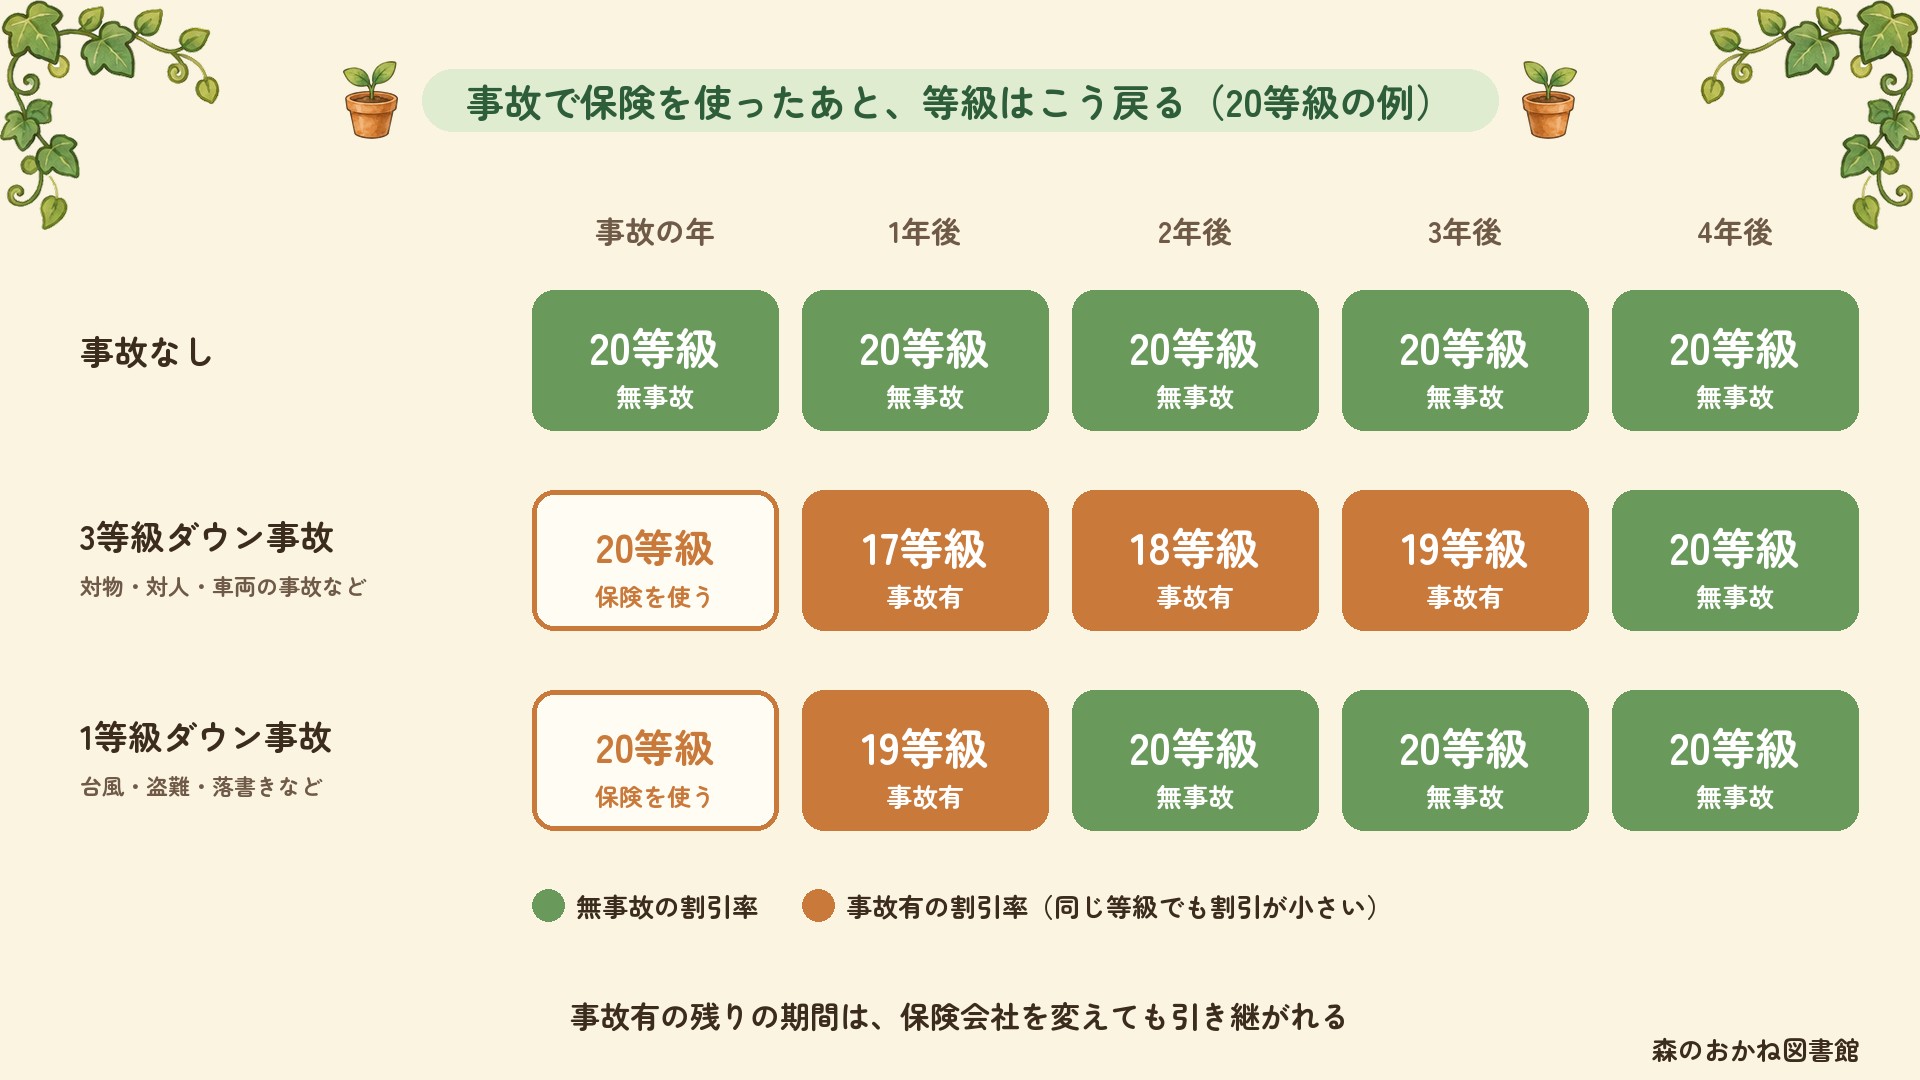
事故報告時の注意:3等級ダウン or ノーカウント事故
保険を使うと、多くの場合は等級が下がります。ノーカウント事故は、保険を使っても等級が下がらない事故のことです。
| 事故区分 | 影響 |
|---|---|
| 3等級ダウン事故 | 対物・対人・車両(一般的な事故) |
| 1等級ダウン事故 | 盗難・落書き・台風等の自然災害 |
| ノーカウント事故 | 弁護士費用・搭乗者傷害・個人賠償等のみ請求 |
軽微な事故では、「自費修理 vs 保険使用」のどちらが安いかを計算しましょう。等級ダウンで3年間の保険料上昇分が修理費を上回る場合は、自費で直したほうが負担は小さくなります。
見直しの実行手順
- 満期日の2か月前に現在の契約条件を確認
- 3〜5社のダイレクト型自動車保険で見積もり(10〜15分で完了)
- 「今と同じ条件」の見積もりと、運転者範囲・年齢条件・車両保険を見直した見積もりを比べる
- 満期日の30日前までに新契約を申込(割引適用)
- 現契約は満期で自然終了(解約手続き不要)
関連記事
あわせて読みたい
公的機関の最新情報
※本記事の内容は執筆時点(2026年5月)の情報に基づきます。保険料率・割引率は保険会社・地域・契約条件により異なります。実際の契約条件は各保険会社のシミュレーターでご確認ください。本記事は情報提供を目的としており、特定の保険商品を推奨するものではありません。
よくある質問
Q. 自動車保険を安くするには?
運転者範囲・年齢条件を実態に合わせる、車両保険を見直す、ダイレクト型に乗り換える、不要な特約を外す、割引を活用するなどで保険料を抑えられます。
Q. なぜ自動車保険は値上がりしている?
修理費の高騰(先進安全装置の普及)、物価上昇、事故の重大化などが要因です。2026年も大手損保が値上げしており、見直しの重要性が増しています。
Q. 自動車保険の等級は乗り換えても引き継げる?
はい。ノンフリート等級は保険会社を変えても原則そのまま引き継げます。「乗り換えで割引が消える」というのは誤解です。

