※本記事の数値・制度内容は2026年9月時点の情報(国土交通省「住宅ローン減税 Q&A」2026年7月更新版で確認)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
住宅ローン控除は、年末のローン残高の0.7%を、所得税などから差し引ける制度です。2025年末で終了予定だった制度が、2026年度税制改正で大きく見直され、2030年末まで延長+中古住宅優遇の拡充+省エネ要件の段階的強化という3つの柱でリニューアルされました。この記事では、改正の中身を一つひとつ整理します。
住宅ローンの年末残高 × 0.7% を 13年間、所得税(控除しきれない分は住民税)から控除する制度(新築は2022年から原則13年。既存住宅は性能により10年または13年)。
改正の3つの柱
| 柱 | 内容 |
|---|---|
| 1. 適用期限5年延長 | 2030年12月31日まで入居が対象 |
| 2. 中古住宅の優遇拡充 | 控除期間が10年→13年に拡大(省エネ基準に適合する住宅以上)/借入限度額(控除の計算に使えるローン残高の上限)の引き上げ |
| 3. 省エネ要件の段階的強化 | 2028年以降は「省エネ基準適合住宅」(最低基準)が対象外に |
1. 適用期限が2030年末まで5年延長
もともとの予定では2025年12月末で終了するはずだった住宅ローン控除。改正で2030年12月31日まで5年延長されました。つまり、2026年〜2030年に新築・取得して入居した人は引き続き利用できます。
2. 新築住宅の借入限度額(2026年版)
新築住宅の借入限度額は、住宅の省エネ性能と、世帯の区分(子育て世帯かどうかなど)で決まります。
| 住宅区分 | 一般世帯 | 子育て・若者夫婦世帯 |
|---|---|---|
| 長期優良・低炭素住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 |
※「子育て・若者夫婦世帯」とは、19歳未満の子を有する世帯または夫婦のいずれかが40歳未満の世帯。
3. 中古住宅の優遇拡充がポイント
2025年までは「新築重視」だった住宅ローン控除が、2026年から中古住宅の優遇が大幅に拡充されます。
中古住宅の主な変更点
| 項目 | 2025年まで | 2026年以降 |
|---|---|---|
| 控除期間 | 10年 | 13年(+3年。省エネ基準適合以上。その他の中古は10年) |
| 借入限度額(長期優良・ZEH等) | 3,000万円 | 3,500万円(+500万) |
| 床面積要件 | 50㎡以上 | 40㎡以上(−10㎡) 合計所得(給与なら、年収から給与所得控除を引いた額)が1,000万円を超える人と、子育て世帯等の上乗せを使う人は、50㎡以上 |
特に「控除期間10年→13年」は大きな改正です。これまで「新築なら13年・中古なら10年」と差がついていたところが、省エネ基準に適合する中古なら、新築と同じ13年間控除を受けられるようになりました(それ以外の中古住宅は10年のまま)。
中古住宅でも子育て世帯は追加メリット
子育て世帯・若者夫婦世帯が省エネ性能の高い中古住宅(長期優良・ZEH水準)を購入する場合、借入限度額にさらに上乗せが入ります。中古でも実質的に新築と同等の優遇が受けられます。
4. 2028年からの省エネ要件強化
2028年(令和10年)以降に入居する新築住宅は、ZEH水準以上の省エネ性能が必要になります。最低ランクの「省エネ基準適合住宅」では原則として住宅ローン控除が受けられなくなります。
ただし、次のどちらかに当てはまる住宅は例外です。
- 2027年末までに建築確認を受けた住宅
- 2028年6月30日までに建てられた住宅
この場合は、借入限度額2,000万円・控除期間10年で対象になります。
| 入居時期 | 省エネ基準適合住宅の扱い |
|---|---|
| 2026〜2027年 | 借入限度額2,000万円で控除対象 |
| 2028年〜 | 原則として控除対象外(ZEH水準以上が必要)。ただし、2027年末までに建築確認を受けたか、2028年6月30日までに建てられた住宅は、借入限度額2,000万円・10年で対象 |
「これから家を建てる予定」「省エネ等級が中ランクの建売を検討している」人は、2027年末までの入居を目指すか、最初からZEH水準以上の住宅を選ぶかの判断が必要になります。
5. 災害レッドゾーンも対象外に
令和10年(2028年)以降に入居する場合、土砂災害特別警戒区域(レッドゾーン)の新築住宅は住宅ローン控除の対象外になります。立地適正化の観点からの変更で、購入予定地のハザードマップ確認が今まで以上に重要に。
具体的なシミュレーション
以下の3つのケースの金額は、借入限度額から計算した上限です。実際に戻る額は、次の2つの理由で少なくなります。
- ローン残高:年末のローン残高は、返済で毎年減る
- 払った税額:払った所得税と住民税(住民税は1年9万7,500円まで)より多くは戻らない
たとえばケースAの年収500万円(子が16歳未満)なら、2027年分に戻るのは約18万円が上限(社会保険料を年収の約14%として計算)で、31.5万円にはなりません。
ケースA:年収500万円・子育て世帯・ZEH水準住宅
条件:2027年入居・ZEH水準・借入4,500万円・年収500万円・子1人
借入限度額:4,500万円(子育て世帯・ZEH)
年間控除額:4,500万 × 0.7% = 31.5万円
13年間の最大控除額:約 409.5万円
ケースB:年収600万円・夫婦のみ・省エネ基準住宅
条件:2026年入居・省エネ基準適合住宅・借入2,000万円・年収600万円・夫婦のみ
借入限度額:2,000万円(一般世帯)
年間控除額:2,000万 × 0.7% = 14万円
13年間の最大控除額:約 182万円(ただし2028年以降の入居は原則対象外。2027年末までに建築確認を受けた住宅などは経過措置あり)
ケースC:中古住宅(長期優良)を購入
条件:2026年入居・長期優良中古住宅・借入3,500万円・年収500万円・子1人
借入限度額:4,500万円(子育て世帯加算後)※この例では、借入額3,500万円の全額を控除額の計算に使えます
年間控除額:3,500万 × 0.7% = 24.5万円
13年間の最大控除額:約 318.5万円(改正前の中古は借入限度額3,000万円・10年で最大210万円→改正で約108万円増)
実際に戻る額は「払っている税金」でも決まる
上の表は借入限度額から計算した上限です。実際の控除額は、その年に払っている所得税・住民税の範囲までになります。
払っている税金の額(年収による)
住宅ローン控除は、払っている税金から差し引く仕組みです。そのため、払っている税金の範囲内でしか戻ってきません。年収が低いほど納税額が少なく、制度の恩恵を上限まで受けられないことがあります。
所得制限
合計所得金額が2,000万円を超える年は、その年の住宅ローン控除が適用されません。判定に使うのは年収ではなく、合計所得金額(収入から給与所得控除などを引いた所得の合計)です。
ユキが試してみた結果
ユキの条件は、借入3,500万円・新築の省エネ基準適合住宅・年収400万円(合計所得276万円)、2026年入居です。2つの上限を順に当てはめます。
- 住宅の種類による上限:省エネ基準適合住宅の借入限度額は2,000万円。2,000万円×0.7%=年14万円
- 払っている税金による上限:所得税が約5.7万円。住民税から引ける上限(所得税の課税所得の5%)も約5.7万円。合わせて年約11.4万円
実際に戻るのは、2つのうち小さいほうの年約11.4万円です。
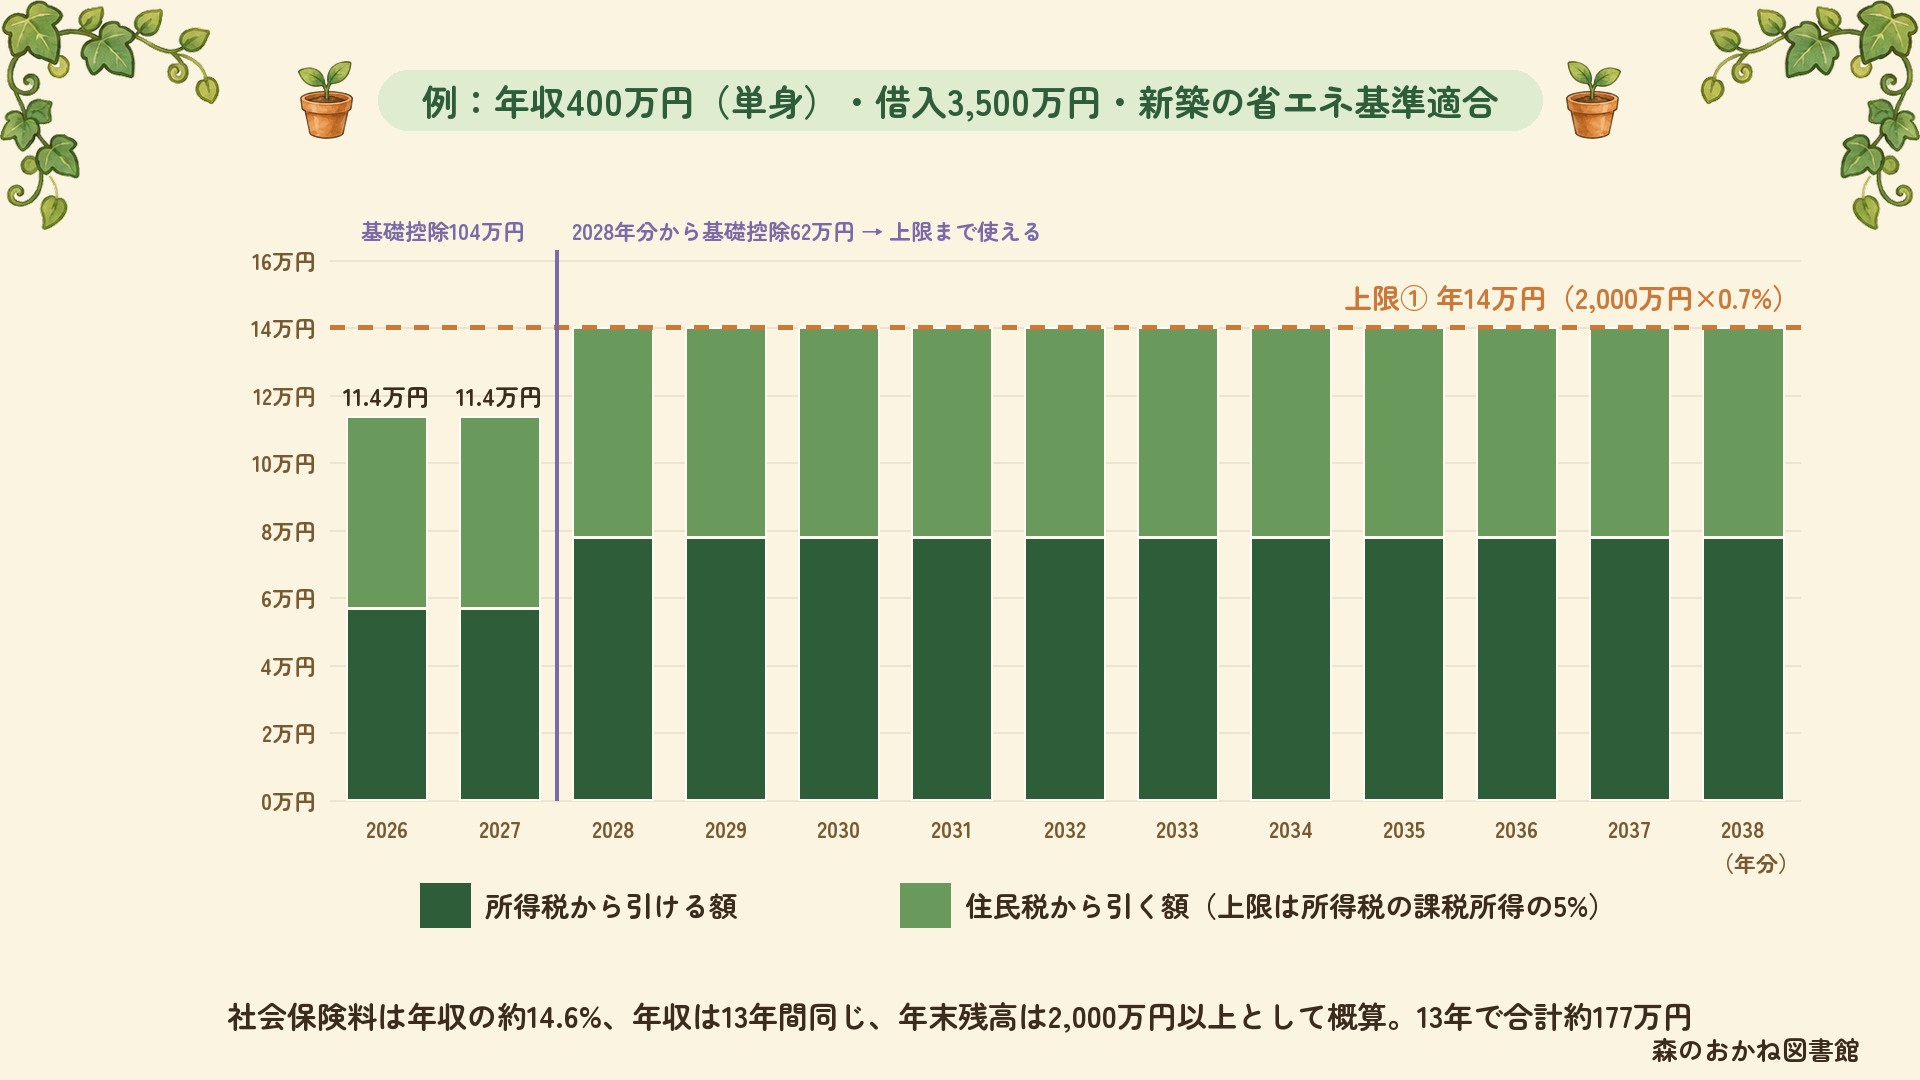
なお、シミュレーターは今年の税額のまま13年分を計算しています。上の図では、2028年分から基礎控除(誰でも所得から差し引ける控除)が62万円に下がって所得税が増える前提で計算し直しました。この場合、2028年分以降は年14万円の上限まで使えるため、13年間の合計は約177万円です(約11.4万円×2年+14万円×11年)。
共働きの場合は、2人でローンを負う形(ペアローンや連帯債務=同じローンを2人で返す約束)にして、2人それぞれが控除を受ける方法もあります。
住宅ローン控除で確認しておきたい3つのポイント
| ポイント | 内容 |
|---|---|
| 省エネ要件を確認 | 契約前に「省エネ基準適合」かどうかを確認。省エネ基準を満たさない新築は、原則として控除の対象外 |
| 初年度は確定申告 | 入居した翌年の2〜3月に確定申告が必要。2年目以降は、会社員なら年末調整で受けられる(税務署から届く申告書を会社に出す) |
| 2人で借りる場合 | 共働き夫婦がペアローンや連帯債務で借り、家を共有名義にすると、2人それぞれが控除を受けられる場合がある |
家を買う予定がある人がやるべきこと
1. 入居時期で控除額が変わる
- 2026〜2027年:省エネ基準適合住宅でも対象(借入限度2,000万)
- 2028年〜:ZEH水準以上が必要。省エネ基準は原則対象外。ただし、2027年末までに建築確認を受けたか、2028年6月30日までに建てられた住宅は、借入限度額2,000万円・10年で対象
- 2030年末:制度終了(さらなる延長があるかは未定)
2. 子育て・若者夫婦世帯は5,000万円の借入限度
19歳未満の子がいる世帯、または夫婦のいずれかが40歳未満の世帯は、長期優良住宅で5,000万円まで借入限度が拡大されます。該当する場合は、上乗せの条件を確認しておくと判断の材料になります。
3. 中古でも新築並みの優遇
「中古は不利」という認識は2025年までの話。2026年以降は省エネ基準に適合する中古なら控除期間が新築と同じ13年になり、長期優良・ZEH水準なら借入限度も大きく改善。立地・面積を重視するなら中古の選択肢が広がっています。
4. 災害ハザードマップを確認
2028年以降は土砂災害レッドゾーンの新築が対象外。購入予定地のハザード状況を必ず事前にチェック。
整理すると、こういうことだった
- 住宅ローン控除が2030年12月31日まで5年延長
- 新築の借入限度額:認定住宅4,500万・ZEH水準3,500万・省エネ基準2,000万(一般世帯)
- 子育て世帯・若者夫婦世帯は、新築の借入限度額が500万〜1,000万円上乗せ(長期優良住宅で最大5,000万円)。2026年以降も継続
- 中古住宅の控除期間が10年→13年に拡充、借入限度額もアップ
- 床面積要件が50㎡→40㎡以上に緩和(所得1,000万円超・子育て上乗せ利用は50㎡以上)
- 2028年以降の入居はZEH水準以上が原則に。省エネ基準適合住宅は、2027年末までの建築確認などの経過措置を除き対象外
- 2028年以降は土砂災害レッドゾーンの新築も対象外
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報は各公式サイトでご確認ください。
-
国土交通省「住宅ローン減税」
— 住宅ローン控除制度の概要 -
財務省「令和8年度税制改正大綱」
— 2026年改正の正式情報 -
国税庁「住宅借入金等特別控除」
— 適用要件・申告手続き -
国土交通省「住宅性能評価・ZEH」
— ZEH水準・長期優良住宅の認定
よくある質問
Q. 2026年の住宅ローン控除はどう変わる?
適用期限が2030年末まで延長され、中古住宅の優遇が拡充されます。新築は省エネ基準を満たすことが要件で、住宅の種類により借入限度額が変わります。
Q. 住宅ローン控除はいくら戻る?
年末のローン残高の0.7%が最大13年間、所得税・住民税から控除されます。住宅の種類や入居年で借入限度額・控除期間が変わります。
Q. 2028年から何が変わる?
2028年以降に入居する新築住宅は、原則としてZEH水準以上でないと住宅ローン控除の対象になりません。省エネ基準適合住宅は、2027年末までに建築確認を受けたか2028年6月30日までに建てられたものに限り、借入限度額2,000万円・控除期間10年で対象です。