※本記事は2026年9月時点の情報です。保険料率や付加給付の内容は、加入している健康保険によって異なります。
まず結論:3行でわかる要点
- 保険証の色に全国共通のルールはない。色で会社の規模はわからない
- そもそも紙の保険証は2026年7月末で使えなくなった。いまはマイナポータル(行政手続きのオンライン窓口)などで確認する
- 違いが出るのは色ではなく保険料率(保険料を計算するときの割合)と付加給付(健康保険独自の上乗せ給付)
- 本記事は自分がどの健康保険に入っているかの見分け方と、保険者(健康保険を運営する団体)による違いを扱います
- 健康保険証はどうなる?では、扶養を外れたときの切り替えを扱います
- 退職後の健康保険3択を比較では、退職後にどれを選ぶかを扱います
「保険証の色」で会社の規模がわかる、という話を聞いたことがある人は多いはずです。青は大企業、水色は中小企業、というような分け方です。
結論から言うと、その分け方に根拠はありません。そして2026年8月現在、紙の保険証そのものが使えなくなっています。
ただ、この質問の裏にある関心は的を射ています。どの健康保険に入っているかで、実際に差が出るからです。この記事では、いまの確認方法と、保険者によって何が変わるのかを整理します。
保険証の色に、全国共通のルールはない
色は、それぞれの保険者が自分で決めていました。法令で「この制度は何色」と定められていたわけではありません。
同じ協会けんぽでも支部によって違いましたし、健康保険組合はそれぞれが独自にデザインしていました。同じ色の保険証を、大企業の社員と中小企業の社員が持っていることは普通にありました。
「色で規模がわかる」という話が広まったのは、たまたま身近な数枚を見比べた印象が一人歩きしたものです。全国で通用する見分け方ではありませんでした。
そもそも紙の保険証は、もう使えない
2026年8月時点で、従来の紙やカードの健康保険証は使えなくなっています。マイナンバーカードを健康保険証として使う仕組み(マイナ保険証)に一本化されました。
マイナンバーカードを持っていない人や、事情があって使えない人には、資格確認書が交付されます。これを窓口に出せば受診できます。
切り替えの手続きや空白期間の注意点は、健康保険証はどうなる?扶養を外れたときの切り替えと空白期間で詳しく整理しています。
いま、自分の保険者を確認する方法
加入先は、マイナポータルか資格情報のお知らせにある保険者名で確認できます。保険料がいくら引かれているかは、給与明細で確認できます。
| 確認する場所 | 見るところ |
|---|---|
| マイナポータル | 「健康保険証」の欄に保険者の名称が出る。いちばん確実 |
| 資格情報のお知らせ | 加入時などに交付される紙。保険者名と保険者番号が書いてある |
| 給与明細(保険料を確認する資料) | 控除の欄に「健康保険料」がいくら引かれているか。加入先の名前は載っていないことが多い |
いちばん早くて確実なのは、保険者の名称を見ることです。名称に「健康保険組合」と入っていれば健保組合、「全国健康保険協会」なら協会けんぽです。
補足:保険者番号の桁数でも見当がつく
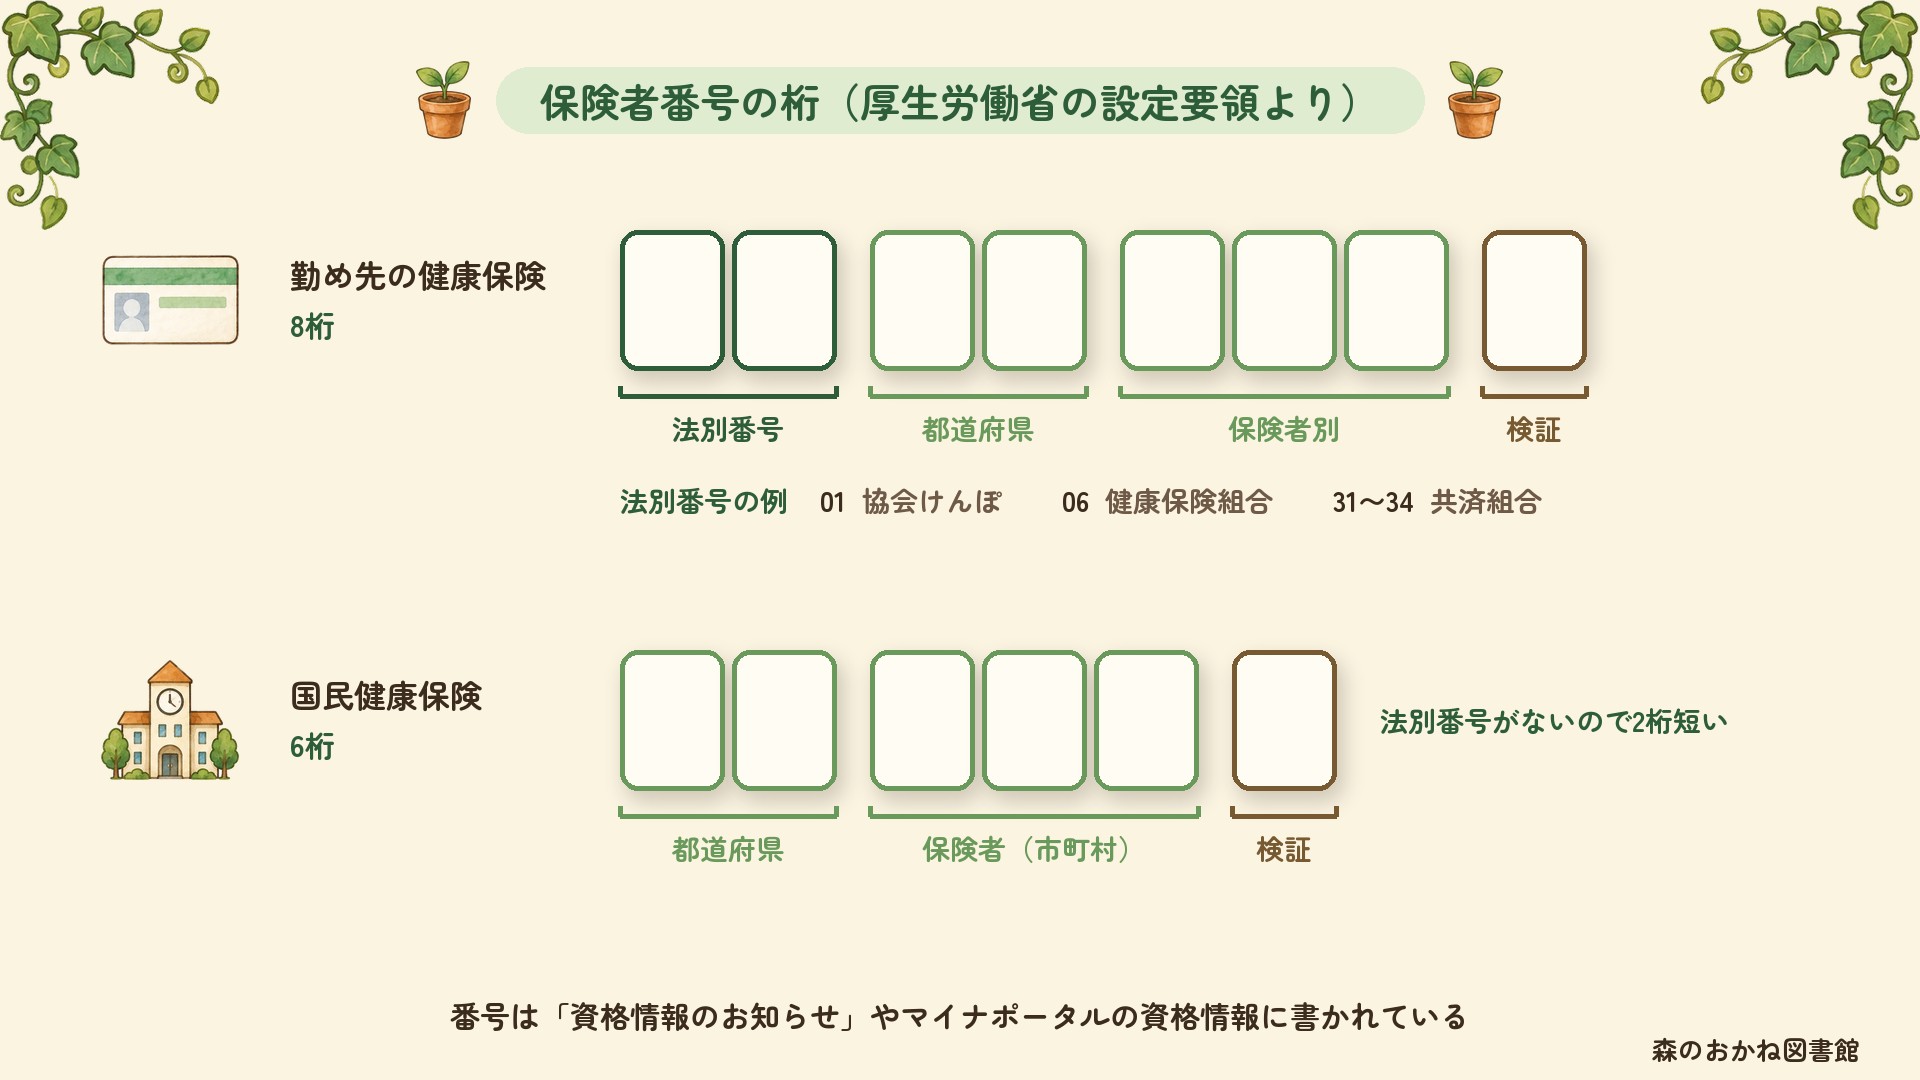
保険者番号は8桁か6桁で、8桁なら勤め先を通じて入る健康保険、6桁なら国民健康保険です。厚生労働省の設定要領では、次のように決まっています。
保険者番号は、次のように法別番号2桁、都道府県番号2桁、保険者(市町村)別番号3桁、検証番号1桁、計8桁の算用数字を組み合わせたものとする。ただし、国民健康保険(退職者医療を除く。)の保険者番号については、都道府県番号2桁、保険者(市町村)別番号3桁、検証番号1桁、計6桁の算用数字を組み合わせたものとする。
厚生労働省「保険者番号、公費負担者番号(中略)設定要領」より
8桁の場合、最初の2桁(法別番号)が制度の種類を表します。同じ要領の計算例では、法別番号「06」が組合管掌健康保険(健康保険組合)のものとして示されています。
健康保険は、大きく4種類ある
| 種類 | 主に入っている人 | 保険料率 |
|---|---|---|
| 協会けんぽ | 中小企業の会社員が中心 | 都道府県ごとに決まる |
| 健康保険組合 | 大企業やグループ会社、同業種の集まり | 組合ごとに決まる |
| 共済組合 | 公務員、私立学校の教職員 | 共済ごとに決まる |
| 国民健康保険 | 自営業、フリーランス、退職後など | 市区町村ごとに決まる |
大企業だから健保組合とは限りません。健康保険組合を作るには一定の人数などの要件があり、大企業でも協会けんぽに入っている会社はあります。逆に、同業の中小企業が集まって作る「総合型」の健保組合もあります。
保険者で変わること①:毎月の保険料
窓口で払う自己負担は、どの健康保険でも原則3割です。ここに差はありません。
差が出るのは毎月引かれる保険料のほうです。
協会けんぽは、都道府県で料率が違う
協会けんぽの令和8年度の保険料率は、全国平均で9.9%です。前年度から0.1%引き下げられました。ただしこれは平均で、都道府県ごとに違います。
| 令和8年度 | 健康保険料率 |
|---|---|
| 全国平均 | 9.9% |
| いちばん低い(沖縄県) | 9.44% |
| 東京都 | 9.85% |
| いちばん高い(佐賀県) | 10.55% |
沖縄と佐賀で1.11%の差があります。労使折半(会社と本人が半分ずつ負担)なので本人負担はこの半分ですが、同じ給料でも住む場所で保険料が変わるということです。
この料率は令和8年3月分(4月納付分)から適用されています。あわせて、40歳から64歳の人には全国一律の介護保険料率1.62%が上乗せされます。
さらに令和8年4月分(5月納付分)からは、全国一律の子ども・子育て支援金0.23%が加わりました。
健保組合は、組合ごとにばらつく
健康保険組合は、それぞれが独自に料率を決めています。協会けんぽより低い組合もあれば、高い組合もあります。
もうひとつ、健保組合では会社が保険料の半分より多くを負担する仕組みにできます。協会けんぽは労使折半が原則です。大企業のほうが保険料による手取りの減少が小さいと言われるのは、料率よりも、会社と本人の負担割合の違いによる場合があります。
保険者で変わること②:付加給付
ここが、いちばん見落とされている差です。
健康保険組合と共済組合には、法律で決まった給付に独自の上乗せをしているところがあります。これを付加給付といいます。
付加給付の例
- 医療費の払い戻し:1か月の自己負担が2万円や2万5,000円を超えた分を、あとから払い戻す(高額療養費の上乗せ)
- 休業中の給付:傷病手当金(病気やけがで休む間の生活費の支援)の支給割合を引き上げる、または支給期間を延ばす
- 出産時の給付:出産育児一時金(出産費用を支える給付金)に組合独自の額を上乗せする
- 検査費用の補助:人間ドックの費用を補助する
金額や有無は組合によってまったく違います。協会けんぽと国民健康保険には、この付加給付がありません。
たとえば入院して高額療養費の上限まで負担した場合。協会けんぽなら上限額がそのまま自己負担になりますが、付加給付のある健保組合なら、そこからさらに戻ってくることがあります。
自分の組合に付加給付があるかどうかは、組合のサイトか、会社の総務に聞けば分かります。入院や手術が決まってから調べるより、いま確認しておくほうが落ち着いて動けます。
国民健康保険には、傷病手当金と出産手当金がない
傷病手当金と出産手当金(出産で休む間の生活費の支援)は、国民健康保険にはありません。自営業やフリーランスが働けなくなったときの備えを考えるうえで、大きな違いです。詳しくは傷病手当金とは?で整理しています。
保険者で変わらないこと
逆に、どの健康保険でも同じものもあります。
- 窓口の負担割合(原則3割。年齢や所得で1割・2割になるのも共通)
- 高額療養費の法定の上限(上乗せがあるかどうかは別)
- 保険が使える診療の範囲
整理すると、こういうことだった
- 保険証の色に全国共通のルールはない。色で会社の規模はわからない
- 紙の保険証は2026年7月末で終了。いまはマイナポータルか資格情報のお知らせで確認する
- 保険者番号は8桁なら勤め先の健康保険、6桁なら国民健康保険
- 協会けんぽの料率は都道府県ごと。令和8年度は平均9.9%、沖縄9.44%〜佐賀10.55%
- 健保組合と共済には付加給付があることがある。協会けんぽと国保にはない
- 傷病手当金と出産手当金は、国民健康保険にはない
よくある質問(FAQ)
Q. 保険証の色で、勤め先の規模はわかりますか?
A. わかりません。色は保険者がそれぞれ独自に決めていたもので、全国共通のルールはありませんでした。同じ色の保険証を大企業の社員と中小企業の社員が持っていることも普通にあります。さらに2026年8月現在、紙の保険証そのものが使えなくなっています。
Q. いま、自分がどの健康保険に入っているか調べるには?
A. マイナポータルの「健康保険証」の欄に保険者の名称が表示されます。これがいちばん確実です。加入時などに交付される「資格情報のお知らせ」にも、保険者名と保険者番号が書かれています。名称に「健康保険組合」とあれば健保組合、「全国健康保険協会」なら協会けんぽです。
Q. 保険者番号の桁数で何がわかりますか?
A. 厚生労働省の設定要領では、保険者番号は法別番号2桁・都道府県番号2桁・保険者別番号3桁・検証番号1桁の計8桁と定められています。ただし国民健康保険(退職者医療を除く)は法別番号がなく計6桁です。つまり8桁なら勤め先を通じて入る健康保険、6桁なら国民健康保険ということになります。
Q. 健康保険組合だと保険料は安いのですか?
A. 一概には言えません。健保組合は組合ごとに料率を決めるため、協会けんぽより低いところも高いところもあります。ただし健保組合は会社が保険料の半分より多くを負担する仕組みにできるため、同じ料率でも本人負担が軽くなっている場合があります。協会けんぽは労使折半が原則です。
Q. 付加給付は誰でも受けられますか?
A. 健康保険組合と共済組合の一部にある制度で、協会けんぽと国民健康保険にはありません。内容も金額も組合ごとに違います。1か月の自己負担が一定額を超えた分をあとから払い戻す上乗せや、人間ドックの費用補助などが代表的です。自分の組合にあるかどうかは、組合のサイトか会社の総務で確認できます。
参考・出典
- 全国健康保険協会:令和8年度の都道府県毎の保険料率 — 平均9.9%・沖縄9.44%・東京9.85%・佐賀10.55%・介護保険料率1.62%
- 厚生労働省:保険者番号、公費負担者番号(中略)設定要領(PDF) — 保険者番号の桁の構成
- 厚生労働省:マイナンバーカードの健康保険証利用について
本記事は情報提供を目的とした一般的な解説です。付加給付の有無・内容や保険料の負担割合は、加入している健康保険によって異なります。ご自身の条件は、保険者または勤め先にご確認ください。