贈与税の基本:年間110万円の基礎控除
贈与税は、個人から個人へ財産をもらったときにかかる税金です。毎年1月1日〜12月31日の1年間に受け取った贈与の合計額から、基礎控除110万円(税金を計算する前に差し引ける額)を差し引いた残りに課税されます。この1年ごとに計算する方法を「暦年課税」といいます。
下の式には「控除」が2回出てきます。最初の基礎控除110万円は、もらった額から先に差し引く額です。最後の「控除額」は、税率をかけたあとに差し引く額で、課税価格によって決まっています(国税庁の速算表の数字)。
例)300万円の贈与を受けた場合 → (300万円 − 110万円)× 税率
課税価格(基礎控除を引いたあとの額)が大きいほど税率が段階的に上がる累進課税で、また贈与者が直系尊属(父母・祖父母)かどうかによって「一般税率」と「特例税率(優遇税率)」が使い分けられます。
| 基礎控除後の 課税価格 |
特例税率 (親・祖父母→その年の1月1日に18歳以上) |
一般税率 (その他) |
|---|---|---|
| 200万円以下 | 10% | 10% |
| 300万円以下 | 15% | 15% |
| 400万円以下 | 15% | 20% |
| 600万円以下 | 20% | 30% |
| 1,000万円以下 | 30% | 40% |
| 1,500万円以下 | 40% | 45% |
| 3,000万円以下 | 45% | 50% |
| 4,500万円以下 | 50% | 55% |
| 4,500万円超 | 55% | 55% |
※課税価格が300万円を超えると、特例税率のほうが低くなります。控除額を含む速算表は国税庁のタックスアンサーNo.4408で確認できます。
主な非課税特例まとめ
| 特例 | 非課税上限 | 主な条件 |
|---|---|---|
| 住宅取得等資金 (省エネ等住宅) |
1,000万円 | 直系尊属から18歳以上・合計所得(年収から給与所得控除などを引いた所得)2,000万円以下の子へ。令和8年(2026年)12月31日までの贈与 |
| 住宅取得等資金 (一般住宅) |
500万円 | 上記と同条件・省エネ要件なし |
| 教育資金の一括贈与 | 1,500万円 | 30歳未満の受贈者(財産をもらう人)。信託銀行等経由。令和8年3月31日で終了(4月1日以後の新たな適用は不可) |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 18歳以上50歳未満・前年の合計所得1,000万円以下。信託銀行等経由。令和9年(2027年)3月31日まで |
省エネ等住宅の基準は、次のいずれかを満たすことです。
- 2024年以降に建築確認を受ける新築:断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(ZEH水準)/耐震等級2以上/高齢者等配慮対策等級3以上(バリアフリー)
- 中古住宅や、2023年までに建築確認を受けた新築:断熱等性能等級4以上または一次エネルギー消費量等級4以上 など
非課税枠・特例・暦年課税 vs 精算課税を確認できます
暦年課税 vs 相続時精算課税、どちらが有利?
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 基礎控除 | 110万円/年 | 110万円/年+特別控除2,500万円(累計) |
| 対象者 | 誰でも | 60歳以上の父母・祖父母→18歳以上の子・孫 |
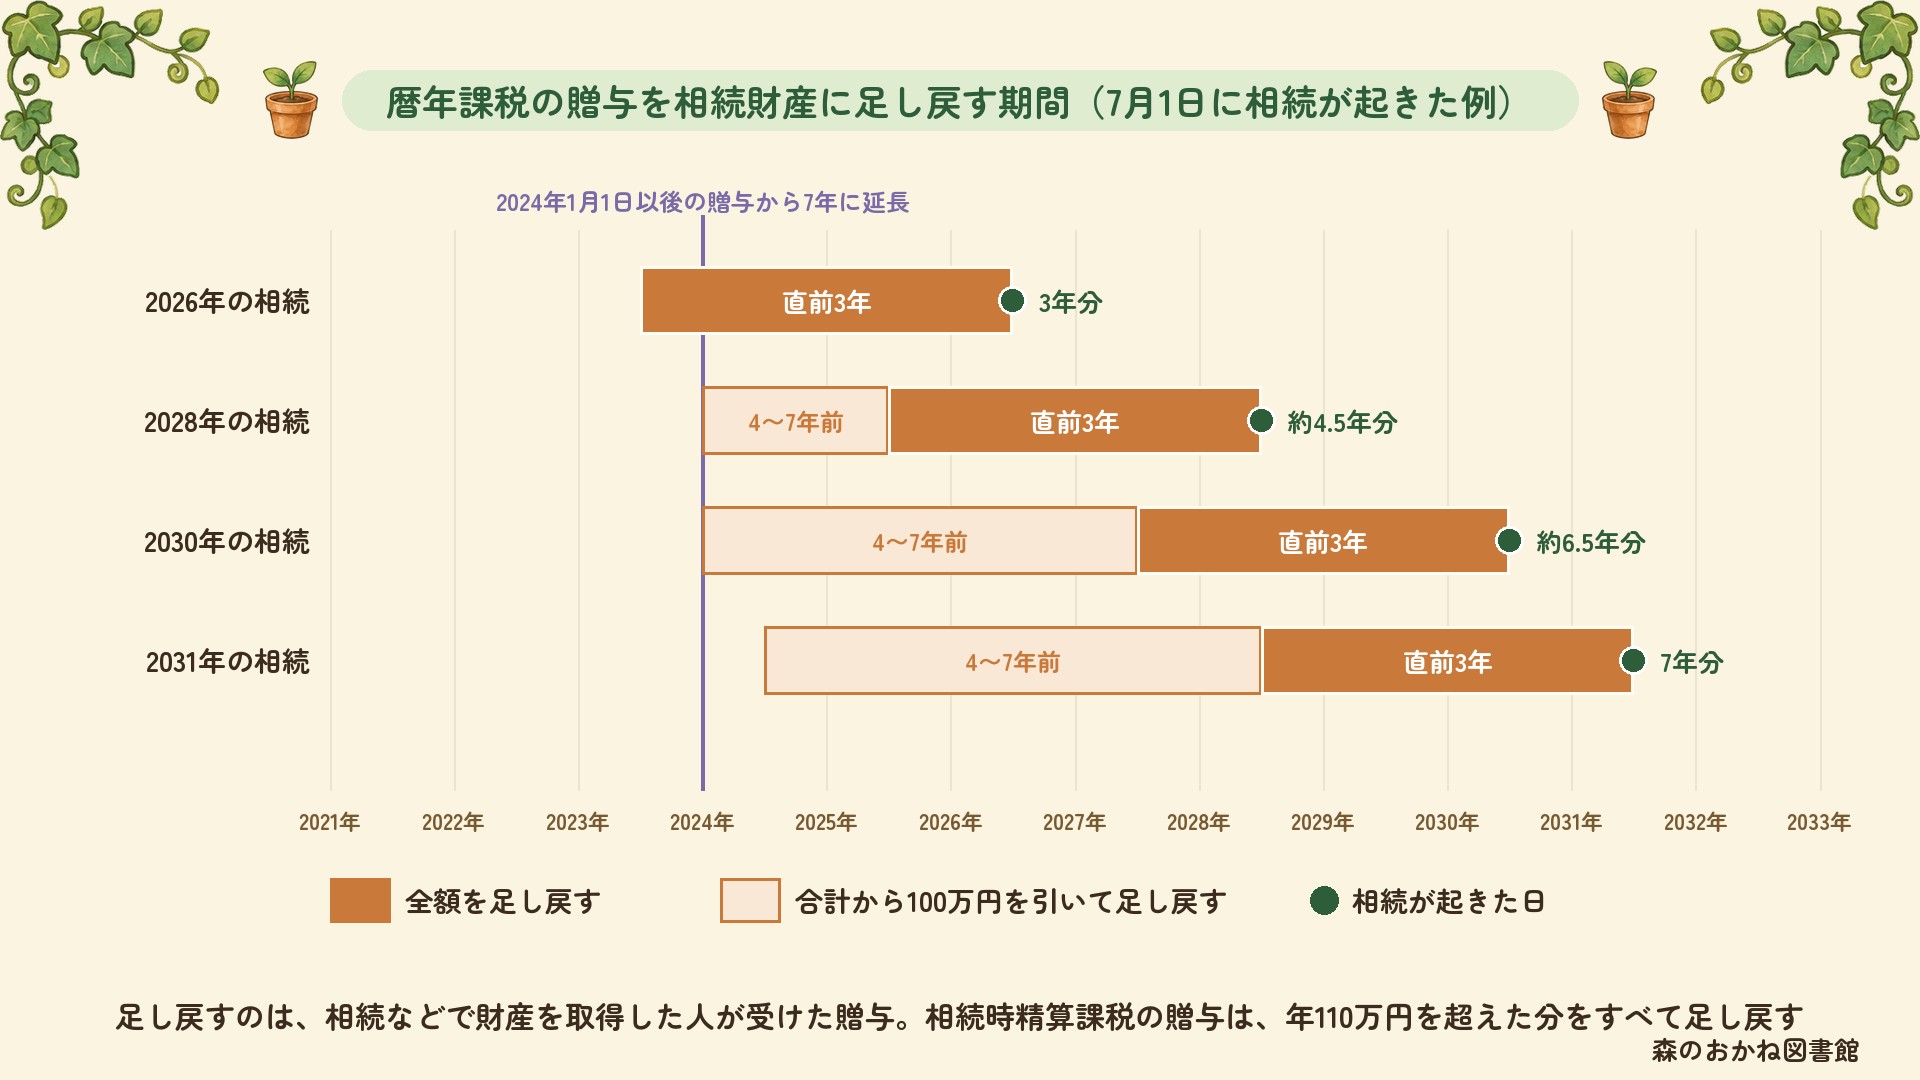
| 相続への影響 | 3年〜7年以内の贈与は相続財産に加算 | 全額加算(年110万円基礎控除分は除く) |
| 一度選んだら | 毎年選択可 | 暦年課税に戻れない |
- 申告の期限:贈与を受けた翌年の2月1日〜3月15日
- 必要な書類:住宅取得の証明書など(事前に確認しておく)
関連ツール・記事
- → 住宅ローン控除シミュレーター(住宅購入後の控除額を確認)
- → 住民税シミュレーター(贈与後の毎年の税負担を確認)
- → 会社員が知らないと損する節税5選
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。(出典:国税庁タックスアンサー No.4402・No.4408・No.4508・No.4510・No.4511 / 2026年9月確認)
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
国税庁「相続税・贈与税」
— 贈与税・相続税の計算と特例 -
国税庁「確定申告書等作成コーナー」
— 確定申告書の作成・税額の試算 -
厚生労働省「育児・介護休業」
— 育児休業給付金・産休・育休の制度 -
国土交通省「住宅ローン減税」
— 住宅ローン控除の要件・控除額
よくある質問
Q. 贈与税はいくらからかかる?
年間110万円の基礎控除があり、1年間に受け取った贈与の合計が110万円を超えた分に贈与税がかかります。110万円以下なら申告も不要です。
Q. 贈与税を非課税にする特例は?
住宅取得資金、結婚・子育て資金の一括贈与などの非課税特例があります。条件を満たせば基礎控除を超えても非課税になります。
Q. 暦年課税と相続時精算課税どちらが得?
状況によります。暦年課税は毎年110万円まで非課税、相続時精算課税は累計2,500万円まで贈与時非課税ですが相続時に精算します。2024年改正で精算課税にも年110万円の控除が新設されました。