※本記事は2026年8月時点の情報です。試算は元利均等返済・金利一定の前提による概算で、実際の金額は金融機関の計算方法により異なります。
まず結論:3行でわかる要点
- 利息を減らしたいなら期間短縮型。同じ100万円でも削減額が2倍以上変わる
- 毎月の家計を楽にしたいなら返済額軽減型。減る利息は少ないが月々の支払いが下がる
- 期間を短くするときは、住宅ローン控除の条件も確認する(くわしくは後半)
まとまったお金ができて繰り上げ返済(予定より早く、ローンの一部をまとめて返すこと)をしようとすると、銀行の画面で必ず選択を求められます。「期間短縮型」か「返済額軽減型」か。
同じ金額を返しても、減る利息は方法によって大きく違います。実行したあとは元に戻せないので、返済の前に違いを確かめましょう。何がどう違うのかを、実際の数字で整理します。
2つの方法は、何を減らすかが違う
どちらの方法でも、繰り上げ返済で払ったお金は、全額が元金(借りたお金のうち、利息を除いた部分)の返済に使われます。違うのは、元金が減ったあとに「期間」と「毎月の返済額」のどちらを縮めるかです。
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| 毎月の返済額 | 変わらない | 下がる |
| 完済までの期間 | 短くなる | 変わらない |
| 減る利息 | 大きい | 小さい |
| 毎月の家計 | 変わらない | 楽になる |
| 団信の保障期間 | 短くなる | 変わらない |
利息は「残っている元金 × 金利 × 期間」で増えていきます。期間短縮型は元金と期間の両方を削るのに対し、返済額軽減型は元金しか削りません。この差が、そのまま利息の差になります。
同じ100万円で、どれだけ差がつくか
具体的な数字で見てみます。次の条件で試算しました。
借入額:3,000万円
返済期間:35年
金利:年1.0%(返済が終わるまで同じ金利)
返済方法:元利均等(元金と利息を合わせた毎月の返済額が一定)
毎月の返済額 84,686円/5年目(60回返済後)に100万円を繰り上げ返済
この時点の残高 約2,633万円、残り期間30年
| 繰り上げ しない場合 |
期間短縮型 | 返済額軽減型 | |
|---|---|---|---|
| 毎月の返済額 | 84,686円 | 84,686円 | 81,469円 (△3,216円) |
| 残りの期間 | 30年0か月 | 約28年8か月 (約1年4か月短縮) |
30年0か月 |
| これから払う利息 | 約416万円 | 約382万円 | 約400万円 |
| 減った利息 | — | 約34万円 | 約16万円 |
同じ100万円を返しても、減る利息は期間短縮型が約34万円、返済額軽減型が約16万円です。利息の減り方には2倍以上の差があります。
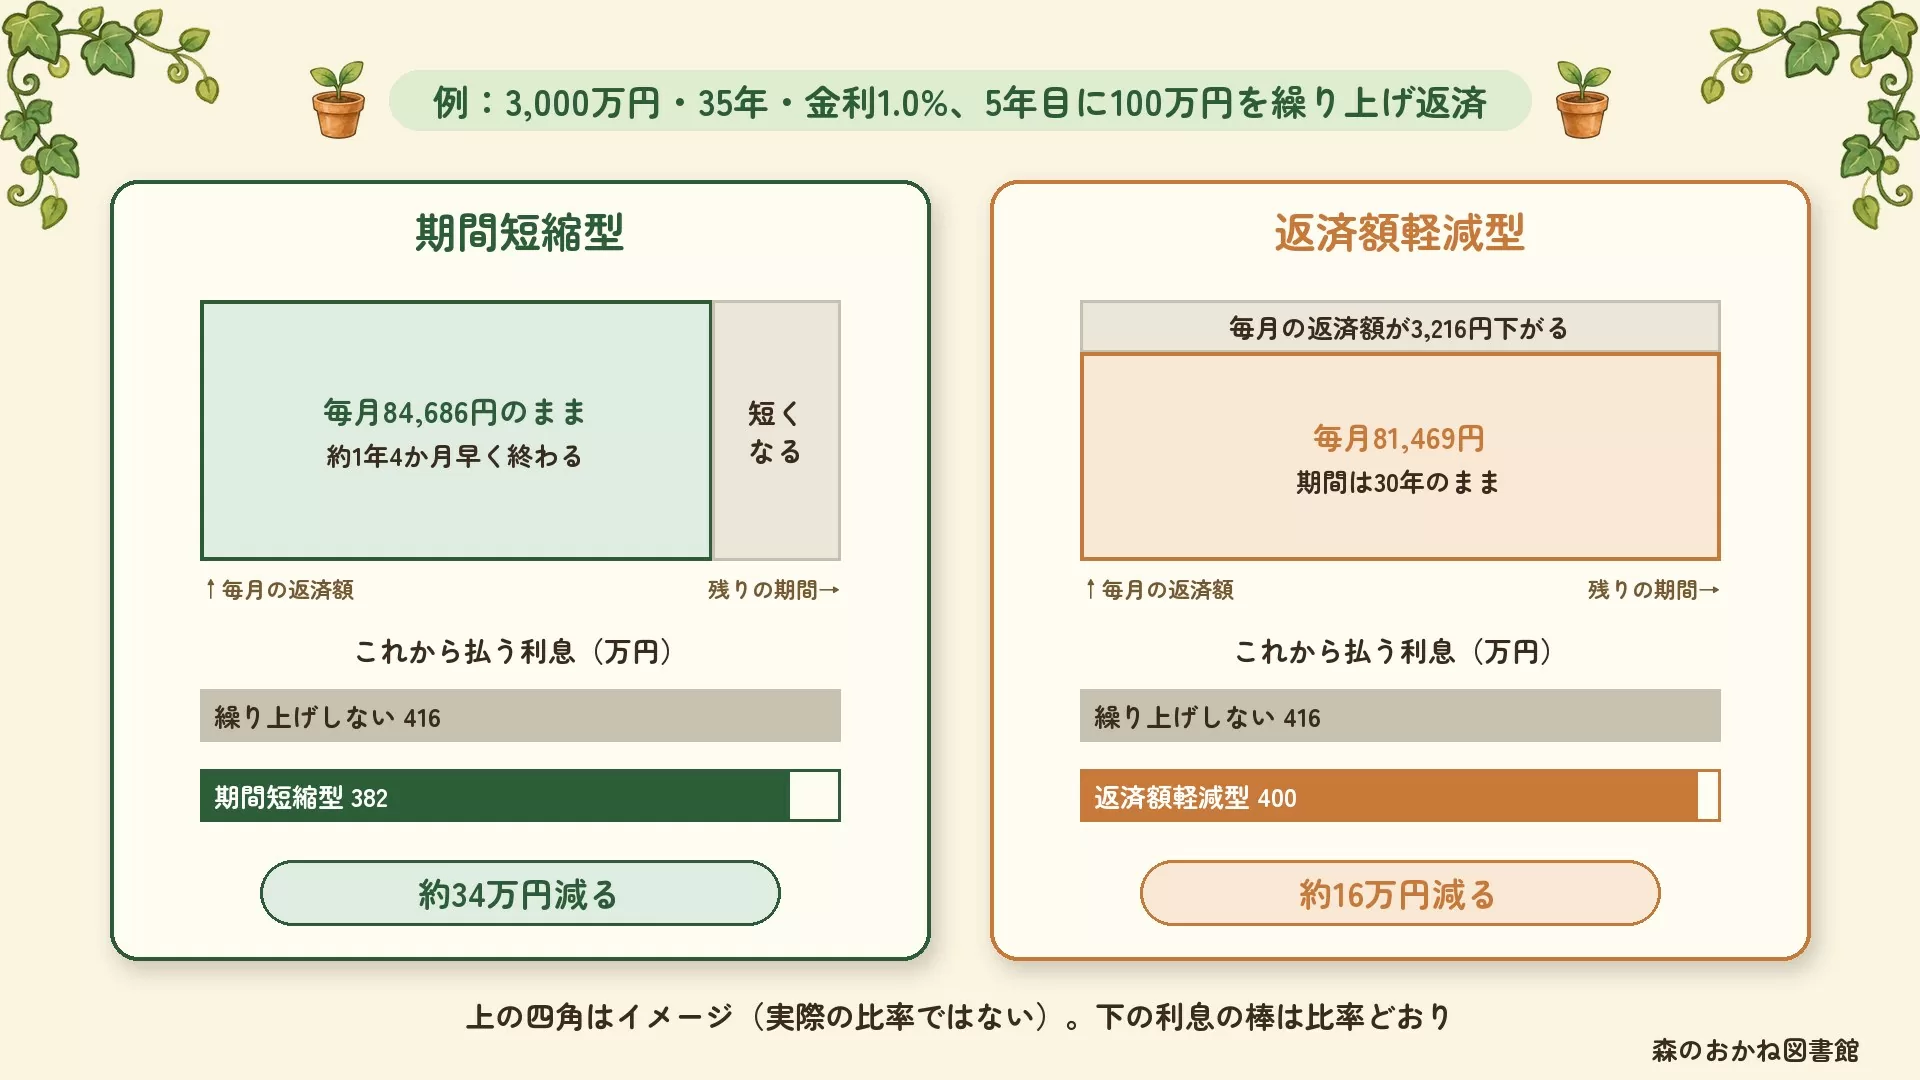
期間短縮型は、先に100万円を返すことで、完済の時期が約1年4か月早まります。
それでも返済額軽減型が向く場面がある
数字だけ見れば期間短縮型が有利です。ただし、返済額軽減型を選ぶ理由がはっきりある人もいます。
| こんな人 | 理由 |
|---|---|
| これから教育費が重くなる | 高校・大学の時期に毎月の固定費が下がっていると、家計が回りやすくなります |
| 収入が下がる予定がある | 育休・時短勤務・転職・定年後の再雇用など、毎月の負担を軽くしておきたい時期があります |
| 今の返済がぎりぎり | 毎月の支払いに余裕がない状態は、それ自体がリスクです。利息より先に安全を確保する考え方もあります |
| 団信の保障を長く残したい | 団体信用生命保険はローンが続くあいだ有効です。期間を縮めると保障期間も同じだけ短くなります |
期間短縮型は、減る利息が18万円多い方法です。返済額軽減型は、毎月の支払いを3,216円減らして30年間続ける方法です。この先数年、収入が下がる予定がないなら期間短縮型、育休や時短などで収入が下がる時期が見えているなら返済額軽減型が基本です。
【要注意】住宅ローン控除の「10年」を勘違いしやすい
ここが繰り上げ返済でいちばん誤解の多いところです。
住宅ローン控除を受けるには、ローンの償還期間(借りたお金を返し終えるまでの期間)が10年以上である必要があります。そのため「繰り上げ返済して残りが10年を切ると控除が使えなくなる」と説明されることがありますが、これは正確ではありません。
10年以上かどうかは、最初に返済した月から、繰り上げ返済後の最終返済月までの期間で判定します。
「その時点の残り期間」で判定するのではありません。
先ほどの例で確かめてみます。
- 当初の返済期間:35年
- 繰り上げ返済で短くなる期間:約1年4か月
- 最初の返済月から完済月まで:約33年8か月
10年を大きく超えているので、控除はそのまま続きます。
つまり、長期のローンを組んでいる人が途中で繰り上げ返済しても、控除が消えることはまずありません。
気をつけるべきなのは、次のようなケースです。
- もともと10〜15年など短い期間で借りている人が、大きく期間短縮する場合
- 返済終盤にまとめて短縮して、通算10年を割り込む場合
該当しそうなときは、繰り上げ返済の前に金融機関へ「この返済後の完済予定日」を確認してください。当初の返済開始月から数えて10年以上あれば問題ありません。
手続きの前に確認する3つのこと
方法を決めたら、実行の前にこれだけは確かめておきます。
| 確認すること | 見るポイント |
|---|---|
| 手数料 | インターネットからの手続きなら無料という金融機関が多い一方、窓口や電話では手数料がかかることがあります。金額は金融機関ごとに異なります |
| 最低金額 | 1万円から受け付けるところもあれば、まとまった単位が必要なところもあります。少額で何度も返したい人は事前に確認を |
| 手元に残すお金 | 返したお金は引き出せません。生活費の半年分など、生活防衛資金(収入が減ったときや急な出費に備えるお金)を残したうえで実行します |
3つ目がいちばん大事です。繰り上げ返済をすると利息は減りますが、返したお金を必要なときに使うことはできなくなります。急な出費に備える現金まで投じてしまうと、結局カードローンなど高い金利で借り直すことになりかねません。
モリガマがちょうどいいものを持ってきてくれました。
そもそも繰り上げ返済に回すべきか、それとも投資に回すべきか。金利と利回りを入れて比べられます。
まとめ
- 利息を減らしたいなら期間短縮型。同じ100万円でも削減額は2倍以上ちがう
- 毎月の家計に余裕を作りたいなら返済額軽減型。教育費や収入減が控えている時期に向く
- 住宅ローン控除の10年判定は最初の返済月から完済月まで。残り期間ではない
- 長期ローンの途中で繰り上げても、控除が消えることはまずない
- 手元の生活防衛資金を削ってまで返さない
迷ったら、生活防衛資金を残したうえで期間短縮型。収入が下がる時期が決まっているときだけ返済額軽減型、と覚えておけば足ります。
よくある質問(FAQ)
Q. 期間短縮型と返済額軽減型では、どちらが利息を減らせますか?
A. 期間短縮型です。借入3,000万円・35年・金利1.0%のローンで5年目に100万円を繰り上げ返済した場合、減る利息は期間短縮型が約34万円、返済額軽減型が約16万円で、差は約18万円になります。期間短縮型は元金と返済期間の両方を削るのに対し、返済額軽減型は元金しか削らないためです。
Q. 繰り上げ返済をすると住宅ローン控除が受けられなくなりますか?
A. 多くの場合は受けられます。控除の10年要件は「その時点の残り期間」ではなく、最初に返済した月から繰り上げ返済後の最終返済月までの期間で判定されます。35年ローンの5年目に繰り上げて期間が1年4か月短くなっても通算は約33年8か月あるため、控除はそのまま続きます。注意が必要なのは、もともと10〜15年の短い期間で借りている人や、返済終盤に大きく短縮して通算10年を割り込む場合です。
Q. 一度選んだ方法は後から変更できますか?
A. すでに実行した繰り上げ返済の方法を後から変更することはできません。ただし次回以降の繰り上げ返済で別の方法を選ぶことは可能です。1回目は返済額軽減型で毎月の負担を下げ、家計に余裕ができてから2回目以降を期間短縮型にする、といった使い分けもできます。
Q. 返済額軽減型を選ぶと損ですか?
A. 損とは限りません。減る利息は少なくなりますが、毎月の返済額が下がるぶん家計に余裕が生まれます。これから教育費が重くなる、育休や時短勤務で収入が減る、定年後の再雇用で給与が下がるといった時期が控えている場合は、毎月の固定費を下げておくほうが安全です。また団体信用生命保険の保障期間が短くならないという違いもあります。
Q. 繰り上げ返済はいつやると効果が大きいですか?
A. 早いほど効果が大きくなります。返済の初期は残っている元金が多く、利息の割合も高いためです。同じ金額でも、返済開始から5年目に繰り上げるのと20年目に繰り上げるのとでは、減らせる利息が大きく変わります。ただし手元の生活防衛資金を削ってまで急ぐ必要はありません。
その繰り上げ返済、控除期間中なら効果が0.7%分減る
期間短縮型と返済額軽減型のどちらを選ぶかの前に、もうひとつ確認しておきたいことがあります。いま住宅ローン控除を受けているかどうかです。
控除を受けている間は、年末残高の0.7%が税金から戻ってきます(令和4年以降に居住を開始した場合/国税庁)。繰り上げ返済で年末残高が減ると、その分だけ戻ってくる金額も減ります。
・減る利息 = 100万円 × ローン金利
・減る控除 = 100万円 × 0.7% = 7,000円
→ 実質の効果 = 100万円 ×(ローン金利 − 0.7%)
金利が0.7%以下なら、控除期間中の繰り上げ返済は差し引きで損になります。ここまで見てきた「期間短縮型のほうが利息を減らせる」という比較も、控除期間が終わってからのほうが素直に効きます。
ただし、年末残高が借入限度額を上回っている場合や、控除額が所得税額を超えていて使い切れていない場合は、この限りではありません。繰り上げ返済とNISA、どっちが優先?で例外も含めて詳しく整理しています。
参考・出典
本記事は情報提供を目的とした一般的な解説です。試算は元利均等返済・金利一定の前提による概算であり、実際の返済額・利息・完済時期は金融機関の計算方法や金利の変動により異なります。手数料・最低金額・手続き方法は金融機関ごとに異なるため、実行前に必ずご契約先へご確認ください。