※本記事は2026年8月時点の情報です。標準報酬月額の等級区分は等級表の一般的な構成にもとづく想定を含みます。正式な等級表・実施内容は今後の公表をご確認ください。
まず結論:3行でわかる要点
- 厚生年金の保険料の計算に使う標準報酬月額(給与を区分表に当てはめた金額)の上限が、65万円→75万円へ。2027年9月から3段階
- 対象は月給が約66.5万円以上の人。それ未満の人の保険料は変わらない
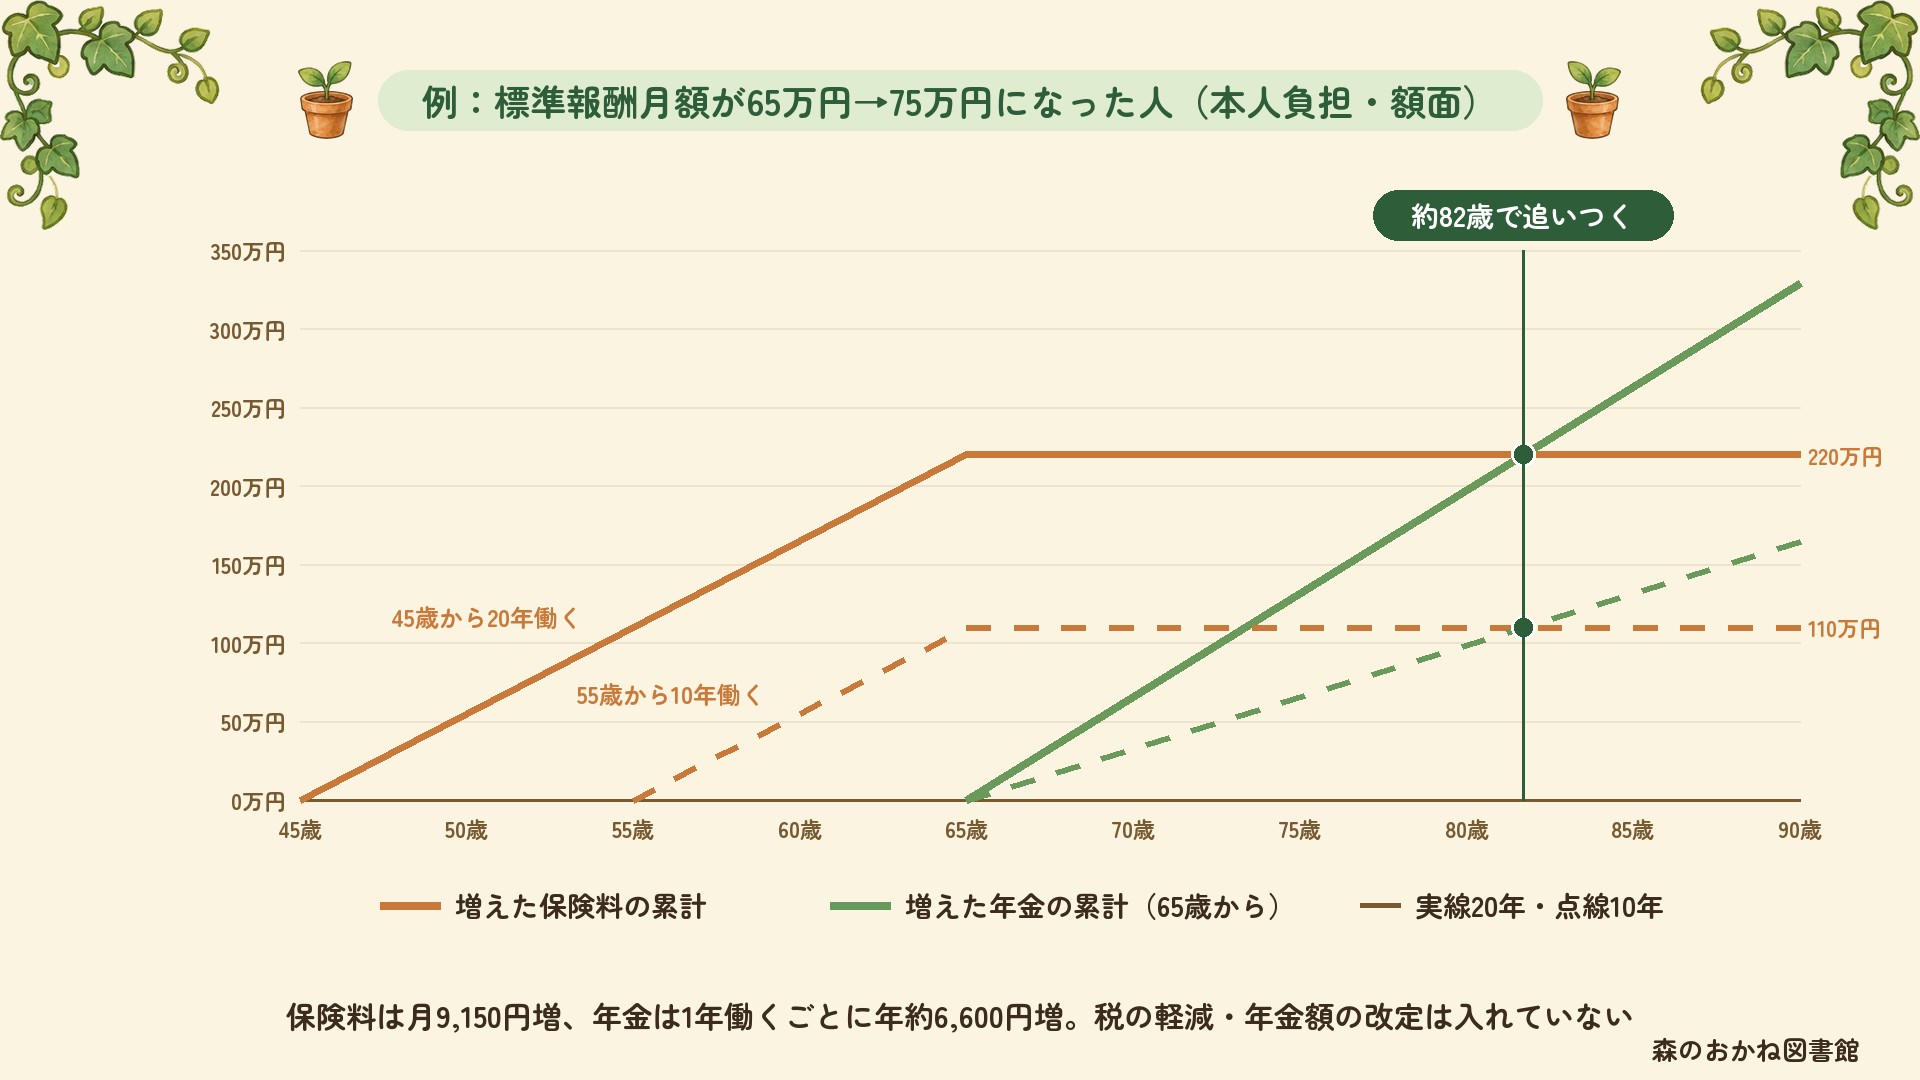
- 保険料は最大で月9,150円増え、将来の年金も増える。65歳から受け取り、税の軽減を含めずに計算すると、元が取れる目安は約82歳
2027年9月から、厚生年金の保険料計算に使う「標準報酬月額」の上限が引き上げられます。高い給与を受け取っている会社員にとっては、毎月の手取りが減る話です。
ただしこれは単なる負担増ではありません。払った分だけ、将来の年金も増えます。どこで損得が分かれるのかを整理します。
何が変わるのか
厚生年金の保険料は、給与そのものではなく「標準報酬月額」という区分表の金額をもとに計算されます。この表には上限があり、いくら給与が高くても保険料は頭打ちになる仕組みです。
現在は、報酬月額(実際の月給)が635,000円以上の人を、保険料の計算ではすべて65万円の区分として扱います。この区分が第32等級です。ここに新しい等級が3つ追加されます。
| 時期 | 新設される等級 | 上限 |
|---|---|---|
| 現在 | 第32等級 | 65万円 |
| 2027年9月〜 | 第33等級 | 68万円 |
| 2028年9月〜 | 第34等級 | 71万円 |
| 2029年9月〜 | 第35等級 | 75万円 |
2027年9月分からの標準報酬月額は、2027年4〜6月の報酬をもとに決まります。会社がこの3か月の給与を7月に届け出て(算定基礎届)、9月分からの計算に使われます。
保険料はいくら増える?
厚生年金の保険料率は18.3%で、会社と折半するため本人負担は9.15%です。上限が10万円上がると、本人の負担は次のように増えます。表は、2029年9月以降の上限(75万円)まで上がったときの比較で、年金の増加は10年勤務した場合の月額です。
| 月給の目安 | 2029年9月以降の 標準報酬月額 |
保険料の増加 (本人・月額) |
年金の増加 (10年勤務・月額) |
|---|---|---|---|
| 66万円台まで | 65万円(変わらず) | 増えない | 増えない |
| 約67万円 | 68万円 | 約2,745円 | 約1,644円 |
| 約70万円 | 71万円 | 約5,490円 | 約3,289円 |
| 73万円以上 | 75万円 | 約9,150円 | 約5,481円 |
何歳で元が取れる?
ここがこの改正のいちばん大事なところです。増えるのは負担だけではありません。
厚生年金のうち、給与と加入期間に応じて決まる部分を「報酬比例部分」といいます。年金計算に使う報酬の平均額(平均標準報酬額)をもとに、次の式で年額を計算します。
報酬比例部分(年額)= 平均標準報酬額 × 5.481/1000 × 加入月数
上限が上がって標準報酬月額が増えれば、その分将来もらえる年金も増え、しかも一生続きます。
モリガマがちょうどいいものを持ってきてくれました。
月給と働く年数を入れると、増える保険料・増える年金・元が取れる年齢がわかります。
損益分岐は「約82歳」。しかも年数によらない
計算してみると、おもしろい結果が出ます。
追加で払う保険料を、増える年金で取り戻すまでの期間は約16.7年です。この計算では、同じ給与水準で何年働いたかによって、期間は変わりません。長く払えば負担も増えますが、その分もらえる年金も比例して増えるためです。
| 前提 | 回収にかかる期間 | 65歳受給開始なら |
|---|---|---|
| 額面どおりで計算 | 約16.7年 | 約82歳 |
| 税の軽減を考慮(税率30%) | 約11.7年 | 約77歳 |
| 税の軽減を考慮(税率43%) | 約9.5年 | 約75歳 |
元が取れるかどうかは、年金を受け取る期間によって変わります。この試算では、税の軽減が大きい人ほど、元が取れるまでの期間は短くなります。なお、受け取る年金にも税金がかかることがあり、表には含めていません。
知っておきたい3つのこと
1. 会社の負担も同じだけ増える
厚生年金保険料は労使折半です。本人が月9,150円増えるとき、会社も同額を負担します。高い給与の従業員が多い会社ほど影響は大きくなります。
2. 健康保険は対象外
今回見直されるのは厚生年金の標準報酬月額です。健康保険の標準報酬月額(上限139万円)は対象ではありません。
3. 年金額は将来変わりうる
試算した年金の増加額は現在の計算式にもとづく目安です。実際の受給額は物価や賃金の変動、マクロ経済スライド(年金額の伸びを、現役世代の人数などに合わせて抑える仕組み)による調整で変わります。
まとめ
- 厚生年金の標準報酬月額の上限が2027年9月から3段階で65万円→75万円へ
- 対象は月給が約66.5万円以上の人。それ未満なら保険料は変わらない
- 本人の保険料は最大で月9,150円増(税の軽減を考えると実質約6,100円)
- 将来の年金も増え、約82歳(税考慮なら75〜77歳)で元が取れる計算
- 回収期間は働いた年数によらずほぼ一定。受け取る期間が長いほど、受け取る総額は多くなる
あわせて使ってみたいツール
- 損益分岐を試算する → 厚生年金の上限引き上げ 損益シミュレーター
- 年金の見込み額を調べる → 老後安心度診断|年金詳細計算ツール
- 手取りを確認する → 年収→手取り計算機
関連記事
- 国民年金 vs 厚生年金|自営業者・会社員の年金額の差
- 老後のお金完全ガイド|年金・iDeCo・退職金・必要資金を1ページで理解
- 年収別の手取り早見表【2026年版】|300万〜1,000万円でいくら残る?
よくある質問(FAQ)
Q. 厚生年金の標準報酬月額の上限はいつから上がりますか?
A. 2027年9月から3段階で引き上げられます。2027年9月に第33等級(68万円)、2028年9月に第34等級(71万円)、2029年9月に第35等級(75万円)が新設され、現在の上限である第32等級65万円から段階的に上がります。2027年9月分の標準報酬月額は、2027年4〜6月の報酬をもとに7月に提出する算定基礎届で決まります。
Q. 誰が対象になりますか?月給がいくらから影響しますか?
A. 月給(報酬月額)が約66.5万円以上の人が対象です。現在の上限である第32等級65万円は報酬月額635,000円以上に適用されており、新設される第33等級(68万円)に該当するのは報酬月額665,000円以上と想定されます。それ未満の給与の人は、今回の見直しで保険料が増えることはありません。
Q. 保険料は具体的にいくら増えますか?
A. 標準報酬月額が65万円から75万円に上がる人で、本人負担は月約9,150円増えます。厚生年金の保険料率18.3%を労使折半した本人分9.15%を、増える10万円に掛けた金額です。ただし社会保険料は全額が所得控除になるため、所得税と住民税が軽くなります。税率33%の人なら実質的な負担増は月約6,130円です。
Q. 保険料が増えると、将来の年金も増えますか?
A. 増えます。厚生年金の報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で計算されるため、標準報酬月額が上がればその分だけ将来の年金額も増えます。標準報酬月額が10万円上がった状態で10年間働いた場合、年金は月約5,481円増える計算です。この増加は生きているあいだずっと続きます。
Q. 保険料の増加分は、何歳まで生きれば元が取れますか?
A. 65歳から年金を受け取る場合、額面で計算すると約82歳です。払った保険料を年金で回収するのにかかる期間は約16.7年で、これは何年その給与水準で働いたかに関係なくほぼ一定です。長く払えば負担も増えますが、受け取る年金も比例して増えるためです。さらに社会保険料控除による節税を考慮すると、税率30%で約77歳、43%で約75歳まで早まります。
参考・出典
本記事は情報提供を目的とした一般的な解説です。標準報酬月額の等級区分は等級表の一般的な構成にもとづく想定を含みます。実際の保険料・年金額は個別の状況により異なります。最新情報は日本年金機構・厚生労働省の公表内容をご確認ください。