※本記事は2026年8月時点の情報です。試算は令和8年分の税制にもとづく概算で、実際の金額は所得控除の状況により異なります。取扱いは金融機関ごとに違うため、詳細はご契約先にご確認ください。
まず結論:3行でわかる要点
- 夫婦の借り方は4つあり、契約の数や税金の軽減(住宅ローン控除)、保険(団信)の扱いが異なる
- 夫婦とも年収500万円で、その収入が13年間続く試算では、控除額に約55万円の差
- ペアローンでは、離婚・片方の死亡・収入減が起きたときの返済も考える必要がある
共働きで家を買うとき、必ず出てくるのが「2人で借りますか」という話です。借入額を増やせて、住宅ローン控除も2人分使える。すすめられる理由はよくわかります。
ただしこれは、2人ぶんの借金を35年間かかえるという選択でもあります。得する部分と、引き受けることになるものを、両方そのまま並べます。
夫婦の借り方は4つある
「2人で借りる」と言っても中身は同じではありません。契約が何本になるか、誰が債務者(借りたお金を返す義務がある人)かで、控除も団信(団体信用生命保険。亡くなったときなどにローンの残りが返済される保険)も変わります。
- ペアローン:夫婦それぞれが自分のローンを1本ずつ組む
- 連帯債務:1本のローンを、2人とも返す義務を負う
- 連帯保証:1本のローンを1人が借り、もう1人が保証人になる
- 単独:1人だけが借りる
表の「持分」は、住宅を所有する割合のことです。
| 借り方 | 契約 | 住宅ローン控除 | 団信 |
|---|---|---|---|
| ペアローン | 2本 (各自が債務者、互いに連帯保証人) |
2人とも | 2人とも 各自の分だけ |
| 連帯債務 | 1本 (主債務者+連帯債務者) |
2人とも 持分に応じて |
金融機関による 主債務者のみのことが多い |
| 連帯保証 (収入合算) |
1本 (債務者+連帯保証人) |
債務者のみ | 債務者のみ 保証人は加入できない |
| 単独 | 1本 | 本人のみ | 本人のみ |
「収入合算」という言葉は、連帯債務と連帯保証のどちらも指して使われます。すすめられたときは、どちらの形なのかを必ず確認してください。控除が2人分使えるかどうかが変わります。
控除を2人分使うと、いくら違うのか
ここが最大のメリットです。ただし「借入額が2倍だから控除も2倍」という単純な話ではありません。
住宅ローン控除は、その人が実際に払っている所得税・住民税の範囲でしか戻ってきません。枠が余っても、そのぶんは消えます。
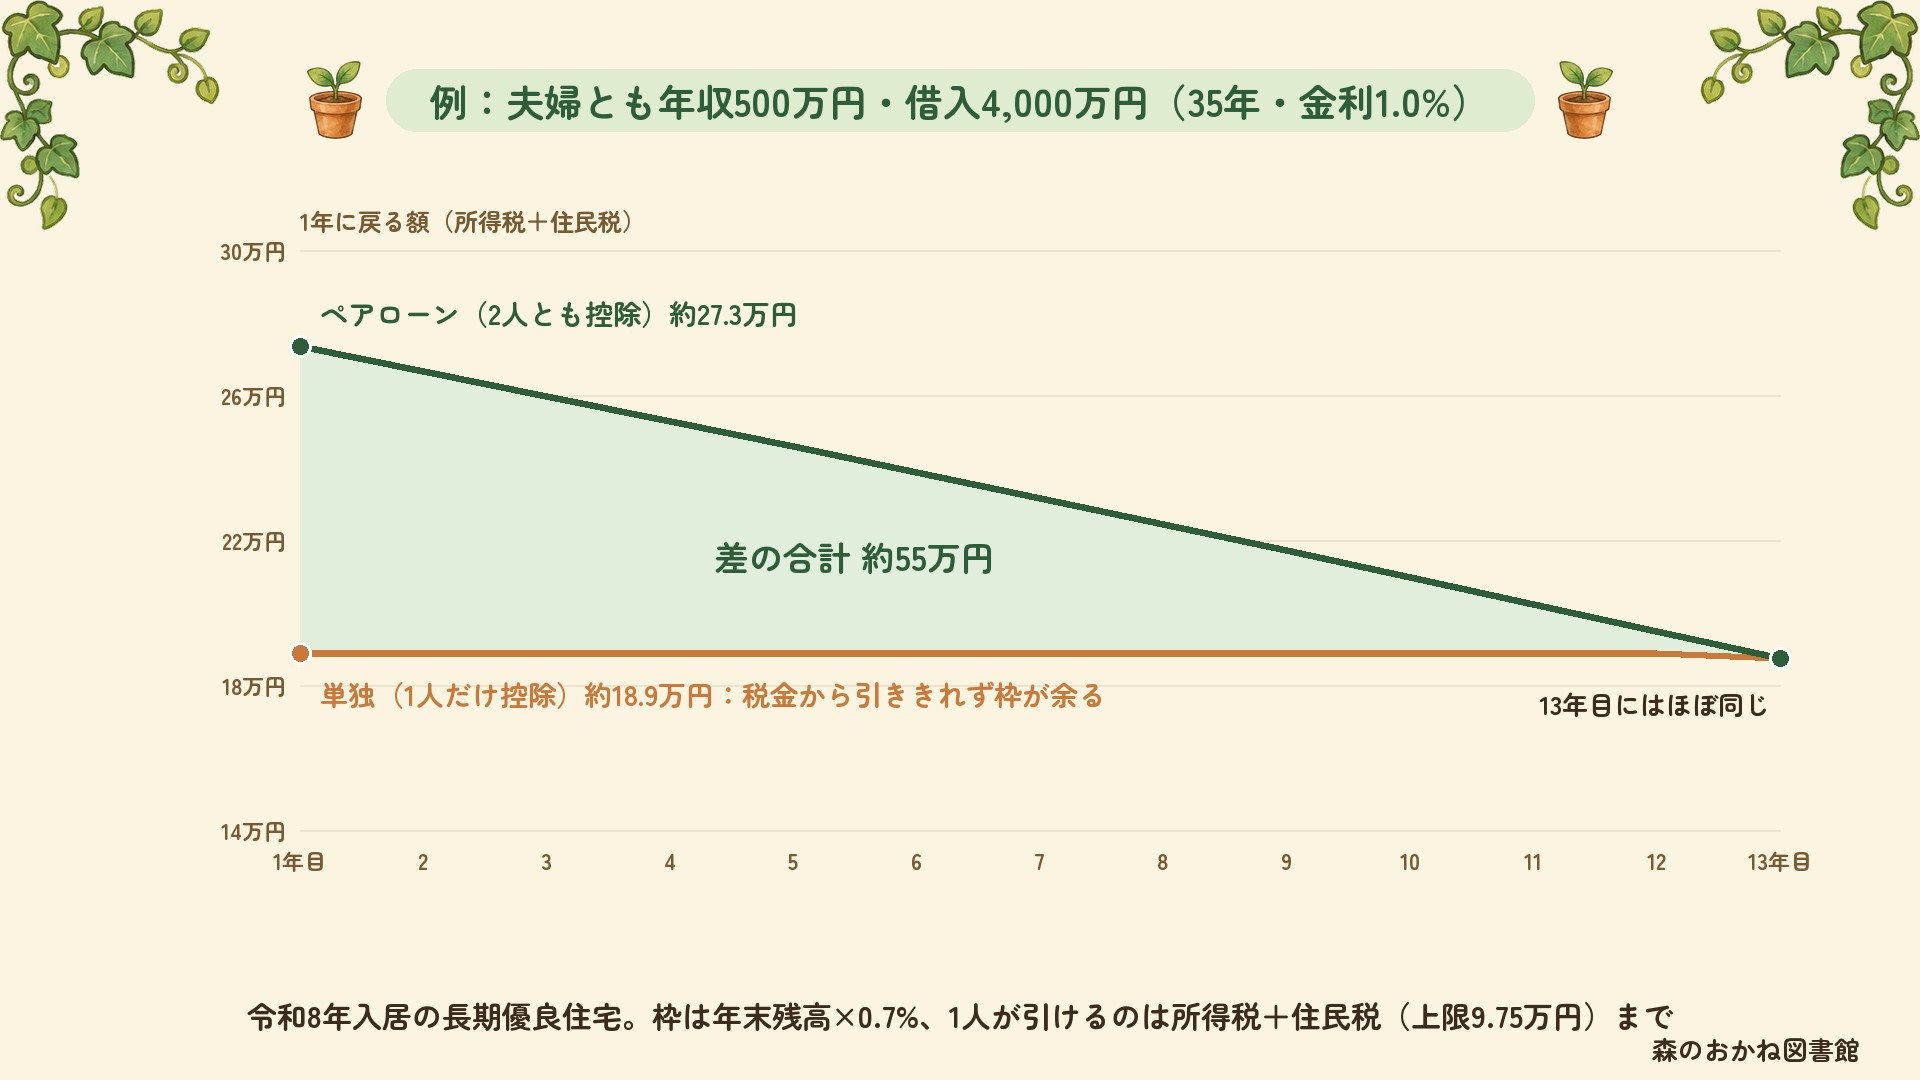
夫婦とも年収500万円(40歳未満・扶養なし)/借入4,000万円
令和8年入居・長期優良住宅・子育て世帯(借入限度額5,000万円)
35年・金利1.0%・元利均等返済(毎月の返済額が一定になる返し方。ペアローンは同じ条件で2,000万円ずつ)
2人とも、この収入が13年間続くものとして計算
| 単独 (1人で4,000万円) |
ペアローン (2,000万円ずつ) |
|
|---|---|---|
| 控除の枠(年末残高×0.7%) | 1年目:約27.3万円(1人分) | 1年目:1人約13.7万円(2人分で約27.3万円) |
| 13年目:約18.7万円(1人分) | 13年目:1人約9.4万円(2人分で約18.7万円) | |
| 払っている税金 (1人あたり) |
所得税 約9.1万円 住民税から 最大9.75万円 |
同じ |
| 実際に戻る額(年) | 毎年 約18.9万円 1年目は枠が約8.4万円余る |
1年目 約27.3万円 枠を使い切れる。残高とともに減る |
| 13年間の合計 | 約245万円 | 約300万円 |
差は13年間で約55万円。小さくない金額です。
ただし差は最初の数年に集中します。控除の枠は年末残高で決まるので、返済が進むほどペアローン側の枠も小さくなり、13年目には単独とほぼ同じ額になります。
ただし、この差が生まれるのは2人ともフルタイムで働き続けた場合です。片方の収入が減れば、その人の払う税金も減り、控除も使い切れなくなります。
引き受けることになるもの
ペアローンは、契約が2本になることで起きる問題があります。すすめられるときにはあまり語られない部分です。
片方が亡くなっても、もう1本は残る
団信はそれぞれのローンに付きます。夫が亡くなれば夫のローンだけが完済され、妻のローンはそのまま残ります。
単独で4,000万円借りていれば全額が消えます。ペアローンで2,000万円ずつなら、残るのは2,000万円。収入は1人分になったのに、返済は続くという状態です。
離婚したときにほどけない
これがいちばん重い論点です。
離婚しても、金融機関との契約は自動的には変わりません。2人とも債務者のまま、しかも互いの連帯保証人のままです。相手が払わなければ、自分に請求が来ます。
ローンを片方の名義にまとめるには、借り換えが必要です。ただし、1人の収入で2人分の借入の審査に通るのは簡単ではありません。家を売ってローンを返そうとしても、売却額が残債(まだ返していない借入額)に届かなければ、差額を現金で用意することになります。
産休・育休の期間は控除が細る
収入が下がると払う税金も下がるため、その年の控除は使い切れなくなります。返済額のほうは変わりません。
先ほどの「13年間で約55万円の差」という計算は、2人の収入が13年間続く前提で成り立っています。育休や時短勤務の期間が入れば、差は縮みます。
諸費用が2本分かかる
契約が2本になるので、事務手数料・印紙税(契約書にかかる税金)・登記費用(抵当権などを公的に登録する費用)がそれぞれ2倍です。借入時にまとまった現金が余計に必要になります。
それでも選ぶなら、確認しておくこと
ペアローンが向かない、という話ではありません。共働きを続ける見通しがあれば、選択肢のひとつになります。決める前に、次を確認しておいてください。
| 確認すること | 見るポイント |
|---|---|
| 1人の収入で払えるか | 合計の返済額が、収入の多いほうだけで払える範囲に収まっているか。無理なら借入額そのものを見直します |
| 団信の上乗せ保障 | 死亡だけでなく、がん・就業不能まで対象になるか。片方が働けなくなる事態への備えです |
| 持分と負担割合を合わせる | 出したお金の割合と登記の持分がずれると、差額が贈与とみなされることがあります |
| 連帯債務との比較 | 契約1本でも控除は2人分使えます。諸費用が1本分で済むぶん有利な場合があります |
すでにペアローンを組んでいる人へ
組んだあとでもできることがあります。
- 繰り上げ返済を考える場合は、将来1人で返す場面になったときの負担も確かめます(どちらのローンから返すかで、残る返済額が変わります)
- 団信の保障内容を確認する。加入時のままなら、上乗せ保障が付けられないか調べてみてください
- 生命保険と重複していないか見る。団信で住居費が守られているぶん、死亡保障を減らせる場合があります
不安があるからといって、あわてて借り換える必要はありません。いま何がどうなっているかを把握しておくだけでも、いざというときの動きが変わります。
モリガマがちょうどいいものを持ってきてくれました。
年収と生活費から、無理のない借入額の目安を出せます。「1人の収入でも払えるか」を確かめるのに使えます。
まとめ
- 夫婦の借り方は4つ。控除が2人分使えるのはペアローンと連帯債務
- 年収500万円どうしの例で、13年間の控除額に約55万円の差が出る
- ただしその前提は2人が働き続けること。育休・時短が入れば差は縮む
- ペアローンは離婚・片方の死亡のときにほどきにくい形でもある
- 迷ったら1人の収入で払えるかを基準に、借入額そのものを見直す
控除の差の約55万円は小さくない金額ですが、35年間の返済のうちの一部です。収入が変わっても返済を続けられるかも合わせて考えます。
よくある質問(FAQ)
Q. ペアローンだと住宅ローン控除は2人分使えますか?
A. 使えます。夫婦それぞれが債務者になるため、各自が自分の借入残高に対して控除を受けられます。連帯債務型も持分に応じて2人とも受けられます。一方、連帯保証型(収入合算)で控除を受けられるのは債務者だけで、連帯保証人は対象外です。すすめられた形がどれなのかを必ず確認してください。
Q. 控除を2人で使うと、実際にいくら違いますか?
A. 夫婦とも年収500万円で4,000万円を借りる場合、単独では1年目の控除枠約27.3万円のうち約18.9万円しか使えません。ペアローンで2,000万円ずつなら各自の枠を使い切れるため、13年間の合計で約55万円の差になります(35年・金利1.0%の元利均等返済で試算)。控除の枠は年末残高で決まり返済とともに小さくなるため、差は最初の数年に集中します。ただしこれは2人がその収入を13年間維持した場合の計算です。
Q. ペアローンで片方が亡くなったら、ローンは全額なくなりますか?
A. なくなりません。団体信用生命保険はそれぞれのローンに付いているため、亡くなった人の分だけが完済され、もう一方のローンは残ります。2,000万円ずつ借りていた場合、残るのは2,000万円です。収入が1人分になったうえで返済が続くことになるため、団信の上乗せ保障や生命保険で補えないかを検討しておくと安心です。
Q. 離婚したらペアローンはどうなりますか?
A. 離婚しても金融機関との契約は自動的には変わりません。2人とも債務者のまま、かつ互いの連帯保証人のままです。相手が返済しなければ自分に請求が来ます。名義を片方にまとめるには借り換えが必要ですが、2人分の借入を1人の収入で通すのは容易ではありません。売却しても残債が残る場合は差額を現金で用意する必要があります。
Q. ペアローンと連帯債務はどちらがよいですか?
A. どちらも控除を2人分使えますが、連帯債務は契約が1本なので事務手数料・印紙税・登記費用が1本分で済みます。一方、団信は金融機関によって主債務者しか加入できない場合があり、その点はペアローンが有利です。諸費用を抑えたいか、2人とも団信で守りたいかで判断が変わります。取扱いは金融機関ごとに異なるため、両方の条件を出してもらって比べてください。
参考・出典
本記事は情報提供を目的とした一般的な解説であり、特定の借入方法や金融商品を推奨するものではありません。試算は令和8年分の税制にもとづく概算で、実際の控除額は所得控除の状況により異なります。団信の加入条件・保障内容・諸費用は金融機関ごとに異なるため、契約前に必ずご確認ください。