※本記事は2026年9月時点の情報です。具体的な手続きは金融機関によって異なります。税額の判断は税務署または税理士にご確認ください。
まず結論:3行でわかる要点
- NISAの非課税は亡くなった日で終わる。相続人のNISA口座には引き継げない
- その日の終値で売ったとみなされ、含み益は非課税・含み損はなかったことにされる
- 相続人は「非課税口座開設者死亡届出書」を遅滞なく金融機関に出す義務がある
NISAを始めた人が増え、口座を持ったまま亡くなるケースも出てきました。ところが「NISAの中の株はどうなるのか」は、あまり説明されていません。
非課税のまま家族が引き継げそうな気がしますが、そうはなっていません。しかも、含み損を抱えたまま亡くなった場合には、通常の口座とは違う扱いになります。
この記事では、国税庁のQ&Aをもとに、何が起きるのか、相続人が何をすべきかを整理します。
亡くなった日で、NISAは終わる
国税庁のQ&Aには、こう書かれています。
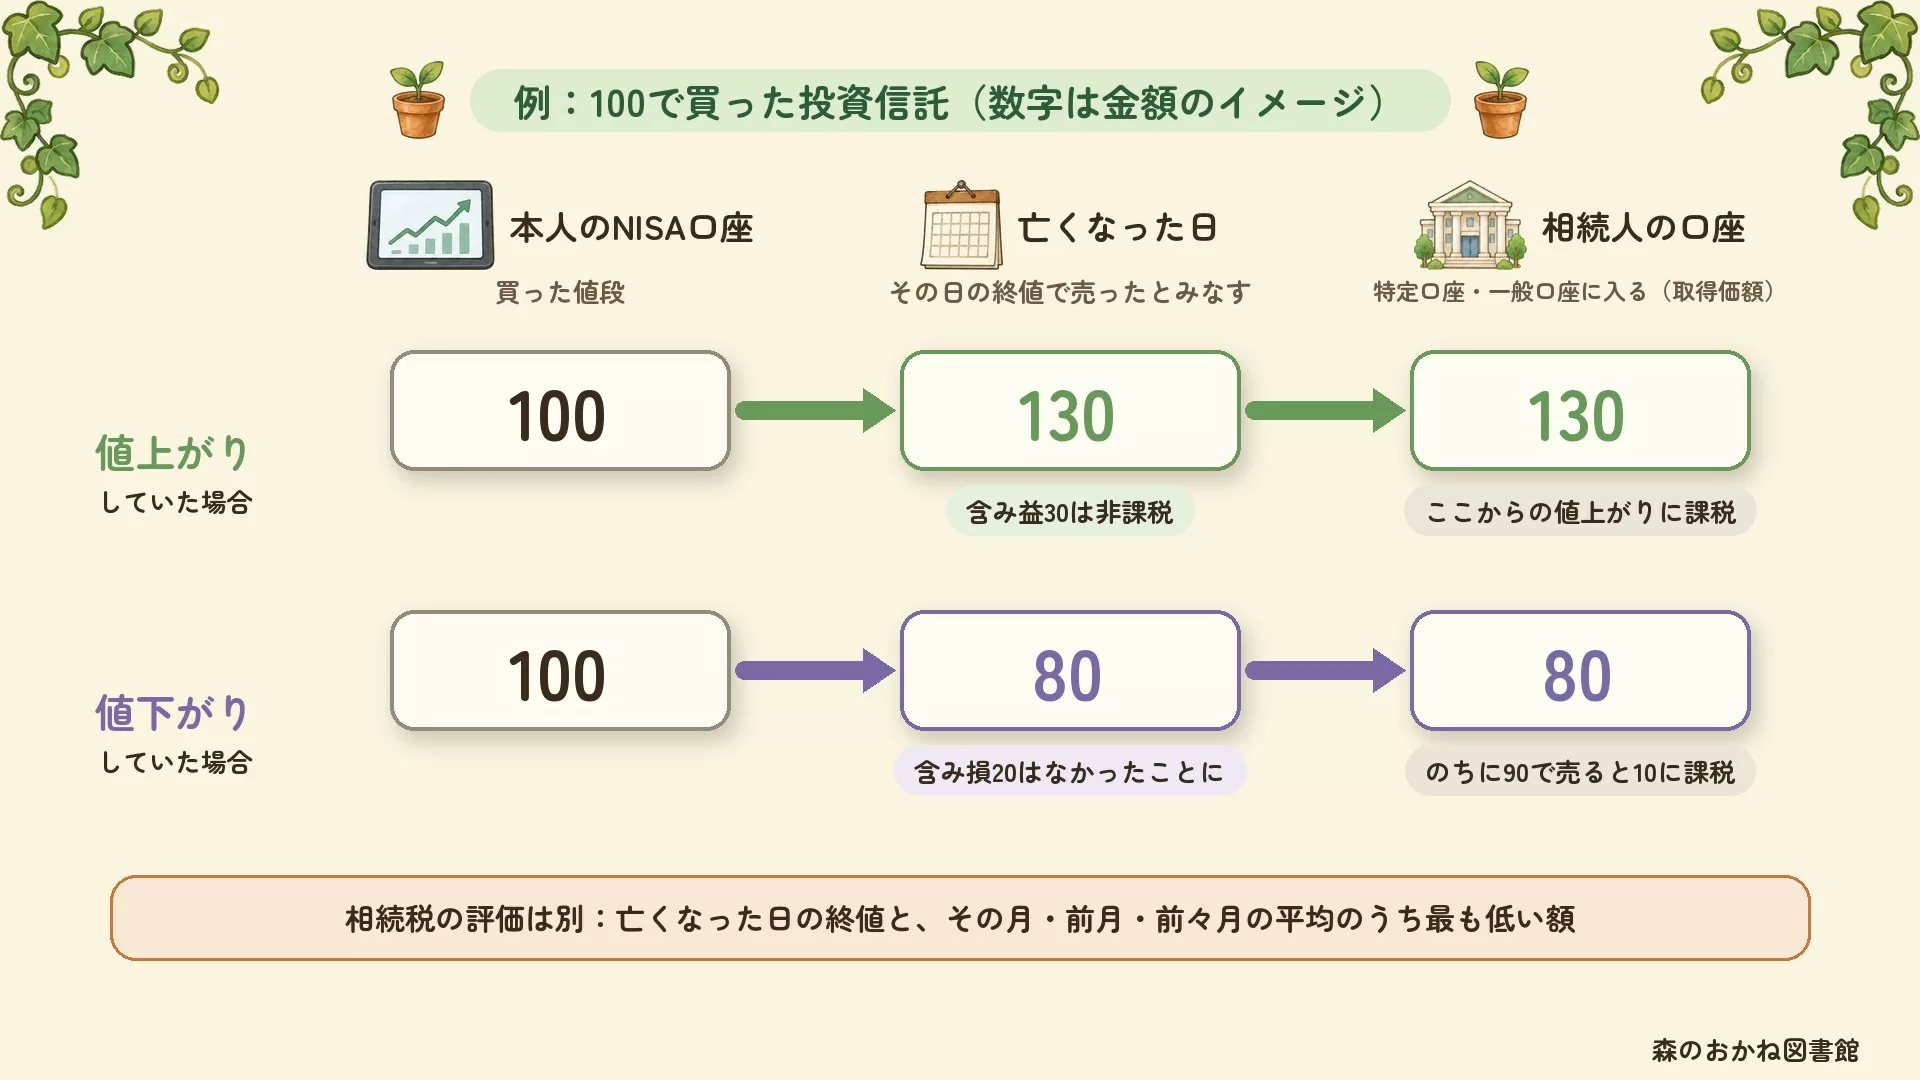
非課税口座を開設している方が亡くなられた場合は、非課税口座に受け入れていた上場株式等は非課税口座から払い出されます。この際、非課税口座の開設者が亡くなった時に、その日の終値に相当する金額によりその上場株式等を売却したものとみなされます。
国税庁「NISAに関するQ&A」Q24より
整理すると、次の3つが同時に起きます。
| 起きること | 中身 |
|---|---|
| みなし売却 | 亡くなった日の終値で売却したものとみなされ、NISA口座から払い出される |
| 含み益は非課税 | 亡くなった時までの含み益には非課税措置の適用がある |
| 含み損は消える | 譲渡損失はなかったものとみなされる |
相続人が受け取った株式等は、亡くなった日の終値相当額で相続人が取得したものとして、相続人の特定口座や一般口座に移管されます。相続人のNISA口座には入りません。
配当は日付で切り替わる
国税庁は「その非課税口座の開設者が亡くなられた日以後、その非課税口座で支払われるべき配当等がある場合には、その配当等については、非課税措置の適用はありません」としています。
亡くなった日をまたいで支払われる配当や分配金は、そこから課税対象になります。
含み損を抱えたまま亡くなると、切り捨てになる
ここが、通常の課税口座との大きな違いです。
特定口座や一般口座なら、値下がりした株を売った損失は他の利益と相殺(損益通算)したり、3年間の繰越控除に使えたりします。ところがNISAの中の損失は、もともと「なかったもの」として扱われます。
相続でも同じです。亡くなった時点で含み損があっても、その損失はどこにも使えません。そして相続人は「亡くなった日の終値」で取得したことになるので、その後に値を戻して売れば、戻した分に対して課税されます。
この性質は生前の運用でも同じです。含み損との付き合い方については新NISAで損切りすべき?で整理しています。
相続人がすべき手続き
国税庁は、相続人の義務としてこう書いています。
非課税口座を開設している方が亡くなられた場合は、その亡くなられた方の相続人は、亡くなったことを知った日以後遅滞なく、「非課税口座開設者死亡届出書」をその非課税口座が開設されている金融機関に提出しなければなりません。
国税庁「NISAに関するQ&A」Q24より
「遅滞なく」なので、期限が何日と決まっているわけではありませんが、知ったら早めに出すという性質のものです。
金融機関ごとに必要書類は異なりますが、一般には戸籍謄本などで亡くなった事実と相続人であることを示す書類が求められます。相続人側に受け皿となる口座がない場合は、その金融機関で口座を開くところから始まることが多いので、時間には余裕を見ておくのが安全です。
相続税の評価額は、所得税の計算とは別
もうひとつ、混同しやすい点があります。いま説明してきた「亡くなった日の終値」は、所得税の世界の話です。相続税を計算するときの評価額は、別のルールで決まります。
国税庁のタックスアンサー(No.4632)によれば、上場株式は課税時期(相続の場合は被相続人の死亡の日)の最終価格で評価します。ただし、その価格が次の3つより高い場合は、最も低い価額で評価できます。
- 課税時期の属する月の毎日の最終価格の月平均額
- 課税時期の属する月の前月の毎日の最終価格の月平均額
- 課税時期の属する月の前々月の毎日の最終価格の月平均額
つまり、2つの金額が併存する
・所得税(将来の売却益の計算):亡くなった日の終値が、相続人の取得価額になる
・相続税(財産の評価):亡くなった日の終値と、当月・前月・前々月の月平均額のうち最も低い額で評価できる
相場が急騰した直後に亡くなった場合、相続税の評価だけは前月・前々月の平均で下げられることがあります。ここは相続税の申告をするなら必ず確認したい部分です。
相続税そのものの仕組みは相続税の基本ガイドで整理しています。
生前にできる確認
この制度で困るのは、金額の大小より「どこに口座があるか分からない」ことです。ネット証券だと郵便物も届かないため、家族が気づかないまま放置されることがあります。
- どの金融機関に口座があるかだけでも共有しておく(残高までは聞かなくていい)
- ネット証券なら、取引報告書の郵送設定を紙にしておくと家族が気づきやすい
- 認知症などで本人が手続きできなくなる場合に備える(親が元気なうちに話したいお金のこと)
モリガマがちょうどいいものを持ってきてくれました。
NISAの中身も、当然ながら相続財産に含まれます。基礎控除を超えるかどうかで、そもそも申告が要るかどうかが変わります。家族構成と資産の概算から見ておくと、慌てずに済みます。
まとめ
- NISAの非課税は亡くなった日で終わる。相続人のNISA口座には移せない
- その日の終値で売却したものとみなされ、NISA口座から払い出される
- 亡くなった時までの含み益は非課税
- 含み損はなかったものとみなされる。損益通算にも繰越控除にも使えない
- 相続人には、亡くなった日の終値で取得したものとして特定口座・一般口座に移管される
- 亡くなった日以後に支払われる配当等は非課税にならない
- 相続人は「非課税口座開設者死亡届出書」を遅滞なく金融機関に提出する
- 相続税の評価額は別ルール。当月・前月・前々月の月平均額のうち最も低い額を使える
- 生前にどの金融機関に口座があるかだけでも共有しておく
このテーマの記事をまとめて読む
親の介護・相続のお金まとめ →
関係する記事を、読む順番に並べています。
よくある質問(FAQ)
Q. 親のNISA口座の株式を、自分のNISA口座に移せますか?
A. できません。国税庁のQ&Aによれば、相続人が取得した株式等は、亡くなった日の終値相当額で相続人が取得したものとして、相続人の特定口座や一般口座に移管されます。非課税の枠を引き継ぐことはできません。
Q. 亡くなるまでの値上がり益には税金がかかりますか?
A. かかりません。国税庁は、NISA口座の開設者が亡くなった時までの含み益については非課税措置の適用があるとしています。亡くなった日の終値で売却したものとみなされますが、その時点までの利益は非課税のままです。
Q. 含み損を抱えたまま亡くなった場合はどうなりますか?
A. その譲渡損失はなかったものとみなされます。特定口座であれば他の利益との損益通算や3年間の繰越控除に使えますが、NISA口座の損失はもともとないものとして扱われるため、相続の場面でも使えません。相続人は亡くなった日の終値で取得したことになるので、その後に値を戻して売れば、戻した分は課税対象になります。
Q. 相続人は何を提出する必要がありますか?
A. 「非課税口座開設者死亡届出書」を、その口座が開設されている金融機関に提出します。国税庁は「亡くなったことを知った日以後遅滞なく」提出しなければならないとしています。必要書類は金融機関によって異なるため、まず口座のある金融機関に連絡してください。
Q. 相続税の評価額も「亡くなった日の終値」ですか?
A. 原則は死亡の日の最終価格ですが、それが次の3つより高い場合は最も低い価額で評価できます。課税時期の属する月の毎日の最終価格の月平均額、その前月の月平均額、その前々月の月平均額です。所得税で使う「亡くなった日の終値」とは別のルールなので、混同しないよう注意が必要です。
Q. 亡くなった後に振り込まれた配当はどうなりますか?
A. 非課税にはなりません。国税庁は、NISA口座の開設者が亡くなった日以後にその口座で支払われるべき配当等については、非課税措置の適用はないとしています。
参考・出典
- 国税庁「NISAに関するQ&A」(PDF) — Q24。死亡届出書の提出義務、みなし売却、含み益の非課税と譲渡損失の取扱い、相続人の口座への移管、死亡日以後の配当等
- 国税庁「No.4632 上場株式の評価」 — 相続税における上場株式の評価方法(課税時期の最終価格と3つの月平均額)
※必要書類や手続きの流れは金融機関によって異なります。相続税の申告が必要かどうかの判断は、税務署または税理士にご確認ください。