※本記事は2026年8月時点の情報です。試算は令和8年分の税制・令和8年度の保険料率にもとづく概算で、実際の金額は自治体や加入する健康保険、扶養の状況により異なります。
まず結論:3行でわかる要点(独身・40歳未満・東京都の協会けんぽ加入・扶養なしの場合)
- 年収300万円の手取りは約241万円。月にすると約20.1万円(年収のうち手取りとして残る割合は80.5%)
- 引かれる約59万円のうち、社会保険料(年金や健康保険などに払うお金)が44万円。税金14.5万円の3倍
- 税金の中では住民税が所得税の4倍。節税を考えるなら住民税を見る
「年収300万円」と言われても、実際に使えるお金がいくらなのかは分かりにくいものです。額面(何も引かれる前の給与)と手取り(税金や社会保険料を引いた後のお金)の間には、思っているより大きな差があります。
この記事では、一定の条件で試算した年収300万円の給与から、何がいくら引かれるのかを内訳で示します。そのうえで、この年収帯で本当に効く対策は何かを整理します。
年収300万円の手取りは約241万円
独身・40歳未満・東京都の協会けんぽ加入・扶養なしの場合で計算しました。
| 項目 | 年間 | 月あたり |
|---|---|---|
| 額面(年収) | 3,000,000円 | 250,000円 |
| 社会保険料 | −440,700円 | −36,725円 |
| 所得税 | −27,500円 | −2,292円 |
| 住民税 | −117,400円 | −9,783円 |
| 手取り | 約2,414,000円 | 約201,000円 |
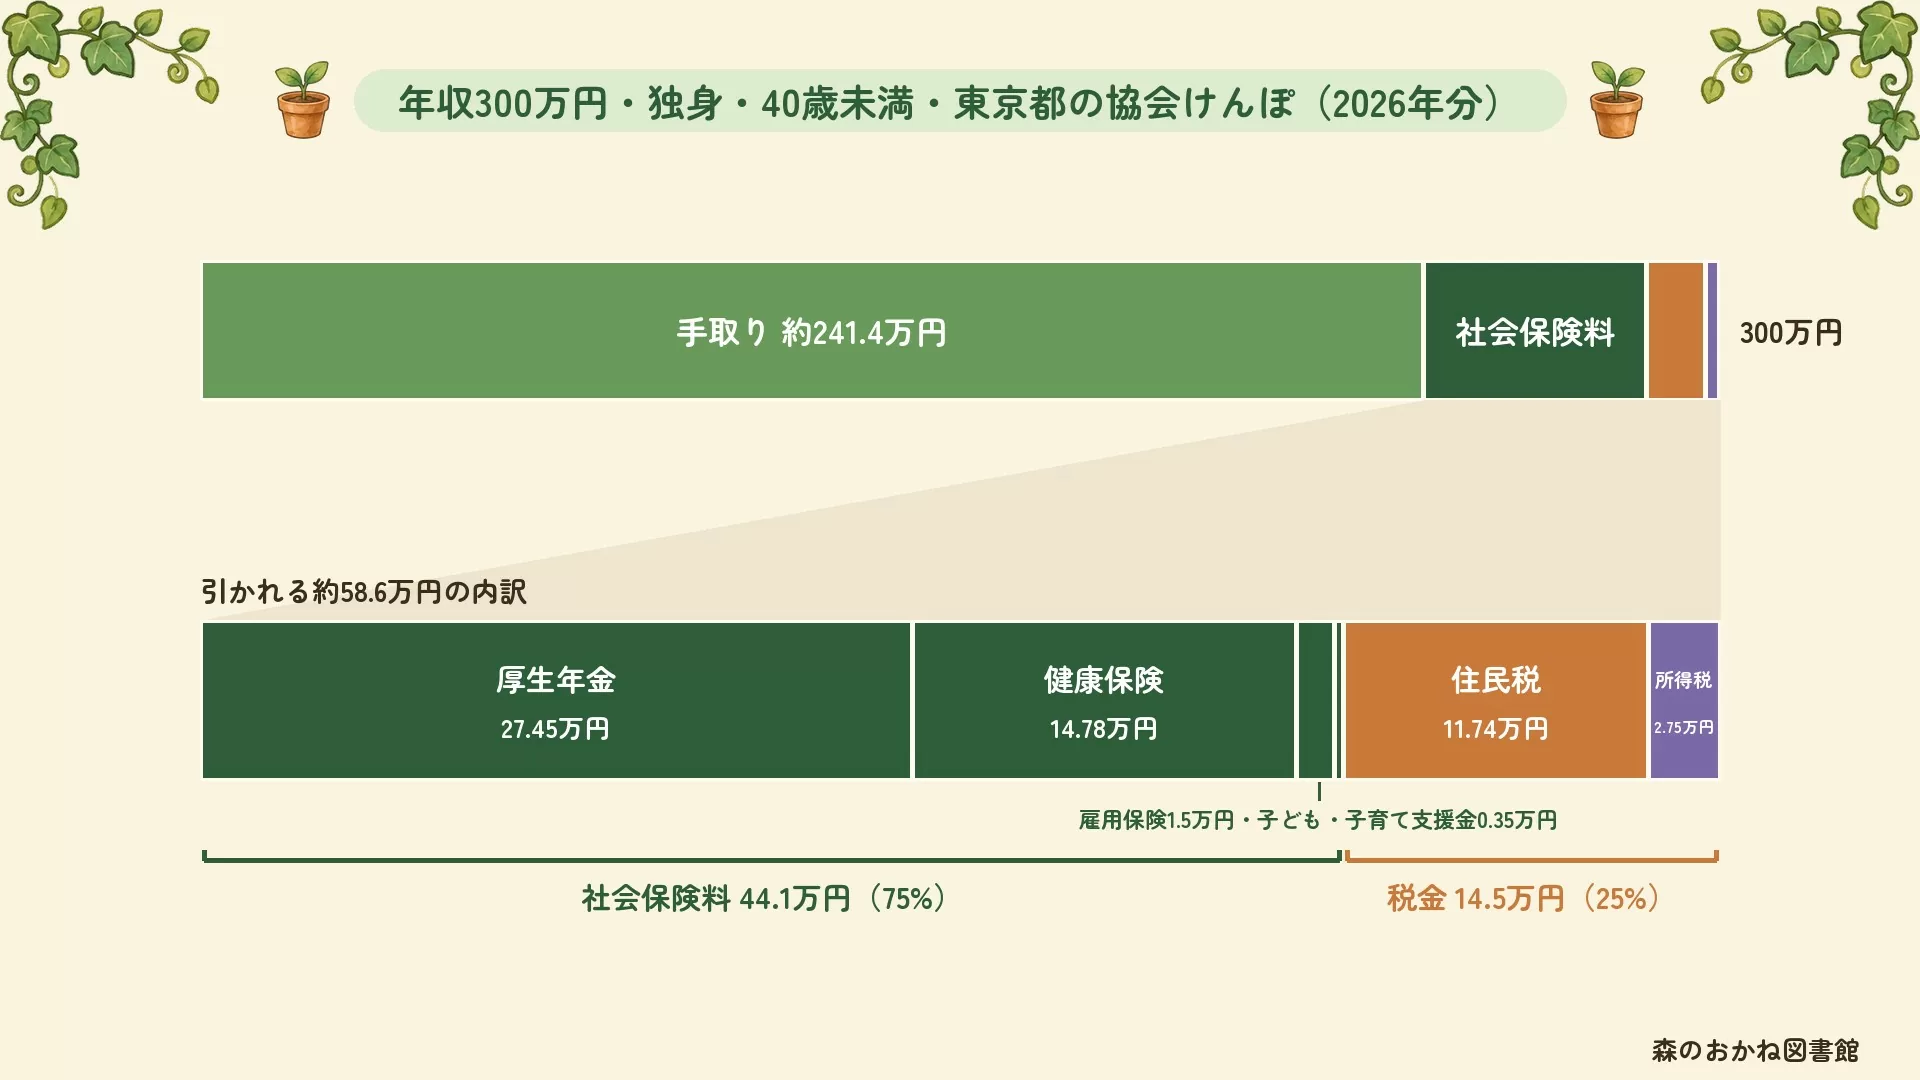
引かれる合計は約58.6万円。手取り率は80.5%です。年収が上がるほどこの率は下がっていくので、300万円台は比較的手元に残りやすい水準といえます。
引かれているものの正体は「税金」ではない
ここがこの年収帯でいちばん大事なところです。
社会保険料 44.1万円(75%)
税金(所得税+住民税) 14.5万円(25%)
社会保険料は税金の3倍あります。「税金が高い」と感じている負担の大半は、実は社会保険料です。
そして社会保険料は、収入に対してほぼ一定の率でかかります。控除で減らすこともできません。ここでいう控除は、税金を計算するもとになる所得から一定の金額を差し引くことです。税金は控除で減りますが、社会保険料は減りません。ここを理解しておくと、節税だけを追いかけても手取りが大きくは変わらない理由が見えてきます。
社会保険料の内訳(年間約44.1万円)
| 種類 | 本人負担の率 | 年間 |
|---|---|---|
| 厚生年金 | 9.15% | 274,500円 |
| 健康保険 | 4.925%(東京) | 147,750円 |
| 雇用保険 | 0.5% | 15,000円 |
| 子ども・子育て支援金 | 0.115% | 3,450円 |
いちばん負担が大きいのは厚生年金の27.5万円です。厚生年金は、将来受け取る年金につながる支払いでもあります。40歳になると介護保険料(0.81%)が加わり、負担はさらに増えます。
所得税は年間2.8万円しかかからない
意外に思われるかもしれませんが、年収300万円の所得税は年間27,500円、月にすると約2,300円です。
理由は控除の大きさにあります。計算は、年収から給与所得控除(会社員の必要経費にあたる額)を引いて給与所得を出し、そこから基礎控除と社会保険料控除を引いて課税所得(税率をかける金額)を出す、という順番です。
− 基礎控除 104万円
− 社会保険料控除 44.1万円
= 課税所得 53.9万円 → 税率5%
2026年(令和8年)は基礎控除が最大104万円に拡充されています。基本の62万円に、特別な上乗せ分42万円を加えた額です。この上乗せは2026年と2027年の2年間に限られます。これが効いて、課税所得が大きく圧縮されています。
住民税は所得税の4倍になる
一方、住民税は年間117,400円。所得税の4倍以上です。差がつく理由は基礎控除の額が違うことです。所得税は104万円ですが、住民税は43万円で据え置き。上乗せの特例がありません。そのぶん、税率をかけるもとになる金額(住民税では「課税標準」と呼びます)が大きくなります。計算は次のとおりです。
− 調整控除 2,500円 = 所得割 112,400円
+ 均等割 4,000円 + 森林環境税 1,000円
= 住民税 117,400円
調整控除は、所得税と住民税の控除の差による負担を調整するために引かれる額、所得割は所得に応じてかかる部分です。
もうひとつ注意したいのが住民税は前年の所得にかかることです。新社会人の2年目に手取りが減ったように感じるのは、1年目には住民税がなかったからです。
手取りを増やす方法は、正直あまり多くない
ここは率直に書きます。年収300万円台では、よく紹介される節税策の効果は限定的です。手元に残るお金を増やす方法は、「税金を減らす」「支出を減らす」「収入を増やす」の3つに分けられます。まず税金を減らす方法から見ます。表の「拠出」は、iDeCoの掛金を払い込むことです。
| 方法 | 年収300万円での効果 |
|---|---|
| ふるさと納税 | 寄付上限の目安は約2.8万円。自己負担は2,000円。返礼品は寄付額の3割までなので、約8,500円相当の返礼品が目安 |
| iDeCo | 月2.3万円を掛けると年約4.2万円の節税。ただし60歳まで引き出せない |
| 医療費控除 | 税率5%なので、10万円超えた分の5%+住民税10%。10万円多く払っても戻りは1.5万円程度 |
| 社会保険料を減らす | できない。負担の75%を占めるが、控除で減らす手段がない |
節税の効果は税率に比例します。所得税率が5%の人と33%の人では、同じ控除でも戻ってくる額が6倍以上違います。高年収向けに書かれた節税記事をそのまま真似ても、思ったほど手取りは増えません。
そのうえで、この年収帯で現実的に効くのは次の3つだと考えています。
- iDeCo:この試算では、税金の軽減額は掛金の15%に相当する。一方、積み立てたお金は原則60歳まで引き出せない
- 固定費を下げるほうが早い。通信費を月3,000円下げれば年3.6万円。iDeCoの節税額に匹敵し、しかもすぐ使える
- 収入そのものを上げる。手取り率80.5%なので、年収を10万円上げれば手取りは約8万円増える
節税に時間をかけるより、固定費と収入に手をつけるほうが金額としては大きくなります。
モリガマがちょうどいいものを持ってきてくれました。
お住まいの都道府県や年齢、扶養の有無を入れると、自分の条件での手取りが出ます。
まとめ
- 年収300万円の手取りは約241万円、月約20.1万円(手取り率80.5%)
- 引かれる58.6万円のうち75%は社会保険料。税金は25%にすぎない
- 税金の中では住民税が所得税の4倍。基礎控除が43万円と少ないため
- 住民税は前年の所得にかかる。社会人2年目に手取りが減るのはこのため
- 節税の効果は税率に比例するので、この年収帯では固定費と収入のほうが効く
よくある質問(FAQ)
Q. 年収300万円の手取りは月いくらですか?
A. 月約20.1万円です。年間では約241万円で、手取り率は80.5%になります。独身・40歳未満・東京都の協会けんぽ加入・扶養なしの場合の目安で、額面300万円から社会保険料44.1万円・所得税2.75万円・住民税11.74万円が差し引かれます。扶養家族がいる場合は控除が増えるため、手取りはこれより多くなります。
Q. 年収300万円で引かれるもののうち、いちばん大きいのは何ですか?
A. 社会保険料です。引かれる約58.6万円のうち44.1万円(75%)を占め、税金14.5万円の3倍あります。内訳は厚生年金27.45万円、健康保険14.775万円、雇用保険1.5万円、子ども・子育て支援金0.345万円です。社会保険料は控除で減らすことができないため、節税だけでは手取りは大きく変わりません。
Q. なぜ住民税のほうが所得税より高いのですか?
A. 基礎控除の額が違うためです。2026年の所得税の基礎控除は最大104万円(本則62万円+特例42万円)ですが、住民税の基礎控除は43万円で据え置かれ、上乗せの特例がありません。そのぶん課税される所得が大きくなり、年収300万円では所得税27,500円に対して住民税117,400円と4倍以上の差がつきます。
Q. 年収300万円でふるさと納税はやる意味がありますか?
A. 損はしませんが、金額は小さくなります。上限の目安は約2.8万円で、返礼品は寄付額の3割までと決まっているため、実質2,000円の負担で受け取れるのは約8,500円相当です。手取りが直接増えるわけではなく、本来払う住民税の一部を先に納めて返礼品を受け取る仕組みである点も押さえておきましょう。
Q. 年収300万円で手取りを増やすには何が効きますか?
A. 節税より、固定費の見直しと収入アップのほうが効果が大きくなります。節税の効果は税率に比例するため、所得税率5%のこの年収帯では戻る額が限られるためです。通信費を月3,000円下げれば年3.6万円で、iDeCoを上限まで拠出した場合の節税額(年約4.2万円)に近い金額がすぐ使える形で残ります。手取り率が80.5%なので、年収を10万円上げれば手取りは約8万円増えます。
参考・出典
本記事は情報提供を目的とした一般的な解説であり、特定の金融商品を推奨するものではありません。試算は独身・40歳未満・東京都の協会けんぽ加入・扶養なしを前提とした概算です。健康保険料率は都道府県により異なり、扶養家族の有無や各種控除の適用状況によって実際の手取りは変わります。