iDeCoは、積み立てるときに所得控除(税金を計算するもとの所得から掛金を引けること)が受けられる制度ですが、受け取るときには税金がかかります。受け取り方を間違えると、節税メリットが大幅に減ってしまうことも。この記事では、3つの受取方法と税金の仕組み、2026年の重要なルール変更までまとめて解説します。
iDeCoの3つの受け取り方
iDeCoは60歳から75歳の間に受取請求ができます(加入期間10年以上の場合、60歳から受取可能)。受け取り方は次の3つです。
| 受取方法 | 内容 | 課税区分 | 適用される控除 |
|---|---|---|---|
| 一時金 | まとめて1回で受け取る | 退職所得 | 退職所得控除 |
| 年金 | 何年かに分けて受け取る | 雑所得 | 公的年金等控除 |
| 併用 | 一部をまとめて、残りを分けて受け取る | 一部が退職所得、残りが雑所得 | それぞれの控除を適用 |
一時金で受け取る場合の税金
iDeCoを一時金で受け取ると「退職所得」として課税されます。退職所得には大きな控除枠があります。一時金から退職所得控除を引き、その残りの1/2を税金の計算に使います。
退職所得控除の計算
| 加入期間 | 控除額の計算式 |
|---|---|
| 20年以下 | 40万円 x 加入年数(最低80万円) |
| 20年超 | 800万円 + 70万円 x(加入年数 – 20年) |
たとえばiDeCoの加入期間が30年の場合です。20年を超える部分は10年なので、退職所得控除は次のようになります。
800万円 + 70万円 x 10 = 1,500万円
iDeCoの積立額が1,000万円なら控除の範囲内に収まり、税金はゼロになります。
年金で受け取る場合の税金
iDeCoを年金形式で受け取ると「雑所得」として課税されます。公的年金と同じ扱いで、公的年金等控除が適用されます。iDeCoの年金は公的年金と合計して計算するので、下の表は「公的年金+iDeCoの年金」の合計で見ます。
公的年金等控除(65歳以上の場合)
| 公的年金等の収入合計 | 控除額 |
|---|---|
| 330万円以下 | 110万円 |
| 330万円超〜410万円以下 | 収入 x 25% + 27.5万円 |
iDeCoの年金額は公的年金と合算されるため、控除枠を超えやすくなる点に注意が必要です。
見落としがちな社会保険料への影響
- 年金形式で受け取るお金は、国民健康保険料や介護保険料を計算するときにも使われる
- 保険料率は自治体によるが、合計で13〜15%程度の負担増になることも
- 一時金なら社会保険料の算定に含まれないので、この「隠れコスト」はゼロ
2026年の「10年ルール」に要注意
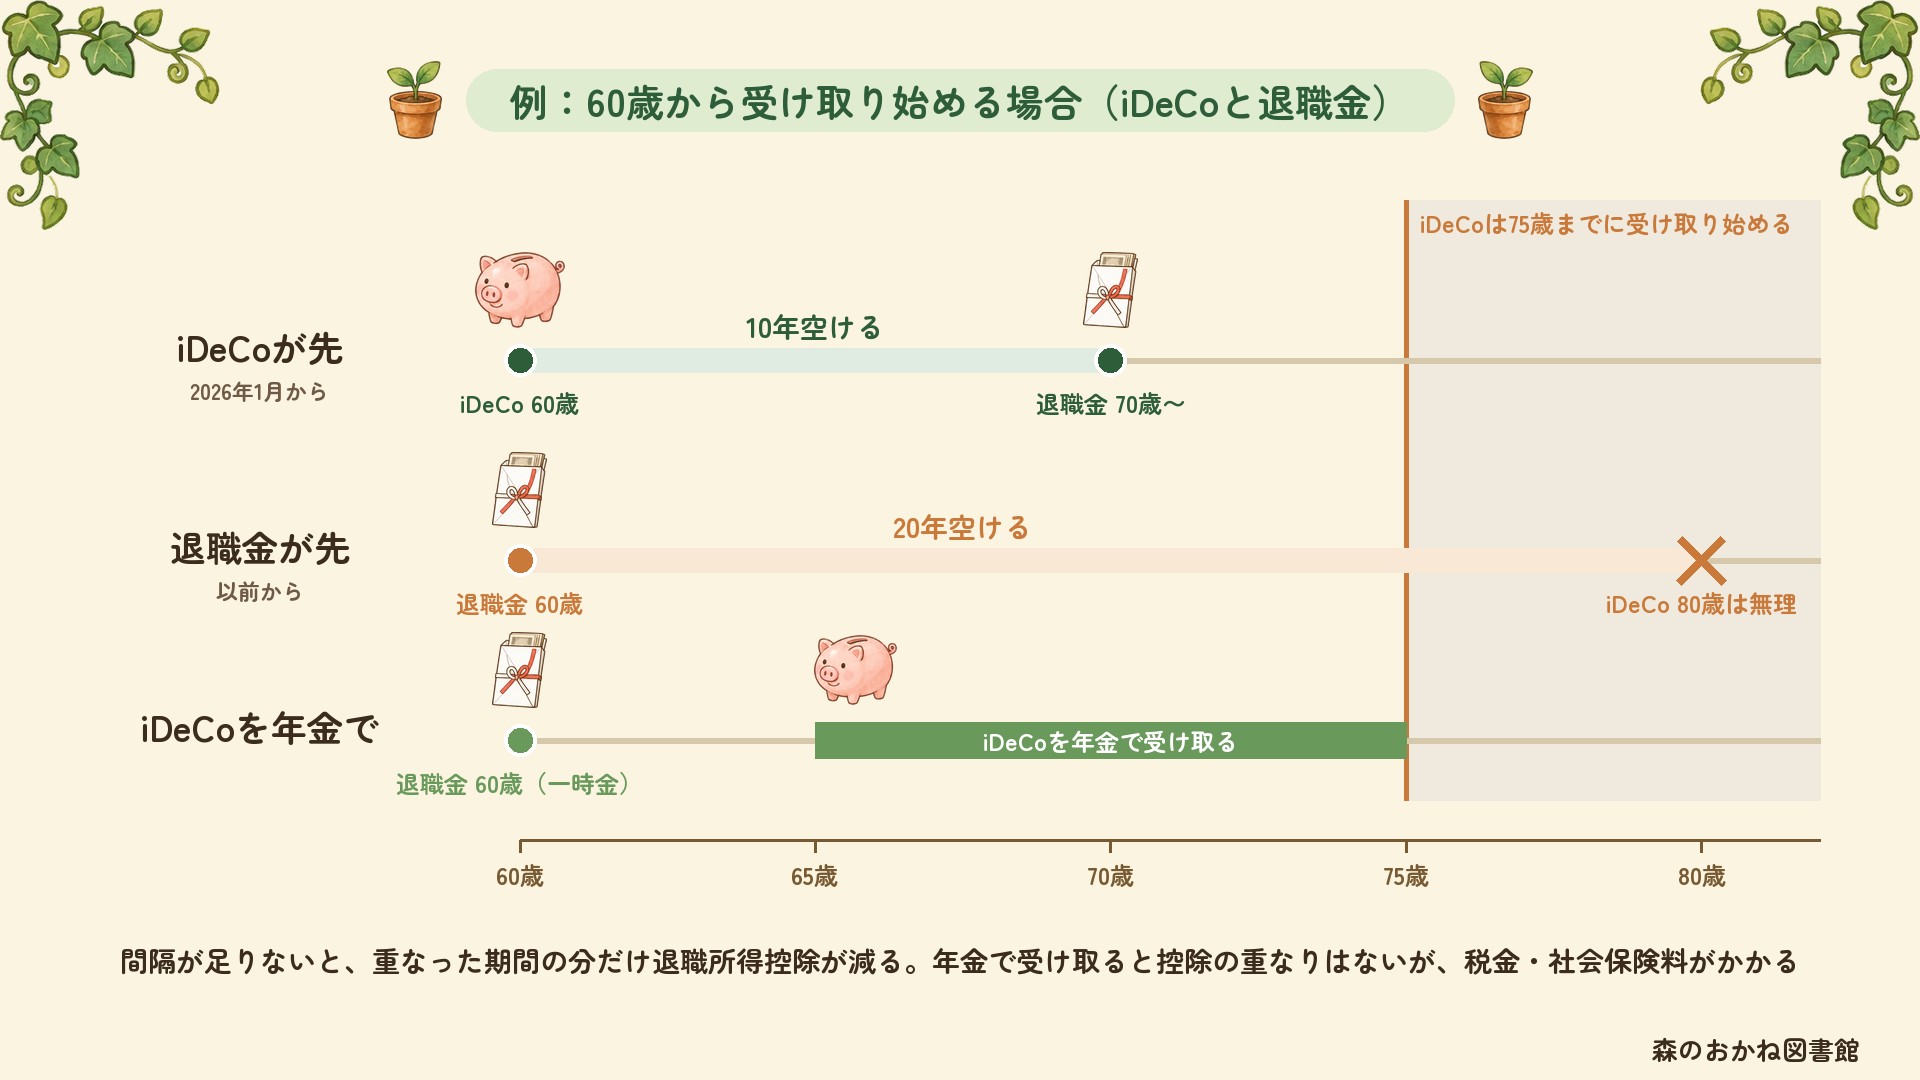
2026年1月から、iDeCoと退職金の退職所得控除に関するルールが大きく変わりました。両方を一時金で受け取るとき、間隔が短いと、重なった期間の分だけ退職所得控除が減らされます(勤続年数の重複の調整)。
2026年1月〜 改正のポイント
iDeCoを先に一時金 → 退職金を後で一時金の場合
従来:間隔を5年空ければ退職金の控除をフルに使えた
改正後:10年空けないとフルに使えない
退職金を先に一時金 → iDeCoを後で一時金の場合
以前から:20年空けないとフルに使えない(退職金を受け取った年の前年以前19年内にiDeCoを一時金で受け取ると調整される。今回の改正では変わっていない)
iDeCo 1,000万円 + 退職金 2,000万円(勤続35年)の4パターン
| パターン | 受取方法 | 控除の扱い | 比べるときの注意点 |
|---|---|---|---|
| A | iDeCo一時金(60歳) → 退職金一時金(65歳) | 10年ルールに抵触。5年しか空かず、退職金の控除が制限される | 要注意 |
| B | 退職金一時金(60歳) → iDeCo年金(65歳〜) | iDeCoを年金で受け取るので、退職所得控除の重なりの調整はない(年金は雑所得として課税) | 調整なし(年金の税金・保険料を比べる) |
| C | 退職金一時金(60歳) → iDeCo一時金(65歳) | 退職金→iDeCoの順は20年ルール。5年しか空かず、iDeCoの控除が調整される | 要注意 |
| D | iDeCo + 退職金を同時に一時金(60歳) | 退職所得控除は合算して1回のみ。控除枠を超えた分に課税 | 要注意 |
iDeCoと退職金を同じ年に一時金で受け取ると、退職所得控除は長い方の勤続年数(加入年数)で計算し、1回のみ適用されます。勤続35年なら控除は1,850万円。
① 受け取る合計:iDeCo 1,000万円 + 退職金 2,000万円 = 3,000万円
② 控除:1,850万円
③ 課税対象:(3,000万円 – 1,850万円) x 1/2 = 575万円
自分のケースで試算してみよう
iDeCoと退職金の受取方法の向き不向きは、積立額・退職金額・勤続年数・受取タイミングによって一人ひとり異なります。下のシミュレーターで、あなたの条件に合った手取り額を確認してみましょう。
まとめ
- iDeCoの受け取りは60歳〜75歳の間。一時金・年金・併用の3つの方法がある
- 一時金は退職所得控除+1/2課税の優遇があり、社会保険料もかからない
- 年金受取は公的年金と合算されるため、税金・社会保険料の負担が増えやすい
- 2026年1月から、iDeCoを先に一時金で受け取る場合、退職金の控除を減らさずに使うための間隔が5年から10年に変わった
- 両方を一時金で受け取るなら、iDeCoが先は10年、退職金が先は20年空けないと控除が調整される(退職金が先の20年は以前から)
- 間隔を取りにくいなら、iDeCoを年金・併用で受け取る方法もある(税金・社会保険料とあわせて比べる)
- 自分の条件でシミュレーションし、受取方法ごとの手取りを比べよう
※本記事の税額計算は2026年時点の税制に基づく概算です。退職所得控除の勤続年数・加入年数は1年未満切り上げ。実際の税額は個別の事情により異なります。iDeCoの受取方法・時期は加入している運営管理機関によって選択肢が異なりますので、事前に確認してください。税務判断については税理士等の専門家にご相談ください。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
iDeCo公式サイト(国民年金基金連合会)
— iDeCoの制度・拠出限度額・税制優遇 -
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
国税庁「確定申告書等作成コーナー」
— 確定申告書の作成・税額の試算 -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額 -
厚生労働省「医療保険」
— 健康保険・高額療養費・後期高齢者医療など -
全国健康保険協会(協会けんぽ)
— 健康保険料率・任意継続・給付など
よくある質問
Q. iDeCoの受け取り方は?
一時金(一括)、年金(分割)、その併用の3つから選べます。受け取り方で税金が変わるため、退職金や他の年金とのバランスで決めます。
Q. iDeCoを一時金で受け取ると税金は?
退職所得として扱われ、退職所得控除が使えるため税負担は軽くなります。ただし会社の退職金と同じ年に受け取ると控除を分け合うことになります。
Q. iDeCoの「10年ルール」とは?
iDeCoの一時金と退職金を受け取る年が近いと、退職所得控除の重複利用が制限されるルールです。受け取る順番と間隔で税負担が変わるため注意が必要です。