老後のお金 全体像
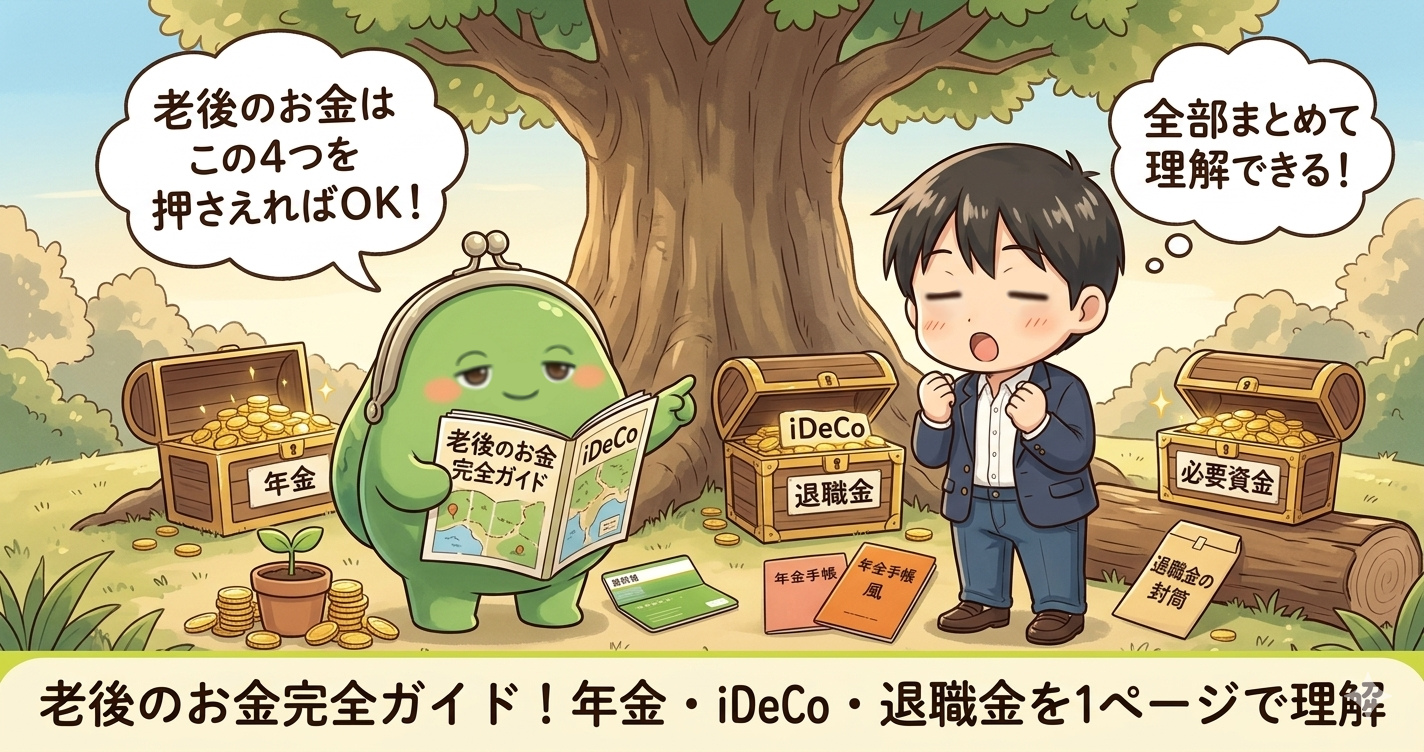
老後のお金は、国から受け取る年金、勤め先から受け取る退職金、そして貯金やiDeCo(自分で掛金を積み立てて運用する年金)などの自分で用意するお金の3つでできています。表の「所得控除」は税金の計算で所得から差し引ける額、「運用益非課税」は運用で得た利益に税金がかからないことです。
| 項目 | 目安の金額 | ポイント |
|---|---|---|
| 老齢基礎年金(満額) | 月7万608円(年84万7,300円) | 2026年度。未納期間があると減額 |
| 老齢厚生年金(平均) | 月約15.1万円 | 基礎年金+報酬比例部分の合計 |
| 年金の繰下げ増額 | 0.7%/月(最大84%増) | 70歳まで繰り下げると42%増 |
| 退職金(大企業平均) | 約2,000万円 | 一時金 or 年金受取で税金が変わる |
| 退職金(中小企業平均) | 約1,000万円 | 企業規模・勤続年数で大きく変動 |
| 老後の生活費(月額) | 月29.7万円(消費支出26.4万円+税・社会保険料3.3万円) | 総務省家計調査・65歳以上夫婦世帯 |
| 年金で不足する額 | 平均で月約4.2万円(2025年) | 退職金・貯蓄・iDeCoで補う |
| iDeCoの節税効果 | 会社員で月2.3万円なら年約4.1万〜8.3万円(所得税率5〜20%の場合) | 所得控除+運用益非課税+受け取るときの税負担を軽くする仕組み |
ここからは50代以降の準備と受け取り方を、年代ごとに整理していく。若い世代の人は、将来どんな確認が必要になるかを先に見ておく使い方もできる。
50代:老後に向けた準備期
やること1:自分の年金額を確認する
ねんきん定期便やねんきんネットで、自分が将来受け取れる年金額を確認しよう。老齢基礎年金の満額は年84万7,300円(2026年度)だが、未納期間があるとその分減額される。厚生年金を含めた平均受給額は月約15.1万円(2024年度末)だ。
保険料の免除や猶予を受けた期間がある場合は、10年以内なら追納で年金額を増やせる可能性がある。追納は免除・猶予の期間が対象で、未納の期間は対象外だ(未納でも、納付期限から2年以内なら後から納められる)。
やること2:iDeCoの特徴を確認する
iDeCoには税金の面で3つの特徴がある。
- 掛金(積み立てるお金)が全額、所得控除になる
- 運用で得た利益に税金がかからない
- 受け取るときに退職所得控除(退職金の税金計算で差し引ける額)や公的年金等控除(公的年金などの税金計算で差し引ける額)が使える
原則60歳まで引き出せないので、運用できる期間や収入、目的を踏まえて判断しよう。
NISA(投資で得た利益に税金がかからない制度)とどちらを優先するかも、収入や目的によって変わる。また2027年の手数料改定も知っておきたい。
やること3:退職金の額と受け取り方を確認する
退職金は大企業で平均約2,000万円、中小企業で平均約1,000万円。ただし勤続年数や企業規模で大きく変わるので、自社の退職金規定を必ず確認しよう。
退職金は「一時金」と「年金」の2つの受け取り方があり、税金の扱いがまったく違う。この選択は数十万〜数百万円の手取り差になることもある。
やること4:老後のお金の優先順位を整理する
年金確認、iDeCo、退職金、保険の見直し…やるべきことが多い50代。確認することが多いので、優先順位をつけて、ひとつずつ確かめていこう。
60歳前後:お金を受け取る時期
退職金の受け取り方を決める
退職金を一時金で受け取ると「退職所得控除」が使え、税負担が軽くなる。年金として受け取ると毎年の収入が安定するが、雑所得(税金を計算するときの所得区分の一つ)として課税され、社会保険料にも影響する。
iDeCoの受取タイミングとの組み合わせも重要だ。退職金とiDeCoを同じ年に一時金で受け取ると1つの退職所得控除を分け合う形になり、思ったより税金がかかることがある。
iDeCoの出口戦略を立てる
iDeCoは60歳以降に受け取れるが、一時金・年金・併用の3パターンがある。退職金との受取時期をずらすことで退職所得控除を別々に使えるケースもある。
ただし、受け取る順番によっては控除が調整される。
- 対象となる順番:iDeCoを先に一時金で受け取り、あとで退職金を受け取る場合
- いまの条件:2026年1月以降は、2つを受け取る時期の間隔が9年以内だと控除が調整される
- 以前との違い:以前は4年以内だった
65歳〜:年金生活のはじまり
年金の繰り下げ受給を検討する
年金は65歳から受け取るのが基本だが、受給開始を遅らせる「繰り下げ」で受給額を増やせる。1か月繰り下げるごとに0.7%増額、70歳まで繰り下げると42%増、75歳までなら84%増になる。
ただし繰り下げ中は年金を受け取れないので、その間の生活費をどう用意するかが大事になる。「損益分岐点」(受け取り始める年齢ごとの受取総額が逆転する年齢)を確認して判断しよう。
生活費の不足額を把握する
総務省の家計調査(2025年・65歳以上の夫婦のみの無職世帯)の数字は次のとおりだ。
- 毎月の生活費(消費支出):26.4万円
- 手取りの収入(税・社会保険料を引いた後):22.2万円
- 不足額:約4.2万円
実際の不足額は世帯によって大きく違う。この不足分を退職金の取り崩し、iDeCoの年金受取、貯蓄などで補うことになる。
自分の場合にいくら不足するのか、シミュレーターで確認しておこう。
万が一に備える:遺族年金
配偶者が亡くなった場合に受け取れる遺族年金についても知っておこう。受給要件や金額は年金の種類や家族構成で変わる。
老後のお金シミュレーター一覧
数字で確認することが老後準備の第一歩。目的に合ったシミュレーターを使ってみよう。
| シミュレーター | わかること |
|---|---|
| 老後資金シミュレーター | 老後に必要な貯蓄額の目安 |
| 年金繰り下げシミュレーター | 繰り下げた場合の受給額と損益分岐年齢 |
| 退職金受取シミュレーター | 一時金vs年金受取の手取り比較 |
| iDeCo節税額シミュレーター | 年間の節税効果の概算 |
| 老後安心度診断 | 今の準備状況の総合チェック |
老後・年金カテゴリの主な記事とツール
老後で最初に読む記事
主なシミュレーター
| 番号 | シミュレーター |
|---|---|
| 1 | 老後資金シミュレーター |
| 2 | 年金繰り下げシミュレーター |
| 3 | 退職金受取シミュレーター |
主な記事
| 番号 | 記事 |
|---|---|
| 1 | 老後資金はいくら必要?シミュレーションで確認 |
| 2 | 年金は65歳vs70歳どっちが得?繰り下げの損益分岐点 |
| 3 | iDeCo出口戦略|受け取り方で手取りはこう変わる |
| 4 | 退職金は一時金と年金どっちが得?税金で比較 |
| 5 | 50代のお金の優先順位|今やるべきことリスト |
※この記事は2026年5月時点の制度・データに基づいて作成しています。年金額・税制・iDeCoの制度は変更される場合があります。具体的な判断にあたっては、年金事務所・税理士・ファイナンシャルプランナーなどの専門家にご相談ください。本記事の内容は情報提供を目的としたものであり、特定の金融商品や制度の利用を推奨するものではありません。
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
- 金融庁「NISA特設ウェブサイト」 — NISA制度の最新情報・対象商品など
- iDeCo公式サイト(国民年金基金連合会) — iDeCoの制度・拠出限度額・税制優遇
- 国税庁「タックスアンサー」 — 所得税・住民税・各種控除の解説
- 国税庁「確定申告書等作成コーナー」 — 確定申告書の作成・税額の試算
- 厚生労働省「年金・日本年金機構」 — 国民年金・厚生年金の制度と給付額
- 総務省統計局「家計調査」 — 家計の収支・消費支出の統計
よくある質問
Q. 老後資金はいくら必要?
年金収入・毎月の支出・寿命で決まり、人によって異なります。まず年金見込み額と老後の支出を把握し、不足分を貯蓄・運用で備えるのが基本です。
Q. 老後資金は何で準備する?
年金を土台に、iDeCo・新NISA・退職金・預貯金を組み合わせます。現役時代から長期で積み立てるほど、複利の効果で準備しやすくなります。
Q. 老後はお金をどう取り崩す?
定額・定率・4%ルールなどの方法があります。資産が何歳まで持つかを意識し、税金が有利な口座から順に取り崩すなど、出口の戦略も大切です。