※本記事の数値・制度内容は2026年5月時点の情報に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
・住民税の仕組みと計算方法では「税額の計算ロジック」を解説
・2026年6月の住民税、定額減税が終わって手取りはどう変わった?では「2026年の変化」を解説
・本記事は実際の通知書の読み方(欄ごとの意味と確認ポイント)に焦点を当てます
毎年5〜6月になると、会社員には会社から「住民税決定通知書」が渡されます(自営業者には自宅に納付書が届く)。多くの人は「金額だけ見て、あとは会社に任せて終わり」になりがちですが、実はふるさと納税の控除が正しく反映されているかや計算ミスがないかを確認できる重要な書類です。この記事では、通知書のどこを見ればいいかを欄ごとに整理します。
住民税通知書はいつ・誰から届く?
| あなたの立場 | 届くタイミング・場所 | 納付方法 |
|---|---|---|
| 会社員(特別徴収) | 5〜6月に勤務先から | 6月〜翌年5月の給与から天引き |
| 自営業・フリーランス(普通徴収) | 6月に市区町村から自宅へ | 年4回(6月・8月・10月・1月)の納付書/一括も可 |
会社員の通知書は「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」という長い正式名称。「住民税通知書」「税額通知書」などと呼ばれます。サイズはA4の半分程度のものが多く、複写式になっていることもあります。
通知書の7つの重要ポイント
通知書は欄が多くて圧倒されがちですが、確認すべきは以下の7か所です。
ポイント1:所得(給与所得・他の所得)
場所:通知書の上部「所得」または「給与所得」の欄
意味:前年(1月〜12月)の収入から、給与所得控除(会社員の必要経費の代わりに差し引ける額)を引いた金額
確認方法:源泉徴収票(1年間の給与と所得税がわかる書類。年末〜1月に会社から届く)の「給与所得控除後の金額」と一致するかチェック
年収500万円の人なら、給与所得控除144万円を引いた約356万円がここに記載されます。年収と一致しないので、源泉徴収票と照らし合わせて確認します。
ポイント2:所得控除の合計
所得控除は、税金を計算する前に所得から差し引ける額です。家族構成や払った保険料などに応じて決まります。
場所:「所得控除」の合計欄
内訳の例:基礎控除(住民税は43万円据え置き)/配偶者控除/扶養控除/社会保険料控除/生命保険料控除/医療費控除など
確認方法:年末調整・確定申告で申告した控除がすべて反映されているか
ポイント3:課税標準(所得 − 所得控除)
場所:「課税標準額」の欄
意味:実際に税率がかかる「課税対象の所得」
計算式:所得 − 所得控除合計 = 課税標準額
ポイント4:所得割(課税標準 × 10%)と均等割
所得割(所得に応じてかかる部分):課税標準 × 10%(市民税6% + 県民税4%)から、調整控除(所得税と住民税の控除額の差を調整する減額)などを引いた額
均等割(所得に関係なく一律にかかる部分):
・均等割:年4,000円(市民税3,000円 + 県民税1,000円)
・森林環境税:年1,000円
・合計:年5,000円
確認方法:所得割が、課税標準の10%から調整控除などを引いた額になっているか/均等割と森林環境税の合計が年5,000円か
所得が極端に低い人(非課税基準以下)は、均等割もゼロになります。
ポイント5:ふるさと納税による控除(寄附金税額控除)
最重要チェックポイント:
場所:「税額控除」または「寄附金税額控除」の欄
意味:前年に行ったふるさと納税が住民税から控除された金額
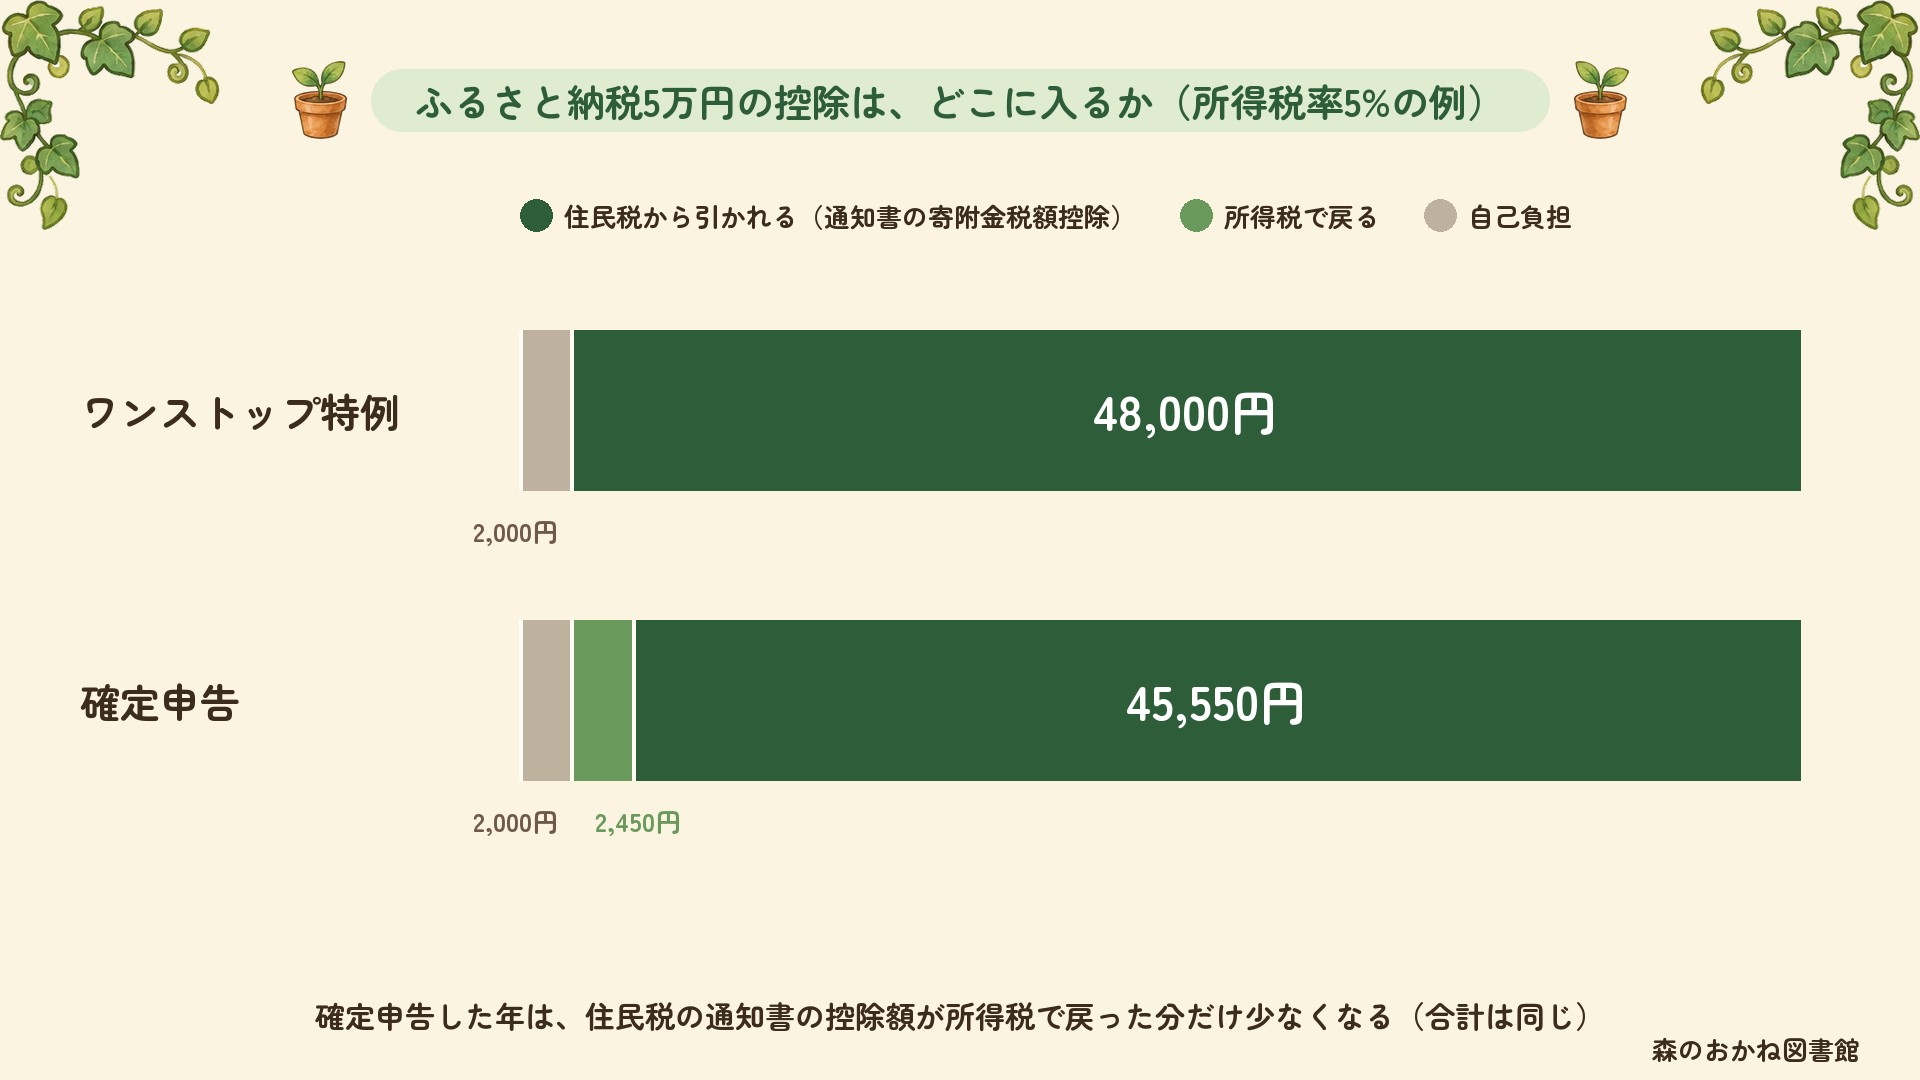
確認方法:ワンストップ特例(確定申告をしない会社員などが、寄附先への申請だけで控除を受けられる仕組み)を使ったなら「寄附金合計 − 2,000円」とほぼ一致するか。確定申告した人は、所得税で戻った分を引いた残りがここに入る
例えば前年に5万円のふるさと納税をしてワンストップ特例を使った人は、約4万8,000円が控除されているはず(確定申告した人は、所得税で戻った分だけ少なくなります)。ここが空白だったり、想定より少なかった場合は要確認。ワンストップ特例の申請忘れ・自治体への到着遅れなどでミスが起きやすいポイントです。
ポイント6:住宅ローン控除(控除しきれない分)
場所:「住宅借入金等特別税額控除」の欄
意味:所得税で控除しきれなかった住宅ローン控除を、住民税からも控除する仕組み
上限(住民税から差し引ける額):
・2022年以降の入居:年最大97,500円
・2014〜2021年の入居で、消費税8%・10%で買った場合など:年最大136,500円
住宅ローン控除を使っていて、所得税からの控除だけでは引ききれなかった場合、住民税からも一定額が引かれます。この欄で、住民税から差し引かれている住宅ローン控除の金額を確認します。空欄のときは、所得税だけで引ききれたのか、反映漏れなのかを確かめましょう。
ポイント7:特別徴収税額の月額
場所:通知書下部「月別税額」の欄
意味:6月〜翌年5月の各月に給与から天引きされる住民税
特徴:6月のみ少し多めで、7月〜翌5月は均等(端数調整のため)
6月の給与明細から住民税が変わるのはこのため。独身で年収500万円なら月額約2万円(年24万円)が天引きの目安です。
具体的な記載例で確認
ここからは、先ほどの「独身・月額約2万円」とは別の例です。条件は次のとおりです。
- 年収500万円の会社員
- 配偶者あり(配偶者控除の対象)
- 子1人(16歳未満)
- 前年にふるさと納税5万円(ワンストップ特例を利用)
通知書の主要項目(モデルケース)
このケースで、ふるさと納税の控除欄が「−48,000円」になっていればOK。これが「0円」だったり「−10,000円」など少なすぎる場合は申請ミスや反映漏れの可能性があります。
もし計算ミスを見つけたら?
よくあるミスの例
- ふるさと納税の控除漏れ:ワンストップ特例の申請忘れ・期限切れ・自治体への到着遅れ
- 医療費控除の反映漏れ:確定申告したのに反映されていない
- 扶養親族の漏れ:年末調整で記入し忘れた家族がある
- 住宅ローン控除の反映漏れ:年末調整で書類を提出し忘れた
- iDeCo(自分で積み立てる年金)の控除漏れ:掛金は「小規模企業共済等掛金控除」の欄に入る。ここに金額がない
修正の手順
- 市区町村の税務課(住民税担当)に電話で問い合わせ
- 必要書類(控除証明書・寄附金受領書など)を準備
- 「住民税更正の申告書」(申告した内容を直すための書類)を提出(市区町村のWebサイトでダウンロード可)
- 後日、修正された通知書が再発行される
過去5年分まで遡って修正可能。気づいた時点で動くのがおすすめです。
2026年通知書で特に注目したい点
1. 定額減税の影響は、ほぼなくなった
住民税の定額減税(1人1万円)は、2024年度の住民税で終わっています。2025年度に一部の人に残っていた減額(所得が少ない配偶者の分の1万円)も、2026年度はありません。これに当てはまった人だけ、2026年6月からの税額がその分増えています。「税金が上がった」のではなく「特別な減税がなくなった」というのが正確です。
2. 基礎控除は43万円のまま据え置き
2026年の所得税基礎控除は最大104万円まで拡大されますが、住民税の基礎控除は43万円のまま。この基礎控除の引き上げは、住民税には反映されません。
3. 子ども・子育て支援金が新たに徴収
2026年4月から始まった子ども・子育て支援金は、健康保険料に上乗せされる形で徴収されるため、住民税通知書には直接反映されません。ただし手取り計算では考慮が必要です。
整理すると、こういうことだった
- 会社員は5〜6月に勤務先から、自営業者は自宅に通知書が届く
- 確認すべきは7か所:所得/所得控除/課税標準/所得割と均等割/ふるさと納税控除/住宅ローン控除/月額
- 所得割は課税標準の10%・均等割は年5,000円が基本
- ふるさと納税の控除欄は要確認(申請忘れなどで反映されないことがある)
- 反映漏れ・計算ミスは市区町村の税務課に連絡すれば修正可能(過去5年まで遡れる)
- 2026年度は定額減税の影響がほぼなく、所得税の基礎控除拡大の恩恵は住民税にはない
あわせて読みたい
参考情報・公的機関リンク
-
総務省「個人住民税」
— 住民税制度全般の解説 -
総務省「ふるさと納税ポータルサイト」
— ワンストップ特例・控除の確認方法 -
国税庁「住宅借入金等特別控除」
— 住宅ローン控除の住民税からの控除
よくある質問(FAQ)
Q. 住民税通知書はいつ届きますか?
A. 会社員(特別徴収)は5〜6月に勤務先から、自営業・フリーランス(普通徴収)は6月に市区町村から自宅に届きます。
Q. 住民税通知書のどこを最優先で確認すべき?
A. 7つのポイントを確認しますが、特に「寄附金税額控除」欄(ふるさと納税の控除)は要確認です。ワンストップ特例の申請ミスや反映漏れが多発する箇所だからです。
Q. 住民税の計算に間違いを見つけたら?
A. 市区町村の税務課(住民税担当)に電話で問い合わせ、控除証明書等の必要書類を準備して「住民税更正の申告書」を提出します。過去5年分まで遡って修正可能です。