
※本記事の数値・制度内容は2026年8月時点の情報(2025年税制改正で新設された特定親族特別控除を含む)に基づきます。最新の正式情報は記事末尾の公的機関リンク・国税庁でご確認ください。
・基礎控除・配偶者控除・医療費控除など、主要な控除は個別記事で深掘り
・本記事は「16種類の所得控除の全体像と、見落とされやすい控除」に特化し、申告し忘れがちな控除をまとめてチェックします
所得税・住民税は「所得 − 所得控除」に税率をかけて計算されます。当てはまる控除を申告すると、その分だけ税金の計算のもとになる金額が小さくなります。この記事では16種類の所得控除を一覧で整理し、見落とされやすい控除をくわしく解説します。
所得控除は全部で16種類
| 分類 | 控除 |
|---|---|
| 人的控除(人に関するもの) | 基礎控除/配偶者控除/配偶者特別控除/扶養控除/特定親族特別控除(2025年分から)/障害者控除/寡婦控除/ひとり親控除/勤労学生控除 |
| 物的控除(支出に関するもの) | 社会保険料控除/小規模企業共済等掛金控除/生命保険料控除/地震保険料控除/医療費控除/雑損控除/寄附金控除 |
このうち基礎控除・配偶者控除・生命保険料控除・医療費控除・寄附金控除(ふるさと納税)は使う人が多い控除。ここでは「該当するのに見落とされやすい控除」を中心に見ていきます。
見落としやすい控除①:障害者控除
本人・配偶者・扶養親族(生活を支えている家族で、所得などの条件を満たす人)が障害者の場合に使えます。
見落とされやすいのは、障害者手帳がない場合です。要介護認定(介護がどの程度必要かを市区町村が判定するもの)を受けている高齢者が、市区町村から「障害者控除対象者認定」を受ければ、対象になることがあります。
| 区分 | 所得税の控除額 | 住民税の控除額 |
|---|---|---|
| 障害者 | 27万円 | 26万円 |
| 特別障害者 | 40万円 | 30万円 |
| 同居特別障害者 | 75万円 | 53万円 |
見落としやすい控除②:寡婦控除・ひとり親控除
配偶者と離婚・死別した人を支える控除です。2020年に「ひとり親控除」が新設され、婚姻歴の有無や男女を問わずひとり親が使えるようになりました。
| 控除 | 所得税 | 主な条件 |
|---|---|---|
| ひとり親控除 | 35万円 | 本人:いま結婚していない/合計所得500万円以下 子:生活費を共にしている/総所得62万円以下 |
| 寡婦控除 | 27万円 | 本人:ひとり親に当たらない、夫と離婚・死別した女性/合計所得500万円以下 (離婚の場合は、子以外の扶養親族がいること) |
「子がいる」場合はひとり親控除(35万円)が優先。寡婦控除は子以外の扶養親族がいる離婚女性などが対象です。
※令和8年度の税制改正で、ひとり親控除は令和9年分(2027年分)以後、所得税38万円に上がります。この記事の35万円は令和8年分(2026年分)の額です。
見落としやすい控除③:勤労学生控除
働きながら学ぶ学生本人が使える控除です。所得から差し引く額は、所得税の計算で27万円、住民税の計算で26万円です。
- 本人の合計所得が89万円以下(給与年収163万円以下)
- 勤労によらない所得(株の利益など)が10万円以下
- 特定の学校の学生・生徒であること
※所得の条件は2年続けて引き上げられました。この記事の金額は令和8年分です。
| 年分 | 勤労学生(本人の合計所得) | 扶養親族・同一生計配偶者・ひとり親の子 |
|---|---|---|
| 令和6年分まで | 75万円以下 | 48万円以下 |
| 令和7年分 | 85万円以下 | 58万円以下 |
| 令和8年分 | 89万円以下 | 62万円以下 |
これを使うと、学生バイトの住民税・所得税の非課税ラインが上がります。ただし、親の扶養から外れるライン(2026年分は給与収入136万円以下が扶養の目安)は別に決まる点に注意。
見落としやすい控除④:特定親族特別控除(2025年新設)
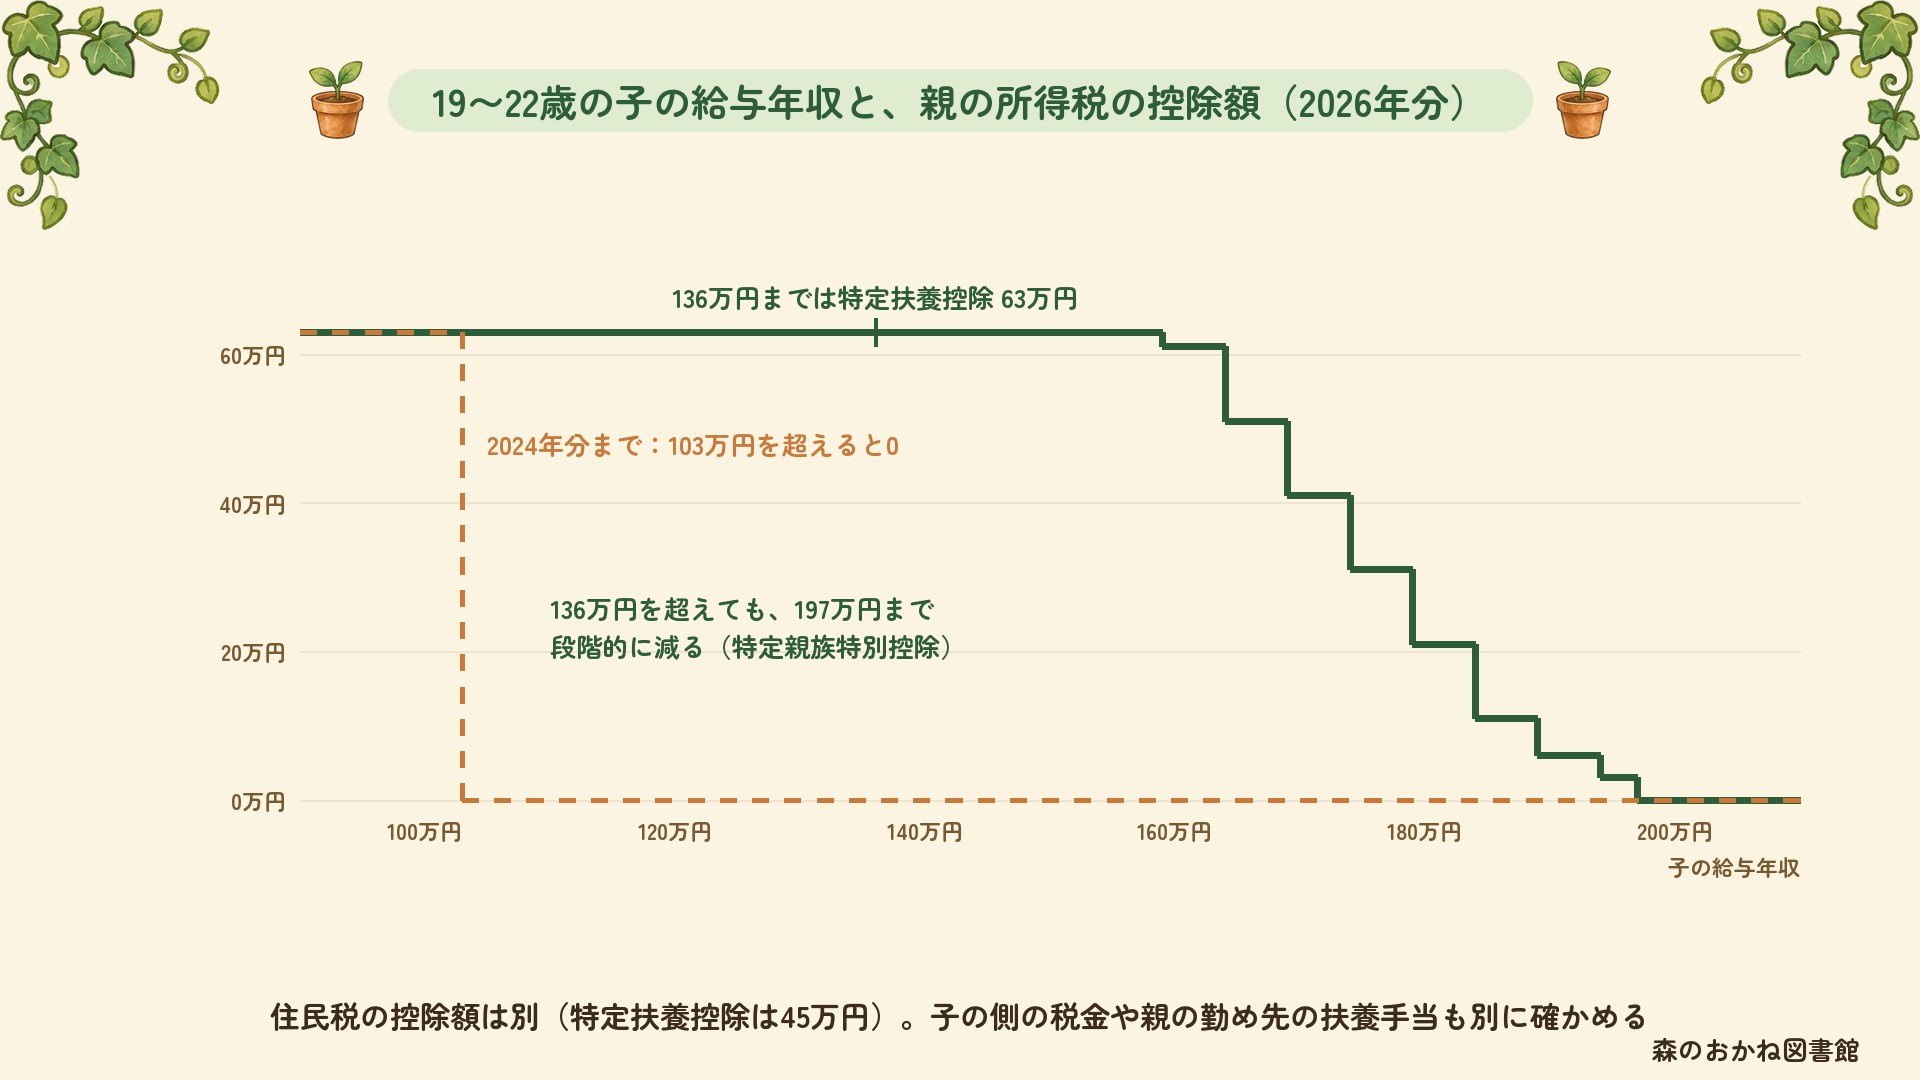
これまで、19〜22歳の子(特定扶養親族)のバイト年収が103万円を超えると、親の特定扶養控除63万円がいきなりゼロになっていました。2025年新設の「特定親族特別控除」により、子の合計所得が62万円超123万円以下でも、親が、子の所得に応じて段階的に控除を受けられるようになりました。令和8年分の給与年収に直すと、子の年収が136万〜197万円ほどの範囲です。大学生の子がいる家庭は確認してみてください。
見落としやすい控除⑤:地震保険料控除・雑損控除
- 地震保険料控除:地震保険の保険料が対象。所得税は最大5万円、住民税は最大2.5万円。火災保険にセットで入っている人は申告忘れに注意。
- 雑損控除:災害・盗難・横領で資産に損害を受けたときに使える。空き巣被害や台風・水害の損失も対象になりうる。意外と知られていない控除。
控除を使うとどれくらい戻る?
減る税金は「控除額 × 税率」で、所得税と住民税を別々に計算して足します。所得税と住民税では控除額が少し違います(障害者・勤労学生は住民税26万円、ひとり親は住民税30万円)。
| 控除の例 | 所得税5%・住民税10%の人の節税額(目安) |
|---|---|
| 障害者控除(27万円) | 約4.0万円 |
| ひとり親控除(35万円) | 約4.8万円 |
| 勤労学生控除(27万円) | 約4.0万円 |
※例:障害者控除なら、所得税27万円×5%=約1.35万円と、住民税26万円×10%=2.6万円の合計で約4.0万円です。年収500万円前後の独身会社員は、2026年分ではこの税率になることが多い水準です。勤労学生は所得が低く所得税がかからないことも多く、その場合は住民税の分だけが戻ります。当てはまるのに申告していないと、この分の税金を多く払っていることになります。
申告方法
- 会社員:年末調整(会社が1年分の所得税を計算し直して精算する手続き)で申告できる控除が多い(障害者・寡婦・ひとり親・勤労学生・配偶者・扶養・各種保険料)。「扶養控除等申告書」「保険料控除申告書」に記入。
- 年末調整で対応できないもの:医療費控除・雑損控除・寄附金控除(ワンストップ特例を使わない場合)は確定申告(自分で1年分の所得と税額を税務署に申告する手続き)が必要。
- 申告し忘れた過去の控除:5年前までさかのぼって還付申告(払いすぎた税金を返してもらうための申告)ができる。
よくある誤解
誤解1:障害者手帳がないと障害者控除は使えない
手帳がなくても、要介護認定を受けた高齢者が市区町村の「障害者控除対象者認定」を受ければ対象になることがあります。同居の親を介護している人は、市区町村に確認する価値があります。
誤解2:ひとり親控除は離婚した母親だけ
2020年の改正で、未婚のひとり親や父子家庭も対象になりました。婚姻歴の有無・男女を問わず、生計を一にする子がいて所得条件を満たせば使えます。
誤解3:控除は所得税だけの話
所得控除は住民税にも効きます(金額は所得税と少し違う)。確定申告や年末調整で所得税が戻り、翌年度の住民税も下がります。
誤解4:申告し忘れたらもう取り戻せない
5年前まで遡って還付申告できます。過去に該当していたのに使っていなかった控除は、今からでも取り戻せる可能性があります。
関連記事
- 【2026年】基礎控除の仕組み完全解説
- 【2026年版】配偶者控除と配偶者特別控除の完全ガイド
- 医療費控除でいくら戻る?年収・医療費別に還付額を試算
- 年末調整の書き方完全ガイド|会社員が記入する3つの書類と還付金
- 会社員が知らないと損する節税5選
よくある質問(FAQ)
Q. 所得控除は全部で何種類ある?
A. 所得税の所得控除は16種類です。基礎控除・配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除(人的控除)と、社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・地震保険料控除・医療費控除・雑損控除・寄附金控除(物的控除)です。
Q. 障害者控除は障害者手帳がないと使えない?
A. 手帳がなくても、要介護認定を受けた高齢者が市区町村から「障害者控除対象者認定」を受ければ対象になることがあります。同居の親を介護している場合などは、市区町村に確認する価値があります。控除額は障害者27万円・特別障害者40万円・同居特別障害者75万円(所得税)です。
Q. ひとり親控除と寡婦控除の違いは?
A. 子がいるひとり親はひとり親控除(所得税35万円)が優先で、婚姻歴の有無・男女を問わず使えます。寡婦控除(所得税27万円)は、ひとり親に該当しない女性で、夫と離婚して子以外の扶養親族がいる人、または夫と死別した人(扶養親族の条件なし)が対象です。どちらも本人の合計所得500万円以下が条件です。
Q. 申告し忘れた控除は取り戻せる?
A. はい。所得控除を申告し忘れた場合でも、5年前まで遡って還付申告ができます。過去に障害者控除やひとり親控除などに該当していたのに使っていなかった場合は、今からでも取り戻せる可能性があります。
公的機関の最新情報
※本記事の内容は執筆時点(2026年8月)の情報に基づきます。控除額・適用条件は改正される場合があり、住民税は所得税と金額・調整が異なります。実際の適用可否は国税庁・お住まいの市区町村・税理士にご確認ください。本記事は情報提供を目的としています。

