※本記事の数値・制度内容は2026年5月時点の情報に基づきます。投資・運用に関する判断は自己責任でお願いします。
・新NISAの取り崩し戦略では「新NISAの非課税メリットを活かす売却方法」を解説
・老後資金はいくら必要?では「貯める側」の計算を解説
・本記事は貯めた資金(NISA・iDeCo・預貯金)を含めた総合的な取り崩し戦略に焦点を当てます
「老後資金をいくら貯めるか」はよく語られますが、「貯めたお金をどう使うか(取り崩すか)」は意外と語られません。実はこの「出口戦略」が老後の生活の質を左右します。この記事では、代表的な3つの取り崩し方式(定額・定率・4%ルール)を比較し、自分に合った方法を選ぶための視点を整理します。
3つの取り崩し方式の比較
| 方式 | 仕組み | 向いている人 |
|---|---|---|
| 定額取り崩し | 毎年同じ金額を取り崩す(例:年200万円) | 毎月の生活費が一定で、計画的に使いたい人 |
| 定率取り崩し | 毎年残高の◯%を取り崩す(例:残高の5%) | 資産寿命を伸ばしたい・市場変動に合わせたい人 |
| 4%ルール | 初年度に資産の4%を取り崩し、翌年以降はインフレ調整 | 30年程度の資産寿命を見込みたい人 |
方式1:定額取り崩し
毎年同じ金額(または毎月同じ金額)を取り崩す、最もシンプルな方法。「老後の生活費は月20万円欲しい」と決めて、それに合わせて取り崩していきます。
シミュレーション:3,000万円を年200万円で取り崩し
65歳から、毎年の初めに200万円を取り崩し、残りを運用する例です。運用利回りは、運用しているお金が1年に増える割合のことです。表は、毎年200万円を全額取り崩せる期間を示しています。
| 運用利回り | 資産がもつ年数 |
|---|---|
| 運用なし(0%) | 15年(80歳まで) |
| 年利2% | 約 17年(82歳まで) |
| 年利4% | 約 21年(86歳まで) |
| 年利6% | 約 32年(97歳まで) |
※計算方法は、下の取り崩しシミュレーターと同じです。
メリット・デメリット
- メリット:毎月の収入が一定で家計管理が楽/心理的な安心感
- デメリット:相場下落時も同じ額を取り崩すため、資産寿命が短くなりやすい
方式2:定率取り崩し
毎年、その時点の残高に対して一定の割合(例:5%)を取り崩す方式で、毎年の金額が変わります。
・残高3,000万円の場合:150万円
・残高2,000万円の場合:100万円
シミュレーション:3,000万円を年率4%で取り崩し(運用なし)
1年目:3,000万 × 4% = 120万円取り崩し(残高2,880万円)
10年目:残高約 2,078万円 × 4% = 83万円取り崩し
20年目:残高約 1,381万円 × 4% = 55万円取り崩し
→ 資産が完全にゼロにはならない(理論上は減り続けるだけ)
メリット・デメリット
- メリット:資産が完全にゼロになりにくい/市場変動と連動するため運用残高が守られる
- デメリット:毎年の取り崩し額が変動するため家計計画が立てにくい/長生きしても金額が小さくなる
方式3:4%ルール(米国発の代表的な取り崩し戦略)
4%ルールは、1994年に米国のファイナンシャルプランナー、ウィリアム・ベンゲン氏が提唱した取り崩し戦略。基本ルールは次の2つです。
・初年度:退職時点の資産の 4% を取り崩す
・翌年以降:前年と同じ金額に「インフレ率」を加味して取り崩す
シミュレーション:3,000万円・4%ルール
1年目:3,000万 × 4% = 120万円取り崩し
2年目:120万円 × 1.02(インフレ2%想定)= 122.4万円
3年目:122.4万円 × 1.02 = 124.8万円
→ 米国の過去データで、年5%程度の運用が続けば30年間資産が持つ確率が高い
4%ルールの日本版での注意点
- 米国は株式の長期リターンが日本より高い傾向(年6〜8%)。日本株中心だと年4〜5%程度の前提が現実的
- 為替リスク:米国株中心の場合、円高で目減りする可能性
- 長寿リスク:日本人は米国人より長寿(平均寿命が約5〜6歳長い)。30年では足りない可能性
- 税金:米国は退職口座(401k等)の税優遇が手厚い/日本も新NISAで非課税枠が拡大
これらを考慮すると、日本では「3〜3.5%ルール」など、もう少し保守的な取り崩し率を採用する考え方もあります。
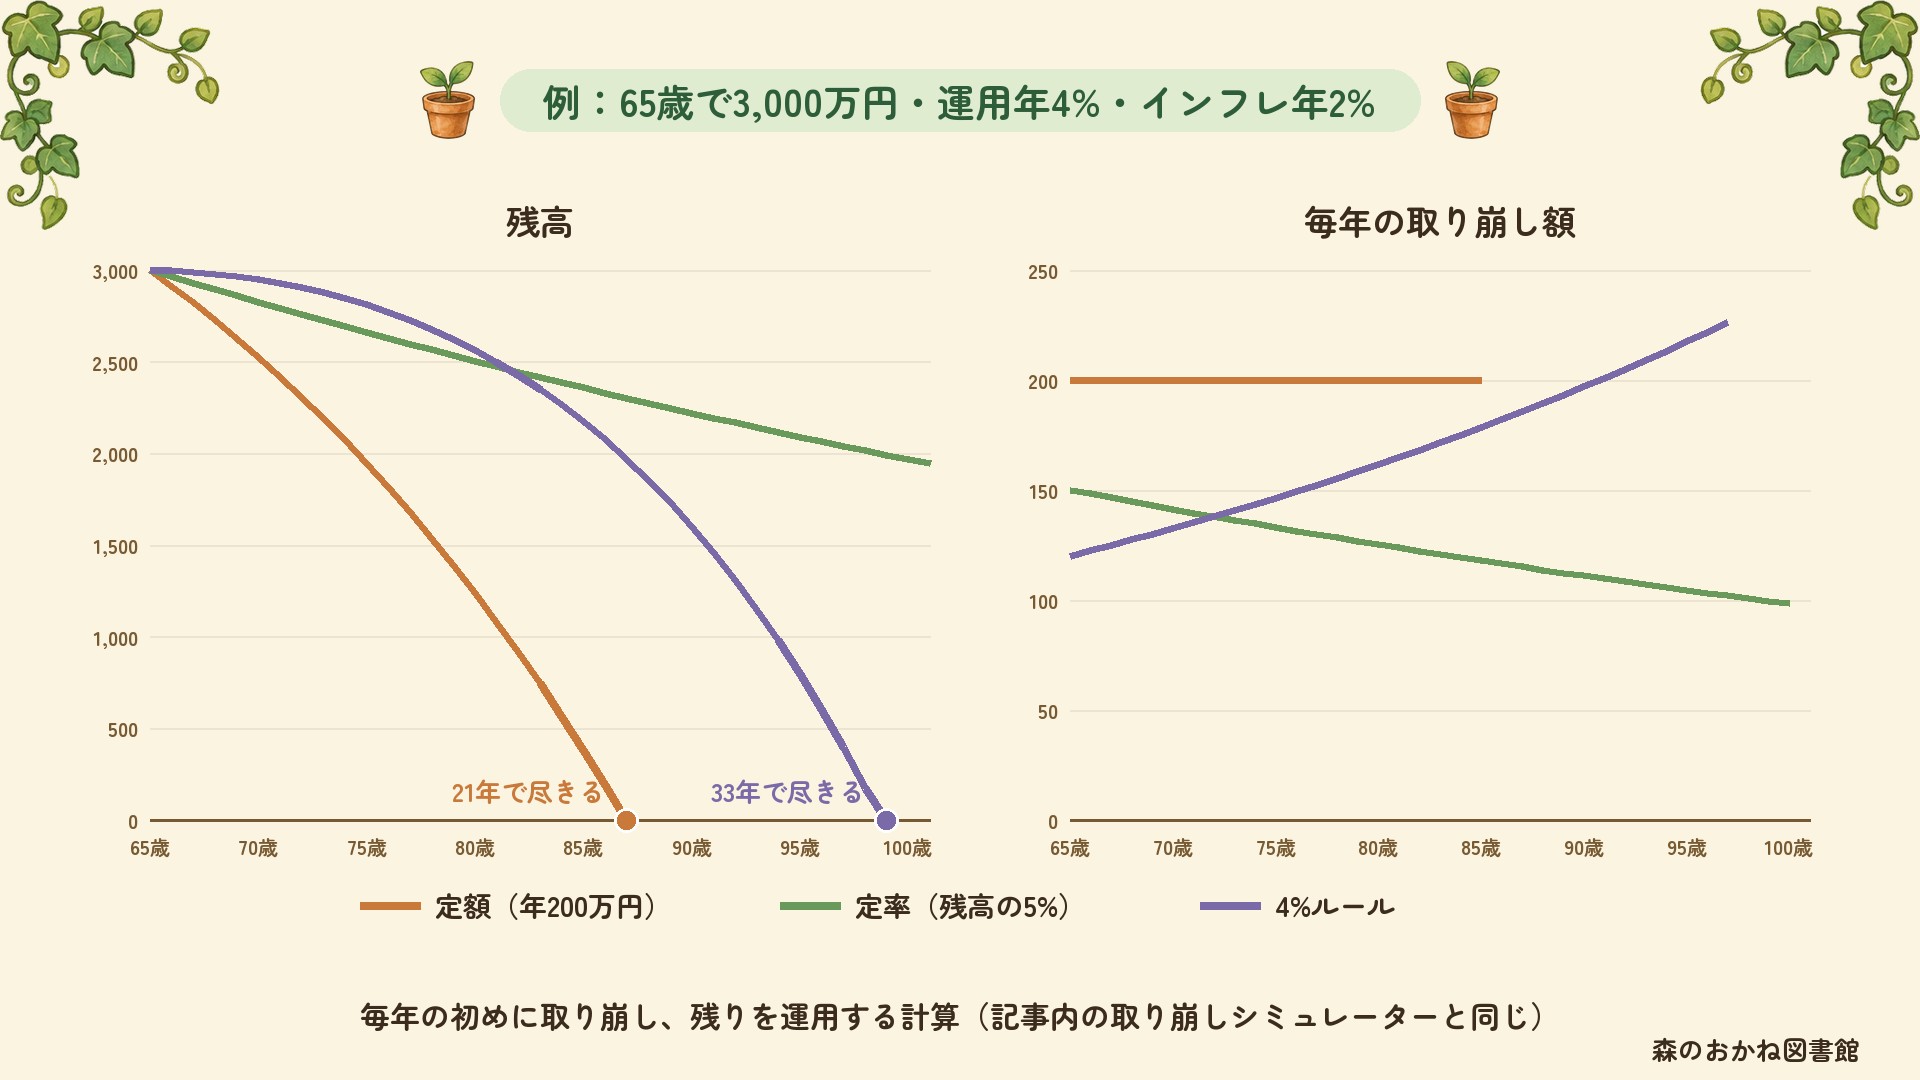
3方式の比較シミュレーション(3,000万円・運用4%・取り崩し35年)
ここからは条件をそろえて比べます。運用利回り4%・インフレ2%を想定し、毎年の初めに取り崩す計算です。定額は年200万円、定率は残高の5%、4%ルールは初年度120万円から物価に合わせて増やします。
| 方式 | 初年度 | 10年目 | 20年目 | 資産寿命 |
|---|---|---|---|---|
| 定額(年200万) | 200万 | 200万 | 200万 | 約 21年 |
| 定率(年5%) | 150万 | 135万 | 119万 | 理論上ゼロにならない |
| 4%ルール | 120万 | 143万 | 175万 | 約 33年 |
※概算です。実際は市場の変動により大きく変わります。
取り崩しの順序:どの口座から先に取り崩す?
税金に着目した取り崩しの順序の例
含み益は、まだ売っていない資産の値上がり分です。控除は、税金の計算のもとになる金額から差し引ける額のことです。
- 預貯金(現金):非課税で運用益もなし → まず生活費に使う
- 特定口座(一般の証券口座):売却益に20.315%課税 → 含み益が少ないものから売却
- 新NISA口座:売却益が非課税 → なるべく長く運用したい
- iDeCo:受け取るときに「退職所得控除」または「公的年金等控除」が使える → 最後のほうで受け取り
税金の違いに着目すると、課税口座から先に取り崩し、NISAでの運用を長く続ける考え方があります。生活費の必要な時期や相場の状況によって、順番を変えることもあります。
取り崩し戦略を選ぶ4つの視点
視点1:心理的な安心感を重視するなら「定額」
毎月決まった額が入ってくる感覚が大切な人。年金感覚で使えるため、家計の管理も楽です。
視点2:資産寿命を最大化したいなら「定率」
長生きする可能性に備えたい人。下落局面では取り崩し額が自動的に減るため、長期的な資産寿命が延びやすい。
視点3:シンプルなルールで運用したいなら「4%ルール」
ルール通りに淡々と進めたい人。日本では3〜3.5%に調整するなどの応用もあり。
視点4:組み合わせるという考え方
実際は「年金(定額)+NISA取り崩し(定率)+預貯金(緊急時の定額)」というように、複数の方式を組み合わせるのが現実的。これにより、市場変動への耐性が高まります。
取り崩し開始のタイミング
- 65歳前後:年金受給開始と合わせて取り崩し開始するパターンが多い
- 60歳〜64歳:早期リタイア組。年金がまだ出ないため、預貯金・iDeCo・NISAから取り崩し
- 70歳以降:年金繰り下げ(年金を受け取り始める時期を遅らせること)をして年金額を増やし、その分取り崩しを抑えるパターンも
整理すると、こういうことだった
- 取り崩し方は主に3パターン:定額・定率・4%ルール
- 定額は計画的だが資産寿命が短くなりやすい
- 定率は資産が長持ちするが、毎年の金額が変動
- 4%ルールは米国発で30年程度の資産寿命を想定。日本では3〜3.5%に調整も検討
- 取り崩し順序の基本:預貯金 → 特定口座 → NISA → iDeCo
- 実際は複数の方式を組み合わせる考え方もある
- 取り崩し開始時期は年金受給とのバランスで決める
あわせて読みたい
参考情報・公的機関リンク
-
金融庁「NISA特設ウェブサイト」
— 新NISA制度 -
日本年金機構
— 公的年金・繰り下げ受給 -
総務省統計局「家計調査」
— 高齢者世帯の消費支出統計
よくある質問(FAQ)
Q. 老後資金は定額・定率・4%ルールのどれで取り崩すべき?
A. 心理的な安心を重視するなら定額、資産寿命を最大化したいなら定率、シンプルなルールで運用したいなら4%ルールが向きます。実際は複数の方式を組み合わせるのが最も現実的で、市場変動への耐性も高まります。
Q. 4%ルールは日本でも有効?
A. 米国発の戦略で過去のデータでは30年程度の資産寿命を想定できますが、日本では株式の長期リターンが米国より低めで長寿リスクも高いため、3〜3.5%に調整するなど保守的なアプローチが推奨されることもあります。
Q. どの口座から先に取り崩すべき?
A. 預貯金 → 特定口座 → 新NISA → iDeCoの順が税金面で有利です。NISAは非課税で長く運用したいので最後の方に、iDeCoは退職所得控除等の活用で最後に取り崩します。