※本記事は2026年6月時点の情報に基づく一般的な解説です。年金額や基準額は改定される場合があります。具体的な金額は記事末尾の公的機関リンク・日本年金機構・年金事務所でご確認ください。
・年金繰り下げの損益分岐点では「受け取りを遅らせて増やす」話を解説
・国民年金 vs 厚生年金では2つの年金制度の違いを解説
・本記事は「働きながら年金を受け取ると、いくら止まるのか(在職老齢年金)」に特化し、2026年4月の基準額65万円への引き上げを整理します
「年金をもらいながら働くと、年金が減ってしまう」――そう聞いて、働くのをためらう人は少なくありません。これは「在職老齢年金」という仕組みによるものです。そして2026年4月、その基準額が大きく引き上げられました。この記事では、誰が・いくら・どんなときに止まるのかを整理します。
在職老齢年金とは?
在職老齢年金とは、60歳以上で厚生年金に加入しながら働き、老齢厚生年金(厚生年金から受け取る老後の年金)を受け取る人を対象にした仕組みです。給与などの収入が一定以上あると、老齢厚生年金の一部または全部が支給停止になります。70歳以上の人は厚生年金の加入者ではなくなりますが、厚生年金のある会社で働いていれば同じしくみで止まります。
大切なポイントは、止まるのは老齢厚生年金(2階部分)だけだということ。老齢基礎年金(国民年金から受け取る老後の年金。1階部分)は対象外で、収入がいくら高くても満額受け取れます。
【2026年4月改正】基準額が51万円→65万円に
これまで、年金と給与の合計が一定額を超えると年金が止まっていました。その基準額(支給停止調整額)は、2026年4月に引き上げられました。
| 時期 | 基準額(支給停止調整額) |
|---|---|
| 2025年度 | 月51万円 |
| 2026年4月以降 | 月65万円 |
この改正により、約20万人が新たに年金を満額受け取れるようになると見込まれています。「働きたいのに年金が減るから」とためらっていた人にとって、影響の大きい改正です。
いくら止まるの?計算式はシンプル
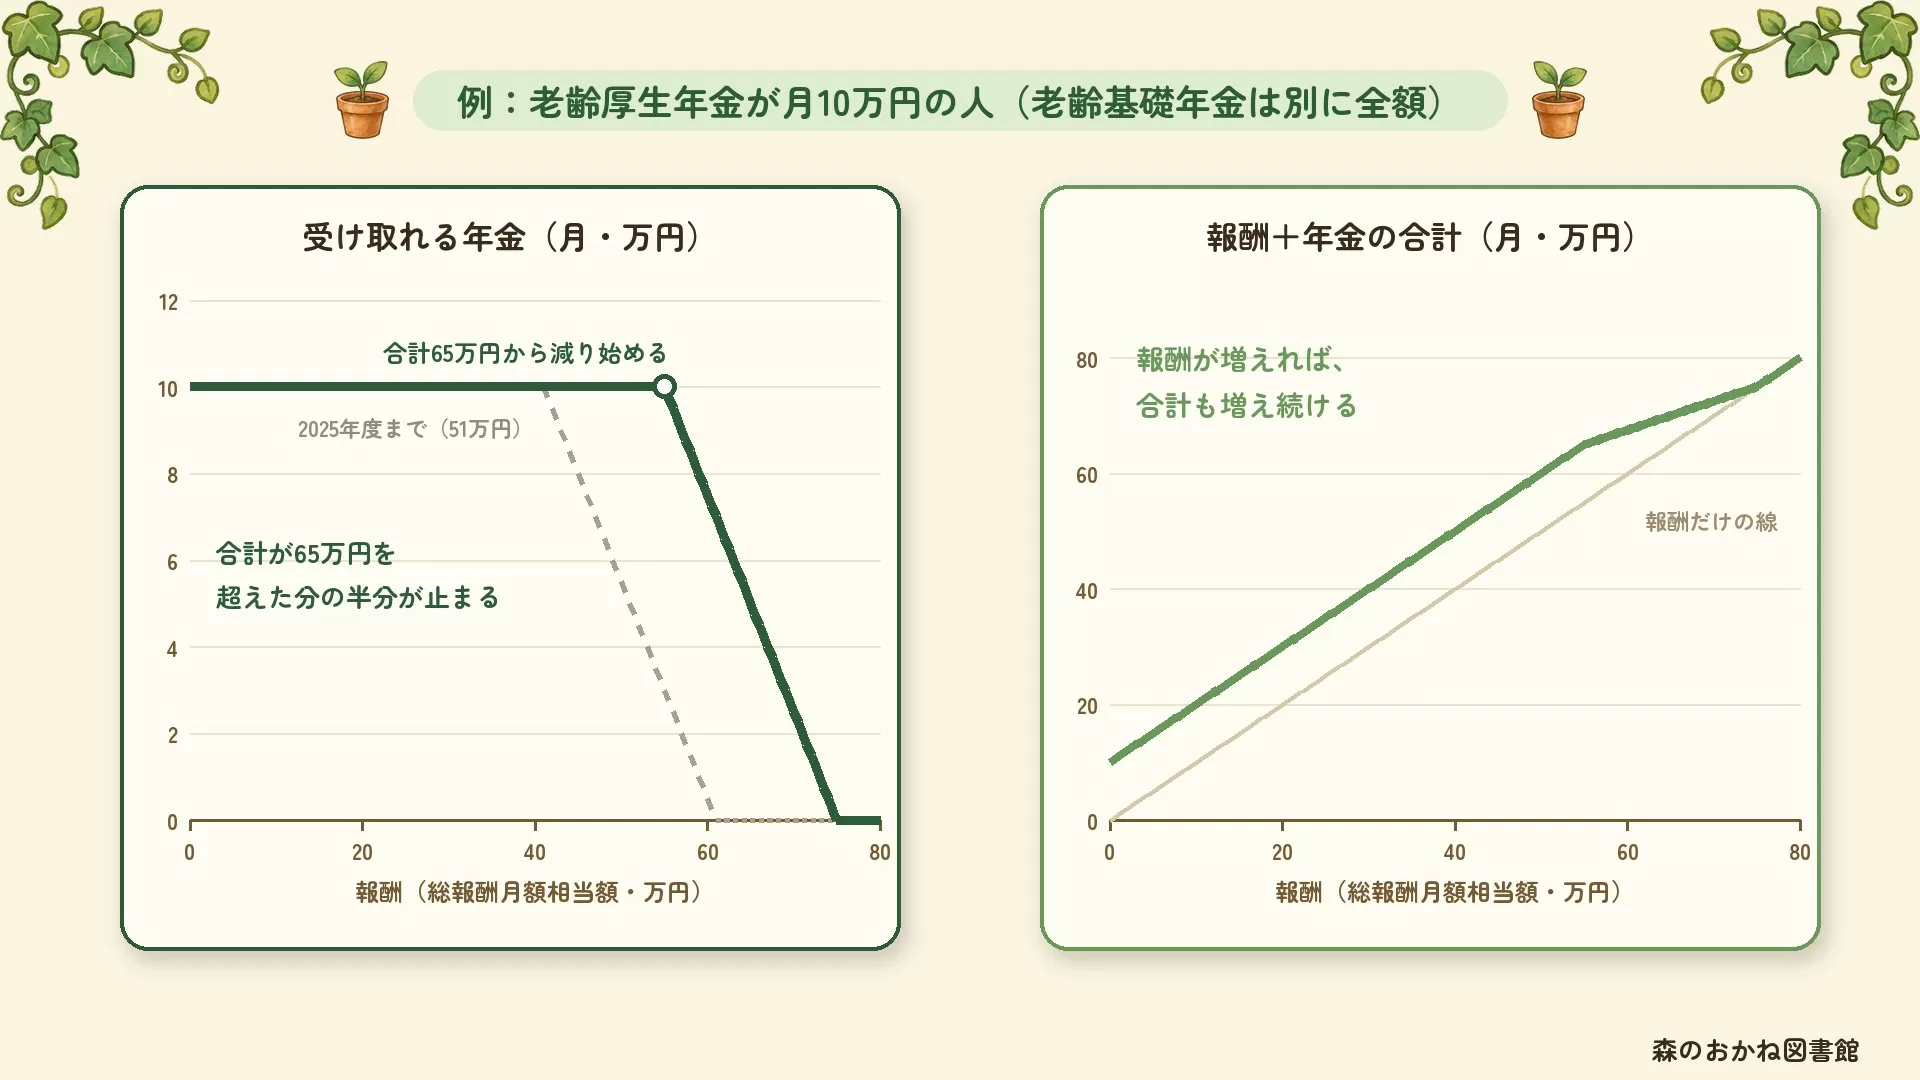
年金と報酬の合計が基準額を超えると、超えた分の半分が止まります。計算に使う数字は2つだけです。
- 基本月額:老齢厚生年金の月額(老齢基礎年金は含まない)
- 総報酬月額相当額:その月の給与(標準報酬月額=社会保険の計算に使う、区切りのよい給与額)+ 直近1年の賞与(ボーナス) ÷ 12
※合計が65万円以下なら、支給停止はなし(全額受給)
止まるのは、超えた分の「半分」だけです。働いて得た収入の分だけ年金が減るわけではありません。
具体例で見てみよう
老齢厚生年金が月10万円の人の場合で考えます。表は老齢厚生年金だけの額で、老齢基礎年金は別に満額受け取れます。
| 総報酬月額相当額 | 合計 | 受け取れる老齢厚生年金 |
|---|---|---|
| 月50万円 | 60万円(65万円以下) | 10万円(全額) |
| 月60万円 | 70万円 | 7.5万円(2.5万円停止) |
| 月70万円 | 80万円 | 2.5万円(7.5万円停止) |
合計が65万円を超えた分の半分が止まる、という関係がわかります。
「自分(や親)の場合はいくら止まるの?」が気になったら、上のシミュレーターが便利です。年金の月額と働いて得る報酬を入れるだけで、受け取れる年金額を概算できます。登録も不要です。
働き方で「報酬と年金の合計」はどう変わる?
誤解しやすいのですが、年金が一部止まっても、働いて得た報酬は手元に入ります。先ほどの例で、合計70万円のケースを見てみましょう。
- 報酬 60万円 + 受け取れる年金 7.5万円 = 合計67.5万円
年金は2.5万円止まりましたが、報酬と年金の合計は増えています。なお、ここで見ているのは税金や社会保険料を引く前の額で、手取りではありません。
注意したいポイント
- 厚生年金に加入して働く人が対象:自営業や、厚生年金に入らない短時間勤務の場合は、在職老齢年金の対象外です。
- 止まった分はさかのぼって払われない:在職中に止まっていた分が、あとからまとめて払われることはありません。退職して1か月たつと、その後の年金は全額受け取れるようになります。70歳未満で退職した場合は、在職中の加入期間を反映して年金額も再計算されます。
- 繰り下げとの関係に注意:在職中に支給停止されている部分は、繰り下げによる増額の対象になりません。繰り下げを考えている人は、この点を踏まえて判断しましょう。
よくある誤解
誤解1:年金をもらいながら働くと、年金が全部なくなる
止まるのは老齢厚生年金だけで、しかも基準額を超えた分の「半分」です(全額止まるのは、収入がかなり高い場合に限られます)。老齢基礎年金は対象外で満額受け取れます。2026年4月からは基準額が65万円に上がり、止まる人はさらに減りました。
誤解2:年金が減るなら、働かないほうが得
年金が一部止まっても、働いて得た報酬は手元に入るため、総収入は増えるのが一般的です。「働き損」になるとは限りません。
誤解3:止まった年金は、退職後にまとめて戻ってくる
止まった分は「お預け」ではなく、あとからさかのぼって払われることはありません。退職して1か月たつと、その後の年金は全額受け取れるようになります。
誤解4:基準額は誰でも同じでずっと変わらない
基準額は改定されます。2025年度は51万円、2026年4月からは65万円です。最新の基準で確認することが大切です。
関連記事
よくある質問(FAQ)
Q. 在職老齢年金とは何ですか?
A. 60歳以上で厚生年金に加入しながら働き、老齢厚生年金を受け取る人を対象に、年金と給与などの合計が基準額を超えると、老齢厚生年金の一部または全部が支給停止になる仕組みです。止まるのは老齢厚生年金(2階部分)だけで、老齢基礎年金(1階部分)は対象外で満額受け取れます。
Q. 2026年4月から何が変わりますか?
A. 支給停止の基準額(支給停止調整額)が、2025年度の月51万円から、2026年4月以降は月65万円に引き上げられました。これにより、約20万人が新たに年金を満額受け取れるようになると見込まれています。働きながら年金が止まる人は大きく減ります。
Q. 年金が止まる金額はどう計算しますか?
A. 支給停止額(月)=(基本月額+総報酬月額相当額-65万円)÷2、で計算します。基本月額は老齢厚生年金の月額、総報酬月額相当額は月給に直近1年の賞与を12で割った額を加えたものです。合計が65万円以下なら支給停止はなく、全額受け取れます。超えた分の半分だけが止まる仕組みです。
Q. 年金が減るなら働かないほうが得ですか?
A. そうとは限りません。年金の一部が止まっても、働いて得た報酬は手元に入るため、総収入は増えるのが一般的です。また退職して1か月たつと、その後の年金は全額受け取れるようになります(止まっていた分がさかのぼって払われることはありません)。働き方を考えるときは、報酬と年金の合計で比べると判断しやすくなります。
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「出典・参考」にある日本年金機構の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年11月3日(数字の確かめ方について)