※本記事の制度内容は2026年度(令和8年度)の情報に基づきます。国民健康保険料は市区町村ごとに計算方法が異なります。最新・正確な情報は記事末尾の公的機関リンク、お住まいの市区町村・健保組合でご確認ください。
・転職時のお金の手続き完全ガイドでは転職全体の手続きを解説
・フリーランスの社会保険と税金では独立後の国保を解説
・本記事は「退職後の健康保険、任意継続・国保・扶養の3択」に特化し、保険料と加入の条件を比べます
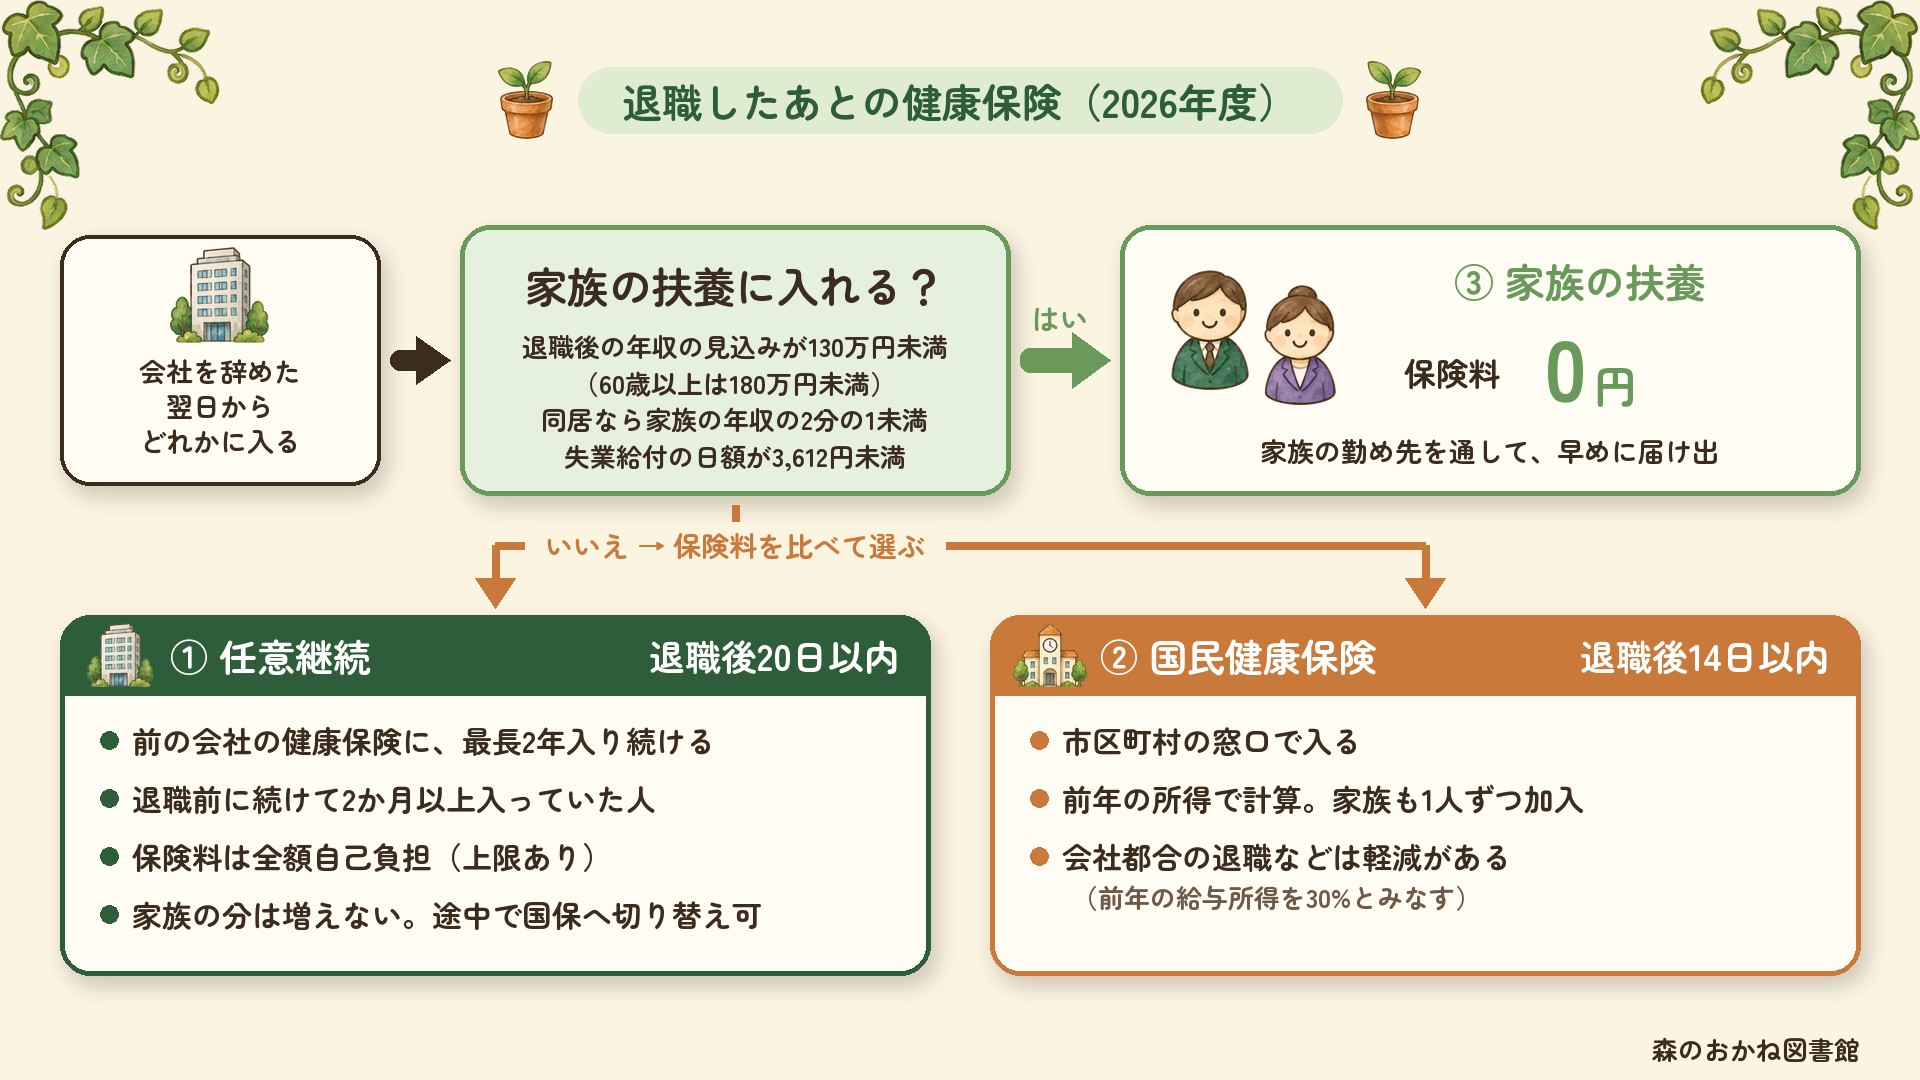
退職すると、会社の健康保険からは原則として脱退します。日本は国民皆保険(誰もが公的な医療保険に入る仕組み)なので、退職の翌日からは、自分で何らかの公的医療保険に入り直す必要があります。選択肢は3つです。それぞれの仕組みと選び方を整理します。
退職後の健康保険、3つの選択肢
① 任意継続被保険者
退職前に入っていた会社の健康保険に、最長2年間そのまま入り続けられる制度です。
ポイント
- 申請期限:退職後20日以内(1日でも過ぎると原則使えない。最重要)
- 加入の条件:退職日までに、続けて2か月以上その健康保険に入っていたこと
- 保険料は全額自己負担:在職中は会社が半分払っていたが、退職後はその分も自分で払う(=在職中の約2倍が目安)
- ただし保険料に上限あり。保険料は標準報酬月額(保険料の計算に使う、月給を区切りのよい額に当てはめたもの)で決まり、協会けんぽの任意継続では令和8年度、32万円が上限。退職時の給料が高かった人ほど、在職中との差が小さくなる
- この上限は、前年9月30日時点の全被保険者の平均をもとに毎年決まる
- 保険料は原則2年間変わらない
- 扶養家族をそのまま引き継げる(家族の分の保険料は増えない)
以前は原則2年間続ける必要がありましたが、改正により任意のタイミングで脱退(任意脱退)して国保へ切り替えられるようになりました。どんなときに切り替えを考えるかは、次の国保の説明のあとで整理します。
保険料の目安(協会けんぽ・東京・40歳以上/2026年度料率)
| 退職時の月給 | 任意継続の月額保険料の目安 |
|---|---|
| 20万円 | 約2.3万円 |
| 30万円 | 約3.5万円 |
| 31万円以上 | 約3.7万円(上限) |
※協会けんぽ東京支部の任意継続の保険料額表(令和8年4月分〜)の額です。健康保険9.85%+介護1.62%+子ども・子育て支援金0.23%=11.70%(20万円で23,400円、30万円で35,100円、上限は37,440円)。保険料率・上限は健保組合・都道府県・年度で異なります。
- 健康保険料率:全国平均は10.0% → 9.9%に下がった。東京支部は9.91% → 9.85%
- 介護保険料率(40〜64歳):全国一律で1.59% → 1.62%に上がった。40歳以上は、健康保険料率の下がった分とあわせてほぼ横ばい
- 子ども・子育て支援金:2026年4月分から0.23%が加わり、その分は負担が増えた
在職中の人は2026年3月分(4月納付分)から、任意継続の人は4月分から新しい料率になります。
② 国民健康保険(国保)
市区町村が運営する保険。自営業者・無職の人などが入ります。退職後14日以内に市区町村窓口で切替手続きをします。
ポイント
- 前年の所得をもとに計算(退職1年目は前年に給料があるため高くなりがち)
- 「扶養」の考え方がない:家族も一人ひとりが加入者になり、人数分の均等割がかかる
- 保険料は次の組み合わせで、年間の上限額がある
- 所得割:所得に応じてかかる
- 均等割:加入者一人ごとにかかる
- 平等割:世帯ごとにかかる(ない市区町村もある)
- 2年目は前年(退職した年)の所得が下がるため、保険料も下がる
このため、1年目は任意継続、退職した年の所得で計算される2年目は国保という使い分けを考える人もいます。任意継続は途中でやめて国保に切り替えられます(2022年の改正から)。
- 対象の人:倒産・解雇・雇い止めなど、自分の意思によらない理由で離職した人(雇用保険の特定受給資格者・特定理由離職者)
- 変わること:国保料を計算するとき、前年の給与所得を30%として計算する
離職した翌日の属する月から翌年度末まで適用され、国保料が大きく下がります。この場合は、国保のほうが安くなることが多いです。
③ 家族の健康保険の扶養
配偶者や親など、家族が会社の健康保険に入っている場合、その扶養に入れれば、本人の保険料はかかりません。
扶養に入る条件(目安)
- 退職後の年間収入見込みが130万円未満(60歳以上・障害者は180万円未満)
- 原則、被保険者(扶養する家族)の収入の2分の1未満
- 失業給付の基本手当日額(失業給付の1日分の金額)が3,612円以上だと、受給中は扶養に入れない(130万円÷360日を超えるため)
失業給付の日額が3,612円以上だと、受給中は扶養に入れません。そのため「受給が終わるまでは任意継続や国保 → 受給終了後に扶養」という入り直しもよくあります。家族の健保組合に確認しましょう。
どう選ぶ?判断の流れ
- 家族の扶養に入れる?(退職後の収入見込みが低く、失業給付日額が3,612円未満)→ 入れるなら、本人の保険料はかからない
- 扶養に入れないなら、任意継続 vs 国保を保険料で比較
- 判断の目安:
- 扶養家族が多い→ 家族の分の保険料がかからない任意継続が安くなりやすい
- 単身で前年の所得が高い→ 国保は1年目が高いので任意継続が安くなることが多い
- 会社都合(非自発的失業)→ 国保軽減で国保が安くなることが多い
- 2年目に所得が大きく下がる→ 任意脱退して国保に切替も検討
正確に比べるには、退職時の給料・前年の年収・家族構成・離職理由をもとに、両方の保険料を試算します。次のシミュレーターで概算を出してみましょう。
自分の場合をシミュレーションしてみよう
任意継続と国保、どちらが安いかは人によって逆転するよ。退職時の給料・前年の年収・家族構成・離職理由を入れて、3択の保険料を概算で比べてみよう。
よくある誤解
誤解1:退職したら手続きしなくても保険は続く
会社の健康保険は退職で資格を失います。何もしないと無保険状態になり、医療費が全額自己負担に。任意継続は20日以内、国保は14日以内と期限が短いので、退職前に決めておきましょう。
誤解2:任意継続は必ず2年続けないといけない
2022年の改正で、任意のタイミングで脱退して国保へ切り替えられるようになりました。「保険料が下がる2年目から国保」という選択も可能です。
誤解3:国保はどこの市区町村でも同じ保険料
国保料は市区町村ごとに料率・均等割が異なります。同じ年収でも自治体によって年数万円の差が出ることも。引っ越し予定がある人は転居先の料率も確認を。
誤解4:失業給付をもらうと必ず扶養に入れない
扶養に入れないのは基本手当日額が3,612円以上のとき。日額がそれ未満なら受給中でも扶養に入れます。また受給終了後は扶養に入り直せます。
関連記事
- 失業給付(基本手当)完全ガイド
- 転職時のお金の手続き完全ガイド|見落としやすい5つのポイント
- フリーランス・個人事業主の社会保険と税金完全ガイド
- 保険料を払いすぎていない?公的保障を知れば本当に必要な保険が見えてくる
よくある質問(FAQ)
Q. 退職後の健康保険、任意継続と国保はどっちが安い?
A. 人によって逆転します。扶養家族が多い人や前年の所得が高い人は、保険料に上限があり家族の分がかからない任意継続が安くなりやすいです。会社都合(非自発的失業)で国保の軽減が使える人は、国保が安くなりやすいです。両方を試算して比べるのが確実です。
Q. 退職後の健康保険の手続き期限は?
A. 任意継続は退職後20日以内、国民健康保険は退職後14日以内です。特に任意継続は1日でも過ぎると原則加入できないため、退職前に方針を決めておくことが大切です。
Q. 失業給付をもらうと家族の扶養に入れない?
A. 基本手当の日額が3,612円以上だと、年収130万円換算を超えるため受給中は扶養に入れません。日額がそれ未満なら受給中でも扶養に入れます。また受給が終わった後は扶養に入り直すことができます。
Q. 任意継続は2年間続けないといけない?
A. 2022年の改正で、任意のタイミングで脱退して国民健康保険へ切り替えられるようになりました。前年所得が下がる2年目から国保に変えるといった使い分けが可能です。
公的機関の最新情報
※本記事の内容は執筆時点(2026年7月)の情報に基づきます。任意継続の保険料上限・国保の料率や軽減制度は健保組合・市区町村・年度で異なります。実際の保険料・手続きは必ずお住まいの市区町村や健保組合にご確認ください。本記事は情報提供を目的としています。