

※本記事の制度内容は2026年6月時点の情報に基づきます。インボイス制度は経過措置や特例の期限が複雑で、令和8年度税制改正(2026年3月に法律が成立)で見直されました。最新の数字は記事末尾の公的機関リンク・税務署・税理士にご確認ください。
・フリーランスの社会保険と税金ガイドでは独立後の税金・年金・社会保険の全体像を解説
・副業で税金はいくら増える?では副業の確定申告の要否を解説
・本記事は「インボイス登録をすべきか」の判断に特化し、登録のメリット・デメリットと2026年の制度変更を整理します
インボイスとは、登録番号や消費税額が記載された請求書のことで、この請求書を使う仕組みがインボイス制度(正式名称は適格請求書等保存方式)です。2023年10月にスタートしました。個人事業主や副業をしている人にとって、いちばんの悩みが「自分もインボイス登録をすべきか」という判断です。この記事では、登録の要否を「取引先のタイプ」から考える方法と、2026年に控える制度変更を整理します。
そもそもインボイス制度とは?(超やさしく)
インボイス(適格請求書)とは、登録番号や消費税額が正しく記載された請求書のことです。事業者が消費税を納めるとき、「受け取った消費税」から「払った消費税」を差し引いて計算します(これを仕入税額控除といいます)。
制度開始後は、この差し引きをするために「インボイス(適格請求書)」の保存が必要になりました。インボイスを発行できるのは、税務署に登録した「適格請求書発行事業者」だけです。登録するには消費税を納める課税事業者になる必要があります。
登録は義務ではない。判断は「取引先が誰か」
インボイス登録は任意です。登録しなくても罰則はありません。判断のいちばんの分かれ目は、あなたの取引先(お客さん)が誰かです。
| 取引先のタイプ | 登録の必要性 |
|---|---|
| 一般消費者がお客さん (個人向けの教室・美容・物販など) |
必要性は低い。消費者はインボイスを使わないため、登録しなくても影響が出にくい |
| 課税事業者がお客さん (企業から仕事を受ける・卸す) |
必要性は高め。相手が仕入税額控除をできるよう、登録を求められやすい |
| 免税事業者がお客さん (小さな個人事業主同士) |
必要性は低い。相手もインボイスを必要としないことが多い |
つまり、企業相手(BtoB)の仕事が多いなら登録を検討、一般消費者相手(BtoC)が中心なら登録しなくても影響が小さいというのが基本の考え方です。取引先が少数なら、直接「インボイスが必要かどうか」を確認するのが確実です。
登録するデメリット:消費税の納税が発生する
登録すると課税事業者になるため、これまで免除されていた消費税の納税義務が生じます。事務の手間も増えます。
- 売上にかかる消費税を、原則として国に納める必要がある
- 消費税の確定申告(所得税とは別の申告)が必要になる
- 請求書をインボイスの形式に整える手間がかかる
この負担をやわらげるために用意されているのが、次に説明する「2割特例」です。
負担をやわらげる「2割特例」とは
2割特例は、インボイス登録をきっかけに免税事業者から課税事業者になった人向けの負担軽減措置です。本来の計算をしなくても、受け取った消費税の2割を納めればよいという簡単な仕組みです。
・例の条件:売上が年550万円(うち受け取った消費税50万円)
・通常の計算:払った消費税を細かく集計して、50万円から差し引く
・2割特例の計算:50万円 × 20% = 10万円を納める
経費の消費税を集計しなくてよいので、申告の手間が減ります。
ただし、この2割特例には期限があります。ここが2026年の最大のポイントです。
【2026年の重要変更】2割特例の終了と経過措置
2026年は、インボイスの負担軽減策が大きく変わる節目の年です。制度が変わるときの影響をやわらげる一時的な扱いを「経過措置」といいます。令和8年度(2026年度)税制改正をふまえ、現時点でわかっている見直しを整理します。
① 2割特例は2026年分の申告で終了
2割特例が使えるのは、令和8年(2026年)9月30日を含む課税期間(消費税を計算する対象の期間)まで。個人事業主の場合は2026年分(令和8年分)の確定申告までが対象です。2027年分からは2割特例は使えなくなります。
② 個人事業主向けに「3割特例」ができた
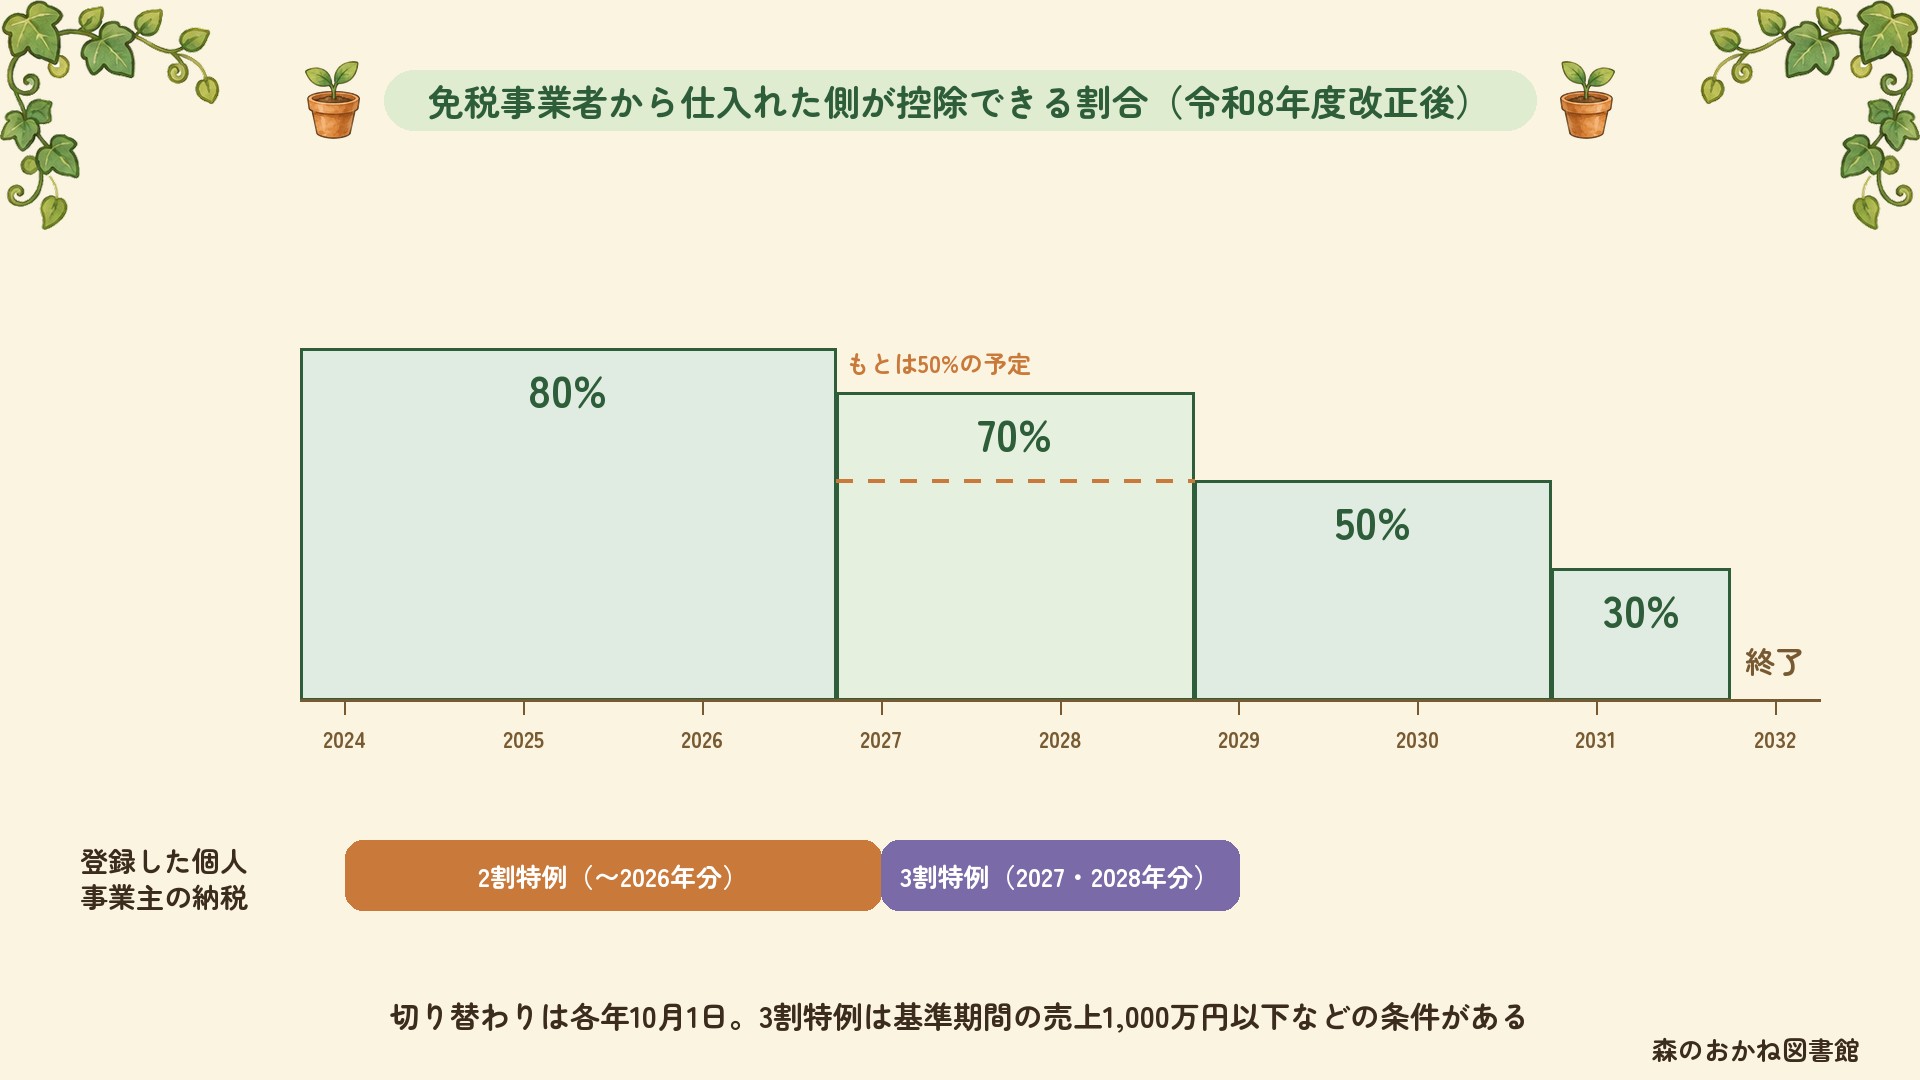
2割特例の終了後は、個人事業主向けに「3割特例」が新たに設けられます。受け取った消費税の3割を納めればよい、というイメージです。
- 対象の年:2027年分・2028年分の確定申告
- 主な条件:個人事業主で、基準期間(納税するかどうかの判定に使う期間。2年前の年)の課税売上高(消費税がかかる売上の合計)が1,000万円以下など
- 決まった経緯:令和8年度税制改正
③ 仕入税額控除の経過措置(免税事業者から仕入れる側の話)
ここからは、あなたに仕事を頼む取引先の側の話です。①②は登録した人が納める消費税の話でしたが、③は取引先が差し引ける消費税の話です。
免税事業者のままでいる場合でも、取引先がしばらくは一定割合を控除できる経過措置があります。当初は2026年10月から控除割合が50%へ下がる予定でしたが、令和8年度税制改正で見直され、2026年10月以降も70%の控除が受けられることになりました。縮小のペースも緩やかになっています。
| 時期 | 免税事業者からの仕入れで控除できる割合 |
|---|---|
| 〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70%(改正で50%→70%に緩和) |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月以降 | 経過措置は終了 |
別の特例:少額特例 1万円未満の仕入れは、2029年9月30日まではインボイスを保存しなくても控除できます(一定の規模以下の事業者が対象)。
※経過措置の見直しと3割特例は、令和8年度税制改正(2026年3月に法律が成立)で決まりました。細かな条件は国税庁の「令和8年度税制改正特集」でご確認ください。
免税事業者のままでいるという選択
登録は任意なので、免税事業者のままでいるという選択もあります。特に一般消費者が中心のビジネスでは、登録しないデメリットは小さい傾向があります。
一方、企業取引が中心の場合は、登録しないと「取引を見直される」「消費税分の値引きを求められる」可能性もあります。ただし免税事業者であることを理由に一方的に取引価格を下げることは、独占禁止法や取適法(中小受託取引適正化法。2026年1月に下請法から名前が変わった法律)上問題となる場合があります。不当な要求には公正取引委員会などの相談窓口も利用できます。
よくある誤解
誤解1:個人事業主は全員インボイス登録が必要
誤りです。登録は任意で、義務ではありません。取引先が一般消費者中心なら、登録しなくても影響は小さいことが多いです。
誤解2:登録すれば手取りが増える
逆に、登録すると消費税の納税義務が生じるため、手元に残るお金は減る方向です。2割特例などで負担を抑えつつ、取引先との関係を維持するための判断になります。
誤解3:2割特例はずっと使える
誤りです。個人事業主の2割特例は2026年分の申告まで。2027年分からは3割特例か、通常の計算に切り替えます。
誤解4:一度登録したら取り消せない
登録は取りやめる(取消し)こともできます。事業の状況が変わったら、所定の届出で免税事業者に戻る選択も可能です(期限などの条件あり)。
関連記事
よくある質問(FAQ)
Q. 個人事業主はインボイス登録をしないといけない?
A. いいえ、インボイス登録は任意で義務ではありません。判断のポイントは取引先が誰かです。企業(課税事業者)が主な取引先なら登録を検討、一般消費者が中心なら登録しなくても影響は小さい傾向があります。登録すると消費税を納める課税事業者になります。
Q. インボイスの2割特例とは何ですか?
A. インボイス登録をきっかけに免税事業者から課税事業者になった人向けの負担軽減措置です。受け取った消費税の2割を納めればよい簡単な仕組みで、経費の集計が不要になります。ただし個人事業主が使えるのは2026年分(令和8年分)の確定申告までで、その後は3割特例や通常の計算に移行します。
Q. 2割特例が終わったらどうなりますか?
A. 2027年(令和9年)分からは、個人事業主向けに「3割特例」が創設される予定です(令和8年度税制改正による)。受け取った消費税の3割を納めるイメージで、基準期間の課税売上高1,000万円以下などが条件として想定されています。3割特例を使わない場合は原則課税または簡易課税で計算します。
Q. 登録しないと取引先から値下げを求められるのでは?
A. 企業取引が中心の場合、登録しないと消費税分の調整を求められる可能性はあります。ただし、免税事業者であることだけを理由に一方的に取引価格を下げることは独占禁止法や取適法(旧・下請法)上問題となる場合があり、不当な要求には公正取引委員会などの相談窓口を利用できます。
公的機関の最新情報
※本記事の内容は執筆時点(2026年6月)の情報に基づきます。特例の割合・期限・適用条件は税制改正で変わる場合があり、令和8年度税制改正の細かな条件は国税庁の案内でご確認ください。実際の登録判断・申告は税務署・税理士にご相談ください。本記事は情報提供を目的としています。

