※本記事の数値・料率・制度内容は2026年9月時点の情報(国税庁の令和8年分の改正資料で確認)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
・106万円の壁が変わる!社会保険の加入対象拡大では「社会保険の壁」(106万・130万)を解説
・扶養内で働く?フルタイムで働く?では扶養 vs フルの手取り比較を解説
・本記事は所得税の壁(103→160→178万円)の制度改正そのものに焦点を当てて整理します
「103万円の壁」と呼ばれてきた所得税の課税ラインが、2026年から段階的に引き上げられます。2025年に160万円、そして2026年には最大178万円まで非課税になる仕組みが整いました。基礎控除104万円と給与所得控除の最低保障74万円の合計で、年収178万円までは所得税がかかりません。給与所得控除は、会社員の必要経費の代わりに給与収入から差し引く額です。基礎控除は、そこから出た所得からさらに差し引く、誰でも使える控除です。ただし基礎控除が104万円になるのは合計所得(年収から給与所得控除などを引いた所得の合計)489万円(給与収入で約665万円)以下の人で、それを超えると段階的に下がります。この記事では、新しい所得税の壁の中身を整理し、誰がどれだけ恩恵を受けるのかを順番に解説します。
そもそも「103万円の壁」って何だったの?
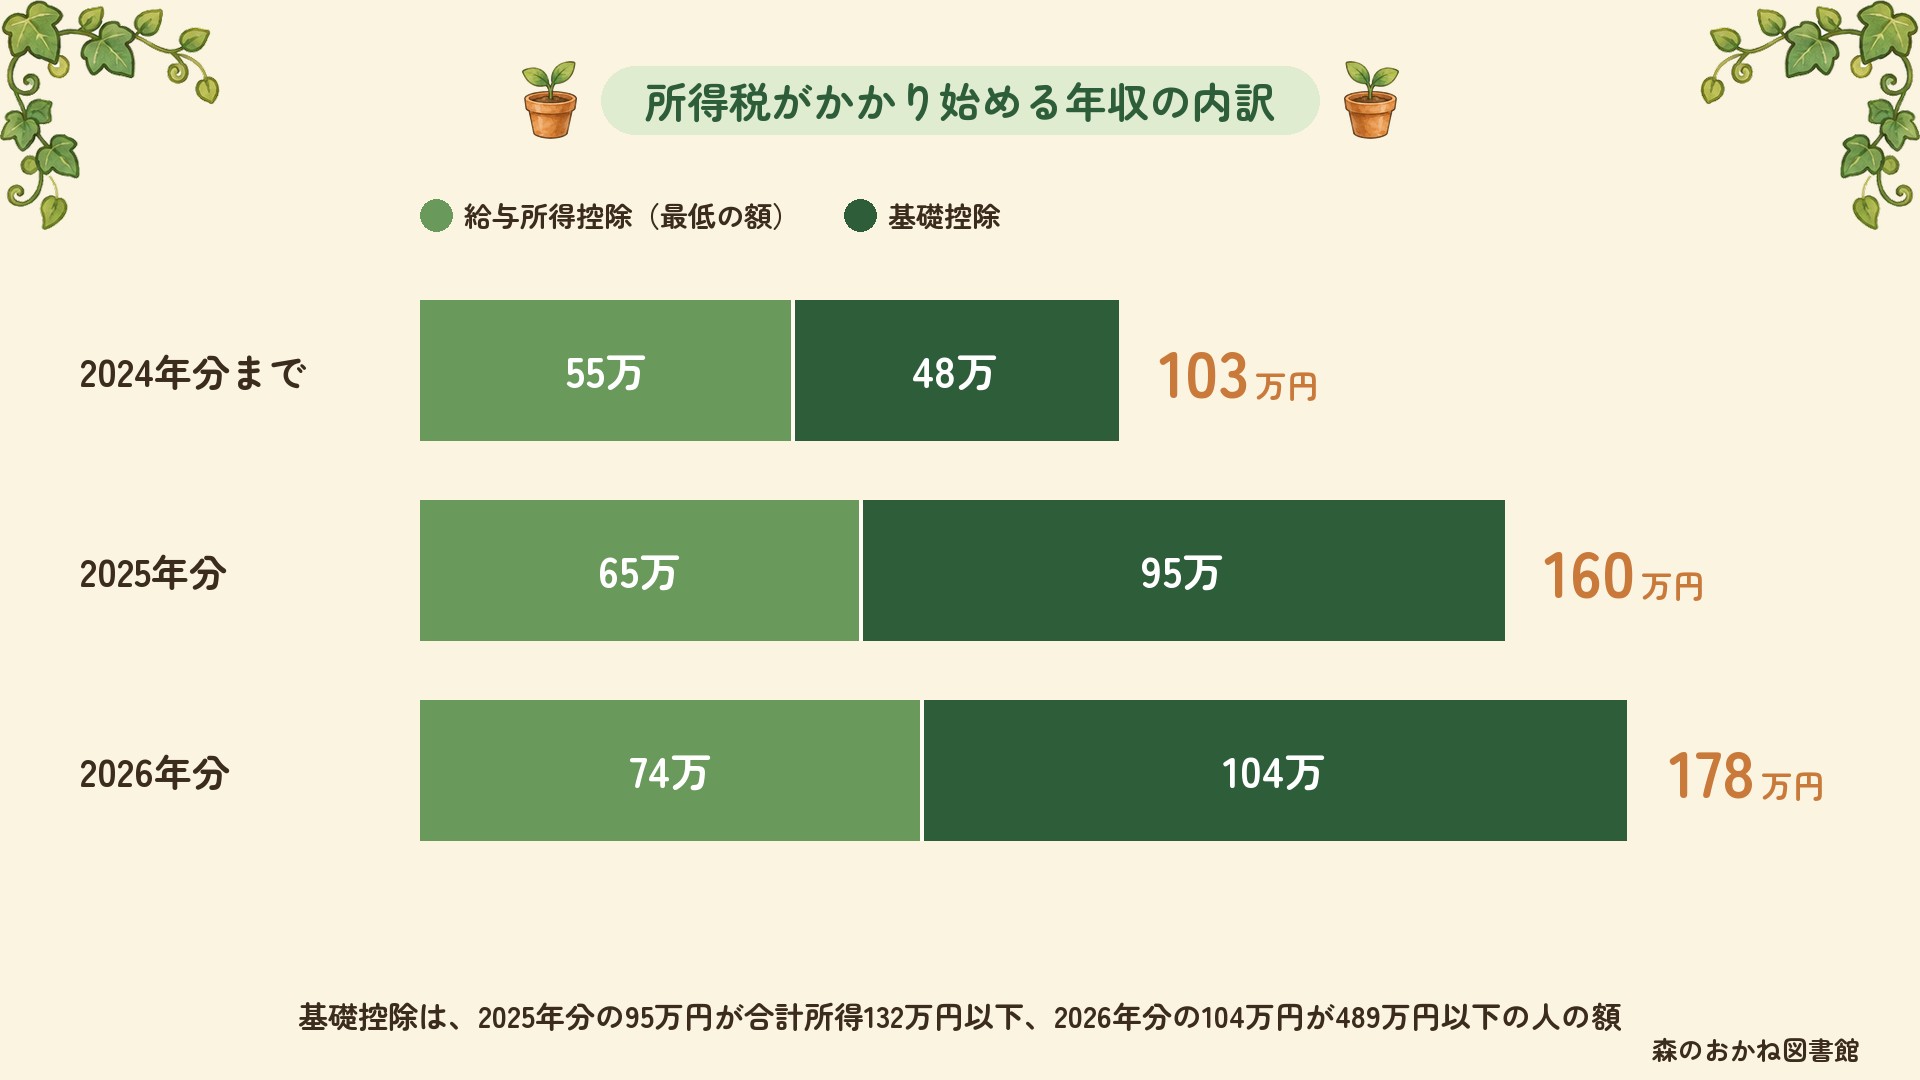
長らく「103万円の壁」と呼ばれてきたのは、所得税が課税される年収のスタート地点のことです。給与所得者の課税最低限(所得税がかかり始める年収の境目)は、次のように計算されていました。
給与所得控除(最低保障)55万円 + 基礎控除 48万円 = 103万円
年収103万円を超えた分から所得税がかかり始める仕組みだったので、「103万円の壁」と呼ばれていました。配偶者控除を満額受けるためのラインとも一致していたため、扶養内パートの「目印」として広く知られていました。
2025年に「160万円の壁」へ
2025年度の税制改正で、まず大きく動きました。給与所得控除の最低保障額が55万→65万円、基礎控除も改正され、課税最低限が123万円に。さらに同年の特例措置で、給与収入によっては160万円まで実質的に非課税となるラインが拡大しました。
給与所得控除 65万円 + 基礎控除 58万円 = 123万円
特例適用後:給与収入によっては最大160万円まで非課税
2026年から「178万円の壁」へ
2026年度税制改正で、もう一段の引き上げが決まりました。変更は大きく2つです。物価の動きに合わせた基本の控除額(本則)の引き上げと、2026・2027年だけの上乗せ(時限特例)です。
1. 本則(2026年以降ずっと):物価連動で4万円アップ
直近2年間の消費者物価指数(身の回りのモノやサービスの値段の動きを表す数字)の伸びが約6%だったため、本則の控除額が次のように引き上げられました。
| 控除 | 2025年まで | 2026年以降(本則) |
|---|---|---|
| 給与所得控除(最低保障) | 65万円 | 69万円(+4万) |
| 基礎控除(本則) | 58万円 | 62万円(+4万) |
| 課税最低限(本則・最低保障の組み合わせ) | 123万円 | 131万円 |
これは恒久措置です。さらに今後は、2年ごとに物価の動きを見て見直す仕組みになります。
2. 時限特例(2026・2027年限定):給与所得控除を5万円上乗せ
本則の引き上げに加え、2026年・2027年の2年間限定で給与所得控除の最低保障額が69万→74万円に。これにより、課税最低限は次のように動きます。
① 本則どうし:給与所得控除 69万円 + 基礎控除 62万円 = 131万円
② 給与所得控除の特例を加える(2026・2027年):74万円 + 62万円 = 136万円
③ さらに基礎控除の特例も加える(2026・2027年・合計所得489万円以下):74万円 + 104万円 = 178万円
年収178万円前後のパートなどの人は③に当てはまるため、「178万円の壁」になります。
3. 基礎控除特例:年収帯ごとに段階的に拡大
本則の引き上げに加え、給与収入850万円相当以下(合計所得金額655万円以下)の人には、基礎控除の特例が段階的に適用されます。これにより、所得税の非課税ラインは年収帯によって異なります。
| 給与収入(年収) | 合計所得金額 | 2025年分 | 2026年分 | 増えた額 |
|---|---|---|---|---|
| 200万円以下 | 132万円以下 | 95万円 | 104万円 | +9万円 |
| 200〜475万円 | 132万円超 336万円以下 | 88万円 | 104万円 | +16万円 |
| 475〜665万円 | 336万円超 489万円以下 | 68万円 | 104万円 | +36万円 |
| 665〜850万円 | 489万円超 655万円以下 | 63万円 | 67万円 | +4万円 |
| 850万円超 | 655万円超 2,350万円以下 | 58万円 | 62万円 | +4万円 |
※基礎控除は本則62万円+所得に応じた加算という形です。
・2026年分の加算:42万円(合計所得489万円以下)/5万円(489万円超655万円以下)
・2025年分との比較:2025年分は本則58万円+加算37万/30万/10万/5万でした
※「178万円の壁」は、給与所得控除の最低保障74万円+基礎控除104万円で計算した非課税ラインです。年収がこのライン付近の人に当てはまる話で、年収が高い人の給与所得控除は74万円ではありません(年収400万円なら124万円)。
※境界は合計所得金額で判定します。給与収入だけの人なら475万1,999円と665万5,556円が実際の分かれ目です。
表のとおり、増え方がいちばん大きいのは年収475万〜665万円あたりの層です(68万円→104万円で36万円増)。年収200万円以下の層は95万円→104万円で、増えるのは9万円です。
誰がどれだけ得をする?年収別のシミュレーション
2025年分(160万円の壁)と2026年分(178万円の壁)で、所得税がどれだけ変わるかをパターン別に見てみましょう。いずれも独身・給与収入のみとして、社会保険料は年収の約14.5%で見積もっています。扶養控除や生命保険料控除などは含めていません。
パターンA:パートで年収150万円
※パターンAと年収170万円の例は、しくみを見やすくするため、社会保険料を差し引かずに計算しています。
2024年分まで
非課税ライン103万円(給与所得控除55万+基礎控除48万)→ 所得税:(150 − 103)× 5% ≒ 2.35万円
2025年分
非課税ライン160万円(65万+95万)→ 所得税:0円
2026年分
非課税ライン178万円(74万+104万)→ 所得税:0円
ここは誤解されやすいところです。年収150万円の人の所得税は、2025年分の改正ですでに0円になっています。2026年分の改正で変わるわけではありません。
2026年分の改正で新しく非課税になるのは、年収160万円〜178万円の層です。たとえば年収170万円なら、2025年分は課税所得(控除を引いたあとの、税金がかかる所得)10万円で所得税5,000円。2026年分はラインの内側に入って0円になります。
パターンB:年収400万円の会社員
給与所得控除は124万円(400万円×20%+44万円)。給与所得は276万円で、合計所得金額もこの額になります。
2025年分
基礎控除 88万円(132万円超336万円以下)→ 課税所得 約130万円
2026年分
基礎控除 104万円(16万円の増)→ 課税所得 約114万円
税率5%の帯なので、所得税は約8,000円減
年収400万円は合計所得276万円で、132万円超336万円以下の帯に入ります。ここの上乗せは16万円。金額としては小さめです。
パターンC:年収600万円の会社員(ここが最大)
給与所得控除は164万円(600万円×20%+44万円)。給与所得は436万円で、336万円超489万円以下の帯に入ります。
2025年分
基礎控除 68万円 → 課税所得 約281万円
2026年分
基礎控除 104万円(36万円の増)→ 課税所得 約245万円
税率10%の帯なので、所得税は約36,000円減
この帯がいちばん得をします。2025年分の68万円が2026年分は104万円になるため、上乗せが36万円と最も大きく、しかも税率10%の層なので減税額もふくらみます。給与収入でいうと475万1,999円超〜665万5,556円以下の人です。
パターンD:年収800万円の会社員
給与所得控除は190万円(800万円×10%+110万円)。給与所得は610万円で、489万円超655万円以下の帯です。
基礎控除は2025年分63万円 → 2026年分67万円(本則62万円+加算5万円)で、増えるのは4万円だけ。104万円の対象からは外れます。
税率20%の帯なので、所得税は約8,000円減にとどまります。
給与所得控除の最低保障が65万円から74万円に上がった影響を受けるのは年収220万円以下の人です(2026年分は年収220万円までが一律74万円)。国税庁も「給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません」と明記しているため、年収800万円層にこの恩恵はありません。
4パターンを並べると
- 年収150万円 → 変化なし(2025年分でもう0円)
- 年収400万円 → 約8,000円の減税
- 年収600万円 → 約36,000円の減税
- 年収800万円 → 約8,000円の減税
「178万円の壁」という名前から低所得層向けの改正に見えますが、金額の恩恵がいちばん大きいのは中間層です。
「178万円の壁」と「106万円・130万円の壁」の違い
「壁」と一口に言っても、影響する制度が違います。並べて整理すると:
| 壁の名称 | 影響する制度 | 超えると何が起きる? |
|---|---|---|
| 103万円 | 所得税(旧) | 本人に所得税がかかり始める(2024年まで) |
| 106万円 | 社会保険 | 一定規模の企業に勤めるパートが社会保険加入対象(2026年10月にこの年収の要件は撤廃。以後は週20時間以上などで判断) |
| 130万円 | 社会保険 | 配偶者の扶養から外れて自分で健康保険・年金に加入 |
| 160万円 | 所得税 | 2025年の特例で課税が始まるライン |
| 169万円 | 所得税(配偶者特別控除) | 配偶者特別控除の満額(38万円)が外れ始める(段階的に減額。2024年分までは150万円、2025年分は160万円) |
| 178万円 | 所得税(NEW) | 2026年改正で所得税の課税が始まるライン |
大事なのは、「178万円の壁は所得税だけの話」ということ。社会保険の壁(週20時間・130万など)は別物で、こちらを超えると手取りが大きく減る現象(いわゆる「逆転現象」)が依然として残っています。
パートで働く人が確認しておきたいこと
1. 「103万円」を意識した働き方の見直し
これまで「103万円」を超えないように調整していた人は、見直しの機会です。所得税は178万円までかからないため、103〜178万円のレンジで働く選択肢が広がりました。
2. 社会保険の壁(週20時間・130万)は別に確認する
所得税の壁が動いても、社会保険の壁は別に考えます。106万円の年収の要件は2026年10月に撤廃され、従業員51人以上の会社で週20時間以上働く人は、年収にかかわらず社会保険に入ります。扶養の130万円を超えると、自分で保険料を払う側になります。社会保険に入ったばかりの年収帯では、保険料の分だけ手取りが減る「逆転現象」が起きやすくなります。
3. 配偶者控除・配偶者特別控除との関係も確認
パートで働く本人に所得税がかかるかどうかと、その夫や妻が受けられる控除は、別の話です。本人が178万円まで非課税でも、夫や妻の控除には別の壁があります。
- 年収136万円まで:配偶者控除(38万円)を受けられる
- 年収169万円まで:配偶者特別控除(38万円)を満額で受けられる
整理すると、こういうことだった
- 2026年から所得税の課税最低限が引き上げられ、年収178万円までは所得税がかからない(基礎控除104万円+給与所得控除74万円)
- 本則:給与所得控除(最低)69万円・基礎控除62万円に引き上げ(物価連動・恒久措置)
- 特例(2026・2027年):給与所得控除(最低)74万円・基礎控除特例上乗せ
- 基礎控除104万円は合計所得489万円(給与収入で約665万円)以下に適用/それを超えると67万円、合計所得655万円超では62万円と下がる
- 合計所得655万円(給与収入で約850万円)超の人は基礎控除62万円で、104万円の上乗せ対象からは外れる
- 所得税の壁が動いても社会保険の壁(週20時間・130万)は別。働き方判断は3つを同時に確認
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報は各公式サイトでご確認ください。
-
財務省「令和8年度税制改正大綱」
— 2026年度税制改正の正式な内容 -
国税庁「基礎控除」
— 基礎控除の制度と金額 -
国税庁「給与所得控除」
— 給与所得控除の計算式 -
国税庁「配偶者控除」
— 配偶者控除・配偶者特別控除
よくある質問(FAQ)
Q. 178万円の壁とは何ですか?
A. 2026年税制改正により、所得税の課税ラインが178万円まで拡大される制度です。基礎控除(特例で104万円)と給与所得控除(最低保障74万円)の合計で、年収178万円までは所得税がかからなくなります。
Q. 178万円の壁は誰でも適用される?
A. 178万円は所得税がかかり始めるライン(課税最低限)です。基礎控除104万円は合計所得金額489万円(給与収入で約665万円)以下に適用され、それを超えると67万円、合計所得655万円超では62万円と下がります。
Q. 社会保険の106万・130万の壁はどうなる?
A. 178万円の壁は所得税の話で、社会保険の壁(週20時間・130万など)は別物です。106万円の年収の要件は2026年10月に撤廃されました。所得税の壁が動いても、社会保険の壁を超えると保険料負担で「手取りの逆転現象」が依然として起こります。