「毎月ちゃんと生活できてるのに、気づいたら残高がギリギリ…」「節約しようとしても、どこを削ればいいかわからない」そんな悩みを抱えていませんか?
貯金ができない理由を考えるときは、頑張りや意志の強さだけでなく、毎月のお金の使い道にも目を向けてみましょう。とくに見落とされがちなのが「固定費」(家賃やスマホ代など、毎月ほぼ同じ金額がかかる支出)の割合です。この記事では、固定費が家計に与える影響と、自分の固定費率(手取り収入に占める固定費の割合)を数字で把握する方法を整理します。手取り収入は、税金や社会保険料を引いた後の収入です。
「頑張ってるのに貯まらない」の正体
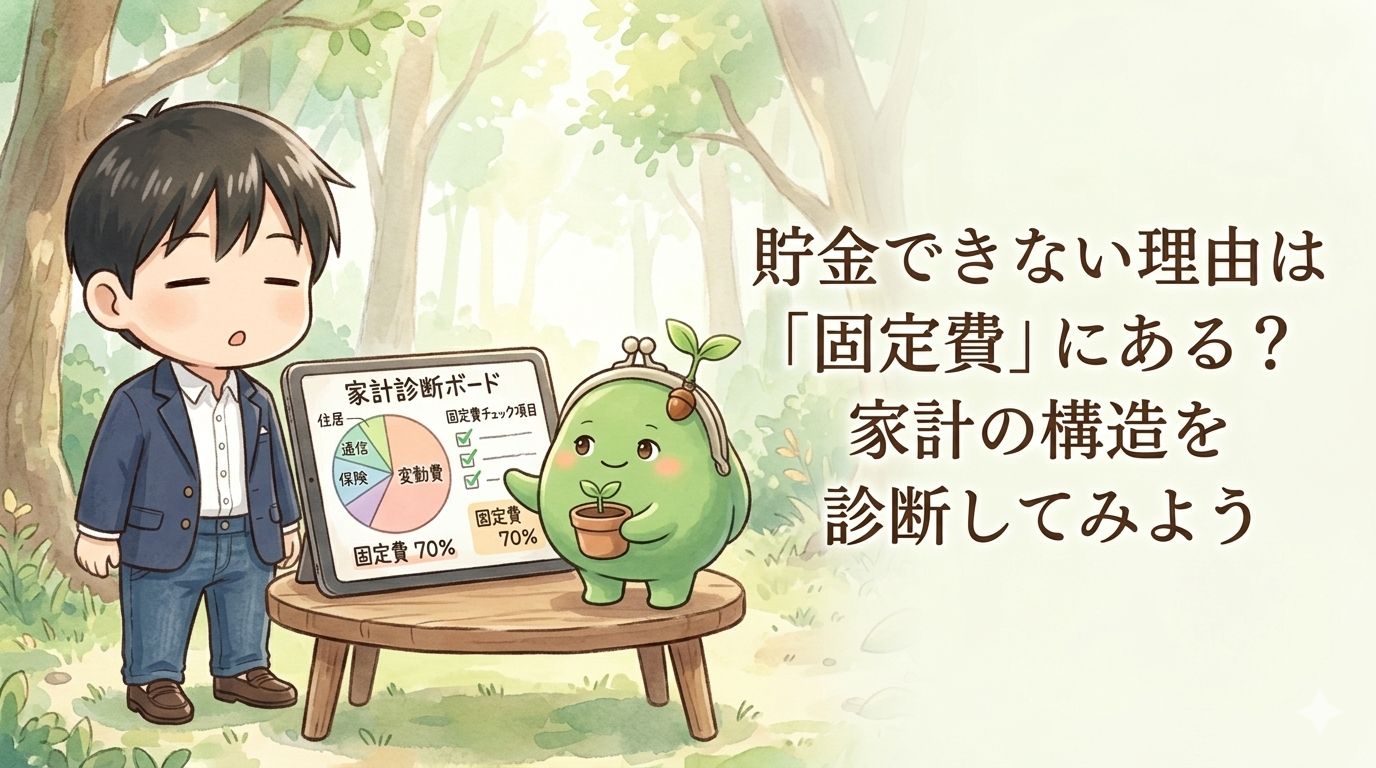
貯金できない家計の多くに共通するのは、変動費ではなく固定費が家計の大きな部分を占めてしまっている状態です。
変動費は「今月は食費を抑えよう」と意識すれば、その月から変えられます。でも固定費は毎月契約に従って引き落とされます。意識する前から、すでにお金が出ていく構造になっているのです。
固定費・変動費とは?家計の「構造」を整理しよう
表の「サブスク」は、毎月決まった料金を払って使い続けるサービスのことです。
固定費と変動費のちがい
| 種類 | 特徴 | 主な例 |
|---|---|---|
| 固定費 | 毎月ほぼ同じ金額が自動で出ていく | 家賃・住宅ローン、スマホ代、保険料、車のローン・駐車場、動画サービス等のサブスク |
| 変動費 | 月によって金額が変わる | 食費、外食、光熱費、衣服・雑貨、交際費 |
固定費の特徴は「一度決めたら変えにくい」点です。家賃は引っ越しが必要ですし、保険の見直しには比較・手続きの手間がかかります。車を手放すのも一大決断です。
逆に言えば、固定費をひとつ見直すと毎月自動的に効果が続くというメリットがあります。変動費の節約は毎月の努力が必要ですが、固定費は一度減らせばそのまま維持できます。
固定費率の目安
家計管理の世界では、手取り収入に占める固定費の割合(固定費率)を45%以下に抑えるのをひとつの目安とする考え方があります。手取りの20%を貯蓄に回すなら、固定費と変動費の合計は80%以内に収めます。固定費率45%以下は、その配分を考えるときの目安の一つです。
逆に固定費率が50%を超えると、変動費や貯蓄に回せるお金が圧迫されやすくなります。ただし世帯人数・住居形態・地域によって大きく異なるため、あくまでも「自分の家計と比較するための参考値」として使うのが適切です。
まず自分の固定費率を数字で見てみよう
ツールの使い方(3ステップ)
このツールは3ステップで完結します。
基本情報
手取り月収・世帯人数・住居形態を選択します。
固定費入力
住居費・通信費・車関連費・保険料・サブスクを入力します。分からない項目は空欄でもOK。各項目を「内訳別」に細かく入力することもできます。
診断結果
固定費率(手取りに占める割合)と、カテゴリ別の世帯平均との差がグラフで表示されます。どの費目(支出の項目)が「平均より高い」かが一目でわかります。
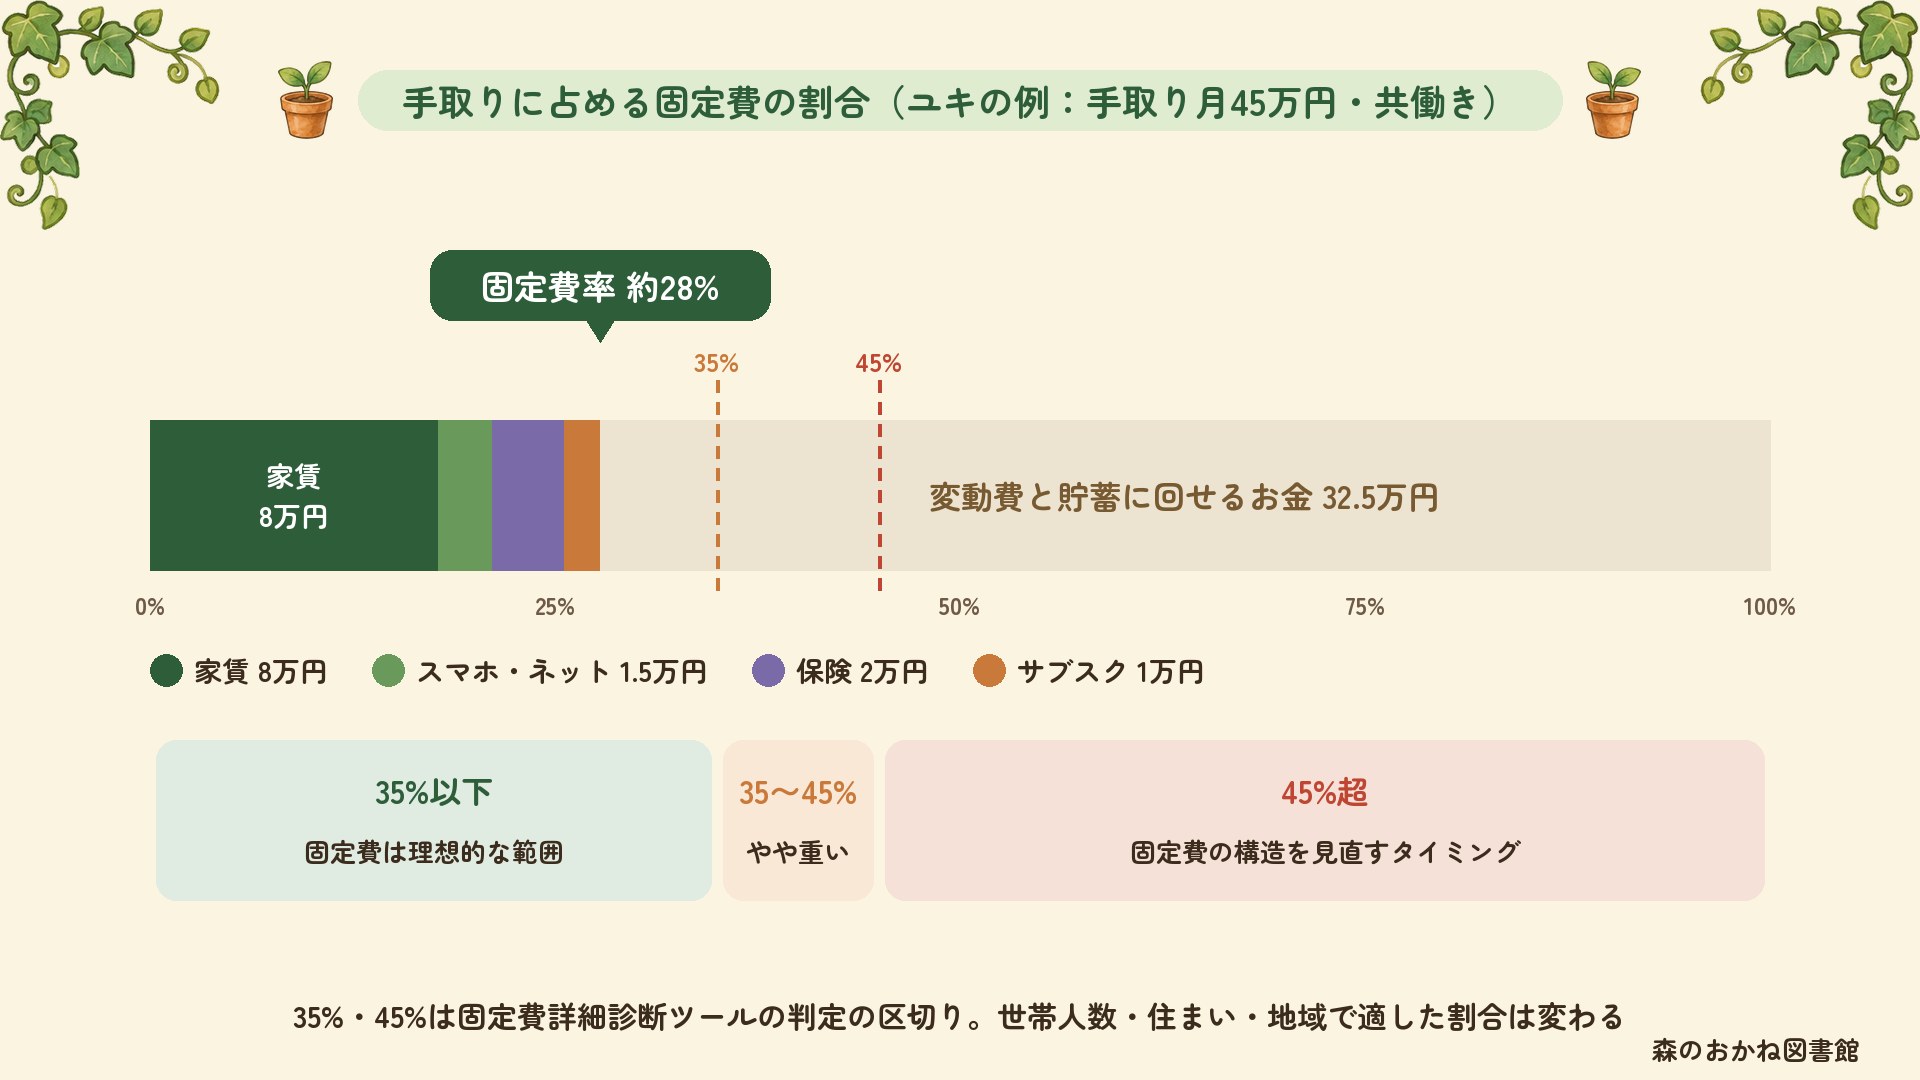
ユキが入れた条件は、手取り45万円(共働き)・家賃8万円・スマホとネット1.5万円・保険2万円・サブスク1万円です。
診断結果、どう読む?3つのパターン別の次の一手
ツールの診断結果は、固定費率に応じて3パターンで表示されます(35%と45%で区切っています)。それぞれ「次に何を見ればいいか」が変わってきます。
固定費率が低い(ツールの判定:手取りの35%以下)
固定費の割合は低めです。次に、変動費と貯蓄に回している金額を確認しましょう。
→ 余力資金の活用方法が気になる人は:NISAシミュレーターで積立の選択肢を確認できます
固定費率がやや高い(ツールの判定:手取りの35%超〜45%)
変動費や貯蓄に使えるお金が限られている可能性があります。どの固定費が平均より高いか、ツールのカテゴリ別診断で確認してみましょう。
→ 将来の家計全体を見直したい人は:ライフプランシミュレーターで長期的な収支バランスを確認できます
固定費率が高い(ツールの判定:手取りの45%超)
固定費が家計を圧迫している構造になっている可能性があります。「どの費目が影響しているか」をツールで特定し、優先度をつけて見直しを検討してみましょう。
→ 人生全体の支出を把握したい人は:人生支出シミュレーターで今後の資金計画の全体像が確認できます
参考:家計調査データ(2人以上世帯・月平均)
総務省「家計調査」(2025年・令和7年平均)によると、2人以上の世帯の主な支出の月平均は以下の通りです。自分の固定費と比較する際の目安としてご参照ください。
| 費目 | 2人以上世帯の月平均 |
|---|---|
| 住居費(家賃・ローン等) | 約18,678円 |
| 交通・通信(交通費・自動車関係費・スマホやネット回線の合計) | 約45,730円 |
| 水道光熱費 | 約24,547円 |
| 消費支出合計 | 約314,001円 |
出典:総務省「家計調査報告(家計収支編)」2025年(令和7年)平均(2人以上世帯)
※住居費の数値は持ち家世帯を含む平均のため、賃貸世帯の実態とは異なる場合があります
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
文部科学省「子どもの学習費調査」
— 幼稚園〜高校までの教育費統計 -
総務省統計局「家計調査」
— 家計の収支・消費支出の統計
よくある質問
Q. 貯金できない原因は何?
多くの場合、住居・保険・通信費・サブスクなどの固定費が高いことが原因です。固定費は一度見直せば効果が毎月続くため、節約の優先度が高い項目です。
Q. 固定費と変動費の違いは?
固定費は家賃・保険料・通信費など毎月ほぼ一定の支出、変動費は食費・娯楽費など月により変わる支出です。まず固定費から見直すのが効率的です。
Q. 固定費はどこから見直す?
効果が大きいのは通信費(格安SIM)、保険(公的保障で代替)、サブスクの整理です。金額が大きく削減効果が続く項目から手をつけます。