※本記事は2026年9月時点の情報です。国民健康保険・後期高齢者医療の葬祭費は市区町村や広域連合ごとに定められているため、金額はお住まいの窓口でご確認ください。
まず結論:3行でわかる要点
- 健康保険から埋葬料5万円が出る。国保・後期高齢者は「葬祭費」で自治体ごとに額が違う
- 年金は亡くなった月分まで受け取れる。生計を同じくしていた(生活費を共にしていた)遺族が請求する
- 葬式費用の一部は、相続税を計算するときに遺産総額から差し引ける。ただし香典返し・墓石・初七日は対象外
親が亡くなったあと、しばらくは手続きの連続になります。そのなかに「言わないと出ないお金」がいくつか混じっています。
金額は大きくありません。ただ、どれも申請しなければ受け取れないものです。そして葬儀にかかった費用のうち一部は、相続税を計算するときに差し引けます。
この記事では、受け取れるお金と、税金の計算で引けるお金を分けて整理します。
健康保険からの埋葬料は5万円
会社員などが加入する健康保険では、被保険者(健康保険に加入している本人)や被扶養者(その扶養に入っている家族)が、仕事以外の原因で亡くなった場合、埋葬料(費)が支給されます。協会けんぽの場合、亡くなった人と申請する人の関係によって3種類に分かれます。
| 亡くなった人 | 申請する人 | 支給額 |
|---|---|---|
| 被保険者本人 | 被保険者により生計を維持されていた人 | 埋葬料 50,000円 |
| 生計維持関係にない「埋葬を行った人」 (埋葬料を申請できる人がいない場合のみ) |
埋葬費として50,000円の範囲内で実費 | |
| 被扶養者 | 被保険者 | 家族埋葬料 50,000円 |
「実費」の中身も定義されています。協会けんぽは霊柩車代、霊柩運搬代、霊前供物代、火葬料、僧侶の謝礼等の実費額としています。
「生計を維持されていた人」の範囲は広い
協会けんぽの説明では、被保険者によって生活費の一部でも維持されている人であればよく、民法上の親族や遺族であることは問われません。被保険者が世帯主であるかどうか、同一世帯であるかどうかも問われません。
「仕送りを少し受けていた」程度でも対象になり得る、ということです。ここは思っているより広く見てよい部分です。
退職していても、3か月以内なら出ることがある
見落とされやすいのがここです。すでに会社を辞めていても、次のいずれかに当てはまれば埋葬料または埋葬費が支給されます。
- 被保険者だった人が資格喪失(退職などで、その健康保険の加入者でなくなること)後3か月以内に亡くなったとき(資格喪失前の被保険者期間の長さは問われない)
- 資格喪失後の傷病手当金または出産手当金の継続給付を受けている間に亡くなったとき
- その継続給付を受けなくなってから3か月以内に亡くなったとき
ただし条件が2つあります。資格喪失後に加入した健康保険で埋葬料を請求している場合は支給されません。また、被保険者の資格喪失後に、被扶養者だった家族が亡くなった場合は家族埋葬料の対象外です。
国保・後期高齢者医療は「葬祭費」
自営業の人や75歳以上の人は、健康保険ではなく国民健康保険または後期高齢者医療制度に加入しています。この場合は「葬祭費」という名前の給付になります。
金額は市区町村や広域連合ごとに定められており、一律ではありません。数万円という規模ですが、地域によって差があります。手続き先も市区町村の窓口になるので、そこで確認するのが確実です。
どの制度に入っていたかの見分け方は保険証の色で会社の規模はわかる?で整理しています。
年金は「亡くなった月分まで」受け取れる
もうひとつが未支給年金です。年金は2か月分をまとめて後払いする仕組みなので、亡くなった時点で「まだ受け取っていない分」が残ります。日本年金機構の説明はこうです。
年金を受けている方が亡くなったときに、まだ受け取っていない年金や亡くなった日より後に振り込みされた年金のうち、亡くなった月分までの年金については、未支給年金としてその方と生計を同じくしていた遺族が受け取ることができます。
日本年金機構「年金を受けている方が亡くなったとき」より
この分は、遺族が請求しないと受け取れないままになります。
受け取れる遺族には順位がある
亡くなった当時、その人と生計を同じくしていた遺族が対象です。順位は次のとおりです。
- 配偶者
- 子
- 父母
- 孫
- 祖父母
- 兄弟姉妹
- 上記以外の3親等内の親族
一覧で上にいる人がいる場合、それより下の人は受け取れません。同じ順位の人が2人以上いる場合は、1人が代表して請求します。
提出する書類
提出する届出:「年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書」。未支給年金を受け取れる遺族がいない場合や、未払いの年金がない場合は「年金受給権者死亡届(報告書)」だけです。
省略できる場合:日本年金機構にマイナンバーが収録されている方は、原則として「年金受給権者死亡届(報告書)」を省略できます。
添付書類
- 亡くなった方の年金証書
- 請求する方のマイナンバー確認書類
- 続柄が確認できる書類(戸籍謄本など)
- 生計を同じくしていたことがわかる書類
- 受け取り口座の確認書類
戸籍謄本・住民票は、亡くなった日より後に交付されたものが必要になります。
別居していた場合は、住民票に加えて生計同一関係に関する申立書が必要になります。仕送りをしていた記録などが根拠になるので、通帳を捨てないでおくのが安全です。
葬式費用は相続税の計算で差し引ける
ここからは税金の話です。相続税を計算するとき、一定の相続人および包括受遺者(遺言で、遺産の全部または一定の割合を受け取る人)が負担した葬式費用を、遺産総額から差し引くことができます。
国税庁が示している範囲は明確です。
| 差し引ける | 差し引けない |
|---|---|
| ・火葬や埋葬、納骨をするためにかかった費用 (仮葬式と本葬式を行ったときは両方) ・遺体や遺骨の回送にかかった費用 ・葬式の前後に生じた費用で通常葬式にかかせない費用 (お通夜などの費用) ・お寺などへの読経料などのお礼 ・死体の捜索、死体や遺骨の運搬にかかった費用 |
・香典返しのためにかかった費用 ・墓石や墓地の買入れのためにかかった費用 ・墓地を借りるためにかかった費用 ・初七日など法事のためにかかった費用 |
実務でつまずきやすいのはお寺へのお礼です。領収書が出ないことが多いのですが、読経料は差し引ける費用に含まれます。いつ・誰に・いくら渡したかをメモに残しておくと、あとで説明できます。
なお生前にお墓を買っておくと、そのお墓自体は相続税の対象になりません(祭祀財産のため)。ただし本記事の範囲を超えるので、詳しくは相続税の基本ガイドとあわせて税務署にご確認ください。
請求には期限がある
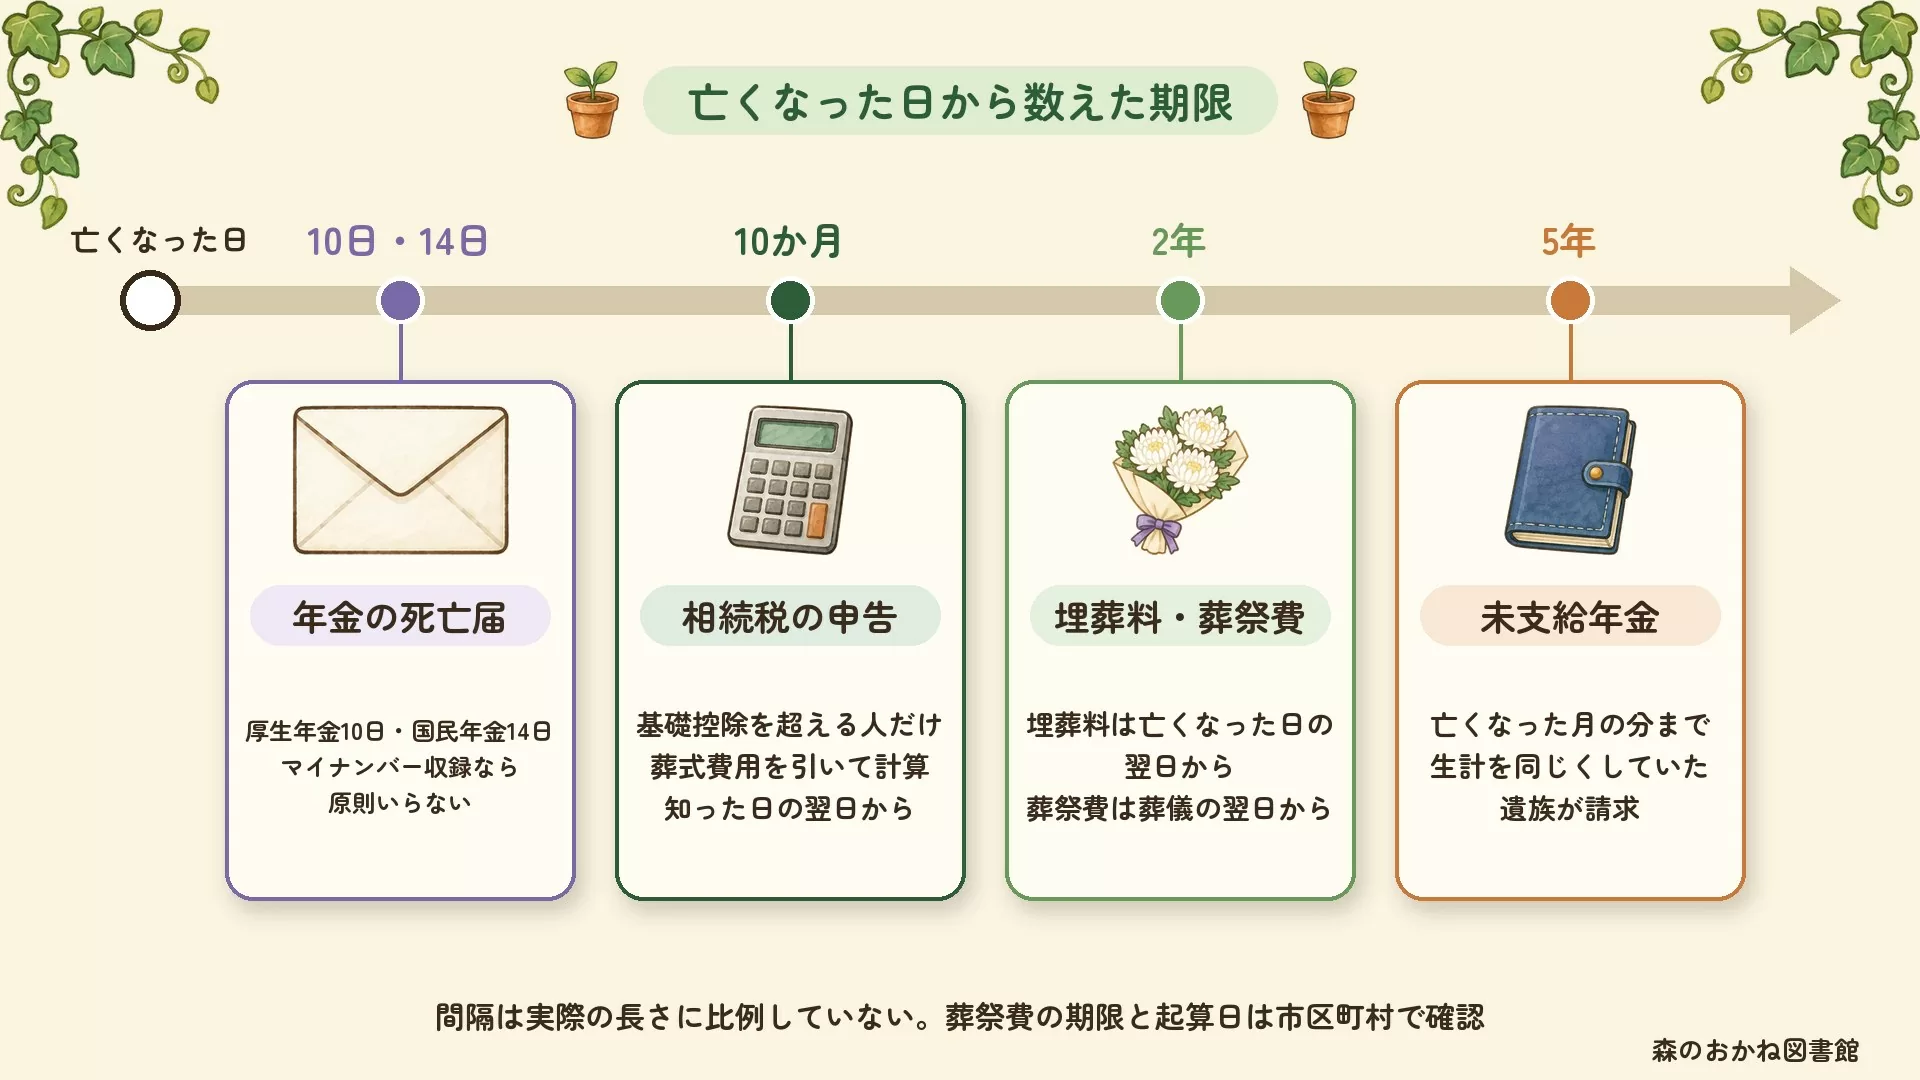
先に、日数の短い届出です。年金の死亡届は、厚生年金が10日以内、国民年金が14日以内です。ただし日本年金機構にマイナンバーが収録されていれば、原則として省略できます。相続税の申告が必要な場合は、亡くなったことを知った日の翌日から10か月以内です。
お金の請求は年単位ですが、どれも期限を過ぎると受け取れなくなります。
| 請求するお金 | いつから数えるか | 期限 |
|---|---|---|
| 埋葬料・家族埋葬料(協会けんぽ) | 亡くなった日の翌日 | 2年 |
| 埋葬費(協会けんぽ) | 埋葬した日の翌日 | 2年 |
| 葬祭費(国保・後期高齢者医療) | 葬儀を行った日の翌日(とする市区町村が一般的) | 2年 |
| 未支給年金 | 年金の支払日の翌月の初日 | 5年 |
順番としては、こうなる
- 親がどの健康保険に入っていたかを保険証で確認する(健保/国保/後期高齢者医療)
- 健康保険なら埋葬料(費)支給申請書を協会けんぽ支部や健保組合へ。国保・後期高齢者なら市区町村の窓口へ
- すでに退職していても、資格喪失後3か月以内ならあきらめない
- 年金を受けていたなら未支給年金を請求する(亡くなった月分まで)
- 別居していたなら、生計同一関係の申立書と仕送りの記録を用意する
- 葬儀の領収書と、お寺へのお礼のメモを残しておく
モリガマがちょうどいいものを持ってきてくれました。
葬式費用を差し引いたうえで、そもそも相続税の申告が要るのかが次の論点になります。基礎控除(遺産から差し引ける一定の額。3,000万円+600万円×法定相続人の数)を超えなければ、申告そのものが不要です。家族構成と資産の概算で確認できます。
まとめ
- 健康保険から埋葬料50,000円。生計維持関係のない人が埋葬した場合は5万円の範囲内で実費
- 「生計を維持されていた人」は生活費の一部でも維持されていればよく、親族でなくてもよい
- 被扶養者が亡くなったときは家族埋葬料50,000円
- 退職済みでも資格喪失後3か月以内の死亡なら支給されることがある
- 国保・後期高齢者医療は「葬祭費」。金額は自治体・広域連合ごとに違う
- 年金は亡くなった月分まで未支給年金として請求できる
- 受け取れる遺族には7段階の順位があり、上の順位の人がいると下の人は受け取れない
- マイナンバーが収録されていれば死亡届(報告書)は原則省略できる
- 葬式費用は相続税の計算で遺産総額から差し引ける。読経料も対象
- 香典返し・墓石や墓地・初七日などの法事は対象外
- 請求の期限は、埋葬料・葬祭費が2年、未支給年金が5年
このテーマの記事をまとめて読む
親の介護・相続のお金まとめ →
関係する記事を、読む順番に並べています。
よくある質問(FAQ)
Q. 埋葬料はいくらもらえますか?
A. 協会けんぽの場合、被保険者により生計を維持されていた方が申請すると埋葬料50,000円が支給されます。生計維持関係にない方が埋葬を行った場合は、埋葬料を申請できる方がいないときに限り、50,000円の範囲内で実際に埋葬に要した費用が支給されます。被扶養者が亡くなったときは、被保険者に家族埋葬料50,000円が支給されます。
Q. 親族でなくても埋葬料を請求できますか?
A. できる場合があります。協会けんぽは「生計を維持されていた方」について、被保険者によって生活費の一部でも維持されている方であればよく、民法上の親族や遺族であることは問われないとしています。被保険者が世帯主であるか、同一世帯であるかも問われません。
Q. すでに退職していた場合はもらえませんか?
A. もらえることがあります。資格喪失後3か月以内に亡くなったとき、資格喪失後の傷病手当金・出産手当金の継続給付を受けている間に亡くなったとき、その継続給付を受けなくなってから3か月以内に亡くなったときが対象です。ただし資格喪失後に加入した健康保険で埋葬料を請求している場合は支給されません。
Q. 未支給年金とは何ですか?
A. 年金を受けている方が亡くなったときに、まだ受け取っていない年金や、亡くなった日より後に振り込まれた年金のうち、亡くなった月分までの年金のことです。その方と生計を同じくしていた遺族が請求できます。年金は2か月分をまとめて後払いする仕組みのため、亡くなった時点で必ず受け取っていない分が残ります。
Q. 未支給年金は誰が受け取れますか?
A. 亡くなった当時に生計を同じくしていた、配偶者、子、父母、孫、祖父母、兄弟姉妹、それ以外の3親等内の親族です。この順に優先され、先順位者がいる場合は後順位者は受け取れません。同順位者が2名以上いる場合は、そのうち1名が代表して請求します。
Q. 葬儀の費用は相続税の計算で引けますか?
A. 相続税を計算するとき、遺産総額から差し引けます。火葬や埋葬・納骨の費用、遺体や遺骨の回送費用、お通夜など通常葬式にかかせない費用、お寺などへの読経料のお礼、死体の捜索や運搬の費用が対象です。一方、香典返しの費用、墓石や墓地の買入れ・借入れの費用、初七日など法事の費用は差し引けません。
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「参考・出典」にある国税庁・日本年金機構・協会けんぽの資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年11月3日(数字の確かめ方について)
参考・出典
- 全国健康保険協会(協会けんぽ)「埋葬料・埋葬費」 — 埋葬料・埋葬費・家族埋葬料の金額、生計維持の考え方、資格喪失後の支給
- 日本年金機構「年金を受けている方が亡くなったとき」 — 未支給年金の範囲、受け取れる遺族の順位、提出書類
- 国税庁「No.4129 相続財産から控除できる葬式費用」 — 差し引ける費用と差し引けない費用
※健康保険組合や共済組合に加入していた場合、独自の付加給付があることがあります。国民健康保険・後期高齢者医療の葬祭費は自治体により金額が異なります。いずれも加入先の窓口でご確認ください。