

※本記事の制度内容は2026年9月時点の情報(2026年12月施行の改正を含む。厚生労働省の資料で確認)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
・iDeCoとNISA、どちらを先にやるべき?では「iDeCo vs NISA」の選び方を解説
・iDeCoの出口戦略では60歳以降の受け取り方を解説
・本記事は「企業型DC vs iDeCo(個人型)」に特化し、勤務先に企業型DCがある会社員を中心に、2026年12月の改正を踏まえて整理します。企業型DCのない会社員や自営業などの上限も、別の項目で紹介します
確定拠出年金には、会社が制度として用意する「企業型DC」と、個人で申し込む「iDeCo(個人型)」の2種類があります。2026年は両方の制度に大きな改正が入ります。
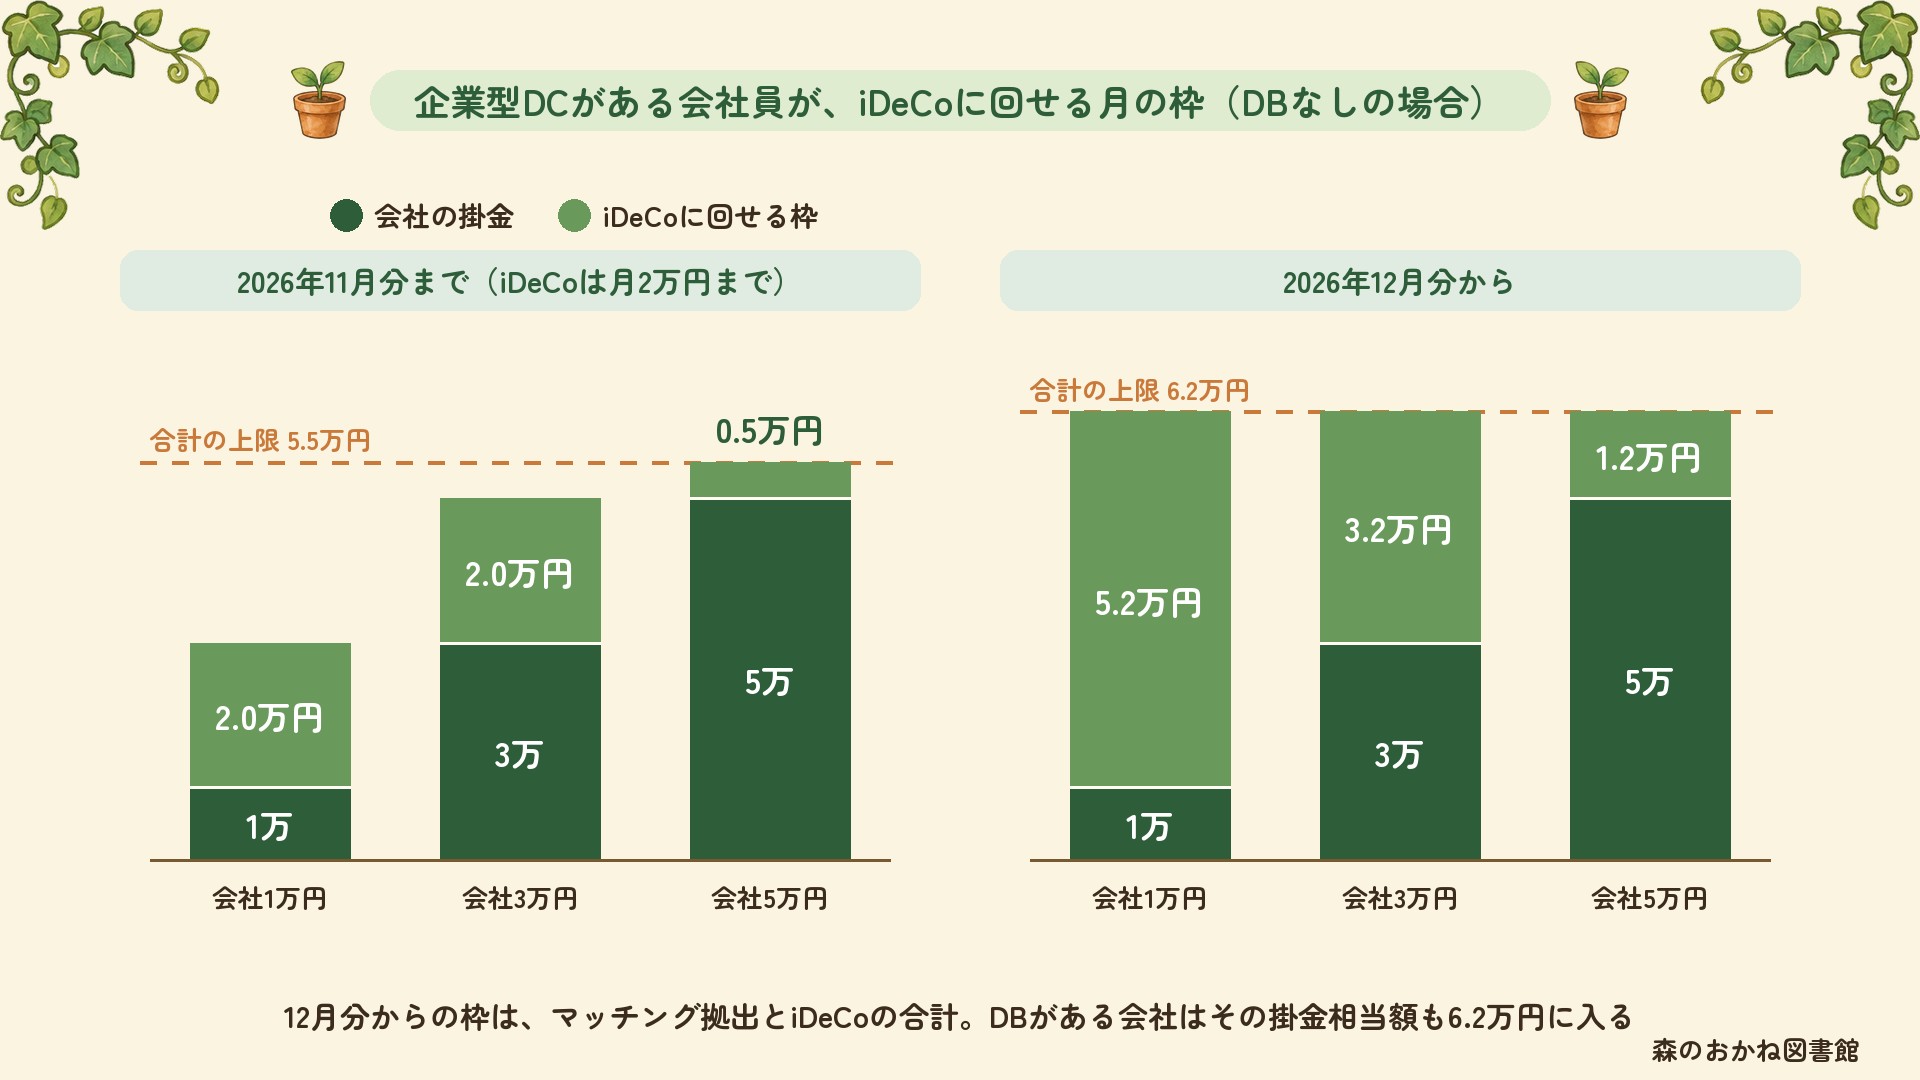
- 掛金の上限:今までは「企業型DCがある人はiDeCo月2万円まで」でしたが、2026年12月からは会社員は合算で月6.2万円まで出せるようになります
- 加入できる年齢:iDeCoは、条件を満たせば70歳未満まで加入できるようになります
本記事では、企業型DCとiDeCoの違いと、改正後の使い方の考え方を整理します。表の「マッチング拠出」は、会社の掛金に本人が上乗せして出すこと、「移換」は、積み立てた年金資産を別の制度へ移すことです。
企業型DCとiDeCo(個人型)の基本比較
| 項目 | 企業型DC | iDeCo(個人型) |
|---|---|---|
| 掛金の主体 | 会社が拠出(+本人のマッチング拠出も可) | 本人が拠出 |
| 運営管理機関 | 会社が選定(社員は変更不可) | 本人が自由に選択 |
| 運用商品 | 会社が用意したラインナップから選択 | 金融機関が用意したラインナップから選択 |
| 手数料 | 会社負担が一般的 | 本人負担(月171円〜) |
| 所得控除 | 会社拠出は給与扱いされず/マッチングは小規模企業共済等掛金控除 | 全額が小規模企業共済等掛金控除 |
| 転職時 | 転職先の制度に応じて移換手続き | 勤務先が変わっても継続可能 |
大きな違いは「誰がお金を出すか」「誰が金融機関と運用商品を選ぶか」。企業型は会社が主体、iDeCoは本人が主体です。
2026年・2027年の大改正スケジュール
| 時期 | 変更内容 |
|---|---|
| 2026年4月 | 企業型DCマッチング拠出の制限撤廃。従業員が事業主掛金を超えて拠出可能に。 |
| 2026年12月施行 (2027年1月拠出分〜) |
iDeCo拠出限度額の大幅引き上げ: ・第1号(自営業):月6.8万 → 月7.5万 ・第2号(会社員・企業年金なし):月2.3万 → 月6.2万 ・第2号(会社員・企業年金あり):月2万 → 合算で月6.2万に統一 ・第3号(専業主婦など):月2.3万のまま(今回の引き上げの対象外) 企業型DC上限:月5.5万 → 月6.2万 |
| 2026年12月 | 加入可能年齢の延長:原則65歳未満 → 70歳未満(老齢基礎年金やiDeCoの老齢給付金を受け取っていない人などが対象) |
改正後は、企業型DCの会社拠出+本人マッチング+iDeCoの合計が月6.2万円以内に収まる範囲で自由に組み合わせできます。例えば、会社拠出が月2万円なら、iDeCo(または企業型マッチング)で残り4.2万円まで上乗せ可能になります。
パターン別:あなたはどう活用すべきか
パターン1:企業型DC「あり」会社員
勤務先に企業型DCがある場合、最初に確認すべきは「マッチング拠出の有無」と「iDeCo併用可否」です。
| 勤務先の制度 | 確認する点(改正後) |
|---|---|
| マッチング拠出制度あり | マッチング拠出で上乗せできる。会社が手数料を負担していることが多い。選べる商品と、家計から出せる金額を確認し、iDeCoと比べる。 |
| マッチング制度なし | iDeCoを使える。商品を自分で選べる。手数料は本人負担なので、税金が減る額と比べて決める。 |
| 選択制DC(給与の一部をDCに変える) | 給与をDCに振り替える分は社会保険料も減る。ただし厚生年金や傷病手当金・出産手当金の計算のもとになる報酬も下がるので、振り替える額は両方を見て決める。 |
パターン2:企業型DC「なし」会社員
2026年12月以降は、iDeCo月23,000円 → 月62,000円と枠が約2.7倍に拡大します。年間74.4万円まで全額所得控除対象。
・改正前:年間掛金 月2.3万円 × 12か月 = 27.6万円 → 税金が減る額 27.6万円 × 15% = 年約4.1万円
・改正後:年間掛金 月6.2万円 × 12か月 = 74.4万円 → 税金が減る額 74.4万円 × 15% = 年約11.2万円
差額は年約7.0万円。20年続けると、税金が減る分だけで約140万円です。
※2026年分の基礎控除104万円で計算すると、年収500万円の所得税率は5%です。この試算では、掛金を所得から差し引いたあとも、所得税の税率は5%のままです。
パターン3:自営業・フリーランス
第1号被保険者は月7.5万円(年90万円)まで拡大。国民年金基金との合算枠であることに注意。
- 2026年改正前:月6.8万円
- 2026年改正後:月7.5万円(+7,000円)
- 第2号と比べて元の枠が大きいため、引き上げ幅は控えめ
パターン4:専業主婦(夫)・パート
第3号被保険者の上限は月23,000円のままで、今回の引き上げの対象外です。また、所得が低ければ所得控除の効果は限定的なため、主なメリットは運用益が非課税になる点です。配偶者の年収が高ければ配偶者の側でiDeCo拠出する方が節税効果は大きいです。
ユキの場合:企業年金はあるらしいのに、DCかDBかを知らなかった
このサイトのユキ(医療従事者・年収約460万円)は、勤め先に企業年金があると先輩から聞いていました。でも、それが企業型DCなのかDB(確定給付企業年金)なのかは知りませんでした。マッチング拠出もiDeCoも使わず、資産づくりは新NISAの積立が中心です。
2026年12月からの会社員のiDeCoは、企業型DCの上限と同じ月6.2万円の枠の中で、会社の掛金を引いた残りを出せる仕組みになります(厚生労働省の政令の説明では「穴埋め」)。だから、自分の上限を知るには会社の制度を先に確かめる必要があります。
まず確かめる4つのこと
| 確かめること | どこでわかるか |
|---|---|
| 企業型DCに入っているか | 入っていれば、運営管理機関から加入者向けサイトのID・パスワードや、残高のお知らせ(年1回以上)が届いています。見当たらなければ人事・総務に聞きます |
| DB(確定給付企業年金)の対象か | 就業規則や退職金規程に書かれています。DBは会社が運用するので、自分で商品を選ぶことはありません |
| 会社が出している掛金はいくらか | 企業型DCは「事業主掛金」、DBは「他制度掛金相当額」。どちらも会社が把握しています |
| マッチング拠出の仕組みがあるか | あれば、iDeCoの代わりに会社の制度で上乗せする道もあります |
iDeCoを使うと、ユキの税金はどれくらい減る?
年収約460万円のユキは、2026年分の基礎控除104万円で計算すると所得税の税率が5%、住民税は10%です。iDeCoに月1万円(年12万円)を出すと、税金は年に約1.8万円(12万円×15%)減る計算になります。
そのかわり、出したお金は原則60歳まで引き出せません。ユキは、子どもが生まれて世帯の収入が一時的に減る時期を前に、いつでも引き出せる新NISAを中心にすると決めました。育休の時期が過ぎて家計が落ち着いたら、会社の制度を確かめた上で、iDeCoやマッチング拠出をもう一度比べるつもりです。
税金が減る額と、引き出せない期間。どちらを重く見るかは家計の状況で変わります。
マッチング拠出 vs iDeCo:企業型DCがある人の判断軸
2026年4月からマッチング拠出の「事業主掛金を超えてはならない」ルールが撤廃されるため、改正後はマッチング拠出も柔軟になります。
| 比較軸 | マッチング拠出 | iDeCo |
|---|---|---|
| 手数料 | 会社負担で無料が多い | 本人負担 月171円〜+金融機関手数料 |
| 商品選択肢 | 会社の用意した商品のみ(10〜30本程度) | 金融機関ごとに数十本(ネット証券が豊富) |
| 手続き | 勤務先窓口で簡単 | 自分で金融機関を選び、書類提出 |
| 転職時 | 移換手続きが必要 | そのまま継続 |
| 節税効果 | 同じ(全額所得控除) | 同じ(全額所得控除) |
判断のポイントは「会社の商品ラインナップに納得しているか」です。低コストインデックスファンドが揃っているならマッチングで十分。ラインナップが古い・信託報酬(投資信託を持っている間にかかる管理の費用)が高い場合は、iDeCoで自分の使いたいネット証券を選ぶ価値があります。
転職・退職時の取り扱い
企業型DC加入者の転職パターン
- 転職先にも企業型DCがある:転職先の制度に移換(最も簡単)
- 転職先に企業型DCがない・公務員・自営業になる:iDeCoに移換
- 退職後に主婦(夫)になる:iDeCoに移換(第3号として掛金を続けるか、運用指図者=掛金を出さずに運用だけ続ける人になる)
退職後6か月以内に移換手続きを完了しないと、国民年金基金連合会への「自動移換」となり、運用が止まる上に管理手数料だけ毎月引かれ続けます。資産が「眠る」状態になるため、退職時は必ず移換先を決めましょう。
よくある誤解
誤解1:企業型DCがある人はiDeCoに入れない
2022年10月以降は原則として両方加入可能です。2026年12月の改正でさらに枠が拡大し、合算で月6.2万円まで使えます。
誤解2:マッチング拠出はやらないと損
会社が手数料を負担してくれることが多いため、手数料の面ではマッチング拠出のほうが有利なことが多いです。ただし、選べる商品はiDeCoのほうが多いことがあります。手数料と商品を比べて、どちらを使うかを決めます。
誤解3:60歳まで引き出せないから始めない方がいい
60歳まで引き出せないことは、途中で使ってしまわない仕組みとして働きます。緊急時の生活費は、NISAや現預金など、すぐに引き出せる形で別に用意しておく考え方があります。
誤解4:改正で枠が増えるなら2026年12月まで待つべき
待たなくても始められます。始める時期と掛金は、家計に合わせて考えます。改正後に掛金を変更することもできます。
関連記事
- iDeCoとNISA、どちらを先にやるべき?年収・状況別の正解
- iDeCoの出口戦略|60歳からの受け取り方と税金を完全解説
- 会社員が知らないと損する節税5選
- 【2026年版】配偶者控除と配偶者特別控除の完全ガイド
よくある質問(FAQ)
Q. 企業型DCがある人はiDeCoに入れない?
A. 2022年10月以降は原則として両方加入可能です。2026年12月の改正でさらに枠が拡大し、合算で月6.2万円まで使えます。
Q. マッチング拠出はやらないと損?
A. 会社が手数料を負担していることが多いため、手数料の面ではマッチング拠出のほうが有利なことが多いです。ただし、選べる商品はiDeCoのほうが多いことがあります。手数料と商品を比べて決めます。
Q. 60歳まで引き出せないから始めない方がいい?
A. 60歳まで引き出せないことは、途中で使ってしまわない仕組みとして働きます。緊急時の生活費は、NISAや現預金など、すぐに引き出せる形で別に用意しておく考え方があります。
Q. 改正で枠が増えるなら2026年12月まで待つべき?
A. 待たなくても始められます。始める時期と掛金は、家計に合わせて考えます。改正後に掛金を変更することもできます。
公的機関の最新情報
※本記事の内容は2026年9月時点の情報に基づきます。2026年12月施行の改正内容は、厚生労働省の資料で確認しています。実際の制度活用は、勤務先・運営管理機関の最新情報をご確認のうえご判断ください。本記事は情報提供を目的としており、特定の金融商品を推奨するものではありません。

