「子どもの教育費、いくら必要なのかさっぱり分からない」
来年、子どもが生まれる予定のユキ(28歳)。NISA(投資で得た利益に税金がかからない制度)で月4万円の積立はしているものの、「教育費」という別の大きな出費がまったくイメージできていません。学資保険(子どもの教育費に備えて積み立てる保険)にするか、迷っています。
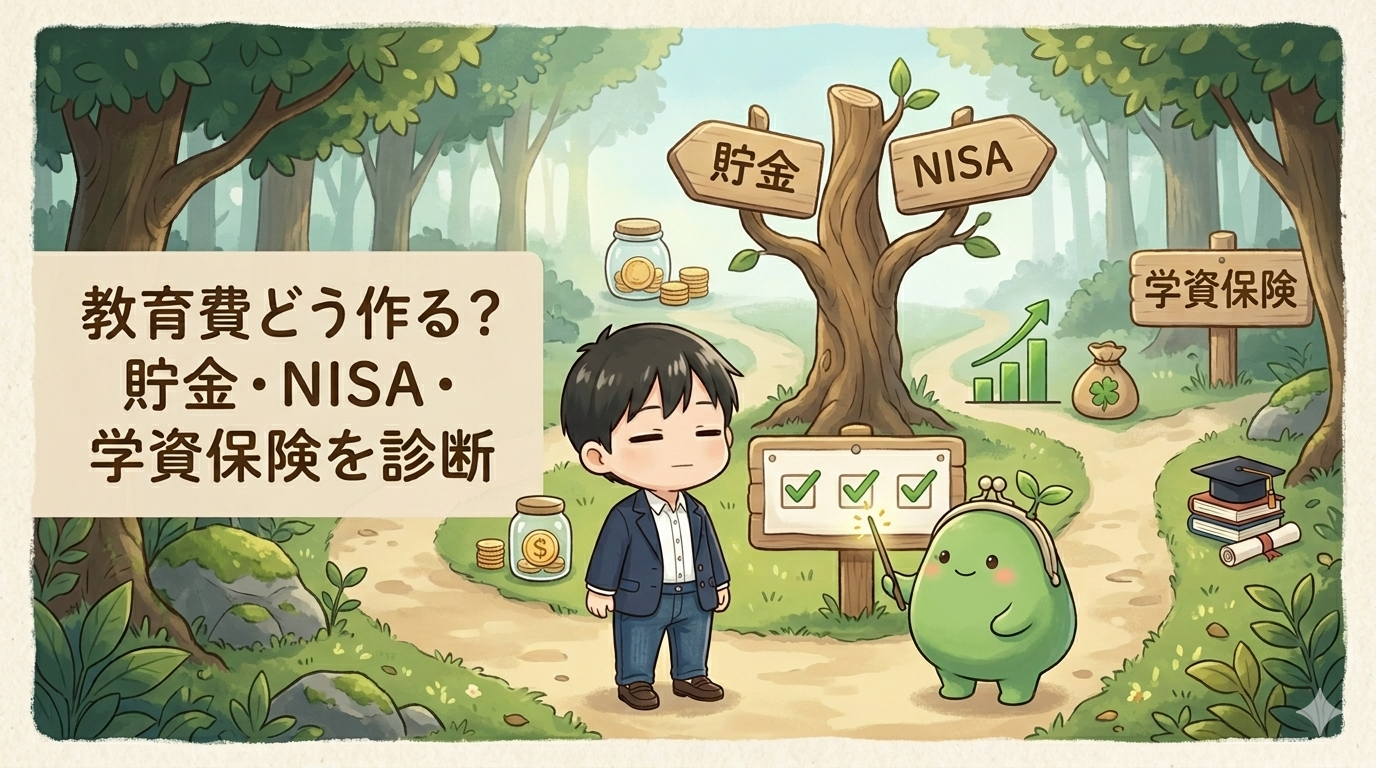
貯金、NISA、学資保険…どれかに集中すれば良いのか、全部やるべきなのか、全然わからないんだよね。
どれが合うかは、人によって変わるんだよ。まず「どのくらいかかるか」を知ると、方針が立てやすくなるよ。
幼稚園から大学まで、教育費の全体像
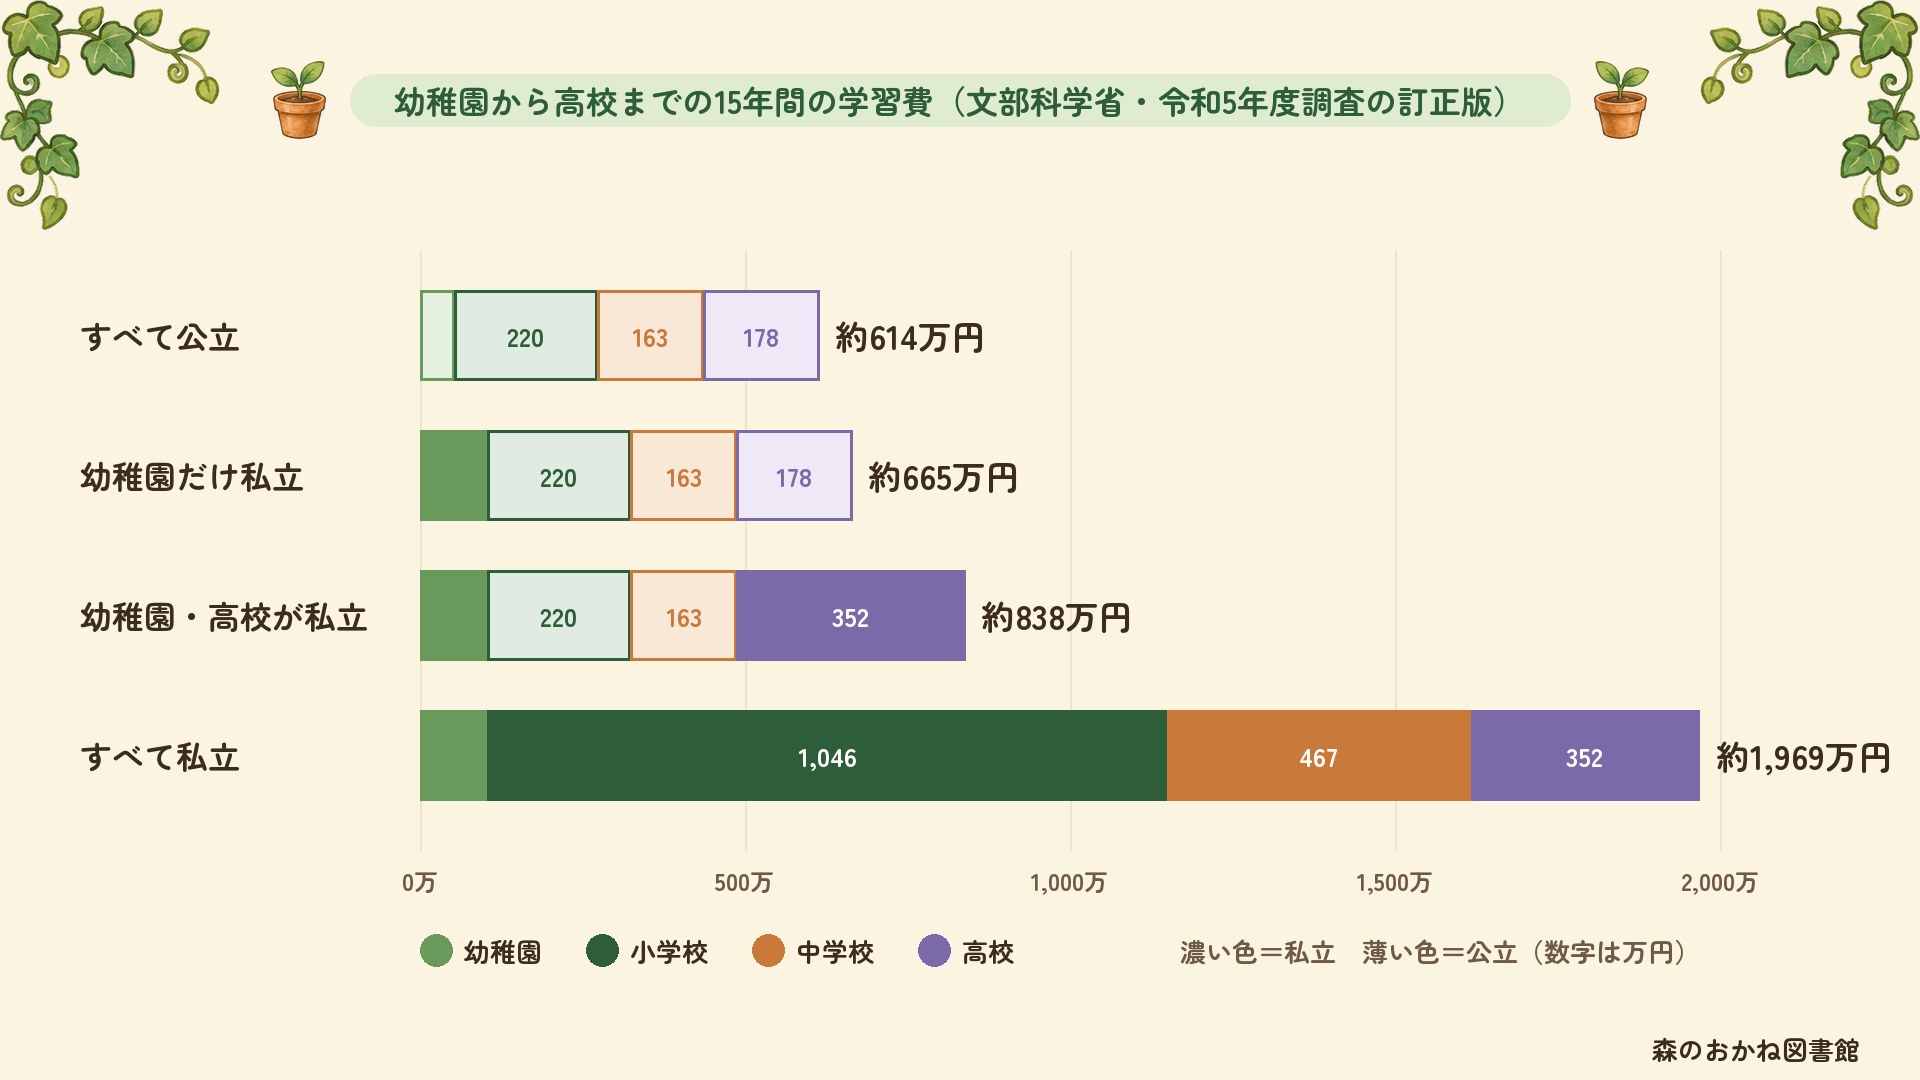
文部科学省の「令和5年度子供の学習費調査」(2024年12月公表・2026年1月に訂正版)によると、幼稚園から高校卒業までの15年間にかかる学習費は、進路によって大きく変わります。
幼稚園〜高校(15年間)の費用目安
| 進路パターン | 総額目安 |
|---|---|
| すべて公立 | 約614万円 |
| 幼稚園だけ私立・小中高は公立 | 約665万円 |
| 幼稚園・高校が私立・小中は公立 | 約838万円 |
| すべて私立 | 約1,969万円 |
出典:文部科学省「令和5年度子供の学習費調査」(2024年12月公表・2026年1月訂正)
さらに、大学4年間の費用も加算されます。
大学4年間の費用目安
| 大学の種別 | 4年間の目安 |
|---|---|
| 国立大学(自宅通学) | 約250万円 |
| 私立大学・文系(自宅通学) | 約400万円 |
| 私立大学・理系(自宅通学) | 約550万円 |
※ 授業料・入学金・施設費などを含む概算。生活費・仕送りは含まない
つまり、幼稚園から大学までにかかる費用の合計は、「すべて公立+国立大学」で約860万円、「すべて私立+私立大学(文系)」で約2,370万円という目安になります。これを一度に用意するのではなく、20年ほどかけて払っていくお金です。
860万円でも十分でかい数字なのに…。これ全部、自分で貯めるの?
児童手当を教育費に回す考え方もあるよ。今日は、残りのお金をどう準備するか考えよう。
児童手当は2024年10月から高校生年代まで支給が延び、第1子・第2子なら総額約234〜245万円になります。
学校費用だけじゃない――塾・習い事・留学の上乗せ分
教育費の話をするとき、学校の費用だけが注目されがちですが、実際の家計には塾・習い事・留学といった学校外の費用も大きく影響します。
塾・学習支援(小学校〜高校)の追加費用目安
上の学校の費用に、さらに足す金額(小学校から高校までの合計)です。
| サポートの程度 | 追加費用(目安) |
|---|---|
| なし | +0円 |
| 最低限(テスト対策程度) | +約160万円 |
| 一般的(週1〜2回程度) | +約310万円 |
| しっかり(受験対策など) | +約560万円 |
塾なし・習い事なしなら費用は抑えられますが、どこまでサポートするかは家庭の考え方しだいです。
また、児童手当(子どもを育てる人に国から支給されるお金)は、2024年10月の改正で、支給期間が高校生年代まで延長され、所得制限も撤廃されました。第3子以降は月3万円に増額されています。この児童手当をどう活用するか(全額貯める・半分貯める・生活費に使う)も、教育資金の準備に大きく関わる選択肢のひとつです。
貯金・NISA・学資保険、それぞれの特徴と違い
教育費の準備方法には、大きく3つの選択肢があります。モリガマが中立な立場でそれぞれのメリット・デメリットを整理してくれました。
それぞれ「得意なこと」と「苦手なこと」が違うんだ。3つを比べてみようか。
表の中の言葉を先にそろえておきます。元本は預けたり投資したりした元のお金、運用益は運用で増えた分、分配金は投資信託から支払われるお金、非課税は税金がかからないことです。返戻率(へんれいりつ)は、払った保険料に対して受け取れる額の割合、生命保険料控除は、払った保険料に応じて税金の計算のもとになる所得を減らせる制度です。
① 預貯金(普通預金・定期預金・積立定期)
| メリット | 元本が保証される・いつでも引き出せる・手数料がかからない |
| デメリット | 金利が低いため増えにくい・インフレに弱い(物価が上がると実質価値が下がる) |
② NISA(つみたて投資枠)
| メリット | 運用益・分配金が非課税・長期で増やせる可能性が高い・インフレに強い傾向がある |
| デメリット | 元本保証がない・使う時期に相場が下落している可能性がある・大学入学前の取り崩しタイミングに注意が必要 |
③ 学資保険
| メリット | 強制的に貯められる・契約者(親)が亡くなった場合の保障がある・生命保険料控除の対象・確実に受け取れる金額が決まっている |
| デメリット | 返戻率が現在は100〜110%程度と低め・インフレには対応しにくい・途中解約すると元本割れするケースがある・子どもの年齢が上がるほど返戻率が下がる |
ぜんぶメリットがあって、ぜんぶデメリットもある…どれが一番良いの?
合う方法は、準備できる期間、毎月貯められる額、お金が減る可能性をどう考えるかで変わるよ。
「どれを選べばいいか分からない」と感じたら
3つの方法それぞれに長所があると分かった一方で、「じゃあ自分はどうすれば?」という疑問が残ります。「全部やればいい」という考え方もありますが、家計には限りがあります。
- 準備期間が短い人 → NISAより確実性を重視した方が良い場合がある
- 投資経験がない人 → 教育費に回すお金のすべてを投資する場合と、一部を貯金に残す場合の違いを確認する
- 月の積立額が少ない人 → 3つをバランスよく分散するより、1〜2つに絞った方が管理しやすい
- 奨学金を活用する予定がある人 → 準備すべき自己資金の総額が変わる
条件が違えば、最適な組み合わせも変わります。「自分の場合はどうか」を確かめるには、それぞれの状況に応じた診断が近道です。
結局、「人によって違う」って言われると、どこから動けば良いか分からなくなっちゃうな…。
そうだね…。じゃあ、ちょっと待ってて。
がま口が開いて、診断ツールが出てきた
診断の最初に「教育費の不足額」を聞かれます。わからない場合は、先に教育資金シミュレーターで試算できます。
6つの質問に答えると、あなたの状況に合った準備の組み合わせが分かるよ。貯金・NISA・学資保険のどれをどのくらいの割合で使うか、グラフで見られるんだ。
このツールでは、以下の6項目について答えるだけで、4つの準備タイプのうちどれが自分に向いているかが分かります。
- 教育費の不足額(概算でOK)
- 大学入学まであと何年か
- 毎月いくら積み立てられるか
- リスクへの考え方(元本保証重視 or 成長重視など)
- 投資の経験があるか
- 奨学金をどう考えているか
診断結果を読み解くポイント
診断の結果は、次の4タイプのいずれかで表示されます。結果はひとつの目安です。表の割合は、教育費のために準備するお金を、どの方法に何割ずつ振り分けるかの目安です。
4つの準備タイプの特徴
| タイプ | 特徴 | 向いているケース |
|---|---|---|
| 長期運用タイプ | NISA中心(70%)+預金(30%) | 準備期間が11年以上あり、ある程度リスクを許容できる |
| バランス準備タイプ | NISA(45%)+預金(30%)+学資保険(25%) | 準備期間が6〜10年・リスクと安心を両立したい |
| 安定重視タイプ | 預金(45%)+学資保険(40%)+NISA(15%) | 準備期間が5年以内、または元本保証を重視したい |
| 奨学金活用タイプ | 預金(75%)+NISA(25%) | 奨学金を組み合わせる前提で、月の積立可能額が限られる |
NISAで準備する場合の注意点
NISAは長期で積み立てると効果が出やすい一方、「いつ現金化するか」の計画が重要です。教育費は使う時期が決まっているため、大学入学時に相場が大きく下落していると困ります。
大学入学の2〜3年前(高校1〜2年生ごろ)から、少しずつ売って現金にしていく考え方があります。一度に全額を売らず、時期を分ける方法です。ただし、タイミングや判断は相場の状況によっても変わるため、定期的に見直すことが大切です。
学資保険を検討する場合の注意点
学資保険は子どもの年齢が低いほど返戻率が高くなる傾向があります。加入を検討する場合は、子どもが小さいうちに各社の商品内容を比較・確認しておくと選びやすくなります。また、途中解約は元本割れになるケースが多いため、長期間継続できる保険料の設定が大切です。
診断結果はひとつの目安だよ。準備できる期間や毎月の積立額と照らし合わせて考えよう。
教育費は「いつ・いくら必要か」がある程度決まっているという点で、老後資金とは異なる特性があります。準備方法を選ぶときは、「必要な時期までにちゃんと使える状態にあるか」という視点を持つことが大切です。
まずは診断ツールで自分のタイプを確認してみてください。「不足額が分からない」という場合は、教育資金シミュレーターで先に試算してから診断すると、より具体的な結果が得られます。
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
文部科学省「子どもの学習費調査」
— 幼稚園〜高校までの教育費統計 -
日本学生支援機構(JASSO)
— 奨学金の制度・返済・申込み -
日本銀行
— 金利・経済統計・金融政策
よくある質問
Q. 教育費は貯金・NISA・学資保険どれで貯める?
確実性なら預金・学資保険、増やしたいなら新NISAが向きます。使う時期が近いお金は預金、10年以上先の大学費用は投資など、時期で使い分けます。
Q. 学資保険とNISAの違いは?
学資保険は元本確保と保障がある代わり大きくは増えません。NISAは値動きリスクがある代わり長期で増える可能性があり、運用益が非課税です。
Q. 教育費づくりで失敗しないコツは?
すべてを一つの方法に頼らず、確実に貯める分と増やす分を分けてリスク分散するのがコツです。児童手当を全額積み立てる方法も有効です。