新NISAで順調に資産が増えてきたとき、頭をよぎるのが「いつ売るか」という問題。この記事では、取り崩し(運用中の資産を売って、お金として使うこと)を、タイミング・方法・順序の3つに分けて整理します。
新NISAは「売らない」が基本だが…
新NISAの最大の特徴は、非課税期間が無期限であること。旧NISAのように「5年」「20年」で期限切れになる心配がありません。
つまり、売らずに保有し続ける限り、運用益にかかる約20%の税金がゼロのまま。長く持つほど、この差は大きくなります。
新NISAの売却ルールを整理
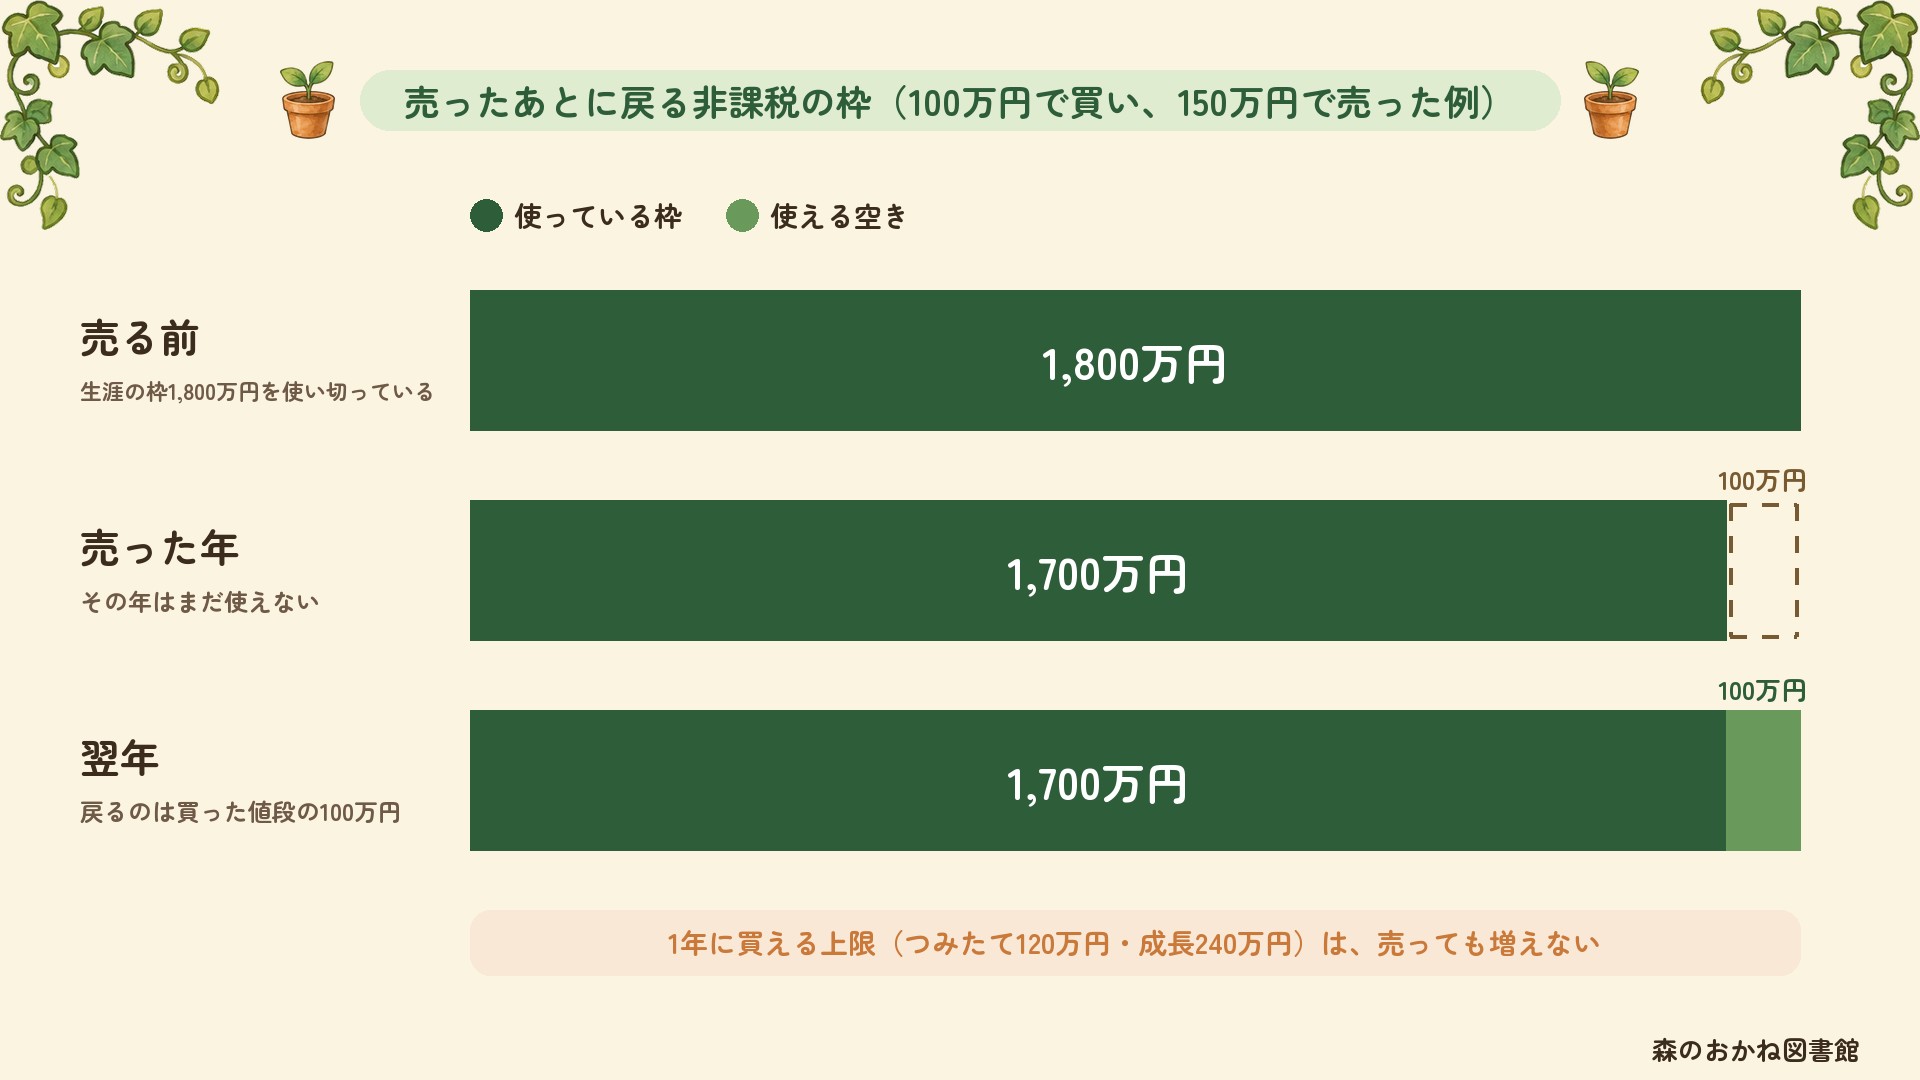
まずは基本のルールを表で確認しましょう。表の「枠の復活」は、売った分だけ生涯の非課税保有限度額(1,800万円)に空きができ、翌年からまた使えるようになることです。空く額は売った値段ではなく、買ったときの値段(取得価額)で数えます。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限 | 120万円 | 240万円 |
| 生涯投資枠 | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 売却後の枠復活 | 翌年に復活(取得価額ベース) | |
| 非課税期間 | 無期限 | |
たとえば100万円で買った投資信託が150万円に値上がりして売却した場合、翌年に再び使える枠は、買ったときの100万円分です。利益の50万円分は、再び使える枠の計算には入りません(利益そのものは非課税で受け取れます)。
復活した枠は、その年の年間投資枠には上乗せされない
もうひとつ、間違えやすいところがあります。復活するのは生涯の非課税保有限度額(1,800万円)のほうだという点です。金融庁の資料には、はっきりこう書かれています。
再利用できる非課税保有限度額が、その年の年間投資枠に上乗せされるわけではない。 金融庁「NISAを利用する皆さまへ」より
つまりその年に買える上限(つみたて120万円・成長240万円)は、売っても増えません。
「今年の枠を使い切ったけれど、売れば買い直せる」と考えていると、そこでつまずきます。売って空いた分を使えるのは翌年以降で、しかも翌年の年間投資枠の範囲内です。
取り崩しが必要になる3つのタイミング
「いつ売るか」を考えるには、まずお金が必要になるシーンを整理しておくのが先です。
1. ライフイベント(住宅購入・教育費)
住宅の頭金や子どもの大学進学など、まとまった金額が必要になる場面。数年以内に使う予定のお金は、そもそもNISAではなく預貯金で準備するのが基本ですが、NISAの資産を一部取り崩して充てるケースもあります。
2. 老後の生活費
多くの人にとって、いちばん大きな取り崩しの場面です。退職後、年金だけでは足りない部分をNISAの資産から補います。
3. リバランス
資産配分が大きく崩れたとき、値上がりした資産を一部売却して元のバランスに戻す作業です。厳密には「取り崩し」とは異なりますが、売却が発生する点では同じです。
定率取り崩し vs 定額取り崩し
老後の取り崩しを考えるとき、大きく分けて2つの方法があります。
| 比較項目 | 定額取り崩し | 定率取り崩し |
|---|---|---|
| 方法 | 毎月10万円など金額を固定 | 残高の4%/年など割合を固定 |
| メリット | 毎月の収入が一定で家計管理しやすい | 資産寿命が延びやすい |
| デメリット | 下落時に口数を多く売ってしまう | 受取額が毎回変動する |
| 資産の減り方 | 直線的に減少(枯渇リスク高め) | 緩やかに減少(枯渇しにくい) |
| 向いている人 | 安定した生活費が欲しい人 | 資産を長持ちさせたい人 |
4%ルールのシミュレーション
前の表の定率取り崩しは、その時点の残高をもとに毎年の額を決めます。ここで扱う4%ルールは、最初の年の資産額をもとに取り崩す額を決める方法で、考え方が違います。
「4%ルール」は、米国トリニティ大学の研究に基づく取り崩し方法です。最初の年に資産の4%を取り崩し、2年目以降はその額を物価に合わせて調整します。この方法なら30年経っても資産が枯渇しにくいとされています。
| 項目 | 数値 |
|---|---|
| 開始時の資産額 | 2,000万円 |
| 年間取り崩し額(4%) | 80万円(月あたり約6.7万円) |
| 想定運用利回り | 年5%(株式中心のインデックス投資信託を想定。インデックスは市場全体の値動きを表す指数) |
| 30年後の残高目安 | 枯渇せず残高が残る可能性が高い |
ただし、4%ルールは米国市場のデータに基づいたものです。日本の投資環境や為替の変動を考えて、3.5%程度に抑えるという考え方もあります。
売却順序の考え方
NISA口座と特定口座(課税口座)の両方で投資している場合、どちらを先に売るかで手取り額が大きく変わります。
よく言われる考え方:特定口座を先に取り崩す
どちらの口座でも利益が出ている場合は、特定口座から先に売ると、NISAで非課税のまま運用できる期間が長くなります。ただし、特定口座の資産に損が出ている場合などは、この限りではありません。
| 売却する口座 | 税金 | 考え方 |
|---|---|---|
| 特定口座(課税) | 利益の約20% | 先に売る → 課税される期間を短く |
| NISA口座(非課税) | 0円 | 後に売る → 非課税運用を長く享受 |
NISA内での売却順序
NISA口座の中で複数の銘柄を持っている場合は、以下の考え方があります。
- 含み益が小さい銘柄から売る → 枠の復活効率が良い(取得価額ベースで復活するため)
- 値動きが大きい銘柄から売る → リスク調整として有効
- 目的に合わなくなった銘柄から売る → ポートフォリオ(持っている資産の組み合わせ)の整理
やってはいけない売り方
取り崩しのルールを知っていても、値動きを見て気持ちが揺れると、決めていたことと違う売り方をしてしまいがちです。よくある例を確認しておきましょう。
NG1:暴落時のパニック売り
株価が20〜30%下がると、不安で全額売りたくなるもの。しかし暴落は歴史的に何度も起きており、これまでは時間をかけて回復してきました(将来も同じとは限りません)。下がったときにあわてて全部売ると、その後に値が戻っても取り戻せません。
NG2:利益が出たからすぐ売る
「20%増えたから利確(売って利益を確定すること)しよう」という考えは、短期売買の発想です。NISAの非課税の効果は、長く持つほど大きくなります。
使う予定がまだ先なら、利益が出ていても売らずに持ち続けるのが、複利の仕組みを使う考え方です。
NG3:生活防衛資金まで投資に回す
手元の生活費が足りず、毎月NISAを取り崩して生活している状態は危険信号。生活防衛資金(急な出費や収入減に備えるお金。生活費の6か月〜1年分が目安とされることが多い)は預貯金で持ち、それとは別のお金で投資する、という順番が一般的です。
まとめ
- 新NISAは非課税期間が無期限 → 使う時期が来るまで持ち続けられる
- 売却すると翌年に枠が復活するが、戻るのは買ったときの値段の分だけ
- 取り崩しが必要な場面はライフイベント・老後・リバランスの3パターン
- 定率取り崩しや4%ルールは、資産を長持ちさせやすい方法
- どちらの口座でも利益が出ているなら「特定口座 → NISA」の順に売ると、非課税で運用する期間が長くなる
- 値下がりしたときのあわてた売却や、利益が出てすぐの売却は、決めていた計画とずれやすい
積み立てたお金が将来いくらになるか、シミュレーターで確認してみましょう。
あわせて読みたい
※本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資の最終判断はご自身の責任でお願いいたします。掲載情報は2026年5月時点のものです。最新の制度内容は金融庁・各証券会社の公式情報をご確認ください。
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
- 金融庁「NISA特設ウェブサイト」 — NISA制度の最新情報・対象商品など
- 厚生労働省「年金・日本年金機構」 — 国民年金・厚生年金の制度と給付額
- 文部科学省「子どもの学習費調査」 — 幼稚園〜高校までの教育費統計
参考・出典
- 金融庁「NISAを利用する皆さまへ」(PDF) — 非課税保有限度額の簿価管理、売却分の翌年以降の再利用、年間投資枠に上乗せされないこと
- 金融庁「NISA よくある質問」
よくある質問
Q. 新NISAのお金はいつ売ればいい?
基本は「使うときまで売らない」長期保有です。教育費や老後資金など、実際に使う時期が来たら、必要な分だけ取り崩す考え方があります。
Q. 新NISAの売却枠は復活する?
売却すると、買ったときの値段の分だけ、非課税枠が翌年に復活します。一度売っても再び非課税で投資できるため、ライフイベントに合わせて柔軟に使えます。
Q. 取り崩しは定額と定率どちらがいい?
定額は計画が立てやすく、定率は資産寿命を延ばしやすい特徴があります。市場変動への耐性を高めるため、両者を組み合わせる方法もあります。