※本記事の制度内容は2026年9月時点の情報(令和7年度税制改正で決まった子育て世帯の特例と、令和8年度税制改正による2027年分までの延長を含む)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
・年末調整の書き方完全ガイドでは「年末調整全般」を解説
・会社員が知らないと損する節税5選では「節税策の概要」を解説
・本記事は「生命保険料控除を使い切る戦略」に特化し、2026年分・2027年分に拡充される子育て世帯6万円特例を活用する具体策を解説します
- 対象の年:2026年分と2027年分の所得税だけ(期限つきの措置)
- 対象の世帯:23歳未満の扶養親族(生活費などを支えている家族)がいる世帯
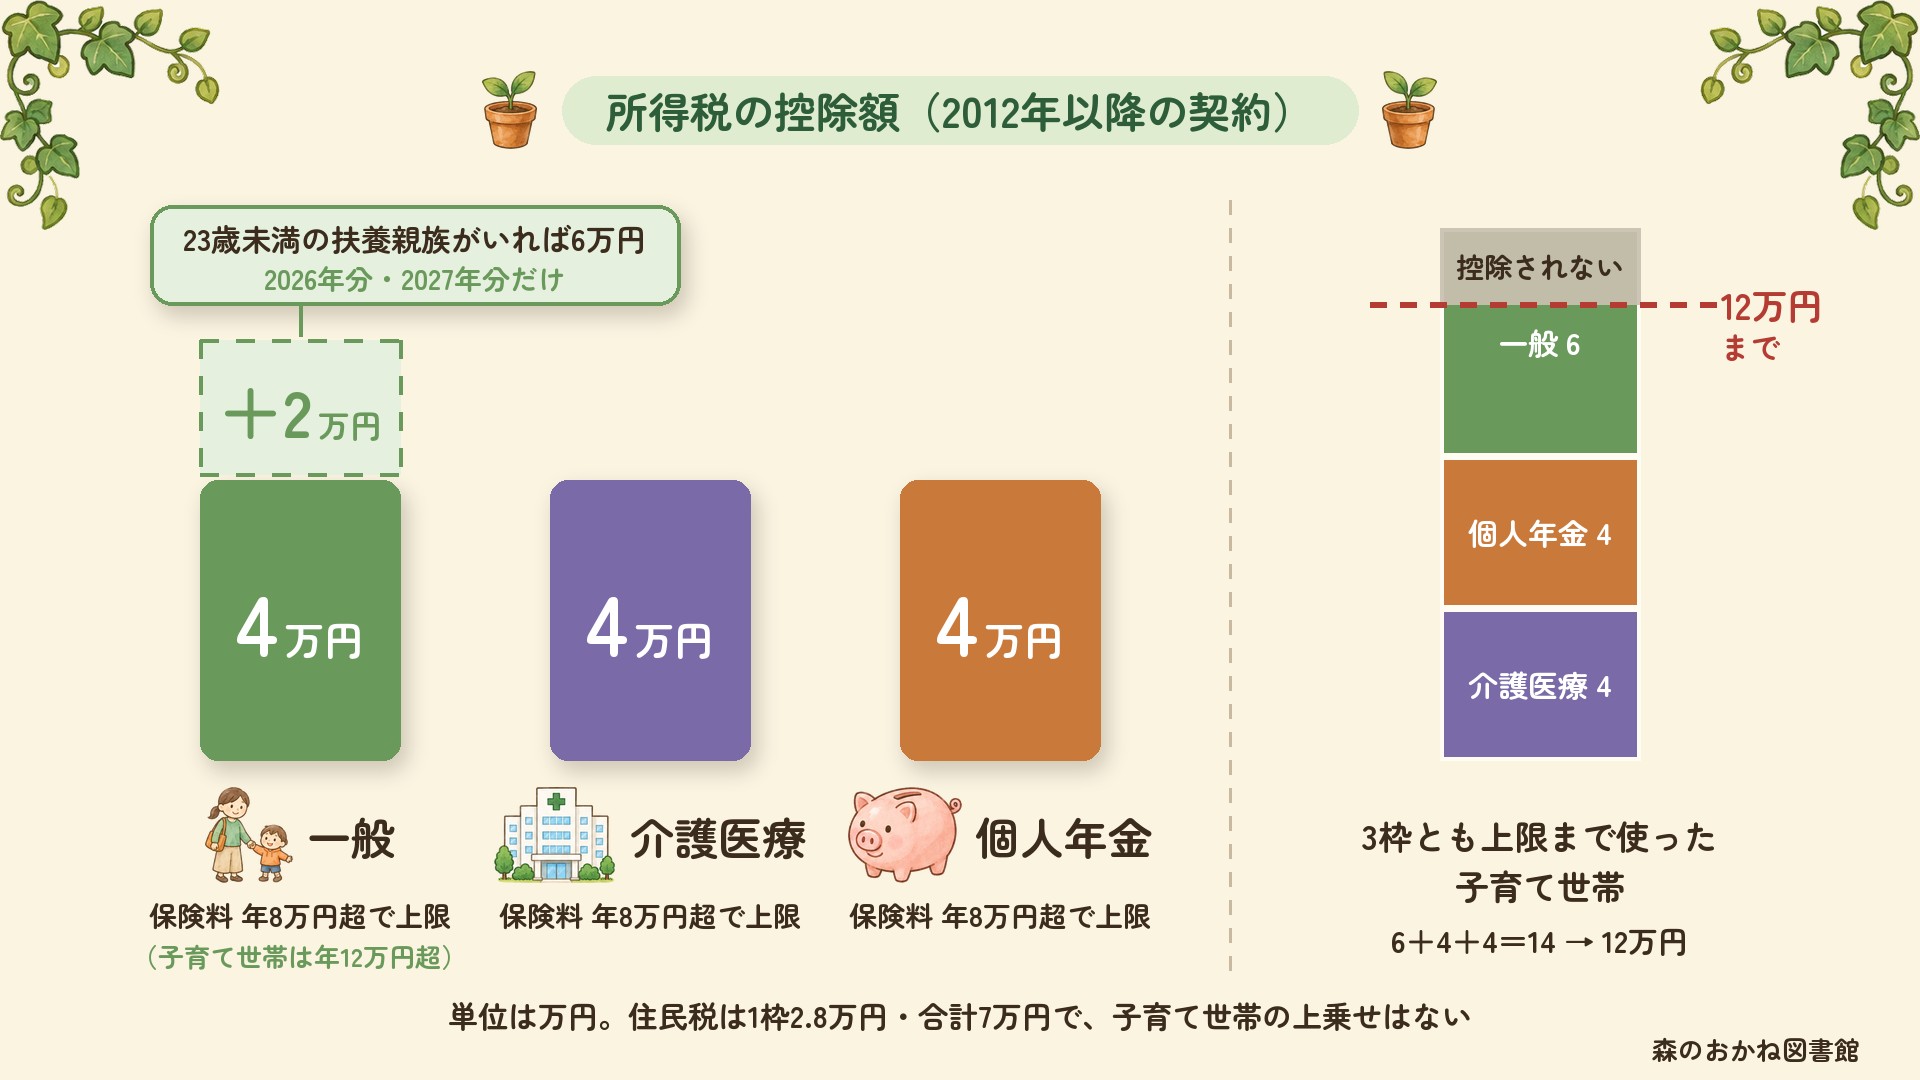
- 広がる枠:一般生命保険料の控除上限が4万円→6万円
- 変わらないもの:3枠合計の上限は12万円のまま
- 効果が出る人:介護医療枠や個人年金枠が上限まで埋まっていない人
生命保険料控除は、会社員でも自営業でも誰でも使える基本的な所得控除のひとつ。3つの枠を合わせて最大12万円の所得控除が受けられます(2026年の子育て世帯特例で増えるのは一般枠の上限だけで、合計12万円は変わりません)。本記事では、控除の仕組みと、枠ごとの確認ポイントを整理します。
なお、この控除は契約した時期で制度が分かれます。2012年1月1日以降に契約した保険は「新制度」、それより前は「旧制度」です。以下の表と金額は、断りがない限り新制度のものです(旧制度との違いは、あとの「③新旧制度の計算方法を比べる」で説明します)。
生命保険料控除の基本構造(新制度)
| 枠 | 対象保険 | 所得税上限 | 住民税上限 |
|---|---|---|---|
| 一般生命保険料 | 死亡保険・終身保険・養老保険・学資保険 | 4万円 (2026・2027年分の子育て世帯は6万円) | 2.8万円 |
| 介護医療保険料 | 医療保険・がん保険・介護保険 | 4万円 | 2.8万円 |
| 個人年金保険料 | 条件を満たす個人年金保険 | 4万円 | 2.8万円 |
合計上限は所得税12万円・住民税7万円。2026年の子育て世帯特例で一般枠が6万円になっても、この合計12万円は変わりません(令和7年度税制改正の大綱に「合計適用限度額は12万円とする(現行と同じ。)」と明記)。
3枠とも上限まで使った場合に軽くなる税金は、所得税率10%の人で次のとおりです。
- 所得税:約1万2,000円
- 住民税:約7,000円
- 合計:年約1万9,000円
所得税率5%の人なら、合わせて約1万3,000円です。
2026年分・2027年分:子育て世帯6万円特例の詳細
この特例は当初2026年分(令和8年分)だけの措置として作られましたが、令和8年度の税制改正で2027年分(令和9年分)まで1年延長されました。国税庁の「令和8年4月 源泉所得税の改正のあらまし」に、適用期限が令和9年分まで延長されたことが明記されています。使える年は2年あるということです。
適用要件
- 23歳未満の扶養親族がいること(年齢判定はその年の12月31日時点)
- 所得税の計算において適用(住民税は対象外)
- 2026年分と2027年分の2年だけの時限措置
節税効果の試算
| 条件 | 2025年まで(一般枠4万) | 2026・2027年分(子育て世帯) |
|---|---|---|
| 所得税控除合計 | 最大12万円 | 最大12万円(変わらない) |
| 3枠とも上限まで使っている人 | 12万円 | 12万円(増えない) |
| 一般枠(保険料年12万円超)と介護医療枠だけ使っている人 | 8万円 | 10万円(+2万円) |
控除が2万円増えたときに減る所得税は、所得税率5%の人で年約1,000円、10%の人で年約2,000円です。3枠とも上限まで使っている人は、合計12万円で止まるため増えません。この特例のために保険を増額する価値があるかは、保障が本当に必要かどうかで判断するのが先です。すでに加入していて枠が余っているなら取りこぼさない、という順番で考えると迷いにくくなります。
①加入中の保険がどの枠に当たるか確認する
医療保険だけに入っている場合、使っているのは介護医療枠だけで、他の2枠は空いています。いま入っている保険がどの枠に当たるかを、控除証明書で確認します。
枠ごとの保険と保険料の目安(既婚・子1人・30代の例)
表の「税制適格」は、税の優遇を受ける条件を満たしていることを指します(条件は次の②で説明します)。
| 枠 | 活用する保険 | 年間保険料の目安 |
|---|---|---|
| 一般生命保険 | 収入保障保険・学資保険・終身死亡保険 | 年8万円超(月約6,700円)で控除上限到達※2026・2027年分の子育て世帯は年12万円超(月1万円) |
| 介護医療保険 | 医療保険・がん保険 | 月3,000円程度 |
| 個人年金保険 | 税制適格の個人年金保険 | 月3,000円程度 |
各枠の保険料が年8万円を超えると、所得税の控除が1枠4万円(3枠で12万円)の上限に届きます。住民税の控除は各枠年5万6,000円超で上限2.8万円(合計7万円)です。「節税のためだけに保険を増やす」のは本末転倒です。必要な保障を組むときに、どの枠に当たるかを確認しておく、という順番で考えます。
②個人年金保険料控除の条件を確認する
3枠の中でもっとも使われていないのが「個人年金保険料控除」です。条件を満たす個人年金保険に加入していない人が多いためです。
税制適格の個人年金保険の条件
- 年金受取人=契約者または配偶者
- 年金受取人=被保険者(保険の対象となる人)
- 保険料払込期間が10年以上
- 確定年金・有期年金の場合、年金受取開始が60歳以降かつ受取期間が10年以上
- 個人年金保険料税制適格特約を付加
iDeCoと比較した使い分け
iDeCo(自分で積み立てる私的年金)と比べます。表の用語は次のとおりです。
- 利回り:元のお金に対する利益の割合
- 元本割れ:受取額が、払ったお金を下回ること
- 流動性:必要なときに現金に戻せる度合い
| 比較項目 | 個人年金保険 | iDeCo |
|---|---|---|
| 控除区分 | 個人年金保険料控除(最大4万) | 小規模企業共済等掛金控除(全額) |
| 利回り | 固定(年0〜1%程度) | 運用次第(元本割れもある) |
| 流動性 | 途中解約時の元本割れリスク | 60歳まで引出不可 |
| 向く人 | 元本保証重視・iDeCo上限到達者 | 運用益重視・節税重視 |
掛金が全額控除になる分、控除額はiDeCoのほうが大きくなります。一方で運用成果は変動し、60歳まで引き出せません。元本の確実さを重視する人や、iDeCoの上限まで使っている人の追加枠として個人年金保険料控除(所得税で年4万円)を使う、という位置づけです。
③新旧制度の計算方法を比べる
2012年1月1日以降に契約した保険は「新制度」、それ以前は「旧制度」が適用されます。
| 区分 | 控除枠 | 所得税上限 |
|---|---|---|
| 旧制度 | 一般・個人年金の2区分 | 各5万円(合計10万円) |
| 新制度 | 一般・介護医療・個人年金の3区分 | 各4万円(合計12万円) |
同じ枠に新旧両方の契約がある場合は、計算方法ごとの控除額を比べて、多いほうを選べます。
- 旧契約だけで計算する(上限5万円)
- 新旧を合算して計算する(上限4万円)
旧契約の保険料だけで年10万円を超えるなら、旧契約だけで計算したほうが大きくなります。
申告の手順
会社員(年末調整)
- 10〜11月に保険会社から「生命保険料控除証明書」が送付される
- 年末調整の「給与所得者の保険料控除申告書」に記入
- 控除証明書を添付して会社に提出
- 12月の給与で還付・調整される
自営業(確定申告)
- 確定申告書「生命保険料控除」欄に記入
- 控除証明書を添付(e-Tax=国税の手続きをネットで行う仕組みで申告する場合は、添付せず5年保管)
- マイナポータル連携で自動取込が可能(連携対応保険会社のみ)
保険会社のマイページ・カスタマーセンターから再発行可能(即日〜数日)。年末調整に間に合わなくても、確定申告で還付申告すれば取り戻せます。過去5年分まで遡って申告可能です。
住宅ローン控除との合わせ技
住宅ローン控除を受けている人は、すでに所得税がかなり減額されているため、生命保険料控除の所得税分が「使い切れない」状態になりがちです。
住民税側で控除が活きる仕組み
住民税の生命保険料控除は、所得税とは別に計算されます(上限7万円)。住宅ローン控除で所得税がほぼゼロになる人は所得税側の効果が出にくいものの、住民税の課税所得はこの控除で下がるため、申告しておく意味はあります。
よくある誤解
誤解1:保険料を増やすほど控除が増える
各枠ごとに上限があるため、上限を超えた分は控除されません。一般枠なら年8万円超の保険料を払っても、控除は4万円止まり(2026・2027年分の子育て世帯は、年12万円超の保険料で6万円止まり)。節税目的だけで保険料を増やすのは非効率です。
誤解2:学資保険は対象外
学資保険は「一般生命保険料控除」の対象です。お子さんがいる家庭で学資保険に入っていれば、これだけで一般枠を使えていることが多いです。逆にいうと、控除枠が埋まっているぶん、教育費の上積みをNISAでするか学資保険でするかは別の判断になります(学資保険とNISA、教育費はどっちで貯めるべき?)。
誤解3:個人年金保険料控除はiDeCoと併用不可
iDeCoは「小規模企業共済等掛金控除」の対象で、個人年金保険料控除とは別枠です。併用できます。
誤解4:子育て世帯の6万円拡充は誰でも対象
対象は23歳未満の扶養親族がいる世帯のみ。子供がいない世帯や、扶養している子が23歳以上だけの世帯は、従来通り4万円上限です。適用できる年も2026年分と2027年分の2年に限られます。
関連記事
- 年末調整の書き方完全ガイド|会社員が記入する3つの書類と還付金の仕組み
- 会社員が知らないと損する節税5選
- 【2026年12月改正】企業型DCとiDeCoの違いと使い分け
- 【2026年版】配偶者控除と配偶者特別控除の完全ガイド
よくある質問(FAQ)
Q. 保険料を増やすほど控除が増える?
A. 各枠ごとに上限があるため、上限を超えた分は控除されません。一般枠なら年8万円超の保険料を払っても、控除は4万円止まり(2026・2027年分の子育て世帯は、年12万円超の保険料で6万円止まり)。節税目的だけで保険料を増やすのは非効率です。
Q. 学資保険は対象外?
A. 学資保険は「一般生命保険料控除」の対象です。お子さんがいる家庭で学資保険に入っていれば、これだけで一般枠を使えていることが多いです。
Q. 個人年金保険料控除はiDeCoと併用不可?
A. iDeCoは「小規模企業共済等掛金控除」の対象で、個人年金保険料控除とは別枠です。併用できます。
Q. 子育て世帯の6万円拡充は誰でも対象?
A. 対象は23歳未満の扶養親族がいる世帯のみ。子供がいない世帯や、扶養している子が23歳以上だけの世帯は、従来通り4万円上限です。適用できる年も2026年分と2027年分の2年に限られます。
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「公的機関の最新情報」にある国税庁・内閣府の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年10月20日(数字の確かめ方について)
公的機関の最新情報
- 国税庁:生命保険料控除(タックスアンサー No.1140)
- 国税庁:令和8年4月 源泉所得税の改正のあらまし(PDF) ※子育て世帯特例が令和9年分まで延長されたことが記載されています
- 生命保険文化センター
- 内閣府税制調査会
※本記事の内容は2026年9月時点の情報に基づきます。子育て世帯特例は時限措置で、適用期限は令和9年分(2027年分)までです。本記事は情報提供を目的としており、特定の保険商品を推奨するものではありません。