NISAの含み損は「普通のこと」
先に言葉をそろえておきます。含み損は、まだ売っていない商品の値下がり分、損切りは、損が出ている商品を売って損を確定させることです。投資信託は集めたお金を専門家が運用する商品、元本割れは投資した金額を下回った状態をいいます。
NISAで積み立てている投資信託が一時的にマイナスになることは、実はまったく珍しいことではありません。
たとえばS&P500指数(アメリカの代表的な500社の株価をまとめた指数)は、過去数十年の間に何度も大きな下落を経験しています。
| 時期 | 出来事 | 最大下落率 |
|---|---|---|
| 2008年 | リーマンショック | 約-57% |
| 2020年 | コロナショック | 約-34% |
| 2022年 | 米利上げ・インフレ | 約-25% |
オルカン(全世界株式)も同様に、-20%〜-30%程度の下落は歴史的に何度も起きています。それでも長期では右肩上がりの成長を続けてきました。
NISAで損切りすべき3つのケース
基本的にNISAの含み損は焦って売る必要はありません。ただし、以下の3つのケースでは売却を検討してもよいでしょう。
1. 投資先そのものの方針が変わった
保有しているファンドが統合されたり、運用方針が大きく変更された場合です。たとえば、指数と同じ値動きを目指すインデックスファンドだったものが、指数を上回る成果を目指すアクティブ運用に変わった場合です。信託報酬(投資信託を持っている間にかかる費用)が大幅に引き上げられた場合も当てはまります。このように「最初に選んだ理由」がなくなった場合は、乗り換えを検討する理由になります。
2. 自分のリスク許容度を超えている
含み損が気になって眠れない、仕事中も株価が頭から離れない——そんな状態になっているなら、投資額がリスク許容度(値下がりを受け入れられる範囲)を超えている可能性があります。不安が続くときは、まず投資額が自分に合っているかを確かめます(後の「投資額が適切か確認」)。売るかどうかは、その確認を踏まえて考えます。
3. 生活資金が足りない
急な出費や収入減で生活費が不足している場合は、投資を取り崩す必要があります。これは「損切り」というよりも「生活防衛」です。生活基盤を守ることが最優先です。
NISAで損切りすべきでない3つのケース
反対に、以下のケースでは損切りしないほうがよい可能性が高いです。
1. 市場全体の一時的な下落
リーマンショックやコロナショックのような大きな下落でも、世界の株式市場は数年で回復してきました。インデックスファンドを積立投資している場合、一時的な下落は「安く買えるチャンス」でもあります。
2. 「みんな売ってるから」という同調圧力
SNSやニュースで「暴落」「売るべき」という声が大きくなると、自分も売らなきゃと感じてしまいがちです。しかし、周囲の行動に流されて売ることは、最も損をしやすいパターンのひとつです。
3. 値動きを見て感情的になっている
「もうこれ以上下がるのを見ていられない」という気持ちで売るのは、投資判断ではなく感情的な反応です。冷静になるまで待ち、数字と向き合ってから判断しましょう。
含み損があるときに確認すること
含み損があるときに確認したいのは、次の3つです。生活費が足りないときは、前の「生活資金が足りない」を先に考えます。
積立を続ける場合の考え方
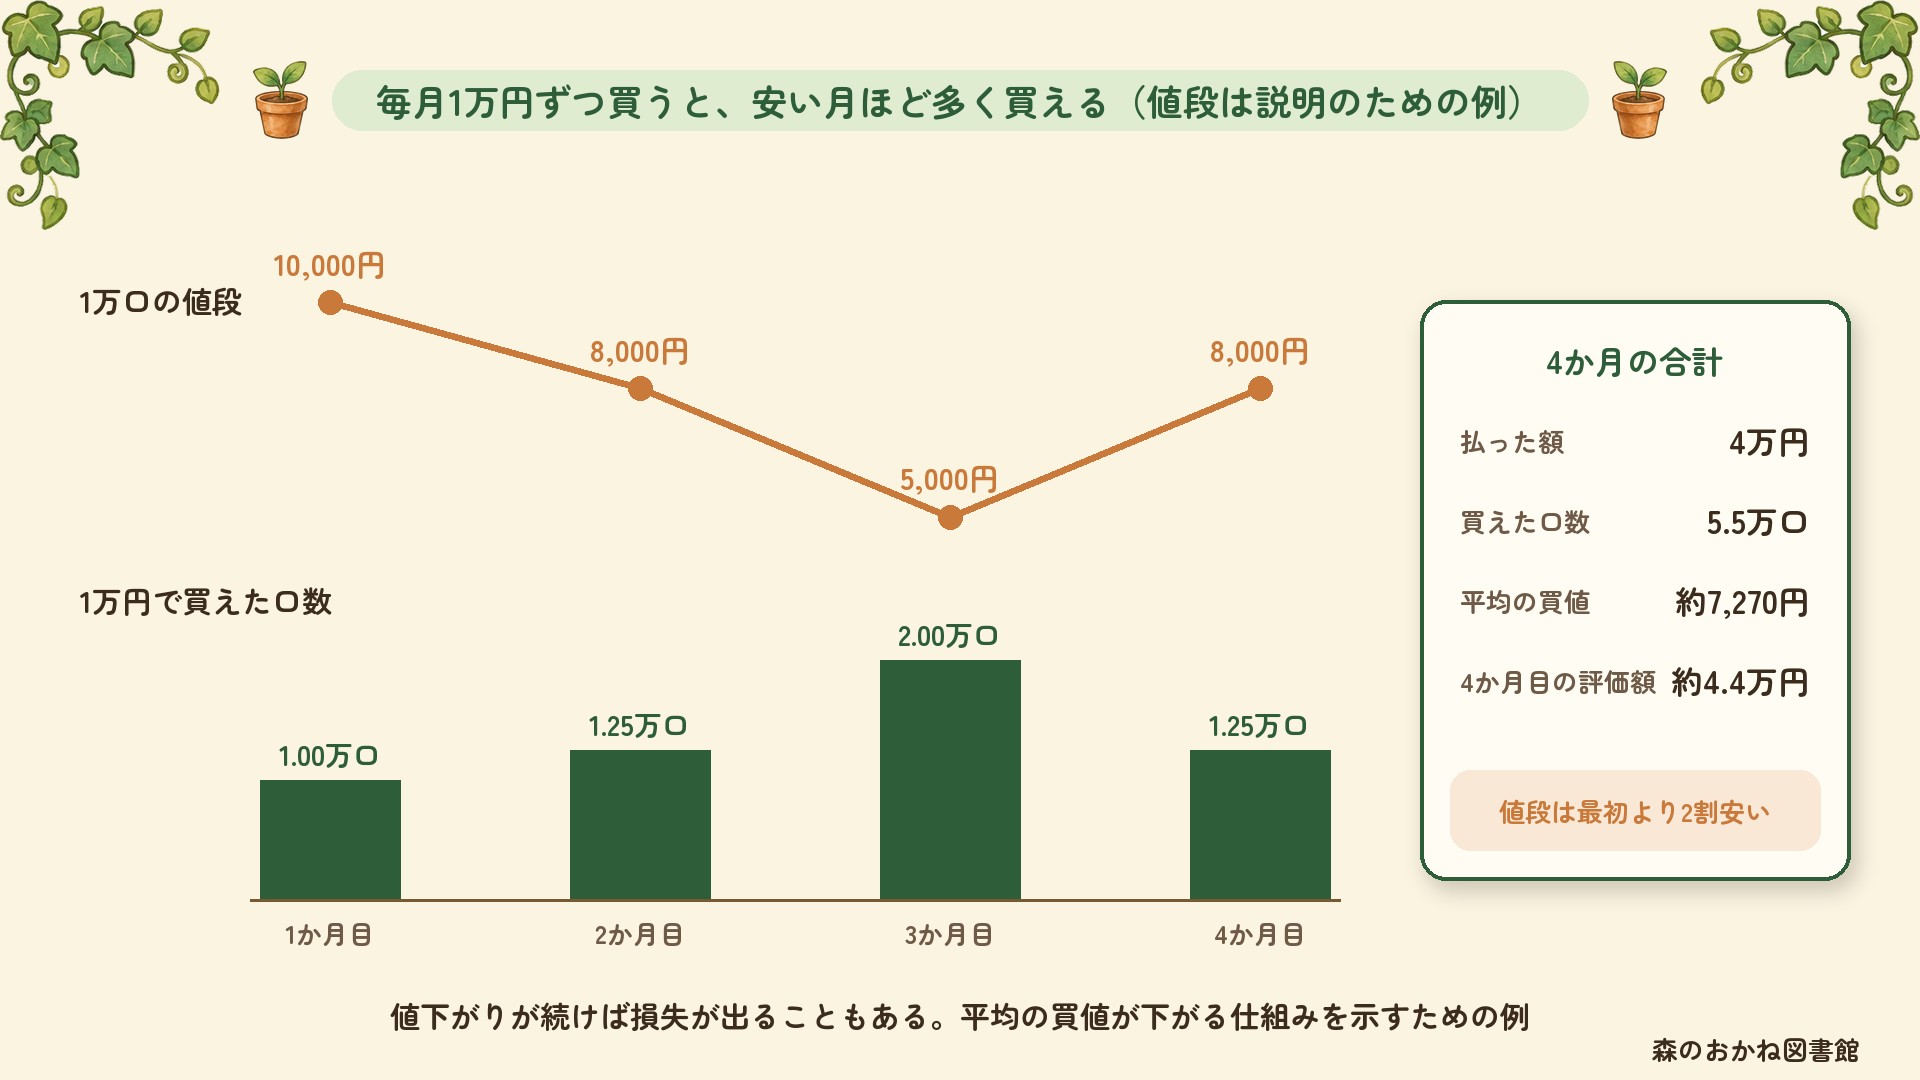
価格が下がっている時に積立を続けると、同じ金額でより多くの口数(投資信託の数量の単位)を購入できます。これが「ドルコスト平均法」のメリットです。下落時に買い続けた分は、相場が回復した時に大きなリターンにつながります。
毎月同じ金額を積み立てることで、価格が高い時は少なく、安い時は多く購入します。買う時期を分けることで、価格が高いときにまとめて買うのを避けやすくなります。
ポートフォリオの見直し
含み損をきっかけに、自分の資産配分を見直してみましょう。株式100%のポートフォリオで不安が大きいなら、債券を含むバランスファンド(株式や債券など複数の資産に分けて投資する投資信託)への切り替えも選択肢のひとつです。
投資額が適切か確認
毎月の積立額が家計に対して大きすぎないか確認しましょう。生活費の6か月分以上の現金(生活防衛資金)を確保した上で、余裕資金で投資するのが基本です。
- 損益通算ができない:NISA口座の損失は、特定口座や一般口座の利益と相殺(損益通算)できません。NISAで損切りすると、損失がそのまま確定してしまいます。
- 売却・買い直しと非課税枠:売ると、生涯の非課税枠(1,800万円)は、売った商品を買ったときの金額の分だけ翌年に戻ります。ただし年間の投資枠は戻らないので、損切りして買い直すと、その年の枠を使うことになります。
- 新NISAは非課税期間が無期限:2024年からの新NISAは非課税期間に制限がないため、「期限が来るから売らなきゃ」という焦りは不要です。時間を味方にできる制度設計になっています。
長期積立のシミュレーションをしてみよう
含み損で不安になった時こそ、長期で積立を続けた場合のシミュレーションをしてみましょう。「このまま続けたら将来どうなるか」を数字で確認すると、冷静な判断がしやすくなります。
まとめ
- NISAの含み損は珍しくない。S&P500やオルカンも過去に-20%〜-30%の下落を経験している
- 損切りすべきケースは「ファンドの方針変更」「リスク許容度超過」「生活資金不足」の3つ
- 市場全体の下落・同調圧力・感情的な判断での売却は避ける
- NISAは損益通算ができないため、損切りのデメリットが大きい
- 新NISAは非課税期間が無期限。時間を味方にできる
- 含み損の時は積立継続・ポートフォリオ見直し・投資額の再確認を
※この記事は一般的な情報提供を目的としたものであり、特定の金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任で行ってください。NISAの制度内容は2024年1月以降の新NISA制度に基づいています。最新の制度内容は金融庁の公式サイトでご確認ください。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など
よくある質問
Q. NISAで含み損が出たら損切りすべき?
多くの場合、長期投資なら一時的な含み損で慌てて売る必要はありません。市場は変動するもので、回復を待つのが基本です。
Q. NISAで損切りすべきケースは?
投資先のテーマが崩れた、より良い投資先に乗り換えたい、生活資金が必要になった、などのケースでは損切りも選択肢になります。
Q. NISAは損益通算できる?
できません。NISA口座の損失は、他の課税口座の利益と相殺(損益通算)できない点に注意が必要です。だからこそ長期で着実に育てる運用が向いています。