「106万円の壁」が変わる ── 何がどう見直されるの?
これまでパートやアルバイトが社会保険(厚生年金・健康保険)に加入するには、次の要件をすべて満たす必要がありました。
| 要件 | 現行(2026年9月まで) | 改正後(2026年10月〜) |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 20時間以上(変更なし) |
| 月額賃金 | 8.8万円以上(≒年収106万円) | 廃止 |
| 勤務先の従業員数 | 51人以上 | 段階的に引き下げ(→全企業) |
| 学生 | 除外 | 除外(変更なし) |
最大のポイントは「月額賃金8.8万円以上」の要件が廃止されたこと。これにより、賃金額の条件はなくなりました。加入対象かどうかは、労働時間など、残る条件をあわせて確認します。
また、企業の従業員数の要件も段階的に引き下げられ、最終的には全企業が対象になります。
2026年10月から「106万円の壁」はなくなりました
- 日本年金機構の案内どおり、2026年(令和8年)10月に撤廃されました。全ての都道府県で最低賃金が時給1,016円を超えたためです
- 廃止されたのは「月額賃金8.8万円以上(≒年収106万円)」の要件だけです
- これにより、判断の軸は賃金額から働く時間へ移りました。「106万円の壁」は「週20時間の壁」と呼ばれるようになっています
- 厚生労働省の試算では、この改正で新たに約200万人が社会保険の加入対象になるとされています
- 最低賃金でも週20時間働けば要件を満たすため、「年収を106万円以内に抑える」働き方の調整は意味を持たなくなりました
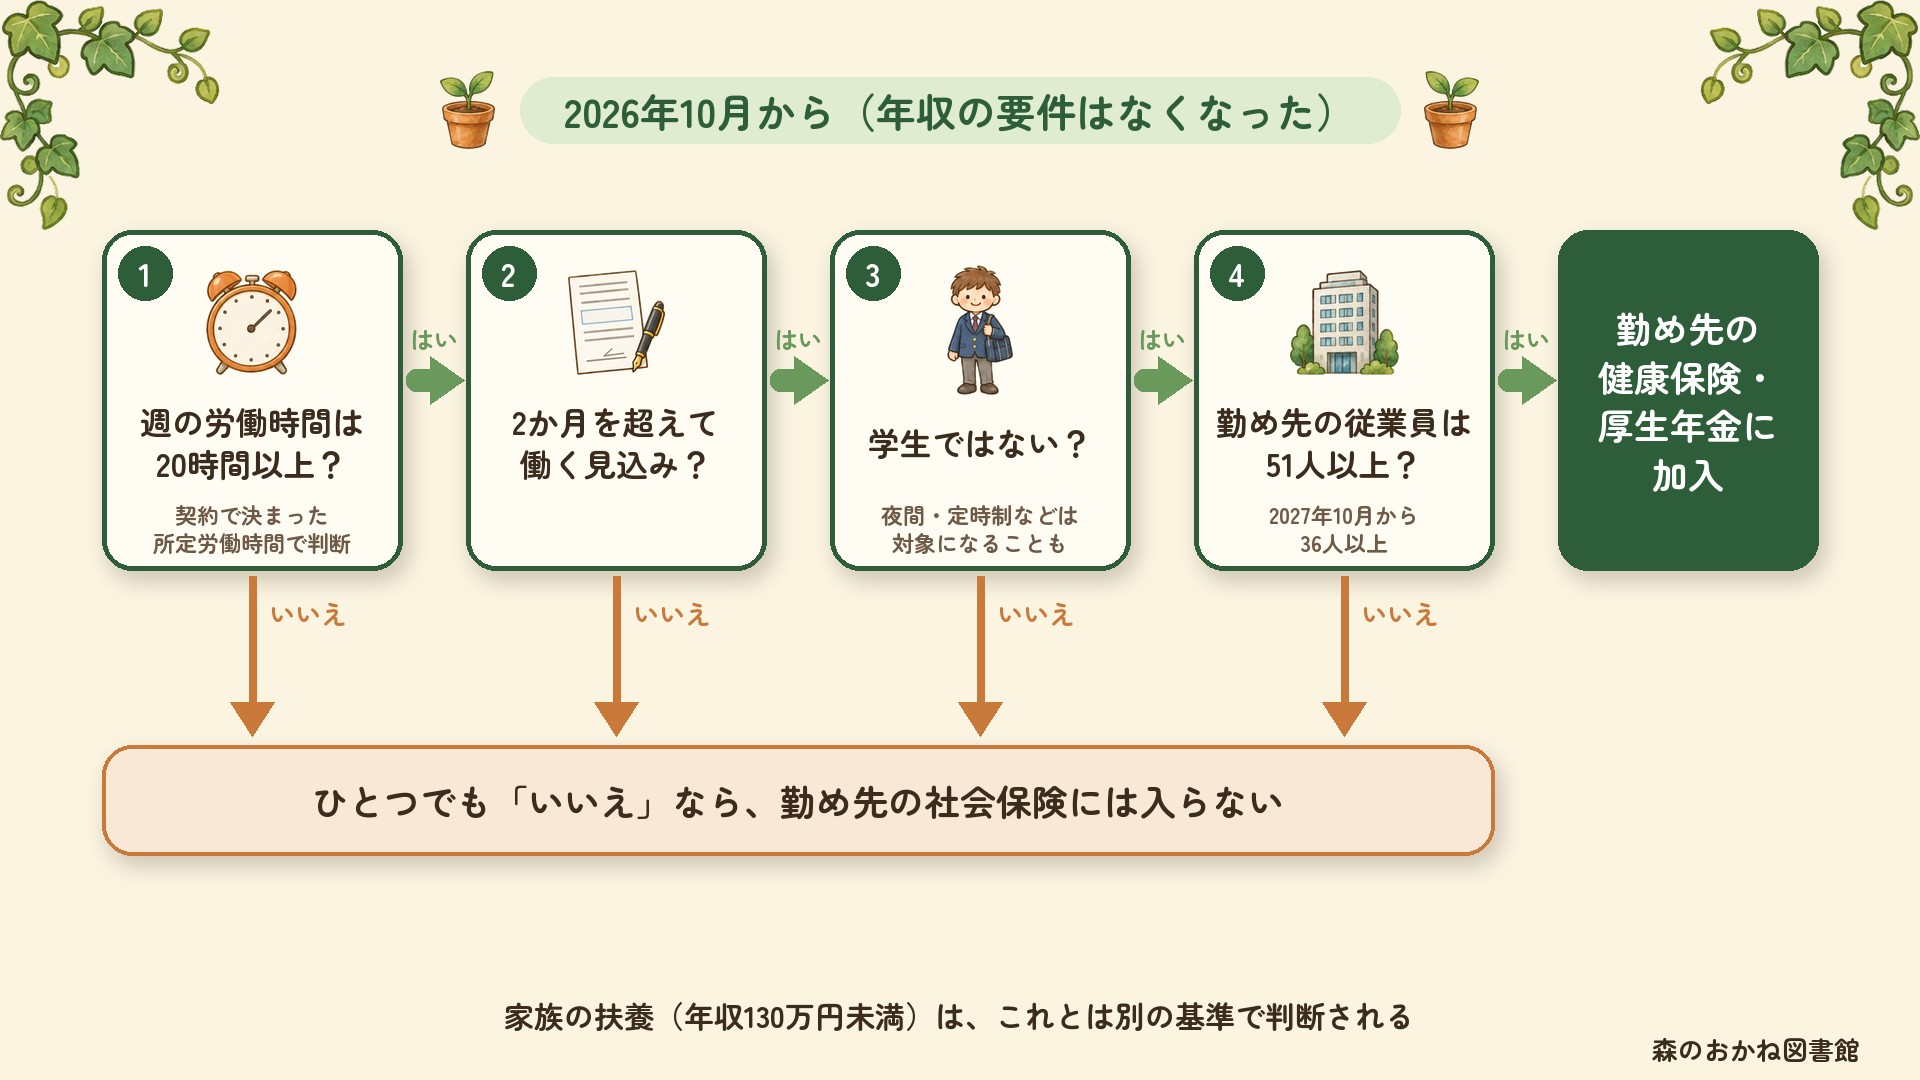
改正後に残る4つの加入要件
賃金要件がなくなったあと、社会保険に加入するかどうかは次の4つで決まります。すべてを満たすと加入対象です。
- 週の所定労働時間が20時間以上
- 2か月を超えて働く見込みがある
- 学生ではない
- 勤務先の従業員数が一定以上(下の表のとおり、段階的に引き下げ)
企業の人数要件が変わる時期
| 施行時期 | 対象となる企業の従業員数 |
|---|---|
| 現行(〜2027年9月) | 51人以上 |
| 2027年10月〜 | 36人以上 |
| 2029年10月〜 | 21人以上 |
| 2032年10月〜 | 11人以上 |
| 2035年10月〜 | 全企業 |
出典:年金制度改正法(2025年6月20日公布)/ 厚生労働省「社会保険の加入対象の拡大について」
社会保険に入ると何が変わる?メリットとデメリット
下の表の「報酬比例部分」は、給与の額と加入期間に応じて増える厚生年金の部分です。「傷病手当金」は、病気やけがで働けない間に出る手当です。
| メリット | デメリット |
|---|---|
| 将来の年金額が増える(厚生年金の報酬比例部分が上乗せ) | 毎月の手取りが減る(保険料の自己負担分) |
| 傷病手当金が受けられる(給与の約2/3、最長1年6ヶ月) | 配偶者の扶養から外れる場合がある |
| 出産手当金が受けられる | 年収帯によっては「働き損ゾーン」が生じる可能性 |
| 障害厚生年金・遺族厚生年金の対象になる | 配偶者側の配偶者控除に影響が出る場合がある |
保険料の負担を軽くする「軽減措置」もある
負担増への配慮として、「保険料調整制度」が2026年10月1日から始まります(日本年金機構)。事業所が申し出て使う制度で、自動では適用されません。
・2026年10月以降に、任意で適用事業所になったところ
・2027年10月以降の適用拡大で、新たに対象になったところ など
対象の人:標準報酬月額(保険料の計算に使う月給の区分)が12.6万円以下の短時間労働者
期間:事業所が申し出た月から通算3年間
内容:保険料は本来、会社と本人が半分ずつ(本人50%)負担します。この本人の負担割合を、次のように軽くします
・1〜2年目:報酬に応じて25〜48%
・3年目:37.5〜49%
※事業主が追加で負担した分は、あとで還付されます。保険料が軽くなっても、将来の年金額は減りません
年収・勤務条件から手取り変化と将来の年金増加額を試算できます
ユキが試してみた
試算の条件は、年収120万円・週25時間・従業員51人以上の会社・35歳です。
あわせて知っておきたい「130万円の壁」の変更点
もうひとつ、2026年4月からは「130万円の壁」の運用も変わっています。
これまでは、年間の実収入が130万円を超えると配偶者の社会保険の扶養から外れていました。改正後は、「契約上の収入」をベースに判定されるようになりました。
残業や繁忙期の一時的な収入増で130万円を超えても、契約上の年収が130万円未満なら扶養から外れにくくなった
※60歳以上・障害年金受給者は従来どおり180万円が基準
関連ツール・記事
- → 住民税シミュレーター(住民税への影響を確認したい人に)
- → 転職時の手取り変化シミュレーター(転職前後の手取り比較をしたい人に)
- → 住民税とは?所得税との違いから理解する(住民税の仕組みを知りたい人に)
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。最終的な判断はご自身でお願いします。(出典:厚生労働省「年収の壁への対応」「社会保険の加入対象の拡大について」/ 年金制度改正法(2025年6月成立)/ 日本年金機構「短時間労働者に対する適用拡大」/ 2026年9月時点)
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額 -
厚生労働省「医療保険」
— 健康保険・高額療養費・後期高齢者医療など -
全国健康保険協会(協会けんぽ)
— 健康保険料率・任意継続・給付など -
厚生労働省「育児・介護休業」
— 育児休業給付金・産休・育休の制度 -
厚生労働省「社会保険適用拡大」
— 社会保険の適用対象拡大(106万円の壁など)
よくある質問
Q. 106万円の壁とは?
パートなどで勤務先の一定の条件を満たすと、年収106万円を超えたときに社会保険(健康保険・厚生年金)への加入義務が生じ、保険料負担で手取りが一時的に減るラインのことです。
Q. 社会保険に入るとデメリットだけ?
いいえ。保険料負担は増えますが、将来の厚生年金が増える、傷病手当金や出産手当金が受けられるなどのメリットもあります。長期的には有利になることもあります。
Q. 106万円の壁と130万円の壁の違いは?
106万円の壁は勤務先の条件を満たす場合の社会保険加入ライン、130万円の壁は配偶者の扶養から外れるラインです。どちらも超えると保険料負担が発生します。
Q. 106万円の壁はいつ撤廃されましたか?
2026年10月に撤廃されました(日本年金機構の案内)。社会保険の加入要件のうち「月額賃金8.8万円以上(年収約106万円)」が廃止され、週20時間以上働いていれば賃金額に関係なく加入対象になります。廃止されたのは賃金要件のみで、週20時間以上・2か月を超える雇用見込み・学生でない・従業員51人以上という要件は残ります。
Q. 106万円の壁が撤廃されると、扶養内では働けなくなりますか?
いいえ、働けなくなるわけではありません。週の所定労働時間を20時間未満に抑えれば、社会保険の加入対象にはなりません。ただし賃金で調整する意味は薄れるため、これからは「年収をいくらに抑えるか」ではなく「週に何時間働くか」で考えることになります。なお週20時間未満でも、年収130万円以上になると家族の健康保険の扶養から外れる点は変わりません。