※本記事の数値・制度内容は2026年9月時点の情報(国税庁の令和8年分の資料で確認)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
・【完全マップ】年収の壁10種類を1ページで整理では「全ての壁の一覧」を解説
・扶養内で働く?フルタイムで働く?では「手取り比較」を解説
・本記事は配偶者控除・配偶者特別控除の制度に特化して、2025年・2026年改正の中身と申告方法を深掘りします
「配偶者控除を受けるなら年収103万円まで」というのは、実は2024年までの話。2025年と2026年の連続改正で、配偶者控除のラインが大きく動いています。この記事では、配偶者控除と配偶者特別控除の仕組みを最新の数字で整理し、年収別の控除額シミュレーション・申告での書き方までを解説します。
配偶者控除と配偶者特別控除の違い
まず両者の役割を整理しておきましょう。どちらも「納税者本人」の所得税・住民税を軽くする制度で、配偶者本人の税金には関係ありません。
なお、この記事に出てくる「合計所得」は、収入が給与だけの人なら給与年収から給与所得控除(給与の所得を計算するときに引く額)を引いた金額です。年収とは別の数字なので、表では両方を並べています。
| 項目 | 配偶者控除 | 配偶者特別控除 |
|---|---|---|
| 対象 | 配偶者の年収が一定以下 | 配偶者の年収が配偶者控除の対象を超え、上限以下 |
| 最大控除額 | 所得税38万円・住民税33万円 | 所得税38万円・住民税33万円(同額) |
| 本人の所得制限 | 合計所得1,000万円以下 (給与だけなら年収1,195万円以下) |
同上 |
つまり、配偶者の年収が低めなら配偶者控除、少し高めなら配偶者特別控除が適用される、というイメージです。
「103万円の壁」は今や123万円・136万円に!
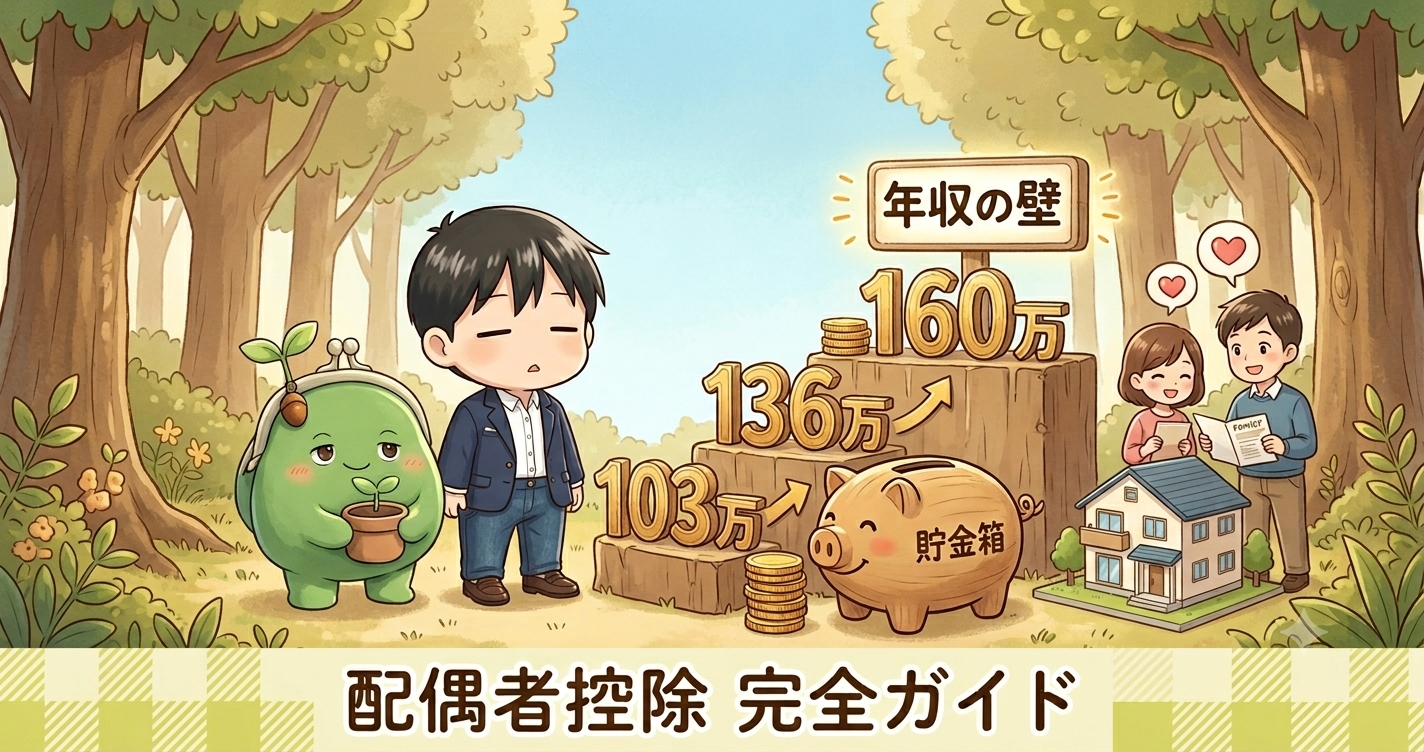
2025年と2026年の連続改正で、配偶者控除を満額(38万円)受けられる配偶者の年収ラインが段階的に上がりました。
| 年 | 配偶者の合計所得(給与年収) | 配偶者控除(満額) |
|---|---|---|
| 〜2024年 | 48万円以下(年収103万円以下) | 38万円 |
| 2025年 | 58万円以下(年収123万円以下) | 38万円 |
| 2026・2027年 | 62万円以下(年収136万円以下) | 38万円 |
配偶者特別控除のラインも引き上げ
配偶者控除の対象(年収136万円以下)を超えると、配偶者特別控除に切り替わります。こちらも段階的にラインが上がっています。
| 年 | 配偶者特別控除フル適用 | 完全消滅 |
|---|---|---|
| 〜2024年 | 配偶者の年収150万円以下 | 201万円超 |
| 2025年 | 配偶者の年収160万円以下 | 201万円超 |
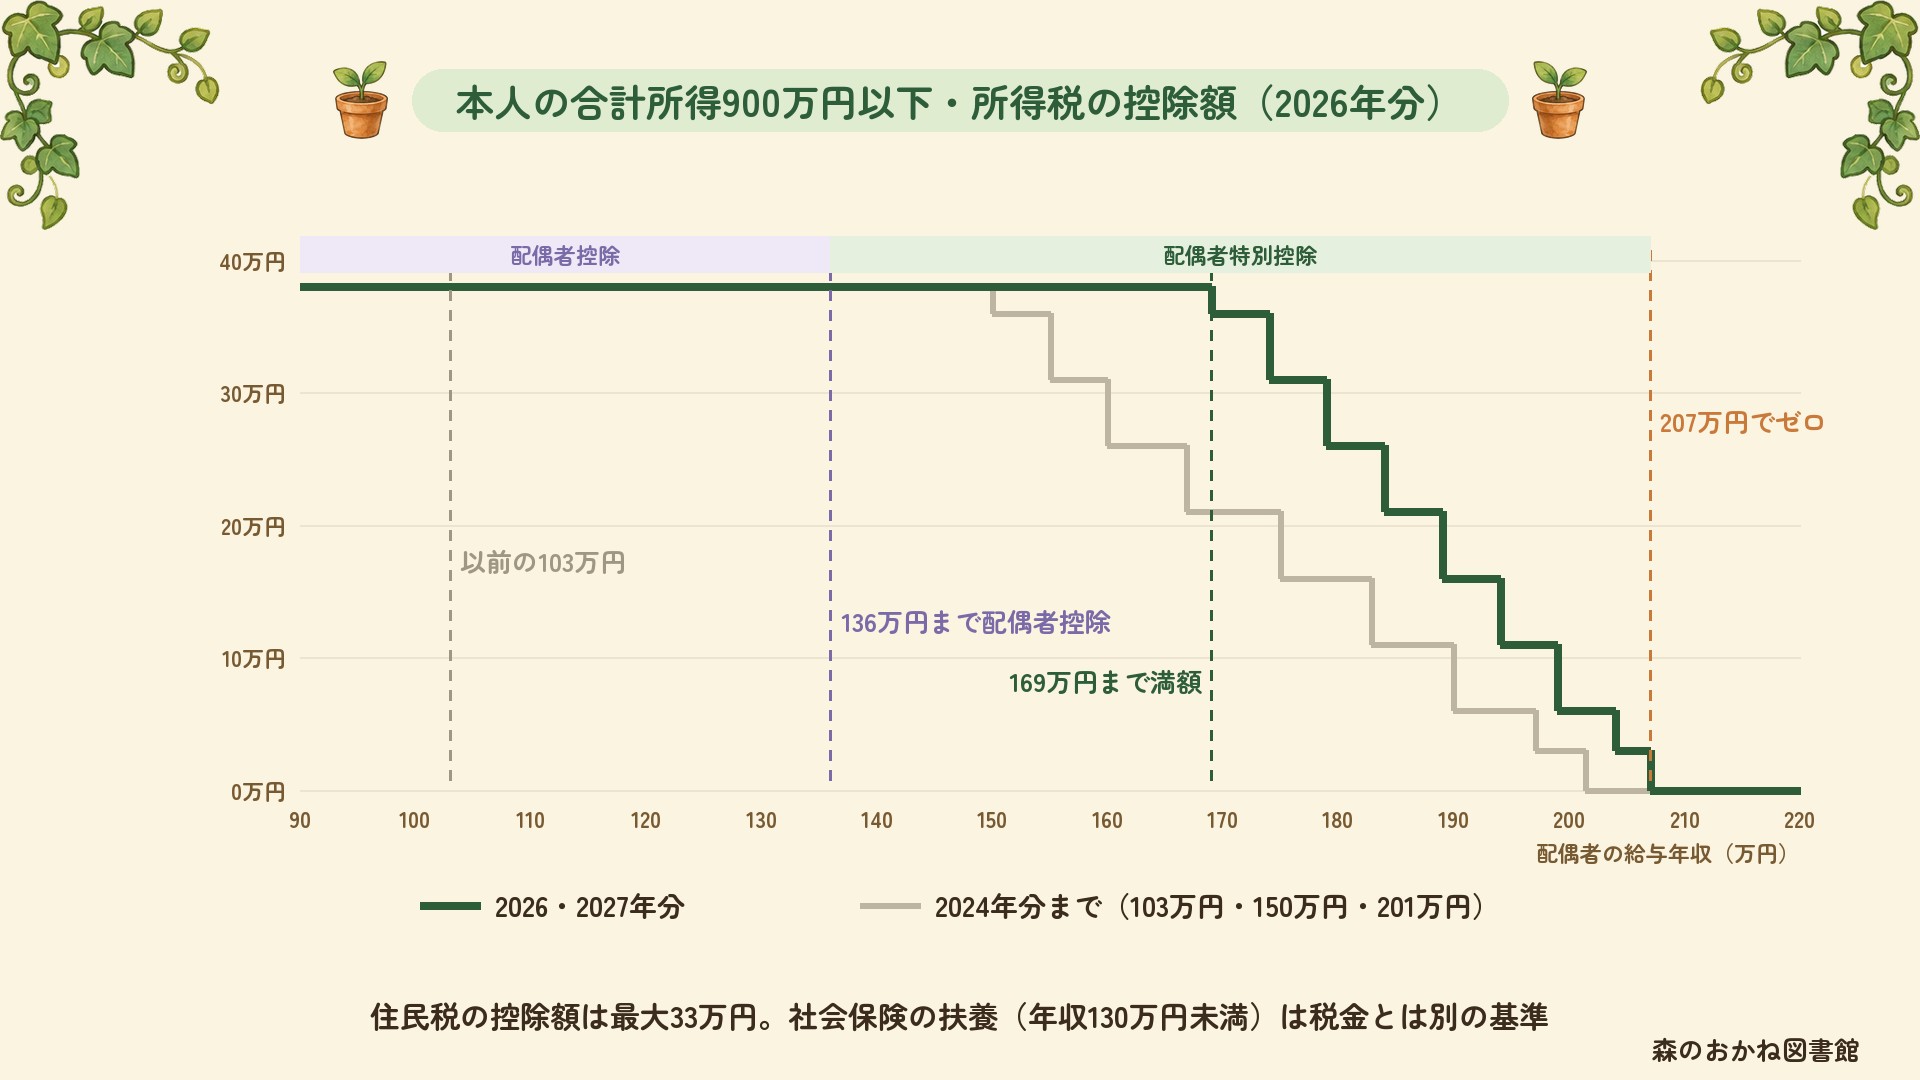
| 2026・2027年 | 配偶者の年収169万円以下 | 207万円超 |
2026年分からの配偶者特別控除を、配偶者の年収で分けると次のとおりです。
- 満額となる範囲:年収169万円まで(所得税38万円・住民税33万円)
- 控除額が減る範囲:年収169万円超〜207万円
- 控除がなくなるライン:年収207万円超
本人の所得による段階減額
配偶者控除・配偶者特別控除は納税者本人の所得が高い場合にも段階的に減額されます。
| 本人の合計所得(給与年収) | 配偶者控除額 |
|---|---|
| 900万円以下(給与1,095万円以下) | 38万円(満額) |
| 900〜950万円 | 26万円 |
| 950〜1,000万円 | 13万円 |
| 1,000万円超 | 0円(控除なし) |
※「老人控除対象配偶者」(70歳以上)の場合は若干高く(48万・32万・16万)なります。
年収別の節税効果シミュレーション
配偶者控除の節税効果は、本人の所得税率によって変わります。年収500万円(2026年分の所得税率は5%)の人なら:
納税者の年収500万円・配偶者の年収100万円のケース
所得税:38万円 × 5% = 1.9万円減税
住民税:33万円 × 10% = 3.3万円減税
合計:年 5.2万円の節税
納税者の年収800万円・配偶者の年収130万円のケース(所得税率20%)
所得税:38万円 × 20% = 7.6万円減税
住民税:33万円 × 10% = 3.3万円減税
合計:年 10.9万円の節税
収入の多い世帯ほど節税効果が大きくなる仕組みです。
「103万円の壁」を超えても損しないケースが大半
2024年までは「配偶者の年収を103万円以下に抑える」のが定石でしたが、2025年・2026年改正で大きく変わりました。今や次のように考えるのが現実的です。
| 配偶者の年収 | 主な影響 |
|---|---|
| 〜119万円 | 住民税ゼロ・所得税ゼロ・配偶者控除フル適用 |
| 119〜130万円 | 住民税のみ発生/所得税は178万円までゼロ/配偶者控除はフル適用 |
| 130〜136万円 | 社会保険加入で手取り減少リスク/配偶者控除はフル適用 |
| 136〜169万円 | 配偶者特別控除に切替(フル38万円)/所得税は178万円までゼロ |
| 169〜207万円 | 配偶者特別控除が段階減額 |
| 207万円超 | 配偶者特別控除消滅 |
税金の控除とは別に確認したいのが、「社会保険の壁(週20時間・130万円)」による手取りへの影響です。社会保険加入で年20〜30万円の負担増になる一方、配偶者特別控除のフル適用は169万円まで維持されます。
年末調整・確定申告での書き方
年末調整(会社員)
年末調整(会社が行う1年分の所得税の精算)では、毎年11〜12月に提出する「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」に、配偶者の所得情報を記入します。
- 配偶者の氏名・マイナンバー(初回または変更時のみ)を記入
- 配偶者の合計所得金額(見積り)を記入(給与年収から、給与所得控除=給与の所得を計算するときに引く額を引いた金額)
- 本人の合計所得金額を記入
- 表に従って控除額が決定(自動計算)
配偶者の年収が見積りより増えた場合は、12月の最終勤務分を含めて再計算が必要です。
確定申告(自営業・フリーランス)
確定申告書第一表の「配偶者(特別)控除」欄に金額を記入。配偶者の所得情報は第二表に記入します。e-Taxを使えば、配偶者の所得を入力するだけで自動的に控除額が計算されます。
よくある誤解と注意点
誤解1:「103万円を超えたら配偶者控除がゼロになる」
2025年から「123万円まで配偶者控除フル」、2026年から「136万円まで配偶者控除フル」に拡大しています。さらに169万円までは配偶者特別控除がフル適用されるため、「103万円を1円でも超えたら控除ゼロ」というのは大きな誤解です。
誤解2:「配偶者控除と扶養控除は同じ」
配偶者控除は配偶者だけが対象。子・親・兄弟は「扶養控除」(別制度)の対象になります。
誤解3:「夫婦両方が高収入だと配偶者控除を相互適用できる」
配偶者控除は、配偶者の所得が基準以下のときに、もう一方が受ける制度です。夫婦がお互いを対象にして、両方とも控除を受けることはできません。
誤解4:「内縁関係でも適用できる」
配偶者控除は法律上の配偶者(婚姻届を提出している配偶者)のみが対象。事実婚・内縁関係は対象外です。
- 税金の控除:配偶者の年収136万円・169万円がライン(「103万円の壁」は2024年まで)
- 社会保険:勤め先の保険は週20時間、家族の扶養は130万円が目安(106万円の賃金要件は2026年10月に撤廃)
- 社会保険に入ると保険料の負担が生じ、手取りが減る年収帯があります
整理すると、こういうことだった
- 配偶者控除は本人の税金を軽くする制度。最大38万円(住民税33万円)
- 2025年改正で配偶者控除フル適用ラインが年収103万→123万に
- 2026年改正でさらに年収136万円まで拡大
- 配偶者特別控除フル適用は年収169万円まで(2026年〜)
- 配偶者特別控除完全消滅は207万円超
- 本人の合計所得900万円超で控除減額/1,000万円超で消滅
- 「103万円の壁」は2024年までの数字。社会保険の壁(週20時間・130万円)は、税金の控除とは別に確認する
あわせて読みたい
参考情報・公的機関リンク
-
国税庁「配偶者控除」
— 配偶者控除の制度と要件 -
国税庁「配偶者特別控除」
— 配偶者特別控除の制度 -
財務省「令和8年度税制改正大綱」
— 2026年改正の正式公表資料
よくある質問(FAQ)
Q. 103万円を超えたら配偶者控除がゼロになる?
A. 2025年から「123万円まで配偶者控除フル」、2026年から「136万円まで配偶者控除フル」に拡大しています。さらに169万円までは配偶者特別控除がフル適用されるため、「103万円を1円でも超えたら控除ゼロ」というのは大きな誤解です。
Q. 配偶者控除と扶養控除は同じ?
A. 配偶者控除は配偶者だけが対象。子・親・兄弟は「扶養控除」(別制度)の対象になります。
Q. 夫婦両方が高収入だと配偶者控除を相互適用できる?
A. 配偶者控除は、配偶者の所得が基準以下のときに、もう一方が受ける制度です。夫婦がお互いを対象にして、両方とも控除を受けることはできません。
Q. 内縁関係でも適用できる?
A. 配偶者控除は法律上の配偶者(婚姻届を提出している配偶者)のみが対象。事実婚・内縁関係は対象外です。