

※本記事は2026年9月時点の制度に基づく一般的な解説です。投資判断はご自身の責任でお願いします。制度の詳細は記事末尾の公的機関リンク・お住まいの自治体でご確認ください。
・教育資金贈与の記事は祖父母からの一括贈与の話
・出産のお金ガイドは出産前後の給付の話
・本記事は「児童手当を使わず全額積み立てたらいくらになるか」の試算に特化します
児童手当は2024年10月の拡充で「高校生年代まで支給」「所得制限の撤廃」など大きく変わりました。この記事では、最新制度での受取総額と、使わずに積み立てた場合のシミュレーションを紹介します。
児童手当の現在の制度(2024年10月〜)
| 子どもの年齢 | 月額(第1子・第2子) | 月額(第3子以降) |
|---|---|---|
| 3歳未満 | 15,000円 | 30,000円 |
| 3歳〜高校生年代(18歳の年度末) | 10,000円 | 30,000円 |
- 所得制限なし:親の年収にかかわらず全員もらえます
- 支給は偶数月の年6回(2ヶ月分ずつ)
- 第3子カウントの注意
- 数に含める子:22歳の年度末までの子(親などが生活費を負担している場合)
- 上の子が数から外れるとき:いちばん上の子が22歳の年度末を過ぎたとき
- 下の子への影響:第3子として数えられていた子が第2子の扱いになり、月3万円が月1万円に下がる
数え方の詳しい解説は児童手当は2026年に増額される?にあります
全部ためると総額いくら?
第1子・第2子の場合、0歳から18歳の年度末(18歳になる年度の終わりの3月)までの受取総額はこうなります。
- 3歳未満:15,000円 × 36ヶ月 = 54万円
- 3歳〜高校生年代:10,000円 × 180ヶ月 = 180万円
- 合計(第1子・第2子):約234万円
- 第3子以降:約648万円(18年間ずっと第3子以降として数えられる場合)
※第3子以降の「約648万円」は、18年間ずっと第3子のままだった場合の上限です。上の子が22歳の年度末を過ぎると順位が繰り上がって減額されるため、この満額に届くのはいちばん上の子と第3子の年齢差が4歳程度までに収まる場合に限られます。年齢差が開くほど実際の総額は少なくなります。
国立大学の4年間の授業料は約214万円(標準額)です。児童手当を全額ためた場合、授業料に相当する額になる計算です。
積み立て投資に回すと、さらに育つ
受け取った児童手当を毎月そのまま積立投資に回した場合の、18歳時点の資産額を計算しました(受け取った月に積み立て、月次複利で計算した概算)。
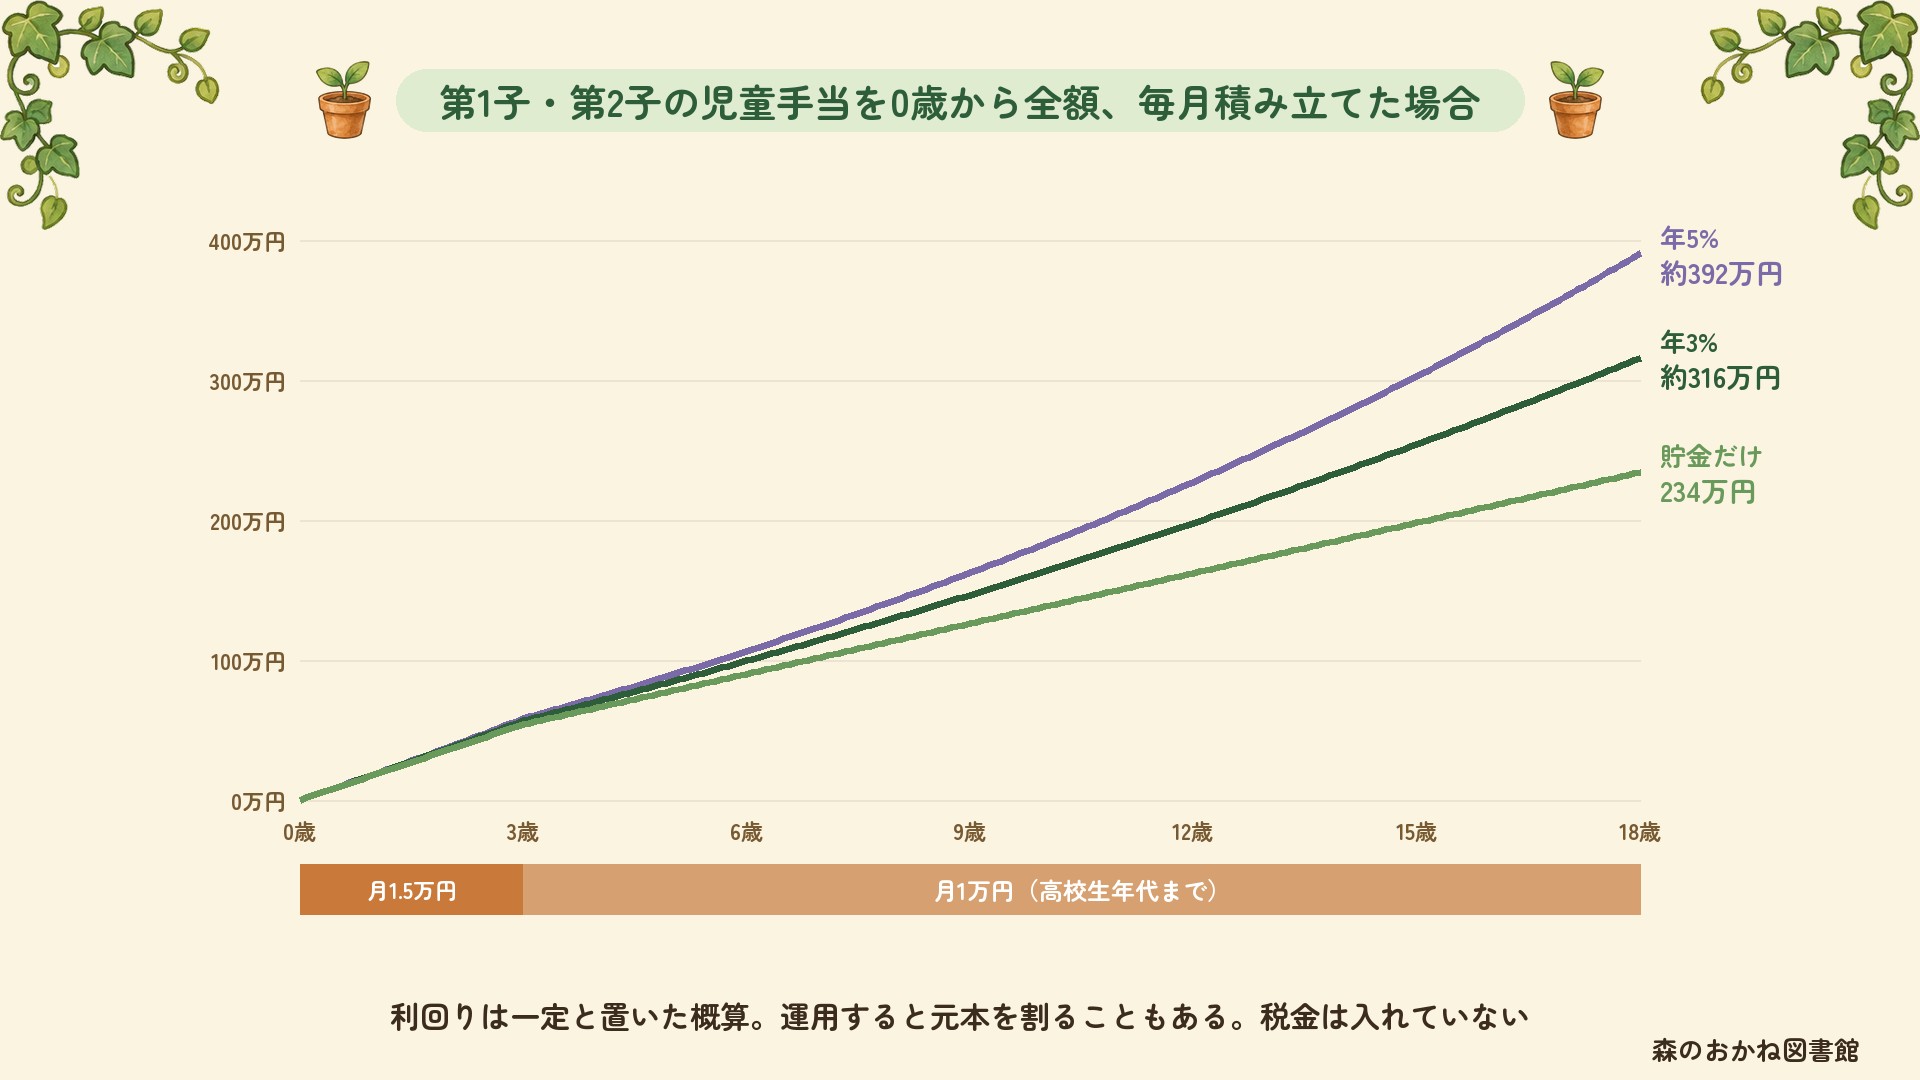
| 運用利回り(年率) | 18歳時点の資産額 | 運用益 |
|---|---|---|
| 0%(貯金のみ) | 234万円 | ― |
| 3% | 約316万円 | 約82万円 |
| 5% | 約392万円 | 約158万円 |
18年という長い期間があるため、増えた分がさらに増える効果が大きくなります。ただし投資には元本割れ(投資した金額を下回ること)のリスクがあります。大学入学が近づいたら(目安として15歳頃から)、投資している資産を少しずつ売って現金にし、値下がりの影響を抑える方法があります。
途中からのスタートでも間に合う?
「うちはもう5歳。今さら遅い?」——そんなことはありません。今から18歳まで積み立てた場合(利回り3%)の目安です。
| スタート時の年齢 | 今後の受取総額(元本) | 18歳時点(年3%運用) |
|---|---|---|
| 0歳から | 234万円 | 約316万円 |
| 5歳から | 156万円 | 約191万円 |
| 10歳から | 96万円 | 約109万円 |
年3%で運用できたと仮定すると、5歳からは約191万円、10歳からは約109万円という試算です。実際の運用結果は変わります。
お子さんの今の年齢と想定利回りを入れると、これから受け取れる児童手当の総額と、18歳時点の積立額を計算できます。
「使わずにためる」を実現する仕組み化のコツ
- 生活費と分けて管理する:振込口座を生活費と別にする方法や、支給日に自動振替を設定する方法があります。教育費として残すお金を、生活費と区別できます
- 積立投資でNISA口座を使う場合:NISA(投資の利益に税金がかからない制度)なら、運用益が非課税になります。子ども名義で運用したい場合は、2027年から始まるこどもNISA(0〜17歳・年60万円まで)も選択肢になります
- 全額が無理なら半分でも:半分積み立てる場合は、18年で117万円と運用益になります
よくある誤解
誤解1:児童手当は中学生までしかもらえない
2024年10月の拡充で高校生年代(18歳の年度末)まで延長されました。古い情報のままだと総額を小さく見積もってしまいます。
誤解2:年収が高いともらえない
所得制限は撤廃されました。親の年収にかかわらず全員が対象です。以前、所得制限で対象外だった家庭も、現在は受け取れています。
誤解3:申請しなくても自動で振り込まれる
出生時や転入時には市区町村への申請(認定請求)が必要です。申請が遅れた分は原則さかのぼれないため、出生後はすみやかに手続きしましょう。
誤解4:教育費は全部投資で準備すればいい
使う時期が決まっているお金は、使う直前に大きく値下がりすると、必要な額に届かないことがあります。入学が近づいたら現金の比率を高める、児童手当以外に現金貯蓄も並行する、といったリスク管理が前提です。
関連記事
よくある質問(FAQ)
Q. 児童手当を全部ためると総額いくらになりますか?
A. 第1子・第2子の場合、3歳未満が月15,000円×36ヶ月で54万円、3歳から高校生年代(18歳の年度末)までが月10,000円×180ヶ月で180万円、合計約234万円です。第3子以降は全期間月30,000円のため、18年間ずっと第3子以降として数えられる場合は総額約648万円になります。
Q. 児童手当を積立投資に回すとどのくらい増えますか?
A. 0歳から18歳まで毎月全額を積み立てた概算で、年3%運用なら約316万円(運用益約82万円)、年5%なら約392万円(運用益約158万円)になります。18年という長期間で複利が働くためです。ただし投資には元本割れリスクがあり、入学が近づいたら現金化を進めるリスク管理が前提です。
Q. 児童手当に所得制限はありますか?
A. 2024年10月の制度拡充で所得制限は撤廃されました。親の年収にかかわらず全員が受け取れます。支給も高校生年代(18歳の年度末)まで延長され、支給回数も偶数月の年6回になっています。
Q. 第3子の児童手当が高いのはなぜですか?カウント方法は?
A. 少子化対策として第3子以降は年齢を問わず月30,000円に増額されています。「第3子」の数え方は、22歳の年度末までの子を上から数える方式です。たとえば大学生・高校生・小学生の3人きょうだいなら、小学生が第3子として月30,000円の対象になります(大学生の子について、市区町村に「監護相当・生計費の負担についての確認書」を出している場合)。

