転職を考えるとき、「年収がいくら変わるか」は気にしても、「手取りがいくら変わるか」まで計算している人は意外と少ないものです。年収アップでも、社会保険料・所得税・住民税が連動して増えるため、実感できる手取りの増加は小さくなることがあります。この記事では、転職前に把握しておきたいお金の変化を項目ごとに整理します。
手取りはどう変わる?年収だけでは見えない差
給与から差し引かれる主なものを整理します。表の「労使折半」は、会社と本人が半分ずつ払うこと。「月額標準報酬」は、保険料の計算に使う月給の目安です。所得税の「累進課税」は、所得が多いほど税率が上がる仕組み、「課税所得」は税金を計算するもとになる所得です。
| 引かれるもの | 概要 | 2026年度の目安 |
|---|---|---|
| 健康保険料 | 協会けんぽの場合、都道府県別に料率が異なる。労使折半 | 月額標準報酬 × 都道府県別料率 ÷ 2(例:東京9.85%) |
| 厚生年金保険料 | 全国一律。労使折半 | 月額標準報酬 × 9.15%(上限650,000円) |
| 雇用保険料 | 2026年度にさらに引き下げ | 年収 × 0.5%(令和8年度・一般事業) |
| 所得税 | 累進課税。給与所得控除・基礎控除・社会保険料控除後の課税所得に対して課税 | 課税所得 × 5〜45%(+ 復興特別所得税2.1%) |
| 住民税 | 前年の収入に基づいて翌年課税。退職後も支払いが続く | 課税所得 × 10% + 均等割5,000円/年 |
出典:国税庁、協会けんぽ(2026年度)、厚生労働省
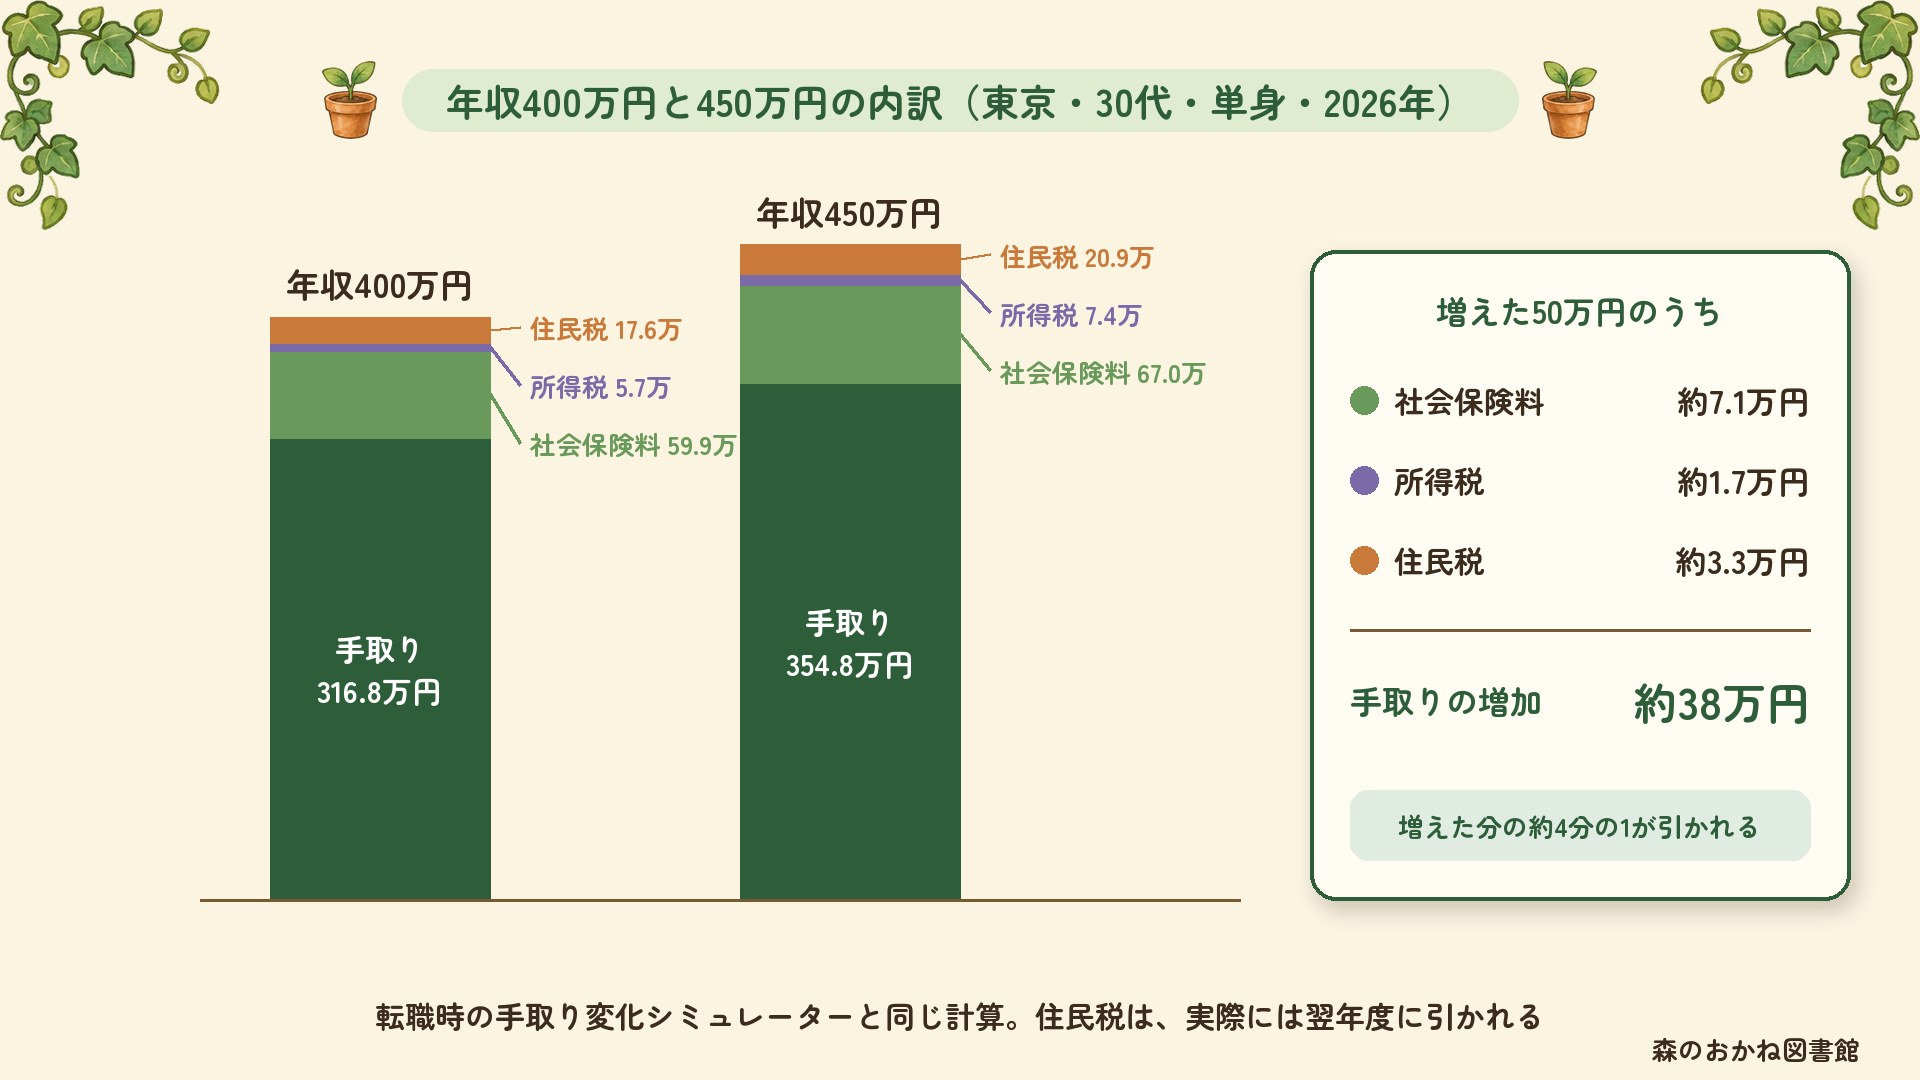
試算例:年収400万円 → 450万円(東京・単身・30代)
- 年収差:50万円アップ
- 手取り増加の目安:約38万円(社会保険料 約7万円・所得税 約2万円・住民税 約3万円が増える)
- 差の理由:増額分に対して所得税・社会保険料が連動して増えるため
※ 各種控除・年末調整・扶養状況によって異なります。ツールで自分の数値を確認してみてください。
転職した年の基礎控除を確認
基礎控除(誰でも所得から差し引ける控除)は、2025年分から引き上げられ、2026年分はさらに上がりました。2026年分の額は、合計所得金額(1年間の所得の合計)によって次のように決まります。
・489万円以下:104万円
・489万円超655万円以下:67万円
・655万円超2,350万円以下:62万円
改正前は、合計所得2,400万円以下なら48万円でした。転職した年の年末調整や確定申告も、この改正後の金額で計算されます。
出典:国税庁「基礎控除」(2025年12月1日改定)
退職後の空白期間:健康保険・年金・住民税の3つに注意
① 健康保険:「任意継続」か「国民健康保険」かを選ぶ
会社を退職すると、健康保険は自分で加入し直す必要があります。選択肢は主に2つです。
| 種類 | 概要 | メリット | デメリット |
|---|---|---|---|
| 任意継続 | 退職後も最長2年、元の健保に加入し続ける。退職日の翌日から20日以内に手続き | 保険証が同じ・手続きが比較的シンプル | 事業主負担がなくなり保険料が約2倍になる。標準報酬月額の上限は32万円(2026年度・協会けんぽ) |
| 国民健康保険 | 市区町村が運営。退職日の翌日から14日以内に手続き | 前年収入が低ければ保険料が安くなる場合がある・軽減制度あり | 自治体によって保険料が大きく異なる・家族の人数も料金に影響 |
どちらが安いかは、前年の収入・居住地・家族構成によって変わります。退職前に両方の概算を比較することをお勧めします。
② 国民年金:月17,920円の支払いが続く(2026年度)
会社員のうちは厚生年金に加入していますが、退職すると国民年金(第1号被保険者)に切り替わります。2026年度(令和8年度)の国民年金保険料は月額17,920円です(前年比410円増)。空白期間が3ヶ月なら計53,760円の出費となります。
2024年度:16,980円/月 → 2025年度:17,510円/月 → 2026年度:17,920円/月
出典:日本年金機構(令和8年度)
③ 住民税の「時差」問題:退職後も前年分の支払いが続く
退職のタイミングによっては、退職後1〜2年、前の年の収入に対する住民税の支払いが続きます。その分も見込んで資金を準備しておきましょう。主なポイントをまとめます。
退職月によって住民税の扱いが変わります
- 1〜4月退職:残りの住民税が退職月の給与・退職金から一括徴収される
- 5月退職:その年度の分は5月の給与で納め終わる(6月からの新しい年度の分は、納付書で自分で納める)
- 6〜12月退職:申し出がない限り普通徴収(納付書)に切り替わり、年4回に分けて支払う
出典:総務省「個人住民税について」
転職後の会社に就職した翌年は、前年(転職した年)の収入分の住民税が給与から特別徴収されます。年収が上がった年の翌年は住民税が増えることも把握しておきましょう。
失業給付はもらえる?2025年4月から給付制限が短縮
基本手当(いわゆる失業給付)は、次の仕事を探している人のためのお金です。転職先が決まっている場合や、入社まで期間が短い場合は受け取れないことがあります。対象になりそうな場合は、次のポイントを確認しましょう。
雇用保険 基本手当のポイント(2025年4月〜)
- 給付制限(自己都合退職):原則1ヶ月(2025年4月1日以降・旧:2ヶ月)
- 例外:5年以内に3回目以上の自己都合離職は3ヶ月
- 待機期間:7日間(ハローワーク登録後・すべての退職に共通)
- 給付日数の目安(一般・自己都合):被保険者期間(雇用保険に入っていた期間)10年未満→90日 / 10年以上20年未満→120日 / 20年以上→150日
- 基本手当日額の上限(2026年8月〜)
- 30歳未満:7,450円
- 30〜45歳未満:8,270円
- 45〜60歳未満:9,110円
- 60〜65歳未満:7,830円
出典:厚生労働省(2025年4月施行・雇用保険法等の一部を改正する法律)
なお、基本手当を受け取らずに1年以内に次の会社で雇用保険に入ると、前の会社で加入していた期間と通算されます。
退職金がある場合:退職所得控除で税負担を大幅に軽減できる
| 勤続年数 | 退職所得控除額 | 具体例 |
|---|---|---|
| 20年以下 | 40万円 × 勤続年数(最低80万円) | 勤続7年 → 280万円 |
| 20年超 | 800万円 + 70万円 × (勤続年数 − 20年) | 勤続30年 → 1,500万円 |
退職所得の計算式は「(退職金 − 退職所得控除)× 1/2」です。控除額以内の退職金なら税金がゼロになる場合もあります。
なお、「退職所得の受給に関する申告書」を会社に提出しておくと、退職金から差し引かれる税金(源泉徴収)が正しい額で計算されます。未提出の場合は一律20.42%が源泉徴収され、後日確定申告が必要になることがあります。
出典:国税庁「退職金と税」
転職前後の手取りをツールで試算する
転職前に確認しておきたい5つのチェックポイント
転職は「年収の変化」だけでなく、複数のお金の変化が同時に起きるイベントです。事前に把握しておくことで、焦らず準備ができます。
転職前の確認リスト
- 手取りの変化をシミュレーターで試算する(社会保険料と税金を差し引いて計算)
- 空白期間中の健康保険を選ぶ(任意継続 vs 国民健康保険の比較)
- 住民税の残額を確認する(退職月・普通徴収への切り替え)
- 失業給付の受給可否を確認する(給付制限1ヶ月・給付日数)
- 退職金がある場合は退職所得申告書を提出する
あわせて使ってみる
本記事は情報提供を目的としており、特定の金融商品・サービスへの投資を推奨するものではありません。税制・社会保険制度は法改正によって変更される場合があります。正確な情報は国税庁・日本年金機構・協会けんぽ・ハローワークでご確認ください。最終的な判断はご自身でお願いします。
あわせて読みたい
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「参考情報・公的機関リンク」にある国税庁・日本年金機構・厚生労働省・協会けんぽの資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年10月24日(数字の確かめ方について)
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
国税庁「確定申告書等作成コーナー」
— 確定申告書の作成・税額の試算 -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額 -
厚生労働省「医療保険」
— 健康保険・高額療養費・後期高齢者医療など -
全国健康保険協会(協会けんぽ)
— 健康保険料率・任意継続・給付など
よくある質問
Q. 転職すると手取りはどう変わる?
年収が同じでも、社会保険料率や住民税、退職金の有無で手取りは変わります。年収額面だけでなく手取りベースで比較することが大切です。
Q. 転職時に注意するお金の手続きは?
退職後の空白期間の健康保険・年金の切り替え、住民税の支払い方法、失業給付の手続きなどに注意が必要です。
Q. 退職金には税金がかかる?
退職所得控除があるため税負担は軽く済みます。勤続年数に応じた控除があり、一時金で受け取ると有利になりやすいです。