「扶養内に収めるか、超えて働くか」は、多くの人が悩むテーマです。「扶養」には2種類あります。税金の扶養(配偶者控除など、家族の税金が減る仕組み)と、社会保険の扶養(家族の健康保険に入れてもらい、自分では保険料を払わない仕組み)です。どちらの壁かで、変わるものが違います。2025〜2026年の税制改正・社会保険制度改正で「年収の壁」の位置が大きく動きました。この記事では、最新の制度をもとに年収帯ごとの手取り額を比較します。
2026年、「年収の壁」はどう変わった?
| 年収の壁 | 旧制度 | 2026年〜 |
|---|---|---|
| 103万の壁 | 103万超で所得税が発生 | 実質160万まで非課税(2025年)→ 2026年からさらに178万まで拡大(年収665万円相当以下の人が対象) |
| 106万の壁 | 月額賃金8.8万円以上など複数要件で社保加入 | 2026年10月〜 賃金要件を撤廃。週20時間以上などの条件を満たせば、賃金額に関係なく社会保険に加入(勤務先の人数要件は段階的に縮小) |
| 130万の壁 | 年収130万超で扶養から外れる(実績ベース判定) | 2026年4月〜 判定が「労働契約ベース」に変更。残業代や一時的収入増は除外 |
| 150万の壁 | 配偶者特別控除(配偶者の年収に応じて、夫や妻の税金が減る控除)の満額適用上限が150万 | 2025年に160万、2026年に169万へ引き上げ |
| 201万の壁 | 配偶者特別控除がゼロになるライン | 2026年から207万に(ゼロになるラインが上がった) |
年収別の手取りを比較してみた
扶養内の年収100万円から、配偶者特別控除が切れる207万円まで、5つの年収帯で手取りを比較しました。試算の条件は次のとおりです。
- 年収106万円以上は、勤務先の社会保険に加入する想定(2026年9月までの加入条件で、従業員51人以上の会社・週20時間以上)
- 社会保険料は協会けんぽ(中小企業の会社員などが入る健康保険)の東京都・2026年度の料率で概算
- 実際の手取りは、勤務先の保険料率や住んでいる自治体の住民税で変わります
| 年収 | 社会保険 | 社保料 | 所得税 | 住民税 | 手取り |
|---|---|---|---|---|---|
| 100万 | 扶養内 | 0 | 0 | 0 | 100万 |
| 106万 | 加入 | 約15.6万 | 0 | 0 | 約90.4万 |
| 130万 | 加入 | 約19.1万 | 0 | 約0.5万 | 約110万 |
| 160万 | 加入 | 約23.5万 | 0 | 約2.4万 | 約134万 |
| 207万 | 加入 | 約30.5万 | 0 | 約6.5万 | 約170万 |
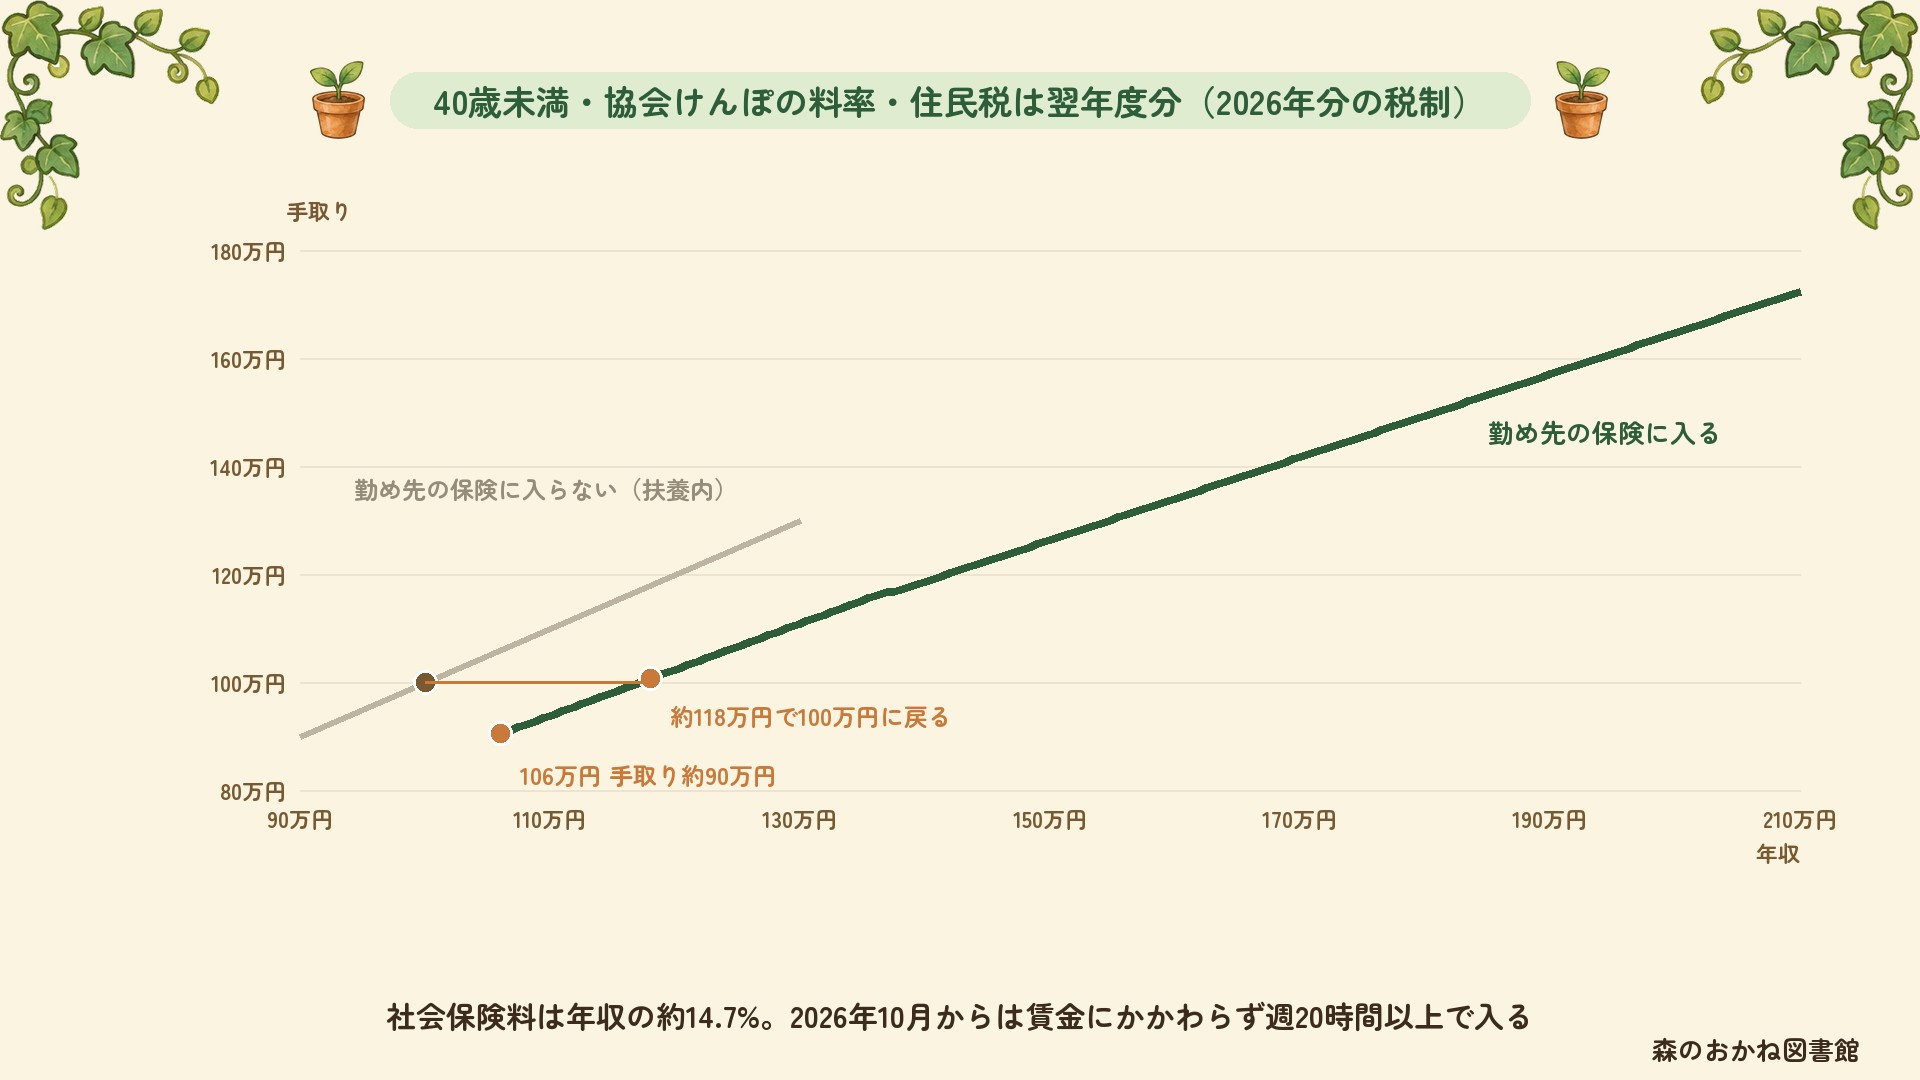
年収100万円(扶養内)の手取り100万円を上回るには、年収118万円ほどが必要です(2026年分の税制・この表の保険料率で計算)。この試算では、106万〜117万円の年収帯で、年収100万円のときより手取りが少なくなります。
社会保険に入るメリットも忘れずに
社会保険に自分で加入すると、次のような保障が受けられるようになります。
| 保障の種類 | 内容 |
|---|---|
| 厚生年金 | 将来受け取る年金額が国民年金だけの場合より増える。加入期間が長いほど上乗せが大きい |
| 傷病手当金 | 病気やケガで働けないとき、給与の約2/3が最長1年6か月支給される |
| 出産手当金 | 産前42日・産後56日の間、給与の約2/3が支給される |
特に傷病手当金と出産手当金は、扶養に入っている間や国民健康保険にはない制度です。手取りの変化と、表に挙げた年金や手当の保障を分けて確認すると、働き方を考える材料になります。
2026年10月の制度変更に注意
2026年10月から、社会保険の適用拡大がさらに進みました。それまでは「月額賃金8.8万円以上」「従業員51人以上の企業」などの要件がありましたが、賃金要件(月額8.8万円)が撤廃されました。
つまり、週20時間以上などの条件を満たせば、賃金の額に関係なく社会保険に加入することになります(従業員51人以上の会社などの条件は残ります)。
また、130万の壁についても2026年4月から判定方法が変わっています。
- 以前:実際の収入の実績で判定
- 2026年4月から:雇用契約で決まっている収入をもとに判定(労働契約ベース)。残業代や繁忙期の一時的な収入増は含めないため、契約上の年収が130万円未満なら扶養内にとどまれる
なお、一時的に年収が130万円を超えても、勤め先が「一時的な収入増」だと証明すれば扶養を続けられる運用(2023年10月〜)も続いています。
自分の年収で試算してみよう
壁ごとの手取りを表で見てきましたが、実際の手取り額は勤務先の社会保険料率や住んでいる自治体の住民税率によって変わります。自分の条件でシミュレーションしてみると、より正確な判断材料になります。
まとめ
- 103万の壁は実質160万まで引き上げ(2025年)/さらに2026年から178万まで拡大(年収665万円相当以下が対象)
- 106万で社会保険加入 → 手取りが約9.6万円減る「逆転現象」が起きる
- 手取りが100万円を超えるのは年収118万円あたりから
- 社会保険加入で厚生年金・傷病手当金・出産手当金の保障が得られる
- 2026年10月から賃金要件が撤廃、週20時間以上で社保加入に
- 130万の壁は「労働契約ベース」判定に変更、一時的な収入増は除外
※本記事の手取り計算は2026年時点の制度・税率に基づく概算です。社会保険料は協会けんぽ(東京都)の料率で試算しており、実際の金額は勤務先や自治体によって異なります。個別の判断は勤務先の担当部署や社会保険労務士にご確認ください。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額 -
厚生労働省「医療保険」
— 健康保険・高額療養費・後期高齢者医療など -
全国健康保険協会(協会けんぽ)
— 健康保険料率・任意継続・給付など -
厚生労働省「育児・介護休業」
— 育児休業給付金・産休・育休の制度 -
厚生労働省「社会保険適用拡大」
— 社会保険の適用対象拡大(106万円の壁など)
よくある質問
Q. 扶養内とフルタイムどちらが得?
年収の壁を少し超えると一時的に手取りが減りますが、さらに働くと逆転します。社会保険に入ると将来の年金が増える利点もあり、長期では働くほうが有利になることが多いです。
Q. 年収の壁を超えると手取りはどうなる?
社会保険の加入ライン(106万・130万円)を超えると保険料負担で一時的に手取りが減ります。ただし、もう一段働けば手取りは増えていきます。
Q. 2026年に年収の壁はどう変わった?
基礎控除や配偶者控除の見直しで所得税の壁が引き上げられました。一方、社会保険の壁(106万・130万円)は別物で、引き続き注意が必要です。