※本記事は2026年9月時点の情報です。児童手当の申請先や必要書類は、お住まいの市区町村によって異なる場合があります。
まず結論:3行でわかる要点
- 2026年に児童手当の増額はありません。いまの金額は2024年10月からのもの
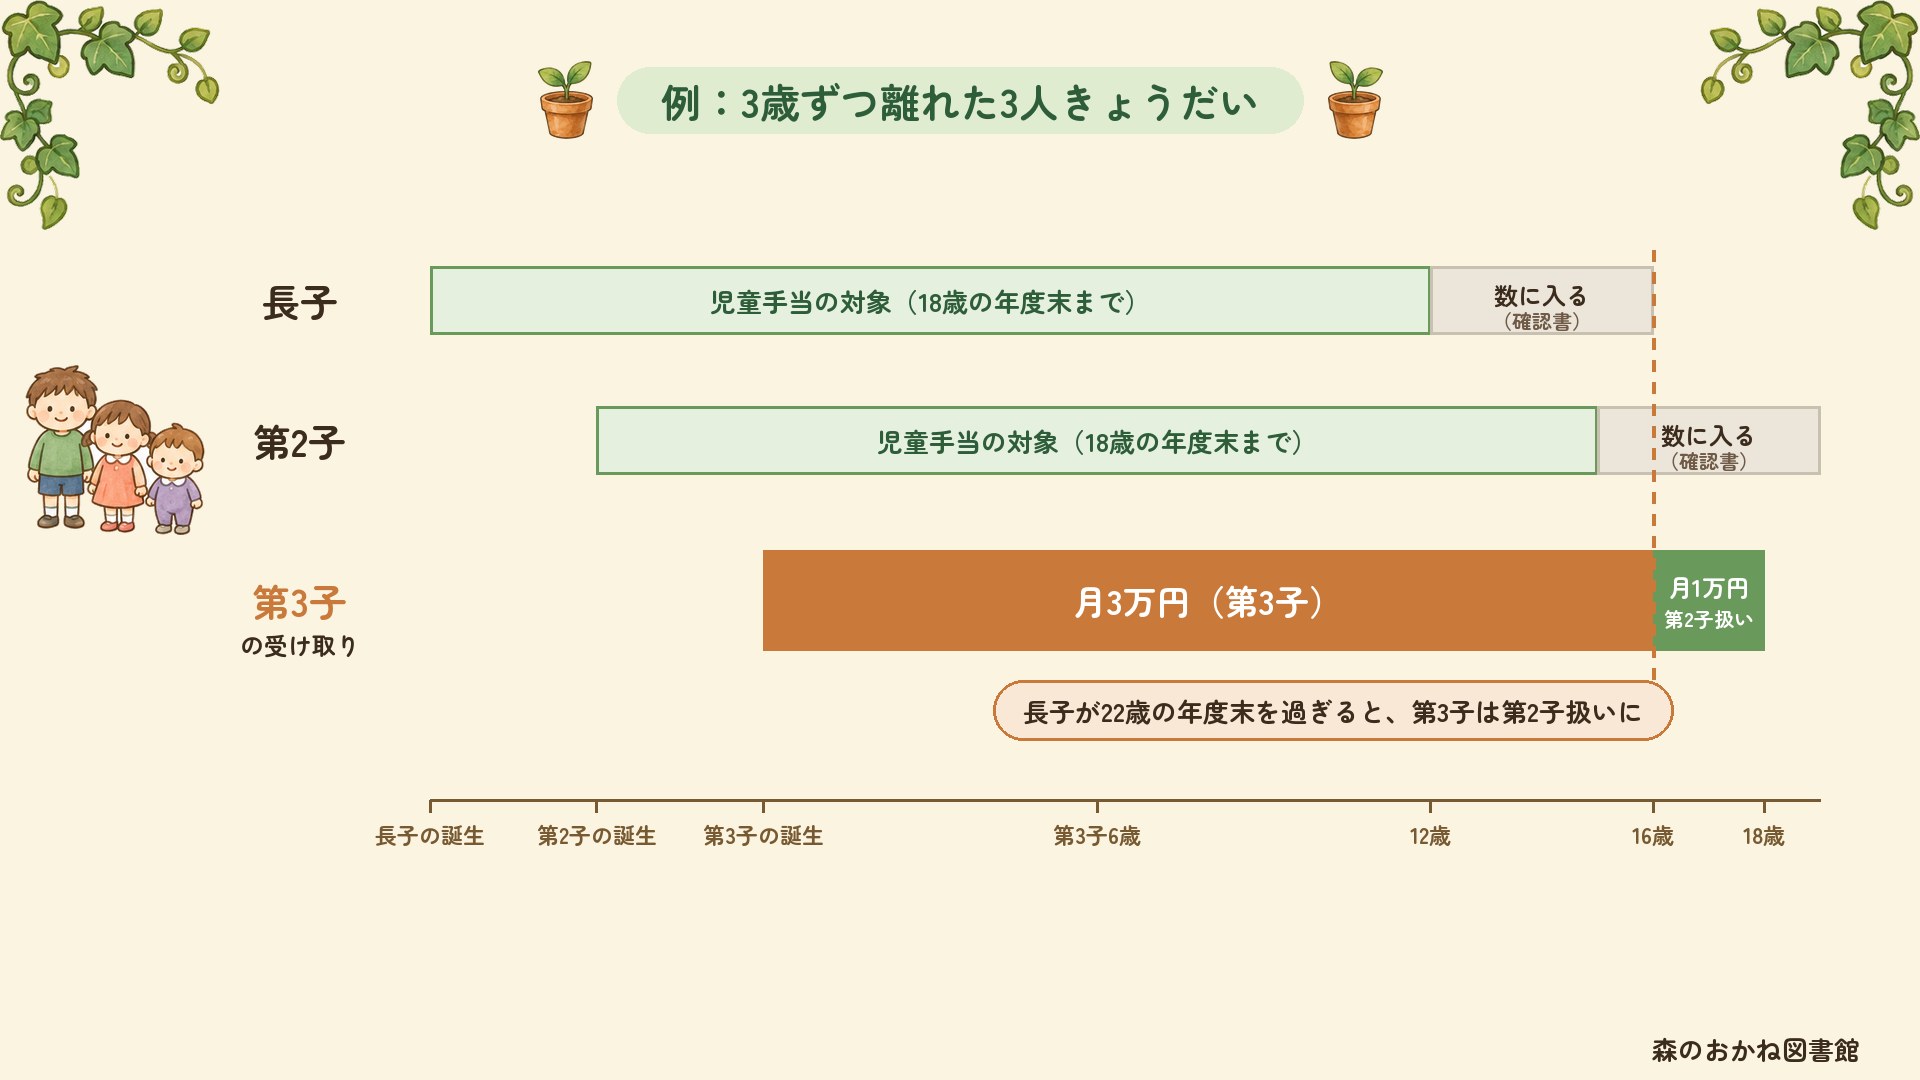
- 第3子以降の月3万円は、親が生活費を負担している22歳の年度末までの兄姉も数えて、上から何人目かを決める
- そのため上の子が22歳の年度末を過ぎると数え方が1つ繰り上がり、月3万円が1万円に下がることがある
- 本記事は制度そのもの(いくら・誰が・第3子の数え方)と、使い道別の比較を扱います
- 全部ためると総額いくら?では、ためる仕組み化と18年後の金額を詳しく扱います
- 子育て費用はいくら?では、教育費全体の総額を扱います
2024年10月に児童手当が大幅に拡充されました。所得制限(所得が多い世帯への支給を減らしたり止めたりする仕組み)がなくなり、支給期間も延びています。この記事では、拡充後の児童手当を「どう使うか」によって将来いくら差がつくのかを具体的に比較します。
2026年に児童手当は増額される?
先に結論を書きます。2026年に児童手当そのものの増額はありません。
「増額」として語られているのは、2024年(令和6年)10月分から実施された拡充のことです。所得制限の撤廃、高校生年代までの延長、第3子以降の月3万円への倍増、支給が年6回になったこと。これらはすでに実施済みで、2026年時点でも同じ内容が続いています。
2026年に子育て世帯まわりで新しく始まったのは、給付ではなく負担のほうです。2026年4月分の健康保険料から子ども・子育て支援金の徴収が始まりました。これは児童手当などの財源にあてられるもので、児童手当の金額が増えるわけではありません。
2024年10月からの児童手当、何が変わった?
2024年10月から、児童手当制度に以下の4つの大きな変更が加わりました。
| 変更点 | 変更前 | 変更後(2024年10月〜) |
|---|---|---|
| 所得制限 | あり(高所得者は減額・不支給) | 撤廃(全世帯が満額受給) |
| 第3子以降の額 | 月15,000円(3歳〜小学校卒業) | 月30,000円に倍増 |
| 支給期間 | 中学校卒業まで(15歳年度末) | 高校卒業まで(18歳年度末) |
| 支給回数 | 年3回(2月・6月・10月) | 年6回(偶数月) |
第3子の月3万円は「数え方」で決まる
ここが制度のいちばん分かりにくいところで、しかも金額に直結します。
「第3子以降」とは、こども家庭庁の説明では「児童及び児童の兄姉等のうち、年齢が上の子から数えて3人目以降の子」です。数える対象には、児童手当をもらっている子以外も含まれます。18歳の年度末を過ぎて22歳の年度末までの子も、親などが生活費を負担していれば数に入ります。
・児童手当の対象になっている子(0歳〜18歳の年度末)
・その兄姉のうち、22歳の年度末までで、親等に経済的負担がある子
大学生の兄姉も数に入る、というのが2024年10月からの変更点です。以前は高校生年代までしか数えなかったため、これによって第3子扱いになる家庭が増えました。
ただし、大学生年代(18歳の年度末を過ぎて22歳の年度末まで)の兄姉を数に入れるには、市区町村に「監護相当・生計費の負担についての確認書」(親が子の面倒を見て、生活費を負担していることを確かめる書類)を出す必要があります。出していないと数に入らず、下の子が第3子として扱われません。上の子が18歳の年度末を迎える前後に、市区町村からの案内を確認しておくと安心です。
上の子が22歳を過ぎると、下の子の額が下がる
裏を返すと、こうなります。数えるのは「その時点で対象になっている子」なので、いちばん上の子が22歳の年度末を過ぎると、数から外れます。すると下の子の順位が1つずつ繰り上がります。
これまで第3子だった子は第2子になり、月3万円が月1万円に下がります。手続きをしていなくても、自動的にそうなります。
ここを知らないと、家計の見通しを立てるときに大きくずれます。次に出てくる総額の数字も、この点を踏まえて読んでください。
18年間の総額はいくら?
児童手当を0歳から高校卒業(18歳の年度末)までもらい続けた場合、総額は以下のとおりです。
| 区分 | 0〜3歳未満 | 3歳〜高校卒業 | 18年間の総額 |
|---|---|---|---|
| 第1子・第2子 | 月15,000円 | 月10,000円 | 約234万円 |
| 第3子以降 | 月30,000円 | 月30,000円 | 約648万円 |
※第3子以降の「約648万円」は、18年間ずっと第3子のままだった場合の上限です。前の章のとおり、いちばん上の子が22歳の年度末を過ぎると順位が繰り上がり、月3万円が月1万円に下がります。この満額を受け取れるのは、いちばん上の子と第3子の年齢差が4歳程度までに収まる場合に限られます。年齢差が開くほど、実際の総額は648万円より少なくなります。
使い道別シミュレーション
第1子・第2子の児童手当(総額約234万円)を18年間、4つの方法でためた場合の比較です。先に、それぞれの違いを確認しておきます。
- 貯金:元本(ためたお金そのもの)は減らないが、ほとんど増えない
- NISA:投資信託などで運用し、増えた分に税金がかからない口座。増える見込みがある一方、元本を下回ることもある
- 学資保険:保険料を払い、満期に決まった額を受け取る保険。増え方は小さい
表の「利回り」は、1年で元本に対してどれだけ増えるかの割合です。
| パターン | 使い道 | 18年後の金額 | 貯金との差額 |
|---|---|---|---|
| A | 全額貯金(普通預金) | 約234万円 | — |
| B | 全額NISA(利回り5%想定) | 約392万円 | +約158万円 |
| C | 半分貯金 + 半分NISA | 約313万円 | +約79万円 |
| D | 学資保険(利回り0.5%想定) | 約246万円 | +約12万円 |
※児童手当を受け取る月額(3歳未満15,000円・その後10,000円)を毎月そのまま積み立て、年率を12で割った月複利(増えた分も含めて毎月増える計算)で出した概算値です。NISAの運用益は非課税として計算。実際の運用成果は市場環境により変動し、元本を下回ることもあります。
ただし学資保険には、NISAにはない「払込免除」があります。親に万一のことがあったとき、それ以降の保険料を払わなくても満期金は受け取れる仕組みです。増える額だけで決められない理由がここにあります。両者の違いは学資保険とNISA、教育費はどっちで貯めるべき?で詳しく整理しています。
使い道を決めるときの考え方
生活費に混ぜるかどうか
児童手当は、生活費と同じ口座に入ると使い道が見えにくくなります。月1万円でも18年間ためれば約234万円です。家計に余裕がなく生活費に充てる家庭もあるので、どちらが正しいということはありません。教育費にためると決めた場合は、次のように「別枠」にすると続けやすくなります。
・受け取り口座を生活用とは別にする
・入金されたら即座にNISA口座や定期預金へ移す
・家計簿上で「なかったもの」として扱う
NISAで積み立てる場合のよい点と注意点
NISAで積み立てる場合に言われるよい点は次の3つです。あわせて注意点も確認しておきましょう。
1. 投資期間が18年と長い
長く続けるほど、1年ごとの値動きがならされやすくなります。児童手当は0歳から18歳まで続くため、最大18年間の積立ができます。ただし、長く続けても元本を下回る可能性がなくなるわけではありません。
2. 毎月定額で積立しやすい
児童手当は偶数月に2ヶ月分が入金されます。これをそのまま積立設定に回せば、手間なく自動で投資が続けられます。
3. 運用益が非課税
新NISAなら運用益に税金がかかりません。通常なら約20%課税されるところが非課税になるため、利回り5%想定で18年運用した場合、約32万円の税金がかからない計算です。
注意点
使う時期が決まっているお金なので、大学入学の直前に相場が下がると、必要な額に届かないことがあります。元本を減らしたくない分は、貯金や学資保険で持つという考え方もあります。
教育費の目安を確認してみよう
児童手当の使い道を決めるには、そもそも「教育費がいくら必要なのか」を把握しておくことが大切です。進路によって必要額は大きく変わるため、自分の家庭の条件でシミュレーションしてみましょう。
まとめ
- 2024年10月から所得制限撤廃・第3子月3万円・高校卒業まで延長
- 第1子・第2子の18年間総額は約234万円。第3子以降は、18年間ずっと第3子として数えられた場合に約648万円
- 年5%で積み立てられた場合は約392万円(貯金より約158万円多い)。ただし元本を下回ることもある
- 教育費にためるなら、受け取り口座を分けるなど「別枠」にすると続けやすい
- 値下がりが不安なら、半分を貯金で持つ方法もある
※本記事の金額は2024年10月施行の児童手当制度に基づく概算です。NISA運用シミュレーションは年利5%・複利・非課税で計算しており、実際の運用成果を保証するものではありません。投資にはリスクがあり、元本割れの可能性があります。学資保険の利回りは商品により異なります。家計の状況に応じて、無理のない範囲でご判断ください。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
こども家庭庁「児童手当制度のご案内」
— 支給額・支給月・第3子以降の数え方 -
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
厚生労働省「育児・介護休業」
— 育児休業給付金・産休・育休の制度 -
文部科学省「子どもの学習費調査」
— 幼稚園〜高校までの教育費統計
よくある質問
Q. 2024年10月から児童手当はどう変わった?
所得制限が撤廃され、支給対象が高校生年代(18歳まで)に拡大、第3子以降は月3万円に増額されました。すべての子育て世帯が対象になりました。
Q. 児童手当は18年間で総額いくら?
第1子・第2子は0歳から18歳まで合計で約234万円、第3子以降は月3万円のため総額がさらに大きくなります。
Q. 児童手当の使い道はどう決める?
教育費にためる場合は、受け取り口座を分けると続けやすくなります。NISAなどで運用すると増える可能性がある一方、元本を下回ることもあるため、使う時期に合わせて貯金と組み合わせる考え方もあります。