※本記事の数値・料率・制度内容は2026年9月時点の情報に基づきます。税制改正や料率改定により変動する可能性があるため、最新の数字は記事末尾の公的機関リンクからご確認ください。
「相続税は富裕層だけ」というイメージは、2015年の税制改正以降は通用しにくくなっています。基礎控除の引き下げで対象者が大きく増え、都市部の持ち家+預貯金で簡単に課税ラインを超えるケースも増えました。この記事では、相続税の基本的な仕組み・基礎控除・特例・申告手順を、初めて相続を経験する人向けに整理します。
相続税の仕組みをざっくり理解する
相続税は、亡くなった人(被相続人)の財産を引き継ぐ際にかかる税金です。すべての相続に課税されるわけではなく、基礎控除(だれでも差し引ける一定の額)を超える部分にだけかかります。
相続税の基礎控除
3,000万円 + 600万円 × 法定相続人の数
法定相続人は、法律で決められた相続人(配偶者や子など)のことです。例えば、亡くなった父の財産を母・子2人で相続する場合、基礎控除は「3,000万円 + 600万円 × 3人 = 4,800万円」。遺産総額がこれ以下なら相続税はかからないのが原則です。
「対象になりやすい」のはどんな家庭?
| 家庭の状況 | 基礎控除 | 課税の可能性 |
|---|---|---|
| 配偶者+子1人 | 4,200万円 | 都市部の持ち家+預貯金で超える可能性大 |
| 配偶者+子2人 | 4,800万円 | 同上 |
| 配偶者+子3人 | 5,400万円 | 超えるケースは限定的 |
| 子なし配偶者のみ | 3,600万円 | 比較的超えやすい |
「持ち家(2,000〜3,000万円相当)+預貯金(数百万〜数千万円)+生命保険(受取人指定)」を合わせれば、配偶者+子1人の家庭で4,200万円を超えるのは決して珍しくありません。
相続税がかかる財産・かからない財産
課税対象になる主な財産
| 区分 | 具体例・評価方法 |
|---|---|
| 不動産 | 土地(路線価または倍率方式で評価)、建物(固定資産税評価額で評価) |
| 金融資産 | 預貯金、株式、投資信託、国債、社債など |
| 生命保険金 | 「500万円 × 法定相続人の数」の非課税枠あり |
| 死亡退職金 | 同じく「500万円 × 法定相続人の数」の非課税枠 |
| 貴金属・美術品 | 時価で評価(査定が必要なケースも) |
| 名義預金 | 名義は子・孫でも実質的に被相続人の財産なら課税対象 |
※路線価は、道路ごとに決められた土地の評価の基準です。路線価のない地域では、固定資産税評価額(固定資産税の計算に使う評価額)に決められた倍率を掛けます。これが倍率方式です。
課税されない財産
- 墓地・墓石・仏壇・仏具など祭祀財産(生前に購入した方が節税になることが多い)
- 生命保険金の非課税枠分(500万円 × 法定相続人の数)
- 国・地方公共団体・特定の公益法人への寄附
- 香典(社会通念上相当な金額の範囲内)
相続税の計算手順(5ステップ)
相続税の計算は段階的に行います。手順を理解すれば、自分の家のおおよその税額が見えてきます。
ステップ1:遺産総額を計算
全相続財産(不動産・預貯金・株式・保険金など)を時価で評価し合計します。葬式費用・借金・未払い税金は差し引き可。
ステップ2:基礎控除を差し引く
3,000万円 + 600万円 × 法定相続人数。これを下回るなら相続税はかからず、申告も原則不要(特例適用時を除く)。
ステップ3:法定相続分で仮に分ける
基礎控除を引いた残りを、法定相続分(法律で決められた取り分の割合)で分けたと仮定します。配偶者と子が相続人なら、配偶者が1/2、子は残りを人数で等分します。実際の分け方とは関係なく、まず税金の総額を出すための計算です。
ステップ4:各人ごとに税率を適用
仮に分けた金額ごとに、下の表の税率を掛け、表の「控除額」を引きます。この控除額は基礎控除とは別のもので、計算を簡単にするための額です。各人の額を合計したものが「相続税の総額」です。
ステップ5:実際に受け取った割合で分ける・配偶者の税額軽減
相続税の総額を、実際に各人が受け取った割合で分け直します。配偶者は1.6億円(または法定相続分相当額)まで非課税の特例あり。
相続税率の表
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | − |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
具体的なケース別シミュレーション
ケース1:遺産5,000万円・配偶者と子2人が相続
遺産総額:5,000万円
基礎控除:3,000万円 + 600万円 × 3人 = 4,800万円
課税対象:5,000 − 4,800 = 200万円
法定相続分で仮に分ける:配偶者100万円 / 子50万円ずつ
各人の仮の税額:配偶者 100×10%=10万円 / 子1人 50×10%=5万円
相続税の総額:10 + 5 + 5 = 20万円
法定相続分どおりに分けた場合:配偶者の分(10万円)は配偶者の税額軽減でゼロ。子は1人5万円(2人で10万円)が目安
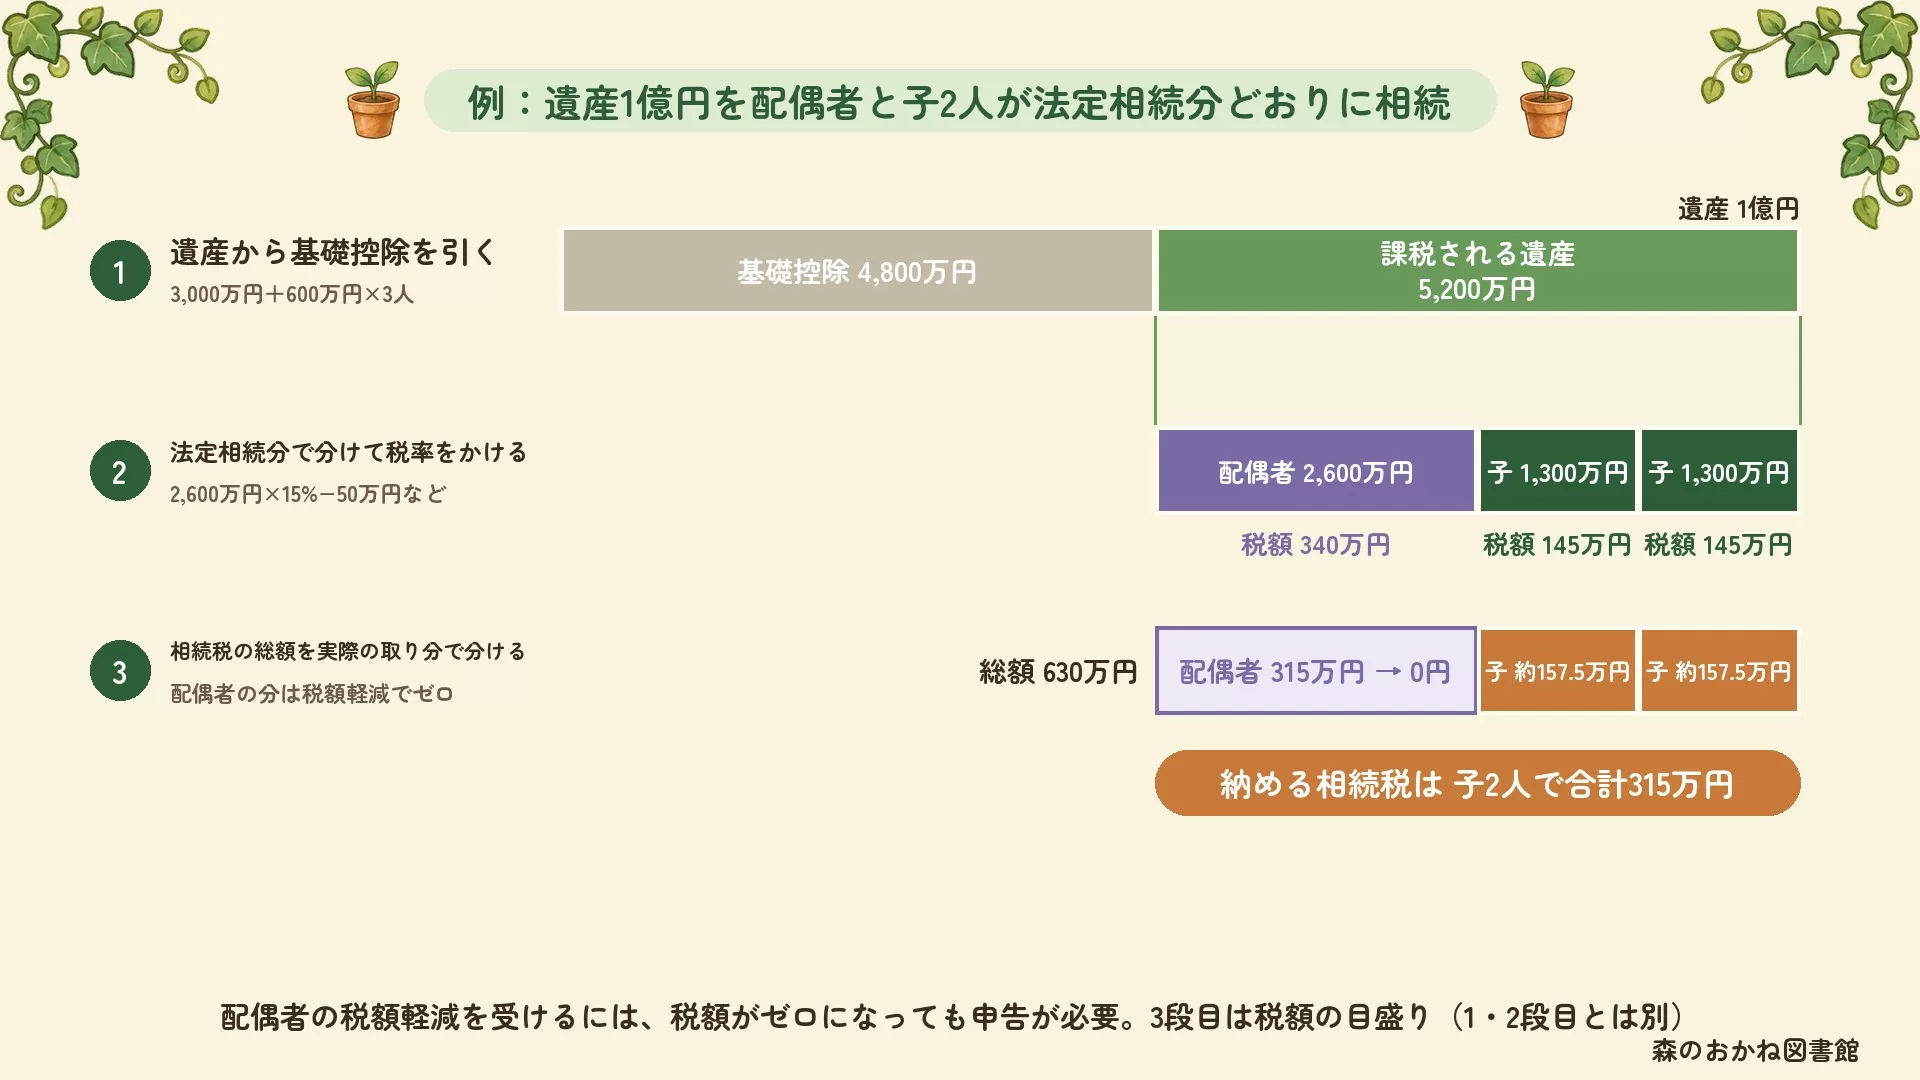
ケース2:遺産1億円・配偶者と子2人が相続
遺産総額:1億円
基礎控除:4,800万円
課税対象:10,000 − 4,800 = 5,200万円
法定相続分で仮に分ける:配偶者2,600万円 / 子1,300万円ずつ
各人の仮の税額:配偶者 2,600×15%−50=340万円 / 子1人 1,300×15%−50=145万円
相続税の総額:340 + 145 + 145 = 630万円
法定相続分どおりに分けた場合:
・配偶者の分:総額630万円の2分の1の315万円。配偶者の税額軽減でゼロ
・子1人の分:約157.5万円
・子2人の合計:315万円
主な特例・控除
配偶者の税額軽減
配偶者が取得した財産については、「1億6,000万円」または「法定相続分相当額」のいずれか多い方まで相続税がかからない特例です。実質的に、配偶者がいる場合は1次相続でほとんど課税されないケースも多くあります。
ただし、この特例を使うには相続税の申告が必須。基礎控除を超えていても「ゼロになるから申告しなくていい」とはなりません。
小規模宅地等の特例
被相続人が住んでいた自宅の土地について、一定の条件を満たせば評価額が最大80%減額される特例。条件は配偶者または同居していた子が引き継ぐなど。
都市部の自宅は土地評価額が高くなりがちで、この特例の有無で相続税が大きく変わります。同居していたかどうかなどで、使えるかどうかが変わります。家族の状況に照らして、条件を確認します。
未成年者控除・障害者控除
未成年(18歳未満)の相続人は「18歳になるまでの年数 × 10万円」、障害者は「85歳になるまでの年数 × 10〜20万円」が控除されます。
暦年贈与と相続財産への加算(贈与税との関係)
亡くなる前の一定期間に贈与した財産は、相続財産に加えて相続税を計算します。これを「持ち戻し」と呼びます。お金を実際に返すのではなく、計算上の扱いです。2024年1月1日以降の贈与から、この期間が3年→7年に段階的に延長されました。経過措置として、相続開始4〜7年前の贈与は合計100万円を差し引いた金額が相続財産に加算されます。7年がすべて適用されるのは、2031年1月以降の相続です。贈与を考えるときは、この期間もあわせて確認します。詳しくは贈与税の記事を参照。
申告と納税の手順
申告期限:相続開始から10ヶ月以内
被相続人が亡くなった日の翌日から10ヶ月以内に、被相続人の住所地を管轄する税務署に申告書を提出します。これを過ぎると延滞税や加算税が発生します。
必要書類の例
- 被相続人の出生から死亡までの戸籍謄本
- 相続人全員の戸籍謄本・住民票
- 遺産分割協議書(遺産の分け方をまとめた書類。相続人全員の実印と印鑑証明書が必要)
- 不動産の登記事項証明書・固定資産評価証明書
- 預貯金の残高証明書(死亡日時点)
- 株式・投資信託の評価明細
- 生命保険金支払明細書
- 葬式費用の領収書
- 債務(住宅ローン残高、未払い医療費など)の明細
納税方法
原則は現金一括納付。納付が困難な場合は「延納」(最大20年の分割払い)や「物納」(不動産・株式での納付)が認められるケースもありますが、要件は厳格です。
「自分でやる」か「税理士に頼む」か
相続税の申告は自分でやることも可能ですが、不動産が含まれる場合や遺産総額が大きい場合は税理士に依頼するケースが多いです。
| パターン | 向いている人 | 費用目安 |
|---|---|---|
| 自分で申告 | 遺産が預貯金中心・5,000万円以下・相続人で揉めていない | 0円 |
| 税理士に依頼 | 不動産あり・遺産5,000万円超・小規模宅地等の特例を使う・相続人が揉めそう | 遺産総額の0.5〜1.0%程度(数十万〜100万円台) |
税理士費用は決して安くありませんが、特例を正しく適用することで税理士費用を上回る節税ができるケースも多くあります。
相続税対策は「元気なうちに始める」が鉄則
相続が発生してからできることは限られます。生前の贈与には7年の持ち戻しもあるため、準備には時間がかかります。以下では、生前に確認できる制度を整理します。
- 暦年贈与の活用:年110万円までは贈与税非課税。長期で複数人に贈与することで相続財産を圧縮
- 生命保険の非課税枠の活用:「500万円 × 法定相続人数」までは非課税で受け取れる
- 不動産購入による評価圧縮:現金より不動産(特に賃貸)のほうが評価額が下がる
- 住宅取得等資金の贈与の特例:子・孫への住宅資金贈与は一定額まで非課税(2026年12月31日までの贈与)
- 結婚・子育て資金の一括贈与の非課税特例:18歳以上50歳未満の子・孫へ、最大1,000万円まで非課税。期限は2027年3月31日までの贈与。受け取る人の前年の合計所得が1,000万円以下であることが条件
- 教育資金の一括贈与の特例は、2026年3月31日で終了しました
整理すると、こういうことだった
- 相続税の基礎控除は「3,000万円+600万円×法定相続人数」
- 2015年の改正で対象者が大きく増加(都市部の持ち家+預貯金で課税ライン到達も)
- 配偶者は1.6億円または法定相続分まで非課税の特例あり(要申告)
- 小規模宅地等の特例で自宅の土地評価額を最大80%減額できる
- 申告期限は相続開始から10ヶ月以内、現金一括納付が原則
- 不動産あり・5,000万円超・特例適用が必要なら税理士に依頼するのが現実的
- 生前の贈与は、亡くなる前7年分(段階的に延長中)が相続財産に加算される。準備には時間がかかる
あわせて読みたい
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「参考情報・公的機関リンク」にある国税庁の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年10月20日(数字の確かめ方について)
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「相続税・贈与税」
— 相続税の制度全般・申告手順 -
国税庁「相続税の計算」
— 相続税の計算手順の解説 -
国税庁「小規模宅地等の特例」
— 自宅の土地評価額減額の条件 -
国税庁「配偶者の税額軽減」
— 配偶者控除の適用条件と計算
よくある質問
Q. 相続税は誰が払う?
遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)を超えた場合に、財産を相続した人が払います。基礎控除以下なら相続税はかかりません。
Q. 相続税の基礎控除はいくら?
「3,000万円+600万円×法定相続人の数」です。例えば相続人が3人なら4,800万円までは相続税がかかりません。
Q. 相続税を軽くする方法は?
配偶者の税額軽減、小規模宅地等の特例、生前の暦年贈与や生命保険の非課税枠などがあります。早めの対策で負担を抑えられます。
このテーマの記事をまとめて読む
親の介護・相続のお金まとめ →
関係する記事を、読む順番に並べています。