※本記事の数値・料率・制度内容は2026年9月時点の情報(令和8年度税制改正)に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
・【2026年】178万円の壁とは?所得税が変わる仕組みでは「年収帯別の影響」を解説
・本記事は基礎控除そのものの仕組み(本則/特例/物価連動/住民税との違い/実務での扱い)に焦点を当てます
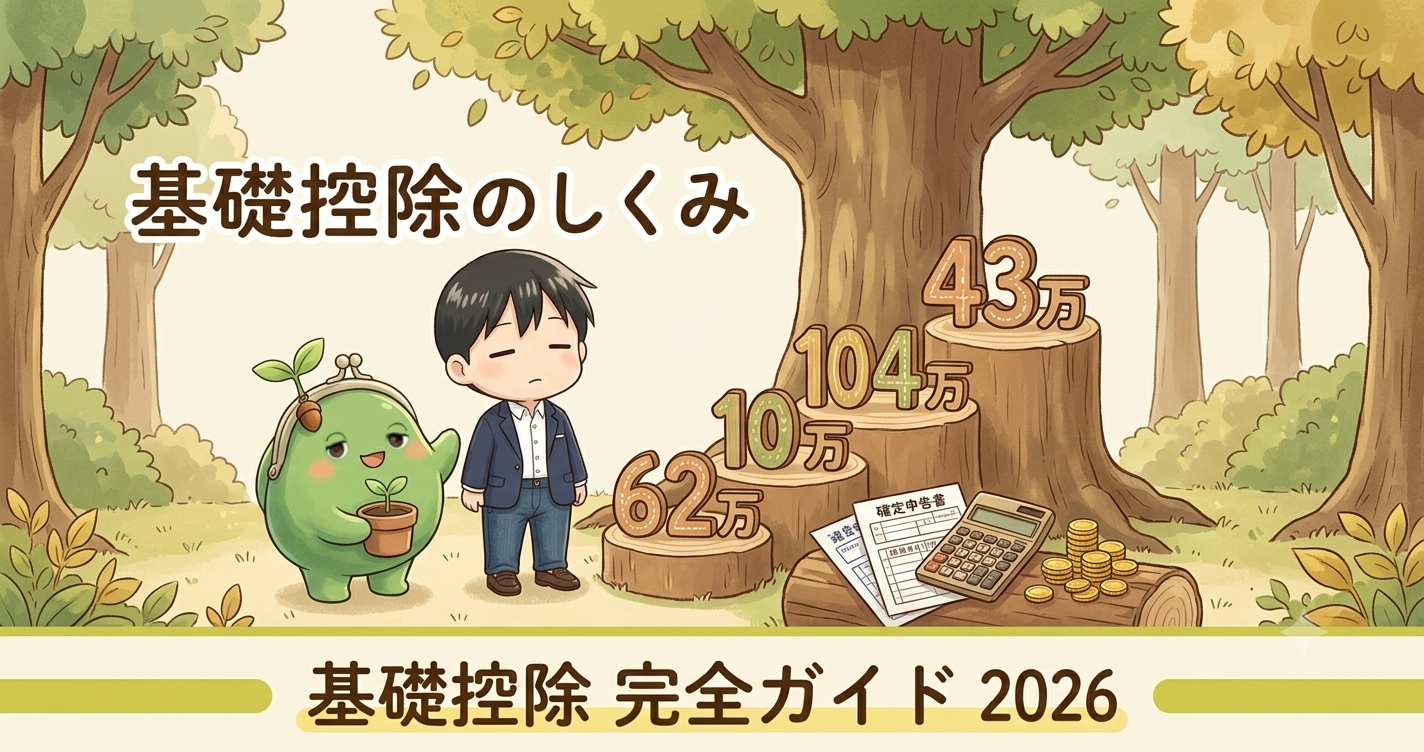
2026年から基礎控除の仕組みが大きく変わります。新聞・ニュースでは「最大104万円」「年収665万円以下に上乗せ」など断片的な情報が飛び交いますが、実際は本則(基本のルール)・特例(期間を限った上乗せ)・物価連動・住民税の4つの要素が組み合わさっています。この記事では、基礎控除の仕組みを順を追って整理し、年末調整(会社が行う所得税の精算)や確定申告(自分で所得と税金を申告する手続き)の書類での扱いまで解説します。
そもそも基礎控除とは?
基礎控除は、納税者なら誰でも適用される所得控除のひとつ。「最低限の生活費は税金をかけない」という考え方に基づいて、所得から一定額を差し引いてから税金を計算する仕組みです。
① 給与収入 − 給与所得控除 = 給与所得(合計所得金額)
② 給与所得 − 基礎控除 − その他の所得控除 = 課税所得
③ 課税所得 × 税率 = 所得税
給与所得控除は、会社員の必要経費の代わりに給与収入から差し引く額です。基礎控除は、そのあとの所得から差し引きます。2つは別の控除です。
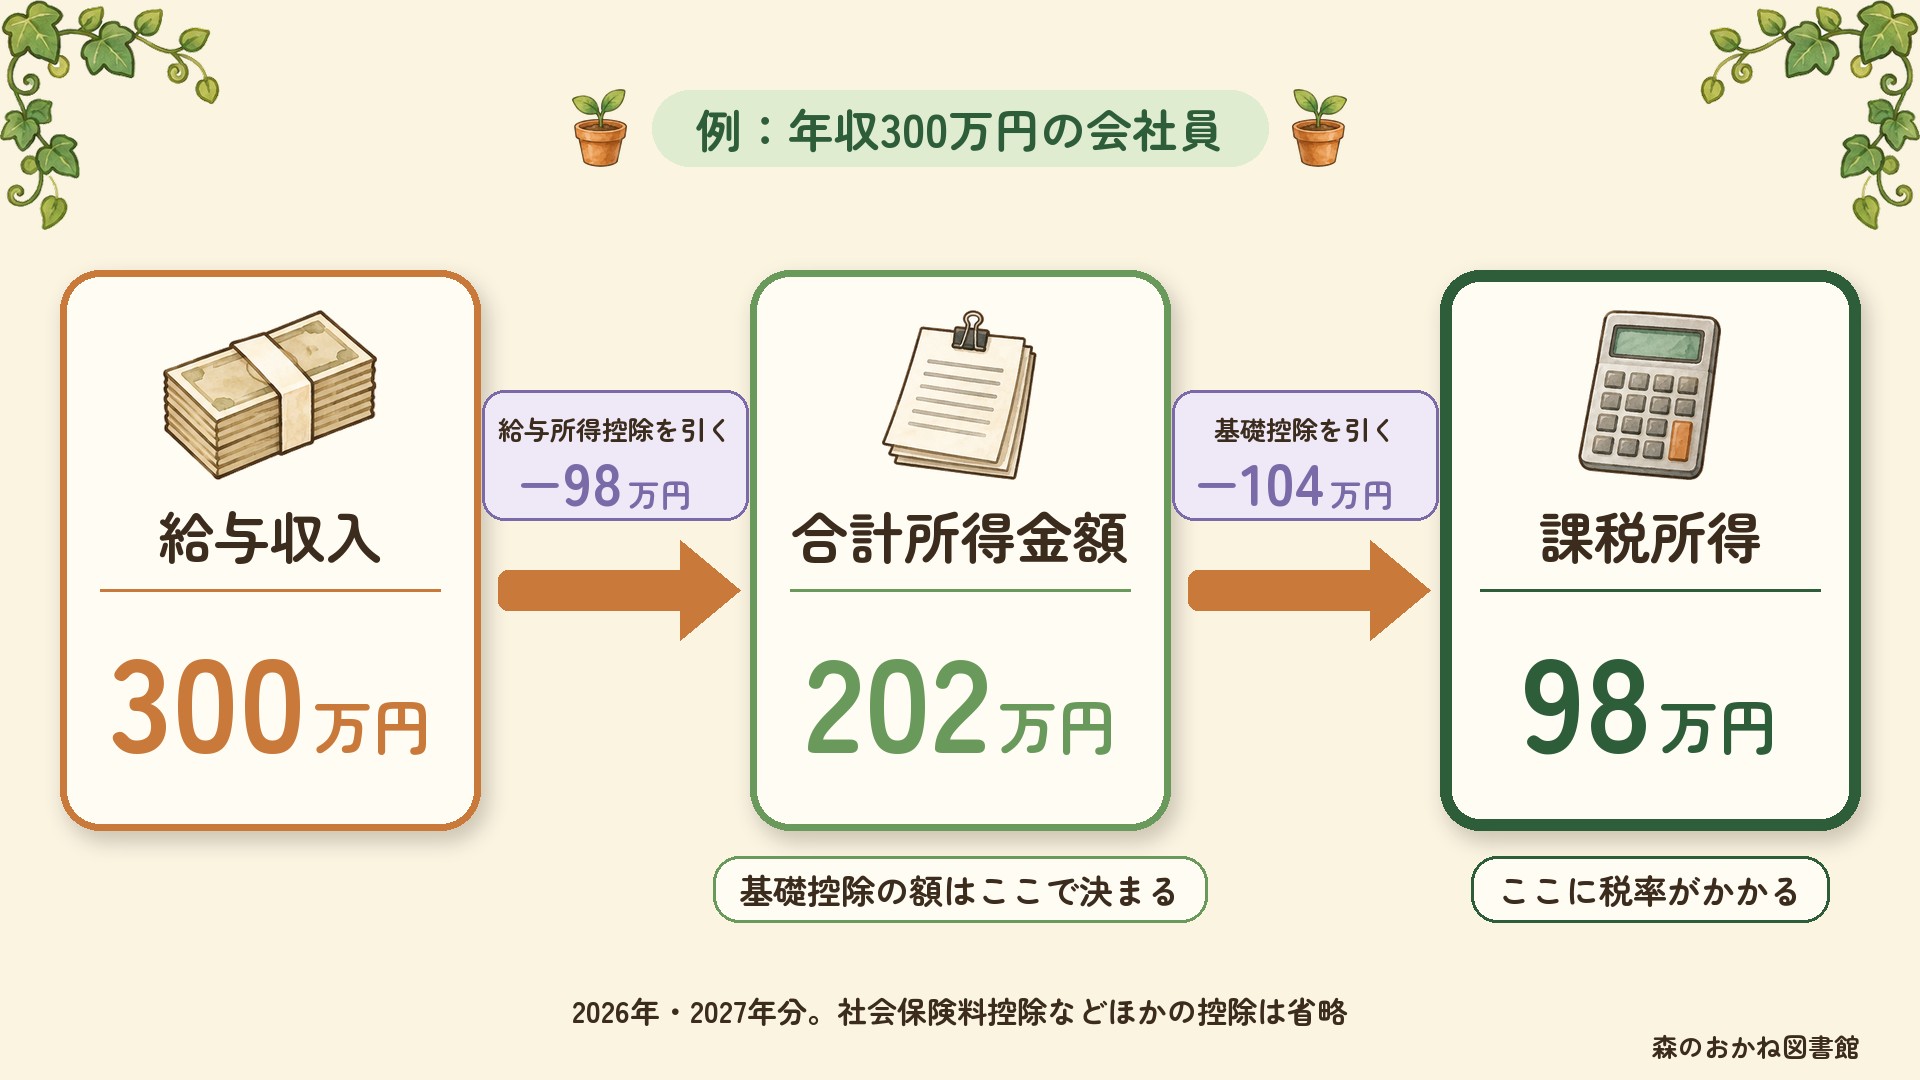
基礎控除が大きいほど課税所得が小さくなり、所得税も軽くなります。長らく48万円(2019年以前は38万円)でしたが、2025年と2026年の連続改正で大きく動きました。
2025年改正:48万円から段階制へ
2025年(令和7年)の税制改正で、基礎控除は所得帯別の階段制になりました。一律48万円だったものが、合計所得金額に応じて58〜95万円になりました。
表の「合計所得金額」は年収ではなく、年収から給与所得控除などを引いた所得の合計です。会社員なら、源泉徴収票の「給与所得控除後の金額」が目安になります。年収との対応は、後の「年収別に見る2026年の基礎控除」の表にまとめています。
| 合計所得金額 | 2024年まで | 2025年改正後 |
|---|---|---|
| 132万円以下 | 48万円 | 95万円 |
| 132〜336万円 | 48万円 | 88万円 |
| 336〜489万円 | 48万円 | 68万円 |
| 489〜655万円 | 48万円 | 63万円 |
| 655〜2,350万円 | 48万円 | 58万円 |
低所得者ほど多く控除される設計で、扶養を外れて働き始めたパート主婦・主夫の所得税負担を軽くする狙いがあります。
2026年改正:本則の物価連動+上乗せ特例
2026年(令和8年度)の税制改正では、上記の階段そのものが大きく組み替えられました。ポイントは2つあります。
ポイント1:本則の物価連動制(期限を決めずに続く仕組み)
直近2年間の消費者物価指数(身の回りのモノやサービスの値段の動きを表す数字)の伸びに連動して、基礎控除の本則を引き上げる仕組みが導入されました。物価の上昇を反映して、2025年改正で58万円になっていた本則が62万円(+4万円)に。今後は2年ごとに物価の動きを見て見直す仕組みです。
ポイント2:489万円以下は一律104万円へ(2026・2027年限定)
2026年分と2027年分に限って、次の上乗せが行われます。
- 対象:合計所得金額489万円以下(給与収入でおよそ665万円以下)の人
- 控除額:本則62万円+特例42万円=合計104万円
2025年改正では所得に応じて88万円・68万円と段階的に下がる仕組みでしたが、2026年分からは489万円以下なら一律104万円に整理されています。
| 合計所得金額(給与収入) | 2025年 | 2026・2027年 |
|---|---|---|
| 132万円以下(年収206万以下) | 95万円 | 104万円(+9万) |
| 132〜336万(年収206〜475万) | 88万円 | 104万円 |
| 336〜489万(年収475〜665万) | 68万円 | 104万円 |
| 489〜655万(年収665〜850万) | 63万円 | 67万円 |
| 655〜2,350万(年収850万超) | 58万円 | 62万円 |
住民税の基礎控除は所得税と別物
所得税の基礎控除がこれだけ動いても、住民税の基礎控除は43万円のまま据え置きです。これは年末調整や確定申告で混乱しやすいポイント。
| 税金 | 基礎控除(2026年分・年収665万円以下) | 基礎控除(2026年分・年収665万円超) |
|---|---|---|
| 所得税 | 104万円 | 62〜67万円(所得帯別) |
| 住民税 | 43万円 | 43万円 |
所得税の基礎控除は、合計所得489万円(給与収入でおよそ665万円)以下なら一律104万円。それを超えると67万円、さらに合計所得655万円超では62万円に下がります。一方で住民税の基礎控除は所得帯にかかわらず43万円。所得税は安くなっても、住民税の基礎控除は変わりません。
ただし、住民税の非課税ライン(住民税がかからない年収の上限)は、給与所得控除の引き上げにあわせて動いています。単身で1級地(大都市など、生活費の水準が高い地域の区分)の場合の目安は次のとおりです。
- 2025年の所得(2026年度の住民税):年収110万円
- 2026年の所得(2027年度の住民税):年収119万円
所得税より低い年収から住民税がかかり始める関係は、2026年も変わりません。
年収別に見る2026年の基礎控除
基礎控除は「給与収入」ではなく、そこから給与所得控除を引いた合計所得金額で判定されます。給与収入の目安とあわせて整理すると、次のようになります。
| 給与収入の目安 | 合計所得金額 | 2026年分の基礎控除 |
|---|---|---|
| 200万円 | 約126万円 | 104万円 |
| 300万円 | 約202万円 | 104万円 |
| 400万円 | 約276万円 | 104万円 |
| 600万円 | 約436万円 | 104万円 |
| 約665万円 | 約489万円 | 104万円(ここが上限) |
| 700万円 | 約520万円 | 67万円 |
| 約850万円 | 約655万円 | 67万円(ここが上限) |
| 900万円 | 約705万円 | 62万円 |
※給与所得控除を差し引いた概算です。2025年(令和7年分)は合計所得金額に応じて95万・88万・68万・63万・58万と段階的でしたが、2026年分からは489万円以下が一律104万円に整理されました。
年末調整・確定申告での書き方
年末調整の書類「基礎控除申告書」
会社員の場合、毎年11〜12月に提出する「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」に基礎控除の情報を記入します。最新の様式は、国税庁のホームページで確認できます。
記入で重要なのは「給与所得控除後の所得金額」。給与額面ではなく、所得金額(収入から給与所得控除を引いた金額)で判定します。年収500万円の人なら、給与所得控除144万円を引いた356万円が「合計所得金額」になります。
確定申告書(フリーランス・副業の場合)
確定申告では、所得控除欄に基礎控除額を記入します。国税庁の確定申告書等作成コーナー(ネットで申告書を作れるページ。e-Taxで提出もできる)を使えば、合計所得金額に応じた基礎控除額が自動で計算されます。手書きの場合は、上の表を参照して該当する金額を記入してください。
よくある誤解
誤解1:「基礎控除=給与所得控除」と混同
給与所得控除は「収入から経費代わりに差し引く」もの。基礎控除は「所得から最低生活費を差し引く」もの。両者は別の制度です。
給与所得 −(基礎控除・その他控除) = 課税所得
課税所得 × 税率 − 控除額 = 所得税
誤解2:「全員が104万円もらえる」
104万円になるのは合計所得金額489万円(給与収入で約665万円)以下の人です。それを超えると67万円、合計所得655万円超では62万円と段階的に下がります。
誤解3:「住民税も同じだけ控除される」
住民税の基礎控除は所得税と別の体系で、43万円のまま据え置き(合計所得金額2,400万円以下の場合)。所得税と住民税では基礎控除の額が違うため、手取りを計算するときは分けて確認しましょう。
誤解4:「2026年からずっと104万円」
上乗せ特例(本則62万円+特例42万円=104万円)は2026・2027年の2年間限定の時限措置。2028年分以後は、合計所得132万円以下が99万円、それを超える人は62万円になる予定です(国税庁の令和8年度改正資料による。今後の税制改正で変わる可能性があります)。
整理すると、こういうことだった
- 基礎控除は「最低限の生活費は税金をかけない」ための所得控除
- 2025年改正で48→58〜95万円の階段制を導入(合計所得金額別)
- 2026年改正で本則62万円に物価連動引き上げ+合計所得489万円以下に104万円特例(2026・2027年限定)
- 2025年改正より減税の対象が大きく広がり、合計所得489万円(給与収入で約665万円)までは一律104万円に
- 住民税の基礎控除は43万円据え置き。所得税の基礎控除の引き上げは、住民税には反映されない
- 「合計所得金額」は給与収入から給与所得控除を引いた金額。年収そのものではない
- 年末調整・確定申告では「合計所得金額」で基礎控除額が決まる
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報は各公式サイトでご確認ください。
-
国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
— 2025年改正の正式情報 -
財務省「令和8年度税制改正大綱」
— 2026年改正の正式情報 -
国税庁タックスアンサー「基礎控除」
— 基礎控除の制度全般 -
国税庁タックスアンサー「給与所得控除」
— 給与所得控除の計算式
よくある質問(FAQ)
Q. 基礎控除は全員が104万円になりますか?
A. いいえ。104万円になるのは合計所得金額489万円(給与収入で約665万円)以下の人です。489万円超655万円以下は67万円、655万円超2,350万円以下は62万円と段階的に下がります。
Q. 所得税の基礎控除と住民税の基礎控除は同じ?
A. 異なります。所得税の基礎控除は2026年に最大104万円まで拡大されますが、住民税の基礎控除は43万円のまま据え置きです。所得税が安くなっても住民税は変わらないため、手取り計算では注意が必要です。
Q. 基礎控除の特例(104万円)はいつまで続く?
A. 基礎控除の上乗せ特例は2026年・2027年の2年間限定の時限措置です。2028年分以後は、合計所得132万円以下が99万円、それを超える人は62万円になる予定です(国税庁の令和8年度改正資料による。今後の税制改正で変わる可能性があります)。