高額療養費制度は、1ヶ月の医療費が高額になったとき、自己負担に上限を設けてくれる制度です。この上限額が2026年8月から引き上げられ、さらに2027年8月にもう一段階の変更が予定されています。
2026年8月から何が変わる?
上限額は、所得に応じた区分(ア〜オ)ごとに決まっています。ここでは70歳未満の人の話をします。ひとことで言うと、区分ア〜エで月の上限額が約7%上がります。ただし住民税非課税の区分オだけは約4%と、上げ幅が抑えられています。
いちばん多くの会社員が該当する「区分ウ(年収約370〜770万円)」の場合、月の上限額は次のように変わります。式の「総医療費」は、窓口で払う分と健康保険が払う分を合わせた、医療費の全体の額です。
改正前:80,100円 +(総医療費 − 267,000円)× 1%
2026年8月〜:85,800円 +(総医療費 − 286,000円)× 1%
→ 総医療費80万円の月なら、約5,500円の負担増
所得区分ごとの変更一覧(70歳未満)
| 区分 | 年収の目安 | 改正前 | 2026年8月〜 | 増額 |
|---|---|---|---|---|
| ア | 約1,160万円超 | 252,600円+1% | 270,300円+1% | +17,700円 |
| イ | 約770〜1,160万円 | 167,400円+1% | 179,100円+1% | +11,700円 |
| ウ | 約370〜770万円 | 80,100円+1% | 85,800円+1% | +5,700円 |
| エ | 〜約370万円 | 57,600円 | 61,500円 | +3,900円 |
| オ | 住民税非課税 | 35,400円 | 36,900円 | +1,500円 |
※「+1%」は(総医療費 − 基準額)× 1%の意味です。この基準額も2026年8月から引き上げられました。
- 区分ア:842,000円 → 901,000円
- 区分イ:558,000円 → 597,000円
- 区分ウ:267,000円 → 286,000円
※多数回該当(過去12ヶ月で3回以上上限に達した人は、4回目から上限が下がる仕組み)の限度額は据え置きです。
2027年8月にはもう一段の変更がある
2026年8月の引き上げは「第1段階」です。2027年8月には、所得区分が5段階から13段階に細分化される予定です。
たとえば現在の区分ウ(年収約370〜770万円)は、2027年8月以降このように3分割されます。
| 年収の目安 | 2027年8月〜 上限額 |
|---|---|
| 約370〜510万円 | 85,800円+1%(据え置き) |
| 約510〜650万円 | 98,100円+1% |
| 約650〜770万円 | 110,400円+1% |
実際に入院したらいくらかかる?具体例で見てみよう
「上限が上がる」と言われても、ピンとこない方も多いはず。実際の入院ケースで、改定前と改定後の自己負担額を比べてみましょう。
ケース:胆のう摘出手術で7日間入院(総医療費 約80万円)
| 改正前 | 2026年8月〜 | |
|---|---|---|
| 窓口での3割負担 | 約24万円 | |
| 高額療養費で戻る額 | 約15.5万円 | 約14.9万円 |
| 実質の自己負担 | 約85,430円 | 約90,940円 |
※区分ウ(年収約370〜770万円)の場合。総医療費80万円で計算。食事代・差額ベッド代(個室などを希望したときの追加の部屋代)・日用品は含まず。
医療費の自己負担は、1回の入院あたり約5,500円の負担増です。
このほかに食事代がかかります。2026年6月からは1食550円なので、7日間で550円 × 3食 × 7日 = 11,550円です。
差額ベッド代なども加えると、入院費用の合計は10〜15万円程度になります。
入院前に「限度額適用認定証」を準備しよう
高額療養費は本来、いったん窓口で3割負担を払ってから、後日払い戻しを受ける仕組みです。でも「限度額適用認定証」を事前に病院に提出すれば、窓口での支払いが最初から上限額までに抑えられます。
会社員:加入している健康保険組合・協会けんぽに申請(郵送またはオンライン)
国保:市区町村の窓口で申請
マイナ保険証利用の場合:認定証なしでも病院窓口で上限額が適用される場合あり(対応医療機関に限る)
知っておきたい3つのポイント
1. 多数回該当の人は上限据え置き
過去12ヶ月で3回以上、高額療養費の上限に達した場合に適用される「多数回該当」の限度額は据え置きです。がん治療や人工透析など、毎月高額な医療費がかかっている人への配慮措置です。
2. 年間上限額が新設される
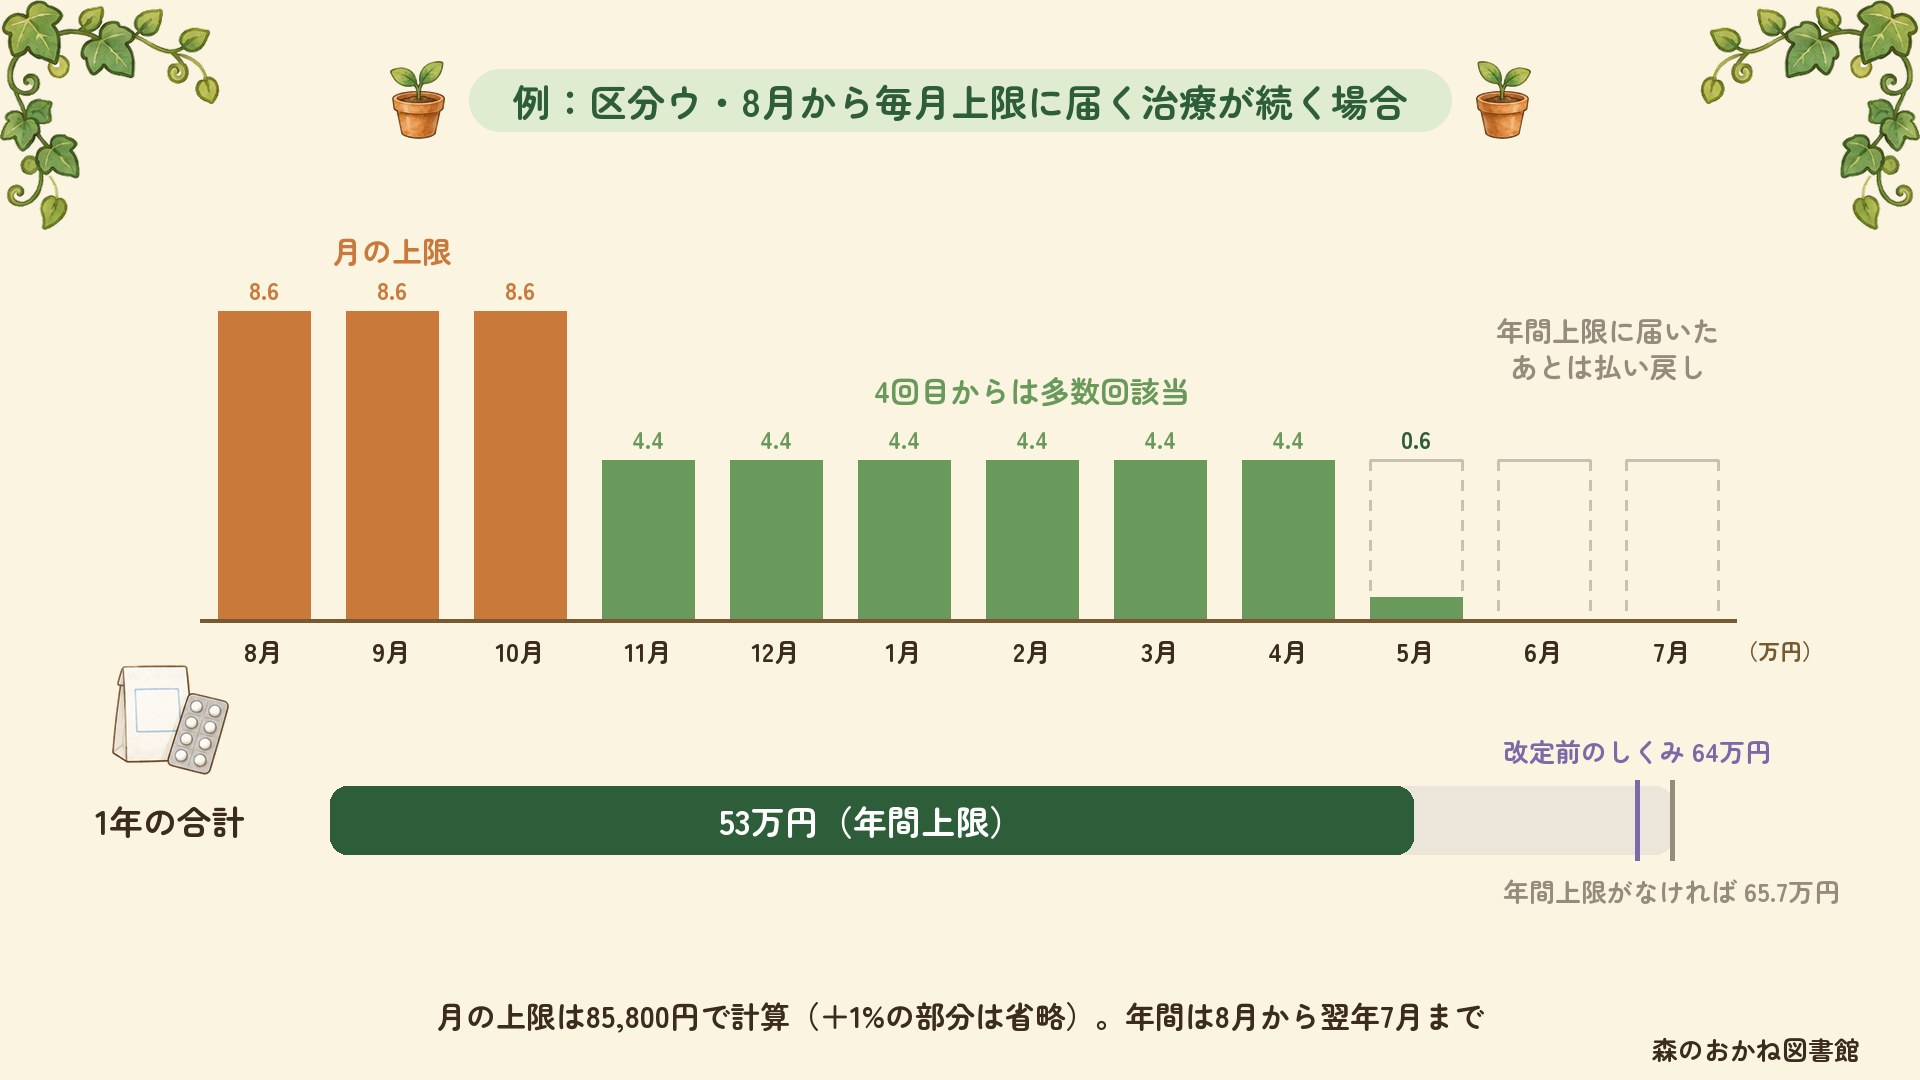
2026年8月から、月の上限には達しなくても1年間の自己負担の合計に上限が設けられました。1年の区切りは8月から翌年7月までです。
| 区分(年収の目安) | 年間上限額 |
|---|---|
| ア(約1,160万円超) | 168万円 |
| イ(約770〜1,160万円) | 111万円 |
| ウ(約370〜770万円) | 53万円 |
| エ(〜約370万円) | 53万円 (年収約200万円未満は41万円) |
| オ(住民税非課税) | 29万円 |
※区分エのうち標準報酬月額(保険料の計算に使う月給の区分)15万円以下(年収約200万円未満)の人は、年間上限が41万円です。53万円を上限に計算された分のうち、41万円を超えて払った差額は、令和9年8月以降に払い戻される予定です(協会けんぽ・厚生労働省の資料より)。
「毎月は上限に届かないけど、年間で見ると医療費がかさんでいる」という人にとっては、プラスの変更です。
さらに見落とされやすいのが、長期にわたって治療が続く人への影響です。多数回該当(4回目以降は区分ウで44,400円)が据え置かれたうえに、この年間上限が加わります。そのため毎月上限に達するような治療が続く場合、月額の引き上げ分よりも年間上限による頭打ちのほうが大きく効き、改定前より年間の自己負担が減るケースもあります。「上限が上がる=誰でも負担が増える」とは限りません。
3. 備え方を考え直すきっかけになる
負担は、月の上限だけでなく、治療の期間や年間上限によっても変わります。自分の場合の負担額を確認し、貯蓄や保険でどう備えるかを考えましょう。
自分の所得区分と上限額を確認してみよう
「自分はどの区分に該当するのか」「もし入院したら自己負担はいくらか」は、年収と医療費を入力するだけでわかります。
まとめ
- 2026年8月から区分ア〜エで月の上限額が約7%引き上げ(住民税非課税の区分オは約4%)
- 多数回該当(年3回以上)の限度額は据え置き
- 2027年8月にはさらに所得区分が13段階に細分化
- 年間上限額の新設により、月の上限に届かない層にも救済あり
- 自分の負担額を確かめて、貯蓄や保険での備え方を考えるきっかけに
※本記事の金額は厚生労働省「高額療養費制度の見直しについて」(令和7年12月25日 第209回社会保障審議会医療保険部会資料)をもとにしています。70歳未満の自己負担限度額を中心に記載しています。実際の適用区分は、標準報酬月額に基づき健康保険組合等が判定します。
あわせて読みたい
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
- 国税庁「タックスアンサー」 — 所得税・住民税・各種控除の解説
- 厚生労働省「医療保険」 — 健康保険・高額療養費・後期高齢者医療など
- 全国健康保険協会(協会けんぽ) — 健康保険料率・任意継続・給付など
よくある質問
Q. 2026年8月から高額療養費はどう変わる?
2026年8月の診療分から、所得区分ごとに自己負担の上限額が引き上げられました。2027年8月には、さらに段階的な変更も予定されています。
Q. 高額療養費の上限額はどう決まる?
年齢(70歳未満/以上)と所得区分で決まります。所得が高いほど上限額も高く、所得が低い人ほど負担が抑えられる仕組みです。
Q. 入院すると医療費はいくらかかる?
高額療養費があるため、医療費が100万円かかっても自己負担は上限額(年収約370〜770万円の人で月9万円程度。2026年8月からの額)に抑えられます。