生命保険文化センターの調査による、生命保険の年間払込保険料の平均は次のとおりです。
- 個人:年17.1万円(月約1.4万円)
- 2人以上の世帯:年35.3万円(月約2.9万円)
個人は2025年度「生活保障に関する調査」、世帯は2024年度「生命保険に関する全国実態調査」によります。
ただし、平均額と「自分にとって適正な額」は異なります。大切なのは、公的保障(国や健康保険などの制度による支え。遺族年金・高額療養費・傷病手当金など)でどこまでカバーされているかを把握したうえで、不足分を民間保険で補うという考え方です。
見落としがちな「公的保障」の実力
| 制度 | 内容 | 給付額の目安 |
|---|---|---|
| 遺族基礎年金 | 加入者が亡くなったとき、子のある配偶者に支給 | 子1人の場合:年約109万円(2026年度) |
| 遺族厚生年金 | 厚生年金加入者が亡くなったとき、遺族に支給 | 老齢厚生年金の約3/4(年収により変動) |
| 高額療養費 | 医療費が高額になったとき、自己負担に上限あり | 一般的な所得(年収約370〜770万円)で医療費100万円なら月約9.3万円が上限(2026年8月〜) |
| 傷病手当金 | 病気やケガで働けないとき(最長1年6ヶ月) | 給与の約2/3 |
※上記は代表的なモデルケースでの目安です。実際の給付額は年収・加入歴・家族構成・年度改定により異なります。
差額ベッド代は、個室などを希望したときにかかる追加の部屋代です。先進医療は、国が認めた新しい医療技術のうち、健康保険が使えない部分の費用です。どちらも高額療養費の計算には入りません。
「必要保障額」の考え方
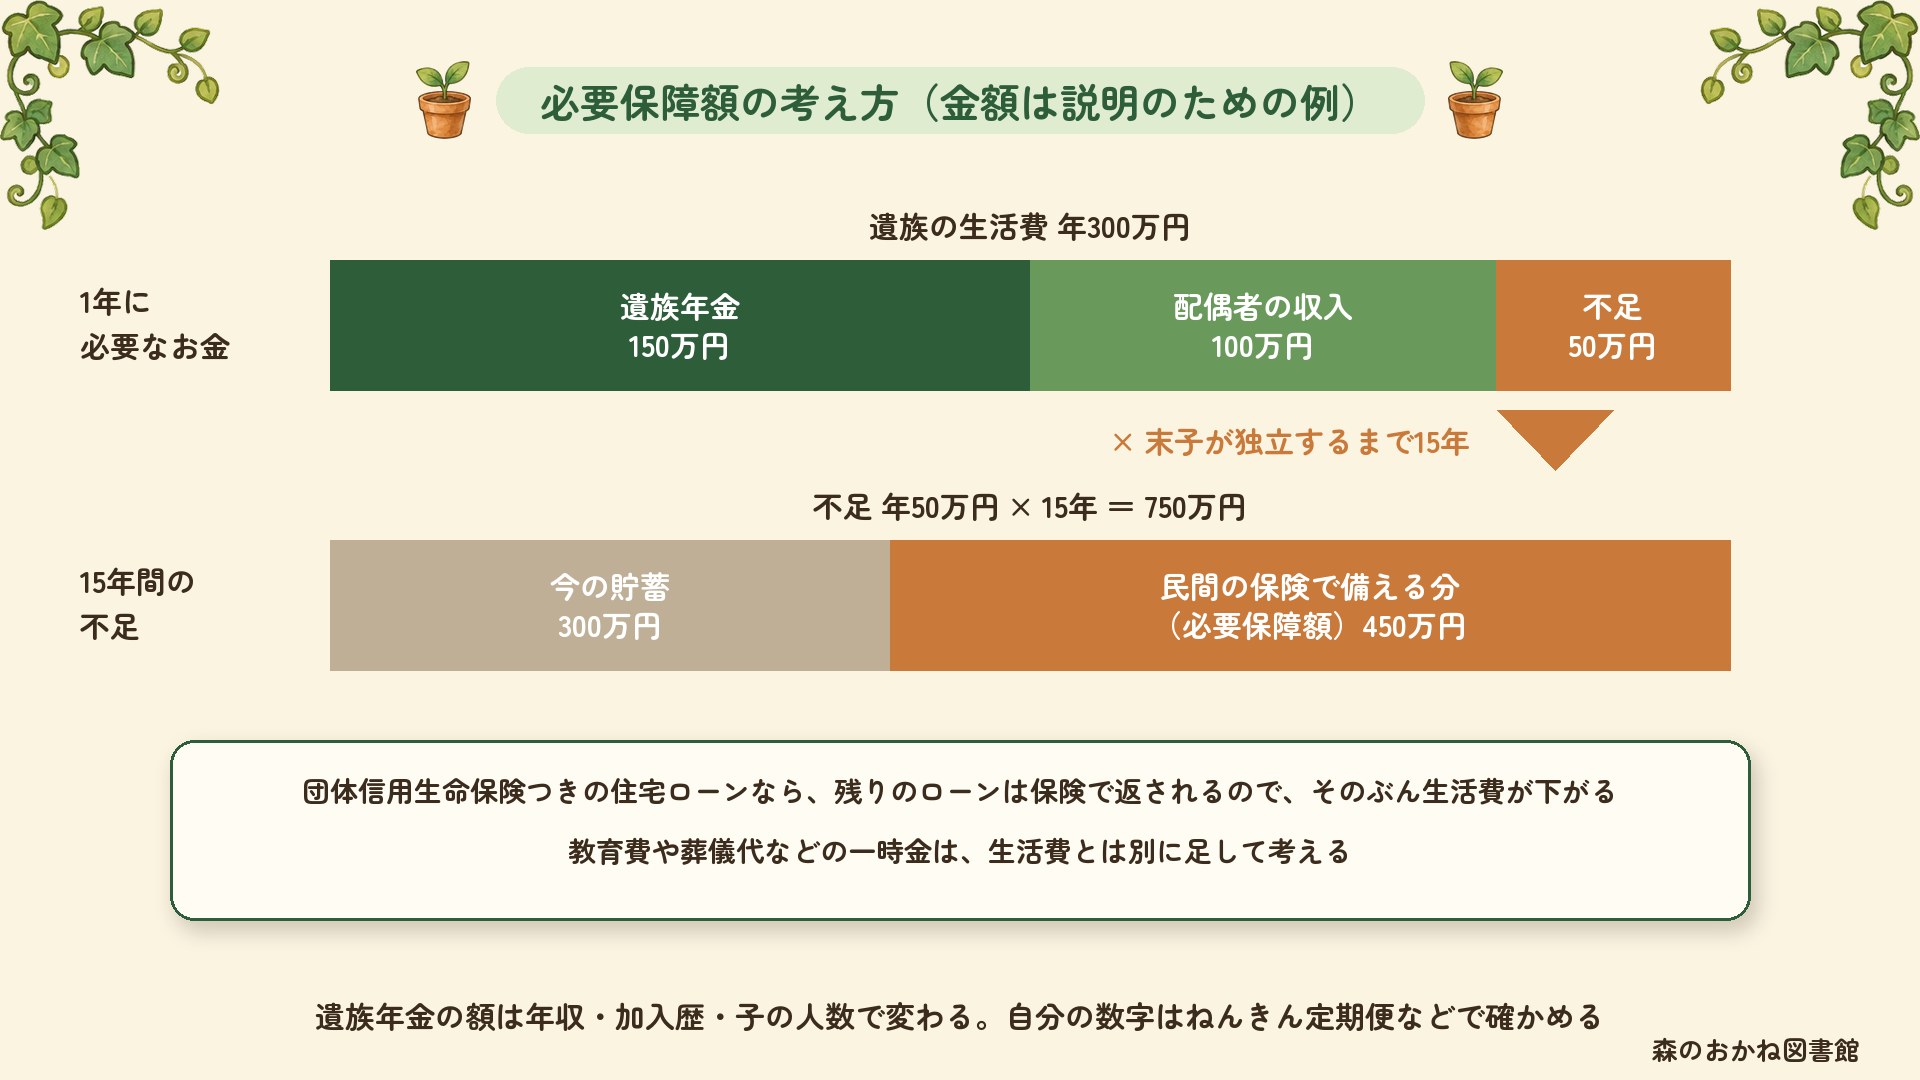
ここでは、自分が亡くなった場合に、残された家族の生活費がどれだけ足りなくなるかを考えます。必要保障額とは、家族に必要なお金から、公的保障や貯蓄でまかなえる金額を引いた「不足分」のことです。
遺族の生活費(年額) − 公的保障(遺族年金など) − 配偶者の収入
= 年間の不足額
年間の不足額 × 一番下の子どもが独立するまでの年数 − 貯蓄額
= 必要保障額
年収と家族構成から、公的保障の概算額と必要保障額を試算できます
ユキが試してみた
ツールの結果は、入力した条件での概算です。配偶者の収入によって不足額は大きく変わります。住宅ローンや教育費の上乗せ分も、別に考える必要があります。
「保険で備える」と「投資で増やす」の違い
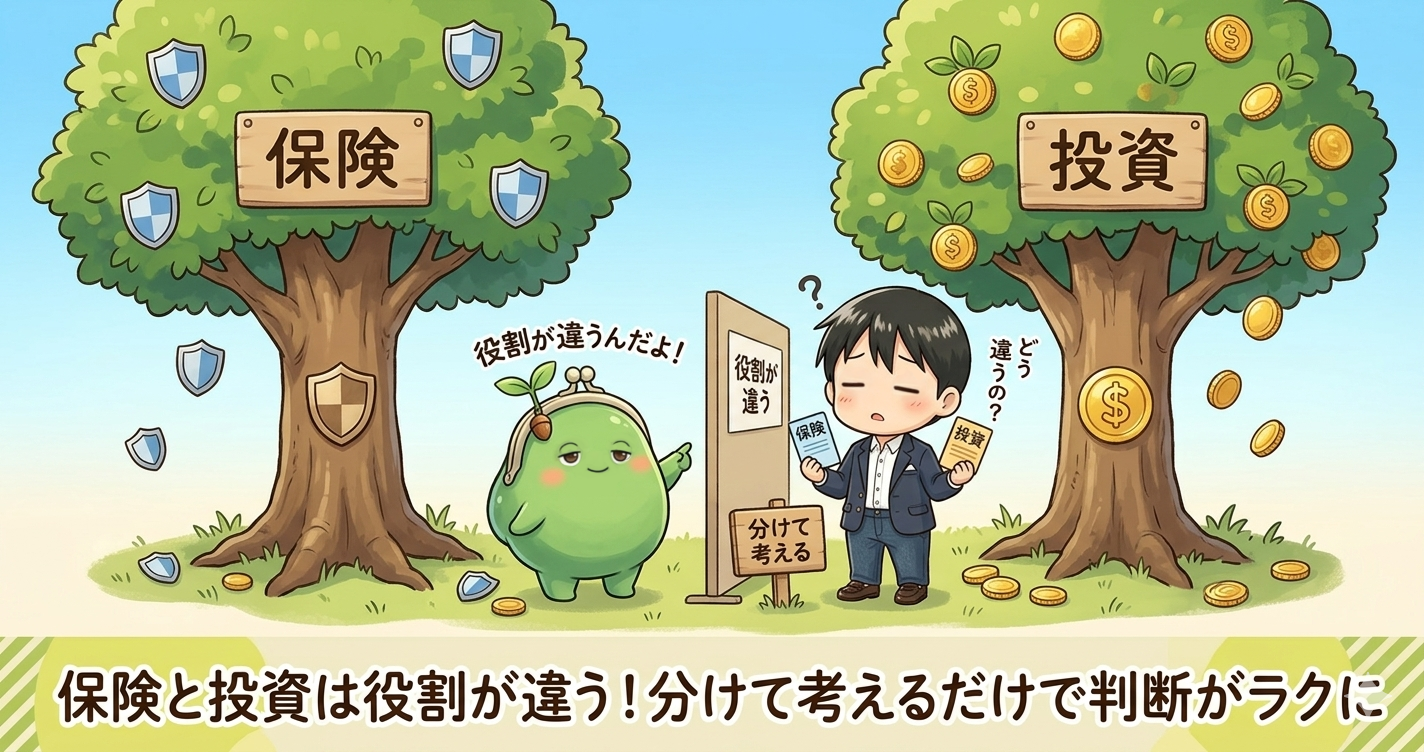
保険と投資は役割が異なります。
| 保険(備える) | 投資(増やす) |
|---|---|
| 万一のリスクに備えるもの | 資産を長期的に増やすもの |
| 支払った保険料は基本的に戻らない(コスト) | 元本割れ(投資したお金より価値が下がること)のリスクがある |
| 加入した瞬間から保障が始まる | 時間をかけて複利で増やしていく |
必要以上の保険に加入している場合、その差額を投資に回すことで将来の資産形成に活かせる可能性があります。ただし、投資には元本割れのリスクがあるため、「保険を減らして投資に回す」かどうかは慎重に判断する必要があります。
保険を見直すメリット・デメリット
| メリット | デメリット |
|---|---|
| 毎月の支出が減り、手元に残るお金が増える | 万一の備えが薄くなる |
| 浮いた分を貯蓄や投資に回せる | 再加入時に保険料が上がる場合がある |
| 本当に必要な保障を見極められる | 精神的な安心感が減る人もいる |
自分に合ったバランスを見つけよう
・結婚したとき
・子どもが生まれたとき
・住宅を購入したとき(団信=住宅ローンを組むときに入る生命保険。亡くなるとローンの残りが返済されるため、死亡保障を減らせる場合も)
・子どもが独立したとき
・年に1回、更新時期に
関連ツール・記事
- → 保険vs投資バランス診断(公的保障と民間保険のバランスを確認したい人に)
- → こどもNISA積立シミュレーター(子どものための資産形成を検討したい人に)
- → 教育資金シミュレーター(教育費全体の見通しを立てたい人に)
本記事は情報提供を目的としており、特定の保険商品・金融商品への加入・解約を推奨するものではありません。公的保障の金額は代表的なモデルケースの目安であり、実際の給付額とは異なります。保険の見直しや投資の判断は、ご自身の状況に応じてFPなどの専門家にご相談ください。
出典:生命保険文化センター「2025年度 生活保障に関する調査」「2024年度 生命保険に関する全国実態調査」/ 厚生労働省「遺族年金」「高額療養費制度」/ 2026年度の制度情報に基づく
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
金融庁「NISA特設ウェブサイト」
— NISA制度の最新情報・対象商品など -
厚生労働省「年金・日本年金機構」
— 国民年金・厚生年金の制度と給付額 -
厚生労働省「医療保険」
— 健康保険・高額療養費・後期高齢者医療など -
全国健康保険協会(協会けんぽ)
— 健康保険料率・任意継続・給付など -
文部科学省「子どもの学習費調査」
— 幼稚園〜高校までの教育費統計
よくある質問
Q. 保険に入りすぎかどうかの判断基準は?
まず高額療養費・遺族年金・傷病手当金などの公的保障を確認し、それでも足りない分だけを民間保険で補うのが基本です。公的保障を差し引いた「必要保障額」で考えます。
Q. 必要保障額はどう計算する?
万一の際に必要なお金から、遺族年金などの公的保障と貯蓄を差し引いた残りが必要保障額です。これが民間保険でカバーすべき金額の目安になります。
Q. 公的保障にはどんなものがある?
高額療養費(医療費の自己負担上限)、遺族年金、傷病手当金、障害年金などがあります。日本の公的保障は意外と手厚いのが特徴です。