日銀は2024年3月にマイナス金利を解除して以降、段階的に利上げを続けています。2026年9月18日には、政策金利を1.0%程度から1.25%程度へ引き上げると決めました(9月24日から適用)。変動金利で住宅ローンを借りている人にとって、金利上昇が返済にどう影響するかは気になるところです。
この記事では、変動金利の仕組み、金利が上がったときの3つの選択肢、そして判断のポイントを整理します。
変動金利の仕組み ― 5年ルール・125%ルールの正体
| ルール | 内容 | 注意点 |
|---|---|---|
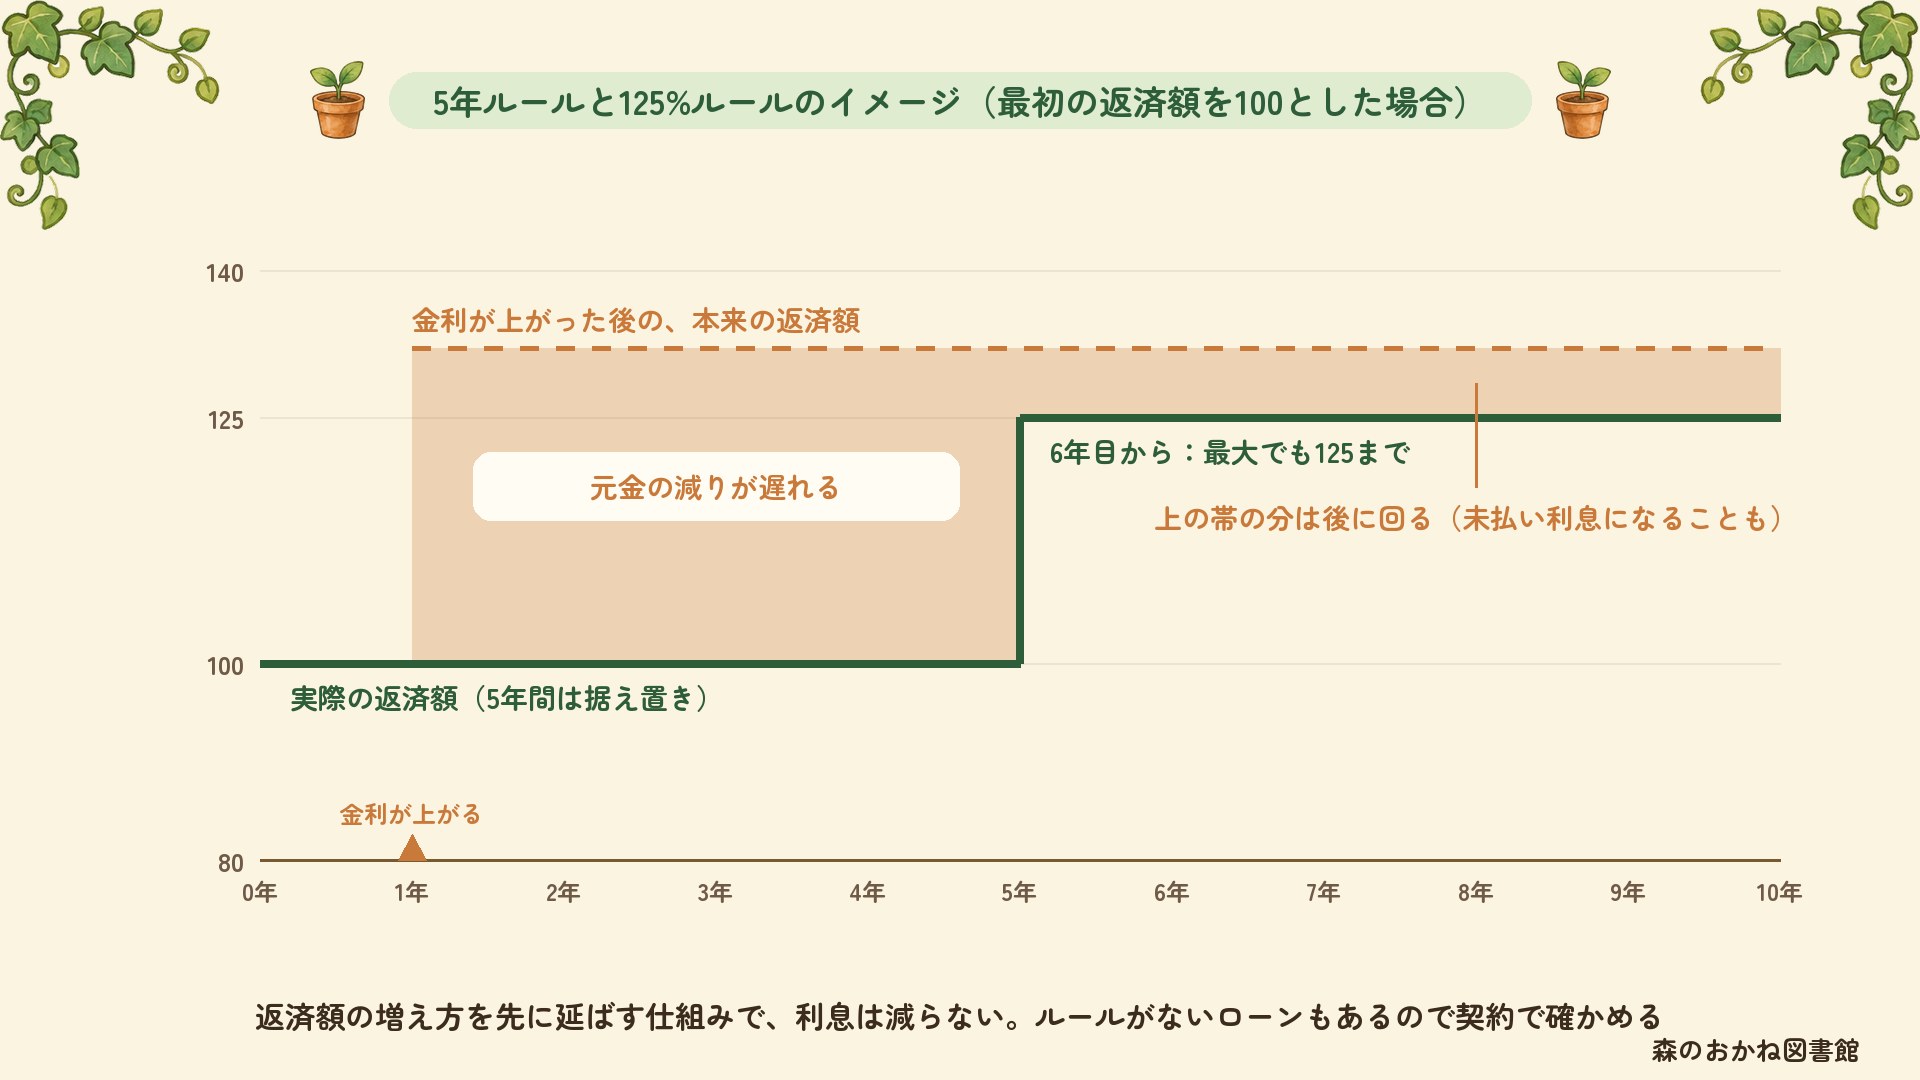
| 5年ルール | 金利が上がっても5年間は月々の返済額が据え置かれる | 返済額の内訳が変化(利息↑、元金返済↓)。元金が減りにくくなる |
| 125%ルール | 5年ごとの見直し時、返済額は従来の125%までに制限 | 総返済額を守る仕組みではない。超過分は「未払い利息」として後に請求 |
| 未払い利息 | 返済額が利息を下回ると、元金が減らず未払い利息が発生する | 実質的な債務が増えるケースがある。最も注意すべきリスク |
金利が上がったときの3つの選択肢
| 選択肢 | メリット | デメリット |
|---|---|---|
| 繰上返済 | 確実に利息を削減できる。元金が減ることで金利上昇の影響を軽減 | 手元資金が減少する。住宅ローン控除の残り期間がある場合は還付額が減る |
| 固定金利に借り換え | 将来の金利変動リスクがなくなる。返済計画が確定する | 借り換え費用がかかる(残高の1〜3%程度)。固定金利は変動より高い水準が一般的 |
| 投資に回す(様子見) | 手元資金を維持でき、運用益が得られる可能性がある | 投資リターンは不確実。金利がさらに上昇した場合、追加コストが膨らむ |
判断の分岐点 ― 何で答えが変わるのか
・残債が大きく(2000万円以上)、残り期間が長い(20年以上)
・手元の余裕資金が残債に対して少ない
・金利上昇幅が大きい(+1%以上)
・住宅ローン控除の期間が終了している
・残債が小さい、または残り期間が短い
・手元に十分な余裕資金がある
・金利上昇幅が小さい(+0.25〜0.5%程度)
・住宅ローン控除の期間がまだ残っている
※上記はあくまで一般的な考え方の整理であり、個別の状況により最適解は異なります。
金利上昇時にやってはいけないこと
| やりがちなこと | なぜ危険か |
|---|---|
| 貯金をすべて繰上返済に回す | 生活防衛資金がなくなる。急な出費(病気・失業)に対応できなくなるリスク |
| 短期の金利変動で慌てて借り換え | 借り換え費用は数十万円かかる。金利が一時的に上がって戻るケースもあり、費用倒れの可能性 |
| 「5年ルールがあるから大丈夫」と放置 | 返済額は据え置かれても利息は増え続ける。5年後の見直しで返済額が大幅に跳ね上がる可能性 |
自分の数字で確認してみよう
まとめ ― 金利上昇に「正解」はない。自分の数字で確認しよう
・5年ルール・125%ルールは「安心の仕組み」ではなく「先送りの仕組み」
・繰上返済・借り換え・投資継続の3択は、残債・残期間・手元資金で答えが変わる
・生活防衛資金を削ってまで繰上返済するのは危険
・短期の金利変動で慌てて判断しない
・迷ったらFPや金融機関の窓口に相談する
関連ツール・記事
- → 金利上昇シミュレーター(金利が上がった場合の返済変化を確認したい人に)
- → 繰り上げ返済 vs 投資 比較シミュレーター(繰上返済と投資のどちらが得か比較したい人に)
- → 住宅ローン控除シミュレーター(控除額への影響を確認したい人に)
本記事は一般的な情報提供を目的としており、金融・税務上の助言ではありません。住宅ローンの契約条件、金利の適用ルール、借り換え費用は金融機関ごとに異なります。5年ルール・125%ルールの適用有無もローン契約により異なるため、ご自身の契約内容をご確認ください。具体的な判断はFP・税理士等の専門家や金融機関にご相談ください。
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。最新情報・最新の制度内容は各公式サイトでご確認ください。
-
国税庁「タックスアンサー」
— 所得税・住民税・各種控除の解説 -
日本銀行
— 金利・経済統計・金融政策 -
日本銀行:金融市場調節方針の変更について(2026年6月16日・PDF)
— 誘導目標を0.75%程度から1.0%程度へ引き上げ -
日本銀行:金融市場調節方針の変更について(2026年9月18日・PDF)
— 誘導目標を1.0%程度から1.25%程度へ引き上げ(9月24日から) -
国土交通省「住宅ローン減税」
— 住宅ローン控除の要件・控除額
よくある質問
Q. 変動金利が上がったらどうなる?
返済額が増える可能性があります。多くのローンには5年ルール(5年間は返済額を据え置き)や125%ルール(増額は1.25倍まで)があります。ただし返済額の増え方を先に延ばす仕組みで、増えた利息が消えるわけではありません。
Q. 金利が上がったら固定金利に借り換えるべき?
一概には言えません。借り換え費用・残りの返済期間・金利差を踏まえて判断します。当面の上昇幅が小さければ様子を見る選択もあります。
Q. 金利上昇時にやってはいけないことは?
慌てて無理な繰上返済をして生活防衛資金を取り崩すのは避けましょう。まず家計に余裕を持たせ、冷静に金利動向を見極めることが大切です。