※本記事の数値・制度内容は2026年5月時点の情報(日本年金機構・厚生労働省)に基づきます。年金額は毎年改定されます。
・年金の追納とは?では免除・猶予期間がある人向けの追納制度を解説
・年金65歳 vs 70歳どちらで受け取る?では受け取り方の選択を解説
・本記事は国民年金と厚生年金の制度比較と自営業者の上乗せ方法に焦点を当てます
日本の年金制度は「2階建て」と呼ばれる構造になっています。1階の国民年金(基礎年金)は全員共通、2階の厚生年金は会社員や公務員だけが上乗せで加入する仕組み。同じように働いて同じ年収でも、会社員と自営業者で老後の年金額に大きな差が出ます。この記事では、両者の違いを2026年度の最新数値で整理し、自営業者が老後の年金を増やす5つの方法も解説します。
日本の年金は「2階建て構造」
2階建て構造:
2階 厚生年金(会社員・公務員のみ)
1階 国民年金(基礎年金・全員共通)
1階部分の国民年金は、20歳〜60歳のすべての国民が加入する制度。自営業者・フリーランス・主婦(主夫)・学生・無職の人もここに加入します。会社員や公務員も、給与から自動的に保険料が引かれて国民年金に加入しています。
2階部分の厚生年金は、会社員と公務員だけが上乗せで加入。保険料は給与に比例し、給与が多い人ほど受け取る年金も増える仕組みです。
2026年度の年金額と保険料を比較
次の表の受給額は、国民年金の欄が1人分、厚生年金の欄が夫婦2人分の例です。そのまま金額を比べることはできません。
| 項目 | 国民年金(1階) | 厚生年金(1階+2階) |
|---|---|---|
| 対象者 | 自営業・フリーランス・主婦・学生・無職 | 会社員・公務員 |
| 保険料(2026年度) | 月額 17,920円(定額) | 給与の 18.3%(労使折半・個人負担9.15%) |
| 負担方法 | 全額自己負担 | 会社が半額負担(実質負担は給与の9.15%) |
| 受給開始 | 原則65歳(繰り上げ・繰り下げ可) | 原則65歳(繰り上げ・繰り下げ可) |
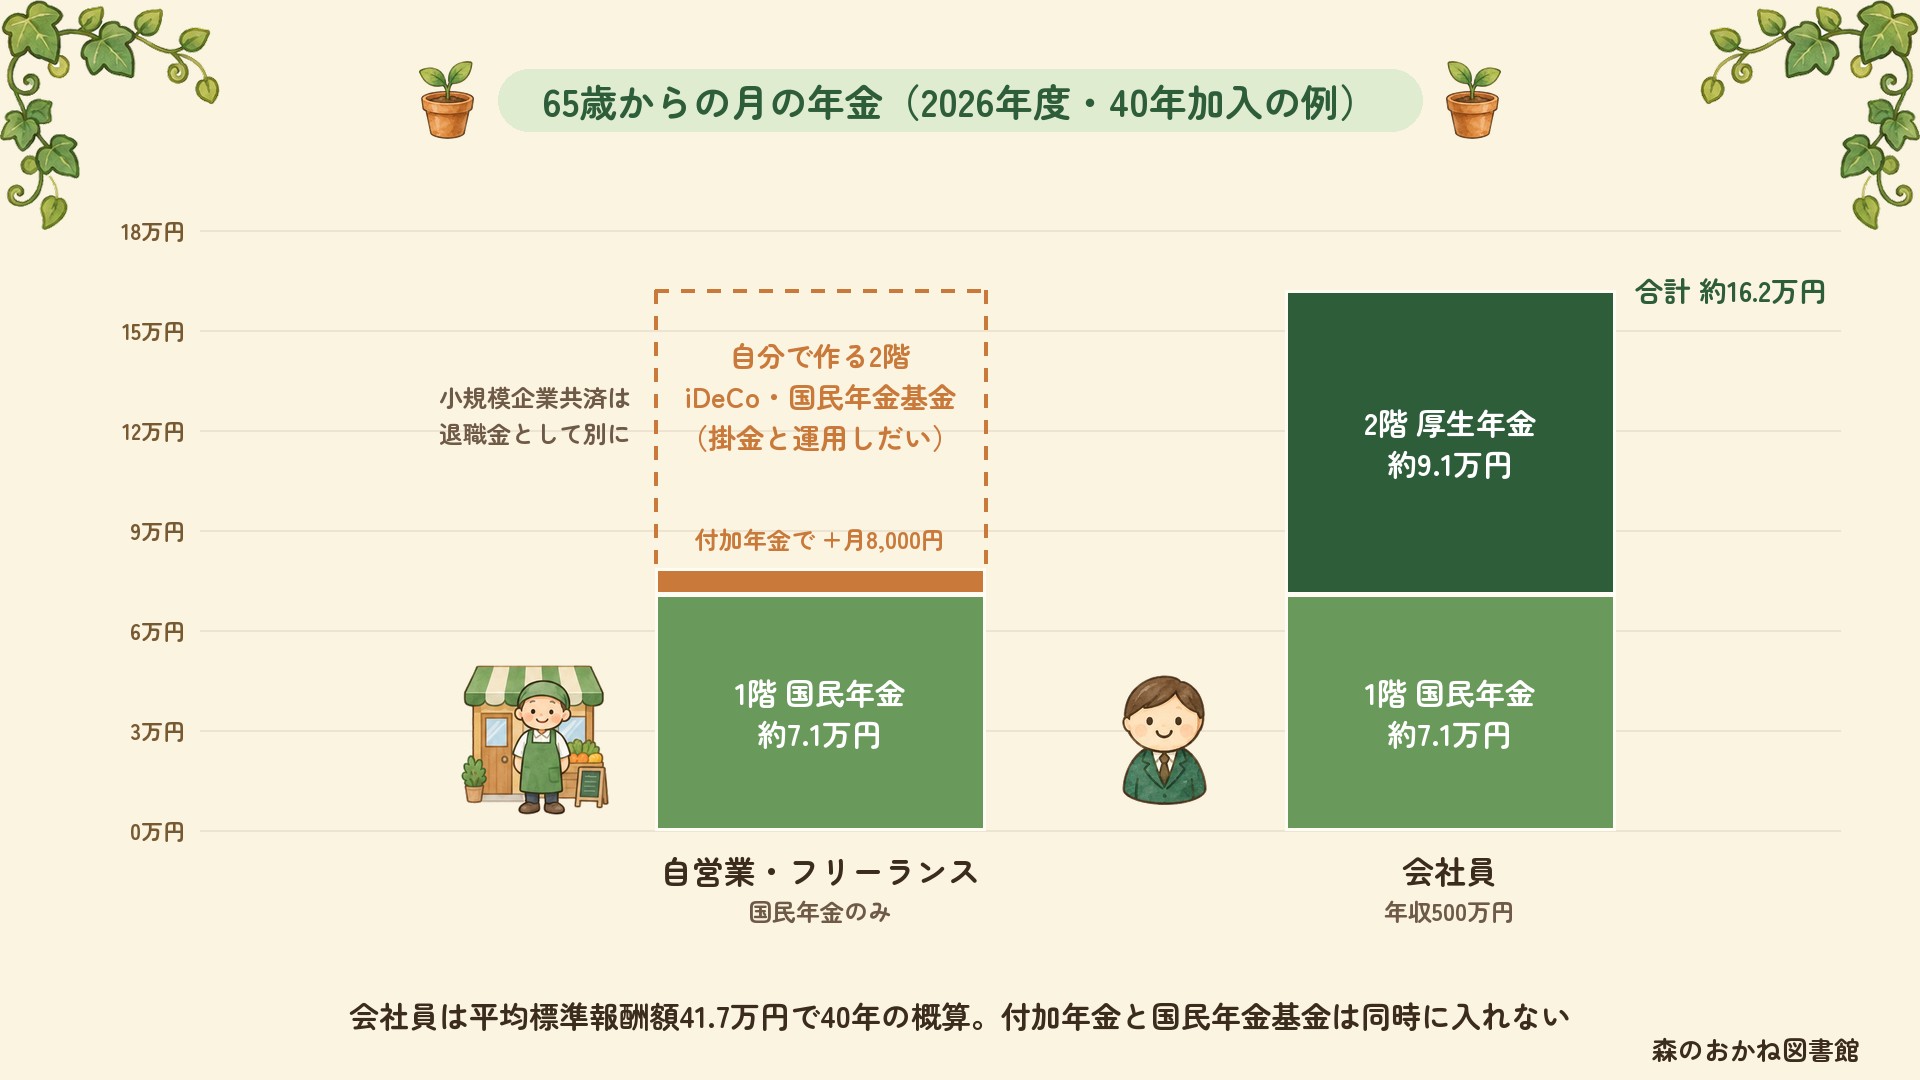
| 満額受給額(2026年度) | 月額 70,608円(1人分・年約85万円) | 月額 237,279円(夫婦2人のモデル世帯・年約285万円) |
※厚生年金の「モデル世帯」は、男性の平均的な収入(平均標準報酬45.5万円・賞与を含む月額換算)で40年間働いた夫と、専業主婦の妻の2人分の老齢基礎年金を含む額(厚生労働省「令和8年度の年金額改定」)。同じ条件で比べた例は、次の章で示します。
会社員 vs 自営業:生涯の年金額にはどれだけ差が出る?
「年収500万円・40年間働く」というシンプルな条件で、生涯受給額を比較してみます。受給期間は65歳〜85歳の20年間で計算。
| 項目 | 自営業(国民年金のみ) | 会社員(国民年金+厚生年金) |
|---|---|---|
| 生涯保険料負担 | 約 860万円 | 約 1,830万円(自己負担分のみ) |
| 月額の年金(モデル) | 約 70,608円 | 約 162,000円(1階+2階) |
| 年間受給額 | 約 85万円 | 約 194万円 |
| 20年間の総受給額 | 約 1,700万円 | 約 3,880万円 |
※会社員の試算は、年収500万円で40年間厚生年金に加入した単身者の場合。実際は給与水準・加入期間により大きく変動。
この条件では、自営業者が20年間に受け取る年金は、会社員より約2,000万円以上少ない計算になります。一方で、払う保険料も会社員より少なくなっています。
厚生年金には他にも3つのメリットがある
1. 障害厚生年金(より手厚い保障)
病気やケガで一定の障害状態になった場合、国民年金加入者は「障害基礎年金」(1〜2級のみ)が受給できますが、厚生年金加入者はこれに加えて「障害厚生年金」(1〜3級)が支給されます。3級にも対応しているため、軽度の障害でも保障される範囲が広くなります。
2. 遺族厚生年金(配偶者が亡くなった場合の保障)
| 亡くなった人 | 残された配偶者に子がいる | 子がいない |
|---|---|---|
| 会社員 | 遺族基礎年金+遺族厚生年金 | 遺族厚生年金(配偶者の年齢や性別による条件あり) |
| 自営業者 | 遺族基礎年金 | 遺族年金は出ない(条件を満たせば寡婦年金か死亡一時金) |
3. 配偶者の保険料が不要(第3号被保険者)
会社員の配偶者(年収130万円未満の専業主婦・主夫)は「第3号被保険者」として、保険料を支払わなくても国民年金に加入し、満額の老齢基礎年金を受給できます。自営業者の配偶者は、原則として自分で国民年金保険料を支払う必要があります。
自営業者が老後の年金を増やす5つの方法
自営業者・フリーランスが「2階部分」を自分で作るための制度がいくつか用意されています。順に紹介します。
1. iDeCo(個人型確定拠出年金)
掛金(積み立てるお金)の上限
| 対象者 | いま | 2026年12月から |
|---|---|---|
| 自営業者 | 月68,000円 | 月75,000円 |
| 会社員(企業年金なし) | 月23,000円 | 月62,000円 |
節税効果:掛金の全額が所得控除(税金の計算のもとになる所得から差し引くこと)になる(自営業者は年最大81.6万円)
運用:投資信託(集めたお金を専門家が運用する商品)などを自分で選んで運用/受け取るときも税の優遇あり
自営業者のiDeCo上限は会社員より大きく、節税効果も大きい。仮に月5万円を30年積み立てて年利4%で運用できれば、約3,500万円の老後資金が作れます。
2. 国民年金基金
掛金上限:iDeCoと合算で月額 68,000円
給付:終身年金(一生涯受け取れる)
節税効果:掛金全額が社会保険料控除(所得控除)
iDeCoが「自分で運用」なのに対し、国民年金基金は「確定給付」型(受け取る年金の額が、入るときの口数などで決まっている型)です。給付は一生涯続きます。
3. 付加年金(月400円の上乗せ)
保険料:月額 +400円(国民年金保険料に上乗せ)
給付:200円 × 納付月数(年額)を一生涯加算
例:40年加入なら年96,000円の上乗せ(2年で元が取れる)
受け取り始めて2年で払った保険料と同じ額になる計算ですが、意外と知られていません。国民年金基金に入っている人は付加年金に入れない点には注意が必要です。
4. 小規模企業共済
掛金上限:月額 70,000円
給付:廃業・退職時の「退職金」として受取(一括or分割)
節税効果:掛金全額が小規模企業共済等掛金控除
個人事業主の「退職金」を自分で作るための制度。iDeCoとも併用でき、それぞれ上限まで積み立てる場合は月14万円弱になります(どちらも掛金は所得控除の対象)。
5. 任意加入で国民年金を満額に
過去に未納期間がある人は、60歳〜65歳まで任意加入することで満額に近づけられます。1年加入で年約2万円の上乗せ。元を取るには10年程度かかりますが、長生きすれば大きな差に。
会社員から自営業になる人が確認すべき3つのこと
1. 厚生年金の加入期間は無駄にならない
会社員時代に厚生年金に加入していた期間の保険料は、しっかり将来の年金額に反映されます。「フリーランスになったらゼロから」ではないので安心してください。
2. ねんきんネットで自分の年金額を確認
「ねんきんネット」(日本年金機構の電子サービス)で、これまでの加入記録と将来の見込み額が確認できます。マイナポータルからもアクセス可能。独立する前に確認しておくと、準備が考えやすくなります。
3. 健康保険・年金の切り替えを忘れずに
退職から14日以内に、市区町村の窓口で国民健康保険・国民年金への切り替え手続きが必要です。遅れても加入はさかのぼって扱われますが、その間の保険料をまとめて納めることになり、納めなければ未納の期間になって将来の年金額が減ります。
整理すると、こういうことだった
- 日本の年金は2階建て構造(1階:国民年金/2階:厚生年金)
- 国民年金(2026年):保険料月17,920円・満額月70,608円
- 厚生年金(モデル):保険料は給与の18.3%(労使折半)・夫婦2人のモデル世帯で月237,279円
- 会社員と自営業の生涯年金額の差は2,000万円以上になることも
- 厚生年金には障害厚生年金・遺族厚生年金・第3号被保険者制度というプラスαもある
- 自営業者の対策:iDeCo(月68,000円)・国民年金基金・付加年金(月400円)・小規模企業共済・任意加入
- 会社員時代の加入記録は無駄にならない。ねんきんネットで定期確認を
あわせて読みたい
この記事の数字の確かめ方
金額・率・期限などの数字は、下の「参考情報・公的機関リンク」にある日本年金機構・国民年金基金連合会の資料と、1つずつ照らし合わせています。
最後に確かめた日:2026年10月26日(数字の確かめ方について)
参考情報・公的機関リンク
本記事は以下の公的機関の公表資料を参考に作成しています。
-
日本年金機構
— 公的年金制度全般・保険料・給付額 -
日本年金機構「令和8年4月分からの年金額等について」
— 2026年度の年金額の最新情報 -
国民年金基金連合会
— 国民年金基金・iDeCo -
中小機構「小規模企業共済」
— 個人事業主の退職金制度
よくある質問
Q. 国民年金と厚生年金の違いは?
国民年金は全国民共通の1階部分、厚生年金は会社員・公務員が上乗せで加入する2階部分です。厚生年金がある分、会社員の年金額は自営業より多くなります。
Q. 自営業と会社員で年金額はどれくらい違う?
国民年金のみの自営業は満額で月約7.1万円、厚生年金のある会社員は加入期間・給与により月十数万円になることもあり、生涯では大きな差が出ます。
Q. 自営業が年金を増やすには?
iDeCo、国民年金基金、付加年金、小規模企業共済などで「2階部分」を自分で作る方法があります。これらは節税にもなります。