※本記事の数値・制度内容は2026年8月時点の情報に基づきます。最新の正式情報は記事末尾の公的機関リンクからご確認ください。
税金や社会保険に関わる「年収の壁」を、制度ごとに1ページで整理した案内ページです。個別の壁の詳細は当サイトの個別記事へリンクしています。
「年収の壁」は、所得税・住民税・社会保険・配偶者控除の4つの制度ごとに発生し、合計で10種類もあります。それぞれの「壁」を超えると、税負担や保険料、控除(税金の計算で差し引ける額)が変わります。このページでは、すべての年収の壁を低い順に並べたマップを作り、各壁の意味と詳細記事へのリンクを集約しました。
年収の壁マップ(2026年10月版・本人/配偶者別)
表を読む前に、言葉を確認しておきます。
- 本人:パートなどで働く人自身。年収の欄は、この人の年収です(いちばん下の3行を除く)
- 控除を受ける人:配偶者控除・配偶者特別控除で、税金が減る側(働く人の夫や妻)
- 扶養:税金の「扶養(控除)」と、社会保険の「扶養(家族の健康保険に入れてもらう扱い)」は別の仕組みです
- 基礎控除・給与所得控除:税金を計算する前に差し引ける額。給与所得控除は、会社員の必要経費の代わりに差し引く額です
- 合計所得:年収から給与所得控除などを引いた所得の合計
- 1級地:住民税がかからない所得の基準を決めるときの地域区分。大都市などが1級地です
| 年収 | 壁の種類 | 影響 |
|---|---|---|
| 106万円 | 社会保険(賃金要件) | 2026年10月から撤廃。9月までは従業員51人以上の企業で週20時間以上働くパートが加入対象 |
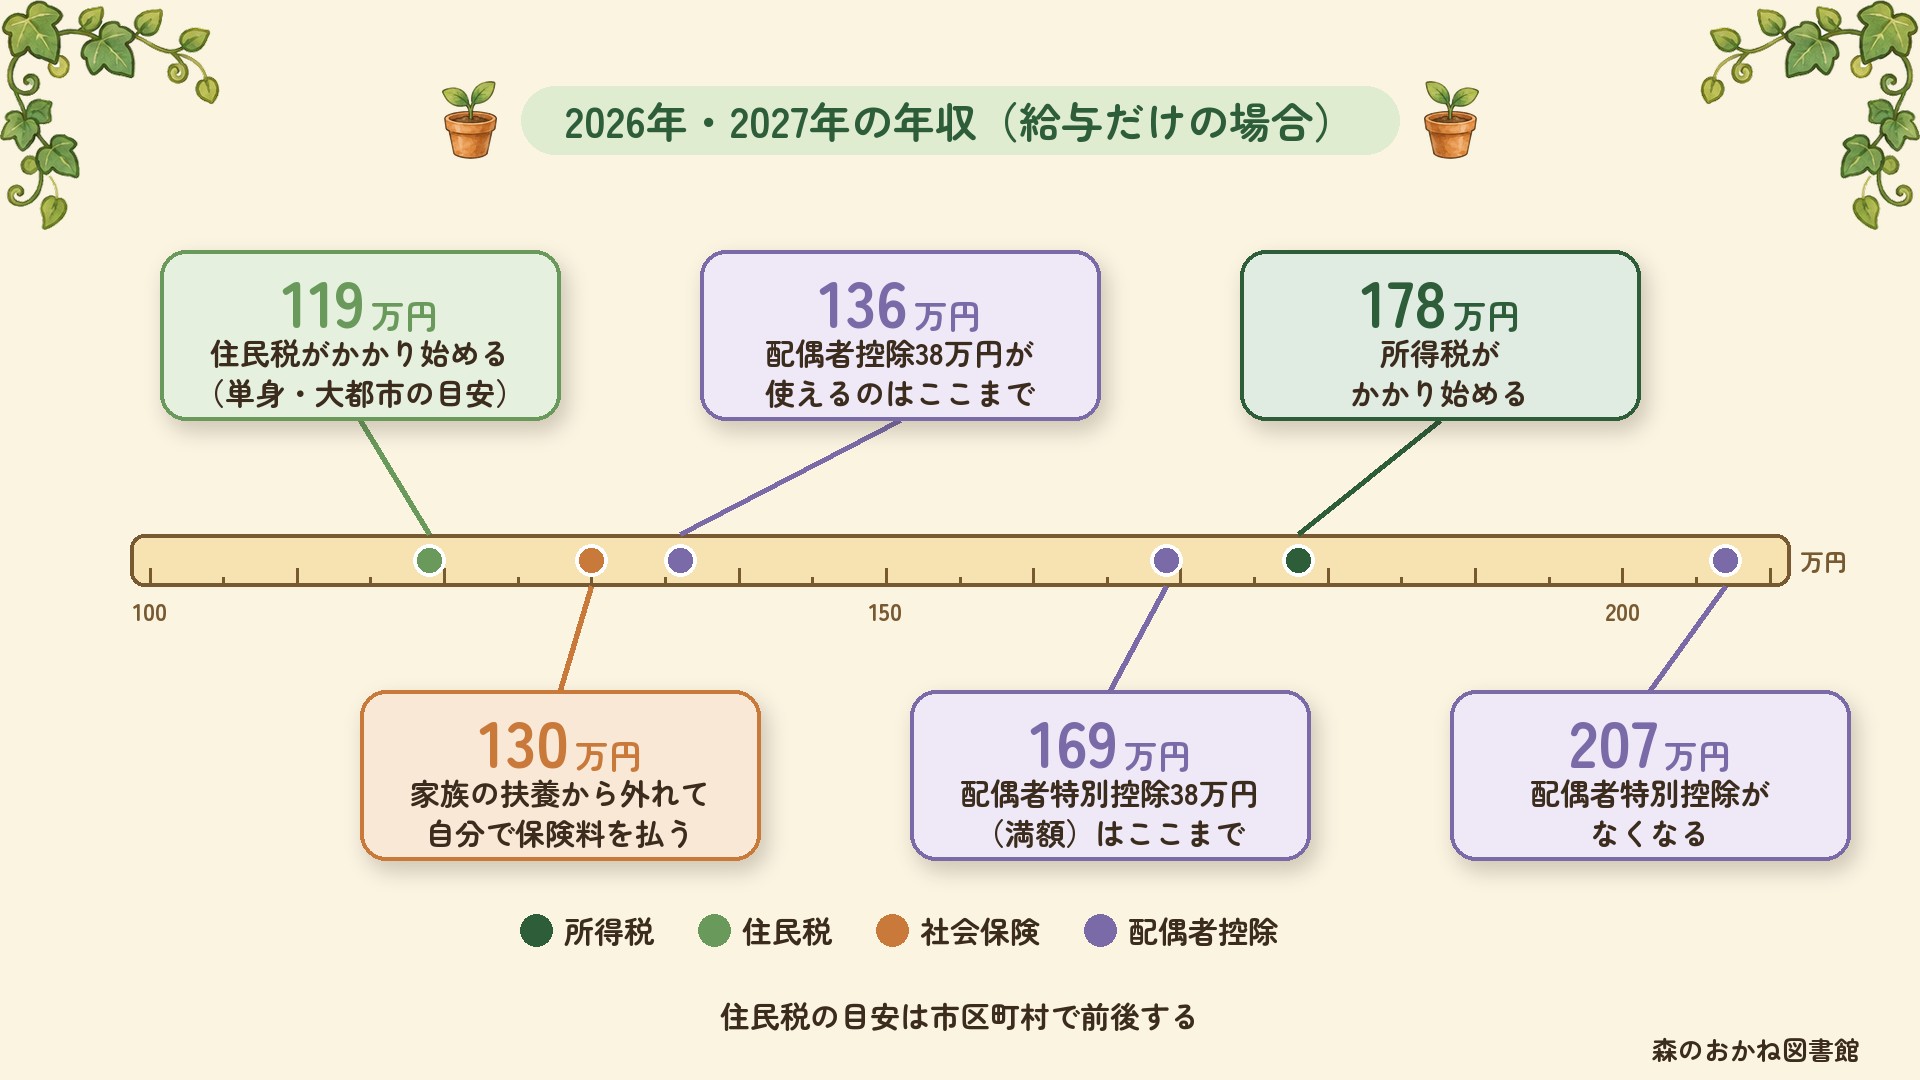
| 119万円 | 住民税 | 本人に住民税が発生し始める(2026年・2027年の所得。単身・1級地の目安で、自治体により前後。2028年の所得からは114万円) |
| 130万円 | 社会保険(扶養) | 配偶者の扶養から外れて自分で社会保険に加入 |
| 136万円 | 配偶者控除 | 配偶者控除を満額(38万円)で使える上限(2026年・2027年。2028年からは131万円) |
| 169万円 | 配偶者特別控除 | 配偶者特別控除38万円が満額で使える上限(2026年・2027年) |
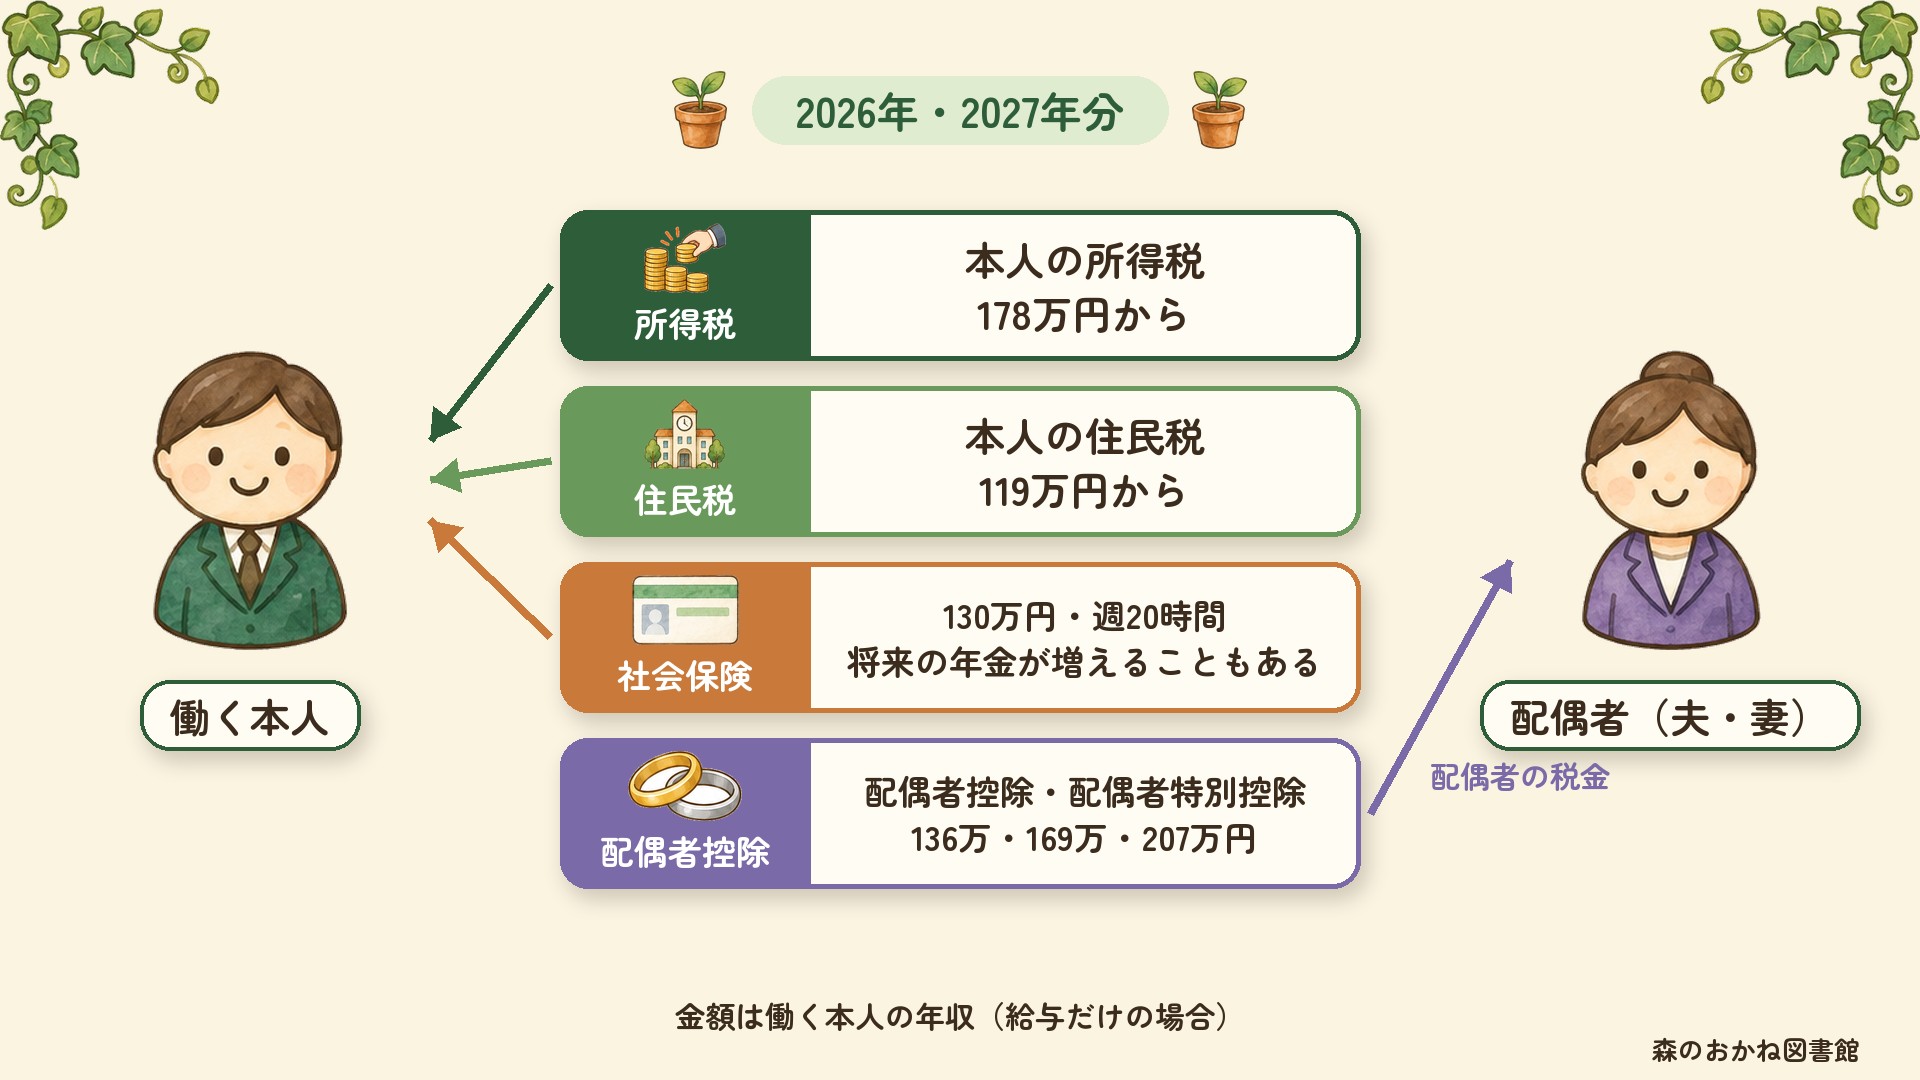
| 178万円 | 所得税 | 本人に所得税がかかり始める(2026年・2027年。基礎控除104万円+給与所得控除74万円) |
| 207万円 | 配偶者特別控除(消滅) | これを超えると配偶者特別控除が完全に消滅(2026年・2027年) |
| 850万円 | 給与所得控除(上限) | 給与所得控除が195万円で頭打ち |
| 約1,195万円 | 配偶者控除(控除を受ける人側) | 控除を受ける人の合計所得が900万円超(給与収入で約1,095万円超)で配偶者控除が段階的に減り、1,000万円超(約1,195万円超)でなくなる |
| 2,545万円 | 基礎控除 | 合計所得2,350万円(給与収入で約2,545万円)を超えると基礎控除が段階的に減額。合計所得2,500万円超で消滅 |
「壁」を4つの制度別に整理
① 所得税の壁(本人にかかる所得税)
103万円:旧来の課税ライン(2024年まで)
160万円:2025年改正でここまで非課税に拡大
178万円:2026年改正でさらに拡大(基礎控除104万円+給与所得控除74万円。2026年・2027年分)
→ 年収帯に応じて基礎控除(最大104万円)+給与所得控除(最低74万円)の合計で課税ラインが変動
② 住民税の壁
119万円:住民税が発生し始める(2026年の所得から。単身・1級地の目安)
→ 給与所得控除の最低保障額が74万円に上がったため、非課税の目安も動きました。
- 2025年の所得(2026年度の住民税):110万円
- 2026年・2027年の所得(2027年度・2028年度の住民税):119万円
- 2028年の所得から:114万円に戻る予定
2028年に戻るのは、給与所得控除の上乗せ5万円が2026年・2027年分だけの措置だからです。住民税の基礎控除は43万円で据え置きのため、所得税(178万円)より低い年収から課税が始まる関係そのものは変わりません。非課税限度額は市区町村(級地)により異なります。
詳しい記事:住民税の仕組みと計算方法
③ 社会保険の壁
106万円:一定規模の企業(51人以上)のパートが社会保険加入対象
130万円:配偶者の扶養から外れて自分で社会保険加入
→ 2026年10月に「賃金要件(月8.8万円≒年収106万円)」が撤廃され、判断の軸は年収から週20時間に移ります。企業規模要件は、その後段階的に引き下げられます。
- 2027年10月:36人以上
- 2029年10月:21人以上
- 2032年10月:11人以上
- 2035年10月:10人以下
最終的に、すべての会社が対象になります。
④ 配偶者控除・配偶者特別控除の壁
136万円:配偶者控除がフル適用される上限(2026年〜。〜2024年は103万円、2025年は123万円)
169万円:配偶者特別控除(38万円)が満額適用される上限(2026年〜。2025年は160万円、〜2024年は150万円)
207万円:これを超えると配偶者特別控除が完全に消滅(2026年〜。2025年は201万円)
控除を受ける人の所得:控除を受ける人の合計所得が900万円超で控除が減り、1,000万円超でなくなる
「手取りの逆転現象」が起きるゾーン
逆転ゾーン①:週20時間を超えるとき(かつて「106万の壁」と呼ばれたゾーン)
従業員51人以上の企業で週20時間以上働くと社会保険に加入となり、月1.5〜2万円ほどの保険料負担が発生します。年収の増え方より社会保険料の負担(年18〜24万円)のほうが大きくなる年収帯があり、そこで手取りが減る逆転現象が起きます。2026年10月に賃金要件が撤廃されると、このゾーンに入るかどうかは年収ではなく労働時間で決まるようになります。
逆転ゾーン②:年収130〜150万円付近(130万の壁)
配偶者の扶養から外れて国民健康保険や厚生年金に加入すると、年20〜30万円の保険料負担が発生。少し年収を上げただけだと、保険料の負担で手取りが減る場合があります。配偶者特別控除は169万円まで満額のままです。控除の上限と、保険料を引いた後の手取りを分けて確認しましょう。
2026年改正で何が変わった?
| 壁 | 2025年まで | 2026年〜 |
|---|---|---|
| 所得税 | 103万・160万(特例) | 178万円まで非課税(2026年・2027年分) |
| 社会保険(賃金要件) | 106万円 | 2026年10月以降賃金要件撤廃(週20時間以上の労働で加入) |
| 基礎控除 | 58〜95万円(2025年・5段階) | 62〜104万円(合計所得489万円以下は104万円。2026年・2027年分) |
結局、どの壁を意識すれば良い?
パート主婦・主夫の場合の優先順位
- 最重要:社会保険の壁(2026年9月までは106万円、10月からは週20時間/扶養の130万円。手取りの逆転が起きるため)
- 次に重要:169万円の配偶者特別控除フル適用ライン(配偶者の節税)
- 気にしすぎ注意:103万円(実は本人の所得税は178万円まで非課税)
会社員(フルタイム)の場合
- 850万円:給与所得控除が上限(195万円)に達する目安
- 約1,195万円:配偶者控除が完全消滅(本人の合計所得1,000万円超)
- 約2,545万円:基礎控除が減り始める(合計所得2,350万円超)
整理すると、こういうことだった
- 年収の壁は4つの制度(所得税・住民税・社会保険・配偶者控除)で10種類
- 2026年改正で所得税ラインが178万円まで拡大(2026年・2027年分)
- 住民税は119万円超で発生(2026年の所得から。所得税の178万円より低い)
- 社会保険の壁(106万・130万)で「手取りの逆転」が起きやすい
- パートは社会保険の壁>配偶者特別控除>所得税の順で意識
- 会社員は850万・約1,195万・約2,545万の高所得壁にも注意
- 2026年10月から、社会保険の賃金要件は撤廃
あわせて読みたい(各壁の詳細記事)
参考情報・公的機関リンク
-
国税庁「タックスアンサー」
— 所得税・住民税の各種ルール -
厚生労働省「社会保険適用拡大」
— 106万円の壁の最新動向 -
財務省「令和8年度税制改正大綱」
— 2026年改正の正式公表資料
よくある質問
Q. 年収の壁は全部で何種類ある?
所得税・住民税・社会保険・配偶者控除に関わるものを合わせて10種類あります。106万・119万・130万・136万・169万・178万・207万円などのラインがあります。
Q. 一番気をつけるべき年収の壁は?
手取りが逆転しやすい社会保険の壁(週20時間・130万円)です。所得税の壁を超えても影響は小さいですが、社会保険の壁は保険料負担で手取りが大きく変わります。
Q. 2026年に年収の壁はどう変わった?
所得税がかかり始めるラインが178万円に、配偶者控除を満額で使えるラインが136万円に引き上げられました。一方、社会保険の壁は別制度です。2026年10月には賃金要件(106万円の壁)が撤廃され、判断の軸は週20時間に移ります。